Megatrend · Electrification & Mobility
ชิ้นส่วนที่แพงที่สุดในรถ EV — และสมรภูมิที่จีนชนะไปแล้ว
หัวใจของรถไฟฟ้าไม่ใช่มอเตอร์หรือซอฟต์แวร์ แต่คือ “เซลล์แบตเตอรี่” ที่กินมูลค่าไปราว 30–40% ของทั้งคัน ใครทำเซลล์ได้ถูกและดีที่สุด คนนั้นคุมเกม EV ทั้งใบ และวันนี้คำตอบชัดจนน่าตกใจ: บริษัทจีนสองรายครองตลาดโลกรวมกันเกินครึ่ง ขณะที่ยักษ์เกาหลี-ญี่ปุ่นกำลังขาดทุนหนัก ท่ามกลางสงครามราคาและกำลังผลิตที่ล้นเกิน
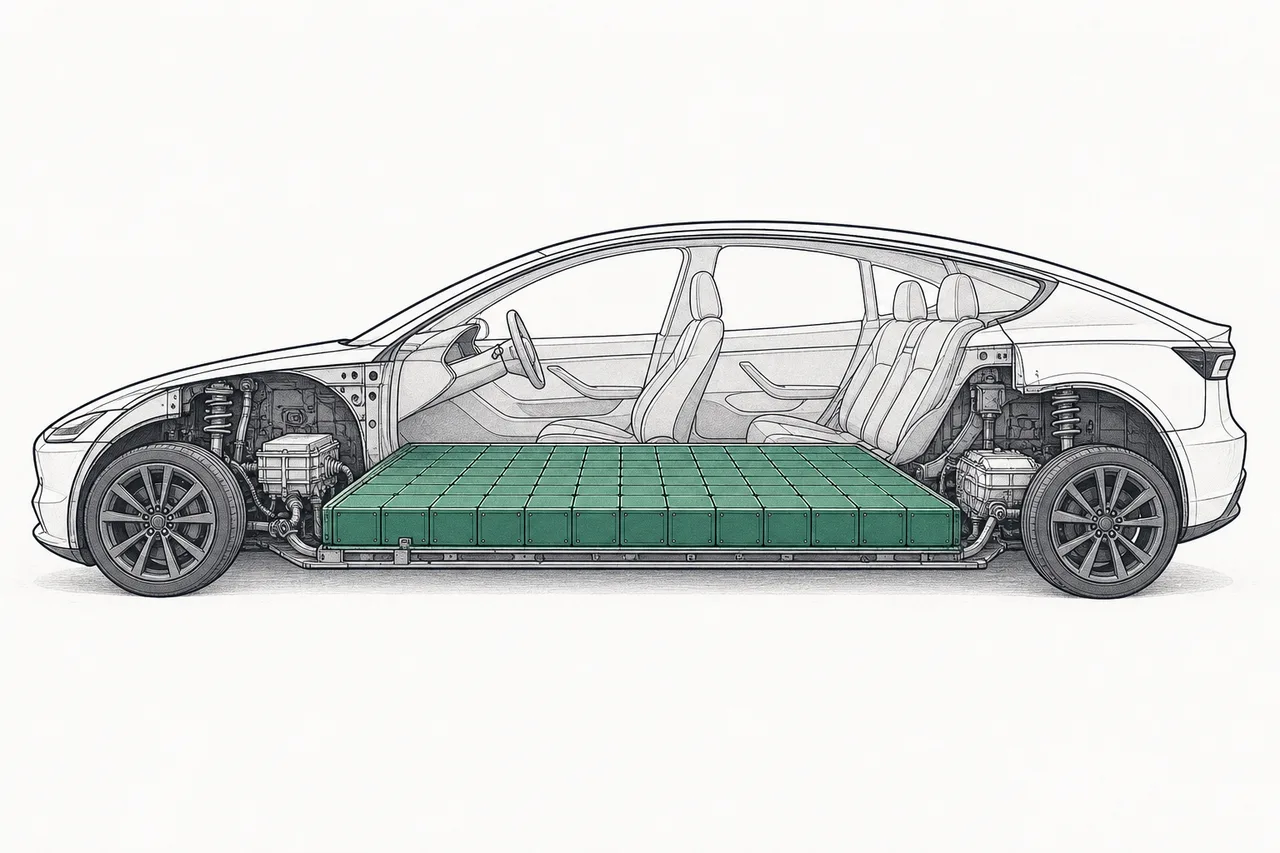
01มันคืออะไร (เซลล์ → โมดูล → แพ็ก)
เวลาเราพูดว่า “แบตเตอรี่รถ EV” จริงๆ แล้วมันไม่ใช่ก้อนเดียว แต่เป็นของที่ประกอบกันสามชั้น node นี้ — Battery Cells & Pack Manufacturing — คือชั้นที่ผลิต “เซลล์” แล้วเอามาประกอบเป็น “แพ็ก” ซึ่งเป็นสาขาย่อยภายใต้เมกะเทรนด์ Electrification & Mobility และเป็นชั้นที่กินมูลค่ามากที่สุดในห่วงโซ่รถไฟฟ้าทั้งเส้น
ลองนึกภาพการก่อกำแพง:
- เซลล์ (cell) = ก้อนอิฐ: หน่วยเล็กที่สุดที่เก็บและปล่อยไฟฟ้าได้จริง หน้าตาเป็นทรงกระบอก (เหมือนถ่าน AA ตัวอ้วน), แบบแบน (pouch) หรือแบบกล่อง (prismatic) — นี่คือชิ้นที่ “ยาก” ที่สุดและเป็นที่มาของต้นทุนเกือบทั้งหมด
- โมดูล (module) = ผนัง: เอาเซลล์หลายสิบ-หลายร้อยก้อนมามัดต่อกันเป็นกลุ่ม พร้อมระบบควบคุมความร้อนและแรงดัน
- แพ็ก (pack) = ตัวอาคาร: เอาหลายโมดูลมารวมในกล่องเดียว ใส่ระบบจัดการแบตเตอรี่ (BMS) ระบบระบายความร้อน แล้ววางลงไปบนพื้นรถ
เทรนด์ใหม่กำลังตัด “ชั้นโมดูล” ทิ้ง — เรียกว่า cell-to-pack (CTP) เอาเซลล์ใส่ลงแพ็กตรงๆ เพื่อลดน้ำหนัก ลดต้นทุน และเพิ่มพื้นที่ใส่พลังงาน CATL เป็นเจ้าของไอเดียนี้ ส่วน Tesla ไปไกลกว่าด้วย structural pack ที่ทำให้แพ็กเป็นโครงสร้างตัวรถไปเลย
node นี้แบ่งเป็น สองหมวดย่อย ที่จะวิ่งคู่กันไปตลอดบทเรียน: (1) Incumbent Li-ion Cell Makers — ผู้ผลิตเซลล์ลิเธียมไอออนรายใหญ่ที่ครองตลาดวันนี้ (CATL, BYD, LG, Panasonic, Samsung SDI) และ (2) Next-gen Cells — เซลล์รุ่นหน้าอย่าง solid-state และ silicon-anode ที่ยังไม่ผลิตจริงเชิงพาณิชย์ แต่อาจพลิกเกมในทศวรรษหน้า
02ทำไมถึงสำคัญ — มันคือ “หัวใจและก้อนเงิน” ของรถ
เหตุผลที่ใครๆ ก็แย่งกันทำเซลล์แบตเตอรี่ สรุปได้ประโยคเดียว: มันคือชิ้นส่วนที่แพงที่สุดในรถ EV แพ็กแบตเตอรี่กินมูลค่าไปราว 30–40% ของราคารถทั้งคัน และในแพ็กนั้น “เซลล์” คือต้นทุนก้อนใหญ่สุด — ราว 77% ของต้นทุนแพ็ก ที่เหลือเป็นกล่อง สายไฟ ระบบระบายความร้อน BMS
นี่คือเหตุผลที่บริษัทรถยักษ์ใหญ่ถึงกังวล: ถ้าคุณซื้อเซลล์จากคนอื่น คุณก็ปล่อยให้กำไรก้อนใหญ่สุดของรถหลุดมือไป ค่ายรถจึงพยายามทำเซลล์เอง (Tesla กับ 4680, VW, Toyota) หรืออย่างน้อยก็ล็อกดีลกับผู้ผลิตเซลล์ไว้ยาวๆ
ในเซลล์เองก็มีต้นทุนกระจุกอยู่ที่ แคโทด (cathode) — ขั้วบวกที่เป็นแหล่งเก็บลิเธียม ซึ่งกินต้นทุนเซลล์ไปราวครึ่งหนึ่ง เพราะมันใช้แร่ราคาแพงอย่างลิเธียม นิกเกิล โคบอลต์ นี่คือจุดที่ node นี้ผูกแน่นกับ Battery Components & Materials และ Critical Materials & Supply Chain
ในระดับโลก ตลาดนี้ใหญ่และโตเร็วมาก ปริมาณแบตเตอรี่ EV ที่ติดตั้งทั่วโลกพุ่งจาก 901 GWh ในปี 2024 เป็น 1,187 GWh ในปี 2025 (+32%) และมูลค่าตลาดแบตเตอรี่รวมคาดว่าจะแตะราว $330,000 ล้านภายในปี 2030
03สองเคมีที่ชี้ชะตา: LFP vs NMC + กราฟราคาที่ดิ่งลง
ถ้าจะเข้าใจสงครามแบตเตอรี่ ต้องเข้าใจ “เคมี” ของแคโทดสองตระกูลที่กำหนดทุกอย่าง — ราคา ความปลอดภัย ระยะวิ่ง และที่สำคัญที่สุด คือ ใครได้เปรียบ
- LFP (ลิเธียมเหล็กฟอสเฟต): ใช้เหล็กกับฟอสเฟตเป็นหลัก ไม่ใช้นิกเกิล/โคบอลต์ราคาแพง จึง ถูกกว่า ปลอดภัยกว่า ทนกว่า ข้อเสียคือเก็บพลังงานต่อน้ำหนักได้น้อยกว่า (รถวิ่งได้ระยะสั้นกว่านิดหน่อย) — นี่คือเคมีที่จีนเชี่ยวชาญและผลักดัน
- NMC (นิกเกิล-แมงกานีส-โคบอลต์): เก็บพลังงานต่อน้ำหนักได้สูงกว่า (รถวิ่งไกลกว่า เบากว่า) แต่ แพงกว่า เพราะใช้แร่ราคาสูง และร้อนง่ายกว่า — นี่คือเคมีที่เกาหลี-ญี่ปุ่นเก่ง
คือ “เก็บไฟได้เท่าไหร่ต่อน้ำหนัก/ปริมาตร” (วัดเป็น Wh/kg) ยิ่งสูง รถยิ่งวิ่งไกลโดยไม่ต้องแบกแบตหนัก NMC เคยชนะตรงนี้ จึงเคยเป็นมาตรฐานของรถพรีเมียม — แต่เมื่อ LFP พัฒนาจนระยะวิ่ง “พอใช้” และถูกกว่ามาก ตลาดส่วนใหญ่ก็เทไปทาง LFP
เรื่องใหญ่ของปี 2025 คือ LFP แซง NMC เป็นครั้งแรก — จากเคยมีส่วนแบ่งไม่ถึง 10% ในปี 2020 ตอนนี้ LFP ครองตลาดรถ EV โลก เกิน 55% และในจีนเองสูงถึง กว่า 80% เหตุผลตรงไปตรงมา: แพ็ก LFP เฉลี่ยอยู่ที่ราว $81/kWh ขณะที่ NMC อยู่ที่ ~$128/kWh — ถูกกว่าเกือบ 30%
กราฟราคาที่ดิ่งลงนี้คือเครื่องยนต์ของทั้งเทรนด์ EV — เพราะแบตคือต้นทุนหลัก เมื่อ $/kWh ลง รถ EV ก็เข้าใกล้ราคารถน้ำมันมากขึ้นเรื่อยๆ ในปี 2025 แพ็กลิเธียมไอออนเฉลี่ยลดลงเหลือ $108/kWh (จาก $117 ในปี 2024) และแพ็กของรถ EV ล้วนๆ แตะ $99/kWh — ต่ำกว่าเส้น “$100/kWh” ที่เคยถูกมองว่าเป็นจุดที่ EV จะถูกพอๆ กับรถน้ำมัน จีนถูกที่สุดที่ ~$84/kWh ส่วนอเมริกาเหนือและยุโรปแพงกว่าราว 44% และ 56%
04เกมโรงงานยักษ์ (gigafactory)
เซลล์แบตเตอรี่เป็น “เกมสเกล” แท้ๆ ยิ่งผลิตเยอะ ต้นทุนต่อหน่วยยิ่งถูก เพราะค่าเครื่องจักร ค่า R&D และการต่อรองราคาวัตถุดิบถูกหารด้วยปริมาณมหาศาล จึงเกิดสิ่งที่เรียกว่า gigafactory — โรงงานยักษ์ที่ผลิตได้ทีละหลายสิบ GWh ต่อปี (คำว่า “giga” = พันล้าน สื่อถึงสเกลที่ใหญ่จนต้องวัดเป็นพันล้านวัตต์-ชั่วโมง)
แต่เมื่อทุกคนแห่กันสร้าง gigafactory พร้อมกัน ก็เกิดปัญหาคลาสสิก: กำลังผลิตล้นเกิน (overcapacity) ตอนนี้กำลังผลิตที่ติดตั้งทั่วโลกอยู่ราว 4 TWh และจะแตะ ~6.7 TWh ในปี 2030 ขณะที่ความต้องการจริงปี 2025 อยู่ราว 1.6 TWh เท่านั้น เฉพาะจีนประเทศเดียว กำลังผลิตตามป้าย (nameplate) สูงถึง ~4,800 GWh — มากกว่าความต้องการของค่ายรถทั้งโลกราว 4 เท่า
ผลลัพธ์คือ สงครามราคา (price war) ที่โหดร้าย เมื่อของล้น โรงงานต้องตัดราคาเพื่อให้สายการผลิตเดินต่อ ในจีน ราคาแบตถูกกว่าอเมริกาเหนือราว 30% และดีมานด์ที่โตแรงบวกการตัดราคา ทำให้แม้แต่ผู้ผลิต LFP รายใหญ่ก็อาจขายแบบ เกือบขาดทุน สมาคมอุตสาหกรรมจีนถึงกับออกมาเตือนให้เลื่อนการขยายกำลังผลิตรอบใหม่ถ้าอัตราการใช้กำลังผลิตทั้งวงการต่ำกว่า 60%
05มันเชื่อมกับอะไรในระบบนิเวศ EV
เซลล์แบตเตอรี่นั่งอยู่ตรงกลางของห่วงโซ่รถไฟฟ้าทั้งเส้น — มีของไหลเข้า และของไหลออก:
- รับวัตถุดิบจาก Battery Components & Materials และ Critical Materials & Supply Chain: แคโทด แอโนด อิเล็กโทรไลต์ ลิเธียม นิกเกิล — นี่คือ “ต้นน้ำ” ที่กำหนดต้นทุนเซลล์ครึ่งหนึ่ง
- ป้อนเซลล์ให้ Passenger EV OEMs: ค่ายรถยนต์ไฟฟ้าคือลูกค้าหลัก แบตคือ 30–40% ของรถ ดังนั้นใครคุมเซลล์ก็มีอำนาจต่อรองกับค่ายรถมหาศาล
- เป็นพี่น้องกับ Energy Storage: เซลล์ตัวเดียวกัน (โดยเฉพาะ LFP) ถูกเอาไปใช้กักเก็บไฟในโครงข่ายไฟฟ้า (BESS) ด้วย — และตลาดนี้เองที่ช่วย “อุ้ม” ยอดขายของผู้ผลิตเกาหลีในช่วงที่ EV ชะลอ
- ขับเคลื่อน Electrification & Mobility ทั้งเทรนด์: ถ้าแบตไม่ถูกลง EV ก็ไม่มีวันถูกพอจะแทนรถน้ำมัน — เซลล์คือ “ตัวเปิดประตู” ของการเปลี่ยนผ่านทั้งหมด
ที่สำคัญ มันยังเชื่อมกลับไปที่ Energy Transition & Power Demand แบบสองทาง: gigafactory กินไฟมหาศาล (พึ่งพาไฟฟ้า) แต่ในเวลาเดียวกัน แบตเตอรี่ก็คือเครื่องมือสำคัญในการกักเก็บพลังงานหมุนเวียน — เป็นทั้งผู้ใช้และผู้ขับเคลื่อนของการเปลี่ยนผ่านพลังงานพร้อมกัน
06ตอนนี้ไปถึงไหนแล้ว — จีนชนะ เกาหลีเจ็บ
นี่คือส่วนที่ดราม่าที่สุด เพราะภาพในปี 2025 ชัดเจนจนน่าตกใจ: จีนครองเกมเซลล์แบตเตอรี่อย่างเบ็ดเสร็จ บริษัทจีนรวมกันคุมตลาดเซลล์ EV โลกราว 69% โดยมี CATL (39.2%) กับ BYD (16.4%) สองรายรวมกันก็เกินครึ่งโลกแล้ว
CATL ไม่ใช่แค่ใหญ่ — แต่ทำกำไรมหาศาลด้วย ปี 2025 มีรายได้ราว $61,000 ล้าน และกำไรสุทธิ $10,500 ล้าน (โต 42%) ส่งมอบแบตเตอรี่ 661 GWh สวนทางกับสภาวะสงครามราคา — เพราะสเกลและต้นทุนที่ต่ำที่สุดทำให้มันยังกำไรในจุดที่คนอื่นขาดทุน
อีกฝั่งของเหรียญคือความเจ็บปวดของ ค่ายเกาหลี ที่เคยเป็นผู้นำเทคโนโลยี NMC สามรายใหญ่ — LG Energy Solution, Samsung SDI, SK On — ขาดทุนรวมกันราว $2,200 ล้านในปี 2025 (ไม่นับเครดิตภาษีสหรัฐฯ) อัตราใช้กำลังผลิตของเกาหลีหลุดต่ำกว่า 50% เป็นครั้งแรก (ดูรายบริษัทใน Incumbent Li-ion Cell Makers) เพราะเดิมพันผิดทาง — สร้างธุรกิจบนแบต NMC พรีเมียม แต่ตลาดเทไป LFP ราคาถูกที่จีนเก่งกว่า ส่วนญี่ปุ่นอย่าง Panasonic ที่ผูกกับ Tesla ก็เผชิญแรงกดดันเดียวกัน
ตัวช่วยเดียวของเกาหลีตอนนี้คือ Energy Storage (BESS) ที่โตแรง ช่วยลดขาดทุนใน Q4 2025 และความหวังว่าตลาดนอกจีน (สหรัฐฯ/ยุโรป) ที่กีดกันจีน จะเปิดช่องให้กลับมา — นี่คือสนามของ Incumbent Li-ion Cell Makers ที่กำลังถูกจัดระเบียบใหม่ทั้งกระดาน
07คลื่นลูกใหม่: solid-state & silicon-anode จะมาเมื่อไหร่
ขณะที่เซลล์ลิเธียมไอออนแบบเดิมแข่งกันที่ราคา อีกสนามหนึ่งกำลังก่อตัว — นี่คือหมวดย่อยที่สองของ node: Next-gen Cells (Solid-state / Silicon-anode) เทคโนโลยีที่ถ้าทำสำเร็จจะ “รีเซ็ต” เกมทั้งกระดาน
คลื่นลูกใหม่มีสองสาย — solid-state ที่เปลี่ยนอิเล็กโทรไลต์เหลวเป็นของแข็ง (รางวัลใหญ่ แต่ยังไกล นำโดย QuantumScape ที่ VW/PowerCo หนุน) และ silicon-anode ที่อัปเกรดขั้วลบ (แอโนด) ให้จุพลังงานมากขึ้นราว 10 เท่า (มาถึงรถ/อุปกรณ์จริงเร็วกว่า) — สองเส้นทางนี้คือสองหน้าของหมวดย่อย Next-gen ที่จะวิ่งคู่กันไป
แบตลิเธียมไอออนทั่วไปใช้ อิเล็กโทรไลต์เหลว เป็นตัวพาประจุ — ซึ่งติดไฟได้และจำกัดความหนาแน่นพลังงาน solid-state เปลี่ยนเป็น อิเล็กโทรไลต์แข็ง ทำให้ปลอดภัยกว่า อัดพลังงานได้มากกว่า (เป้า ~450–500 Wh/kg เทียบกับ ~250–300 ของวันนี้) และชาร์จเร็วกว่า ปัญหาคือ — ผลิตจำนวนมากในราคาที่จับต้องได้ ยังทำ ไม่ได้
สถานะตอนนี้คือ “ก่อนเชิงพาณิชย์ (pre-commercial)” — มีสายการผลิตนำร่อง แต่ยังไม่มีใครผลิตขายเป็นล้านก้อน Toyota วางแผนเริ่มผลิตนำร่องปี 2026 และผลิตสเกลเล็กราว 2027–2028 เคลมระยะวิ่ง 900–1,000 กม. และชาร์จ 10–80% ในไม่ถึง 10 นาที ส่วน Samsung SDI มีสายนำร่อง S-Line ตั้งเป้าผลิตจริงปี 2027 ที่ความหนาแน่น ~500 Wh/kg
กฎเหล็กของ solid-state คือ “สัญญามาเป็นสิบปี เลื่อนมาตลอด” — เทคโนโลยีนี้ยากตรงการผลิตจำนวนมากโดยไม่ให้ชั้นอิเล็กโทรไลต์แข็งแตกร้าวหรือต้นทุนพุ่ง ดังนั้นแม้ปี 2027–2028 จะเป็นหมุดหมายสำคัญ แต่ของจะเริ่มจากรถพรีเมียมราคาแพงก่อน ไม่ใช่รถมวลชนทันที
ที่น่าสนใจคือเดิมพันนี้อาจเป็น “ทางกลับ” ของค่ายเกาหลี-ญี่ปุ่น — ถ้าจีนชนะเกม LFP ราคาถูกไปแล้ว การก้าวข้ามไปสู่ solid-state ที่ใช้ความเชี่ยวชาญด้านวัสดุชั้นสูง อาจเป็นสนามที่ Toyota และ Samsung SDI หวังจะกลับมานำอีกครั้ง — แต่จีน (รวมถึง CATL) ก็ลงทุนใน solid-state หนักไม่แพ้กัน
08ความท้าทายและความเสี่ยง
เซลล์แบตเตอรี่เป็นเทรนด์ที่ “โตแน่นอน” แต่ “ทำกำไรยาก” — และนี่คือสามความเสี่ยงหลัก
ความเสี่ยงข้อแรกคือ กำลังผลิตล้นเกินและสงครามราคา เมื่อจีนมีกำลังผลิตมากกว่าความต้องการโลกหลายเท่า ราคาก็ถูกกดลงเรื่อยๆ ดีต่อคนซื้อรถ แต่โหดต่อผู้ผลิต — ขนาดผู้นำ LFP ในจีนยังเฉียดขาดทุน ส่วนเกาหลีขาดทุนจริง การเป็น “ผู้โตเร็ว” ในตลาดนี้ไม่การันตีกำไร ถ้าไม่ใช่ผู้ที่ต้นทุนต่ำที่สุดและสเกลใหญ่ที่สุด
ความเสี่ยงข้อสองคือ การกระจุกตัวที่จีน เมื่อ ~69% ของเซลล์โลกมาจากประเทศเดียว ทั้งโลกก็พึ่งพาห่วงโซ่เดียว นี่จุดชนวนเรื่องภูมิรัฐศาสตร์ — สหรัฐฯ และยุโรปตั้งกำแพงภาษีและเงินอุดหนุนเพื่อสร้างห่วงโซ่ของตัวเอง แต่ต้นทุนที่สูงกว่าจีน 40–56% ทำให้การ “แยกตัว” แพงและช้า ความเสี่ยงคือถ้าจีนจำกัดการส่งออกเทคโนโลยีหรือวัตถุดิบ อุตสาหกรรม EV ทั้งโลกสะเทือน
ความเสี่ยงข้อสามคือ ความไม่แน่นอนของเทคโนโลยีรุ่นหน้า solid-state อาจมาช้ากว่าที่สัญญา (เป็นแบบนี้มาตลอด) หรืออาจมาเร็วและทำให้กำลังผลิตลิเธียมไอออนที่ลงทุนไปมหาศาลกลายเป็นของล้าสมัย ใครเดิมพันผิดจังหวะ — เร็วไปหรือช้าไป — ก็เจ็บได้ทั้งคู่ บทเรียนของเกาหลีที่เดิมพัน NMC ผิดทาง คือเครื่องเตือนใจว่าในธุรกิจนี้ “เลือกเคมีผิด” มีราคาที่ต้องจ่ายมหาศาล
สรุปสั้นๆ: เซลล์แบตเตอรี่คือชิ้นส่วนเดียวที่ตัดสินว่ารถ EV จะถูกพอจะแทนรถน้ำมันได้ไหม และวันนี้เกมนั้นจีนนำไปไกล ด้วย LFP ราคาถูกและสเกล gigafactory ที่ไม่มีใครสู้ได้ คำถามใหญ่ของทศวรรษหน้าจึงไม่ใช่ “EV จะมาไหม” แต่เป็น “ใครจะได้กำไรจากหัวใจของมัน” — และคลื่นลูกใหม่อย่าง solid-state จะเปลี่ยนคำตอบนั้นได้หรือไม่