Megatrend · Critical Materials
โลหะที่น่าเบื่อที่สุดในโลก กำลังได้เรื่องเล่าใหม่
เหล็กกับอะลูมิเนียมเป็นของโภคภัณฑ์เก่าแก่ ผันผวนโหด และถูกจีนครองครึ่งโลก — ฟังดูไม่มีอะไรน่าตื่นเต้นเลย แต่ตอนนี้มันกำลังได้ “พล็อตใหม่” จากสามแรงพร้อมกัน: การย้ายโรงงานกลับบ้าน (reshoring), การสร้างกริดไฟฟ้าและดาต้าเซ็นเตอร์สำหรับ AI ครั้งมโหฬาร และกำแพงภาษีที่อุ้มผู้ผลิตในประเทศ บทเรียนนี้จะเล่าว่าทำไม “ของหนักน่าเบื่อ” ถึงกลับมาน่าสนใจ — และทำไมมันยังเป็นวัฏจักรในกระดูกอยู่ดี
01มันคืออะไร
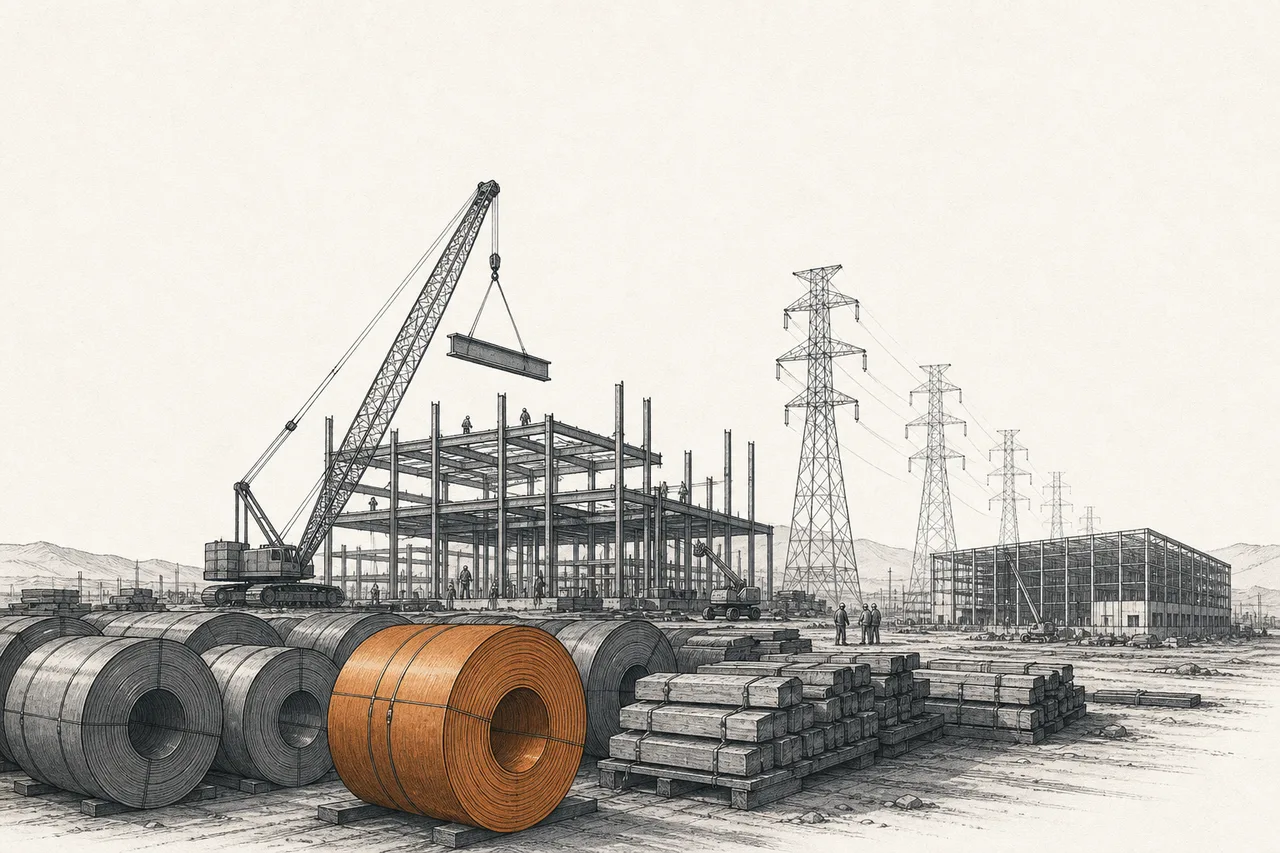
ลองนึกถึงของที่อยู่รอบตัวคุณตอนนี้ — ตัวอาคาร เสาไฟ สะพาน ตัวถังรถ โครงเครื่องจักร ท่อน้ำ เกือบทุกชิ้นทำจากวัสดุไม่กี่ตัวที่ราคาถูก หนัก และผลิตเป็นล้านๆ ตัน นั่นแหละคือ “โลหะโครงสร้างปริมาณมาก” (bulk & structural metals) — หลักๆ คือ เหล็ก (steel) และ อะลูมิเนียม (aluminum) บวกโลหะผสมโครงสร้างอย่างไทเทเนียมและเหล็กกล้าพิเศษ
ของพวกนี้ตรงข้ามกับ “แร่หายาก” โดยสิ้นเชิง มันไม่ได้ขาดแคลน ไม่ได้หายาก โลกผลิตเหล็กปีละเกือบ 1,900 ล้านตัน และอะลูมิเนียมอีกหลายสิบล้านตัน เป็นสินค้ามาตรฐานที่ใครๆ ก็ทำได้ จึงแข่งกันที่ ราคาและต้นทุน ล้วนๆ — เป็นธุรกิจ “โภคภัณฑ์” ที่กำไรเหวี่ยงขึ้นลงตามรอบเศรษฐกิจอย่างรุนแรง
แล้วทำไม node นี้ถึงมาอยู่ใต้เมกะเทรนด์ วัตถุดิบสำคัญ (Critical Materials & Supply Chain)? นิยามของมันตอบไว้ตรงๆ: ของพวกนี้ไม่ได้ถูก re-rate (ตีมูลค่าใหม่) เพราะ “ความขาดแคลนของแร่” เหมือนทองแดงหรือลิเทียม แต่ถูกตีมูลค่าใหม่เพราะ นโยบาย — โดยเฉพาะ การย้ายฐานการผลิตกลับประเทศ (reshoring) และ กำแพงภาษี Section 232 ของสหรัฐฯ นี่คือเรื่องของ “โลหะเก่าที่ได้เรื่องเล่าใหม่” ไม่ใช่ “แร่ใหม่ที่ขาดตลาด”
การย้ายฐานการผลิตที่เคยไปอยู่ต่างประเทศ (เช่น จีน) กลับมาในประเทศตัวเองหรือประเทศพันธมิตร เพื่อความมั่นคงของห่วงโซ่อุปทาน เมื่อโรงงาน โรงไฟฟ้า และโครงสร้างพื้นฐานถูกสร้างใหม่ในประเทศ มันก็ต้องใช้ เหล็กและอะลูมิเนียมจำนวนมหาศาล — และอยากใช้ของที่ผลิตในประเทศด้วย นี่คือหัวใจของ “เรื่องเล่าใหม่” ของโลหะกลุ่มนี้
02ทำไม “ของน่าเบื่อ” ถึงกลับมาสำคัญ
จุดเริ่มต้นของเรื่องคือข้อเท็จจริงที่ฟังดูน่าหดหู่สำหรับผู้ผลิตตะวันตก: จีนครองตลาดนี้แทบเบ็ดเสร็จ ปี 2025 จีนผลิตเหล็กราว 961 ล้านตัน คิดเป็น ~52% ของทั้งโลก และผลิตอะลูมิเนียมราว 45 ล้านตัน คิดเป็น ~58% ของโลก จีนมีประชากร ~18% ของโลก แต่ผลิตเหล็ก อะลูมิเนียม และทองแดงราวครึ่งหนึ่งของทั้งโลก
ในโลกแบบเดิม นี่จบเกม — ตะวันตกแข่งต้นทุนกับจีนไม่ได้ แต่แล้วสามแรงก็มาบรรจบกันและพลิกสมการ:
(1) กำแพงภาษี. เดือนมิถุนายน 2025 สหรัฐฯ ขึ้นภาษีนำเข้าเหล็กและอะลูมิเนียมตามมาตรา Section 232 เป็น 50% (มีผล 4 มิ.ย. 2025) ภาษีระดับนี้ดันราคาเหล็กนำเข้าให้แพงจนคู่แข่งต่างชาติแทบขายในสหรัฐฯ ไม่ได้ ทำให้ผู้ผลิตในประเทศได้ “ตลาดในบ้าน” ที่มีวินัยราคาและกำไรดีขึ้นมาก
(2) การสร้างครั้งมโหฬาร. reshoring โรงงาน (โรงงาน EV, โรงงานชิป), การขยาย กริดและสายส่งไฟฟ้า และการบูม ดาต้าเซ็นเตอร์ AI ล้วนกินเหล็กและอะลูมิเนียมมหาศาล แค่ในปี 2025 บริษัทไฟฟ้าสหรัฐฯ รับคำขอเชื่อมต่อกริดจากดาต้าเซ็นเตอร์รวมกันกว่า 700 กิกะวัตต์ — มากกว่าไฟฟ้าที่ทั้งสหรัฐฯ ใช้ทั้งปี 2023 (477 GW) เสียอีก ดีมานด์ไฟฟ้าสหรัฐฯ คาดโต +17% ภายในปี 2030
(3) ความมั่นคง. หลังบทเรียนโควิดและความตึงเครียดทางภูมิรัฐศาสตร์ รัฐบาลตะวันตกอยากให้ “วัสดุพื้นฐานของชาติ” ผลิตในประเทศ ไม่ใช่พึ่งคู่แข่ง — เหล็กและอะลูมิเนียมจึงถูกมองเป็นเรื่องความมั่นคง ไม่ใช่แค่โภคภัณฑ์
ผลที่ตามมาเห็นชัดในงบการเงิน ปี 2025 Steel Dynamics ทำอัตรากำไร EBITDA ได้ถึง 25% และเดินเครื่องที่ 86% ของกำลังผลิต สูงกว่าค่าเฉลี่ยอุตสาหกรรมเหล็กสหรัฐฯ ที่ 77% — เพราะภาษีปิดประตูคู่แข่งนำเข้า ผู้ผลิตในประเทศจึงมีวินัยราคาและมาร์จิ้นที่ดี
03มันทำงานยังไง — จากแร่สู่โครงสร้าง
เพื่อเข้าใจว่าทำไม “นโยบายในประเทศ” ถึงสำคัญกับโลหะกลุ่มนี้ ต้องเห็นภาพการไหลของมันก่อน เส้นทางของเหล็กและอะลูมิเนียมไม่ได้จบที่โรงถลุง — มันไหลเข้าไปเป็น “โครงกระดูก” ของทุกอย่างที่เมกะเทรนด์อื่นกำลังสร้าง
เทรนด์นี้แตกเป็นสี่ด่านที่ต่อกันเป็นสายพาน: วัตถุดิบตั้งต้น — แร่เหล็ก บอกไซต์ และถ่านโค้ก ที่ถูกขุดขึ้นมาก่อน → การถลุงและหลอมโลหะขั้นต้น ที่เปลี่ยนแร่เป็นเหล็กและอะลูมิเนียมดิบ → การแปรรูปและขึ้นรูปเป็นผลิตภัณฑ์โครงสร้าง อย่างคาน เหล็กเส้น และโปรไฟล์ ก่อนถึงหน้างานจริง และมีสายลัดที่วิ่งขนานคือ การรีไซเคิลเศษโลหะ ที่ป้อนเตาอาร์กไฟฟ้าโดยไม่ต้องขุดแร่ใหม่ — บทเรียนนี้เป็นภาพรวม ส่วนรายละเอียดเจาะลึกของแต่ละด่านอยู่ในบทเรียนย่อยทั้งสี่
จุดที่ต้องเข้าใจคือ “ความเข้มข้นของโลหะ” (metal intensity) ของสิ่งที่กำลังถูกสร้าง สูงกว่าที่คนคิด ดาต้าเซ็นเตอร์ยุค AI ไม่ใช่แค่ตึกใส่เซิร์ฟเวอร์ — มันต้องการโครงเหล็กหนัก ระบบไฟฟ้าขนาดใหญ่ และระบบระบายความร้อนที่กินโลหะมาก ยิ่งสัดส่วนดาต้าเซ็นเตอร์เฉพาะทาง AI เพิ่มจาก ~25% วันนี้เป็นกว่า 60% ในปี 2035 ความเข้มข้นของโลหะต่อตึกก็ยิ่งสูงขึ้น
ฝั่งอะลูมิเนียมก็มีเรื่องเล่าเชิงโครงสร้างของตัวเอง — รถ EV ใช้อะลูมิเนียมมากกว่ารถน้ำมันราว 60–80 กก./คัน (ตัวถัง กล่องแบตเตอรี่ มอเตอร์) ทำให้ดีมานด์อะลูมิเนียมจาก EV คาดพุ่งแตะเกือบ 10 ล้านตัน/ปีภายในปี 2030 ส่วนสายส่งไฟฟ้าก็ใช้อะลูมิเนียมเป็นตัวนำหลัก
04มันอยู่ตรงไหนในแผนที่วัตถุดิบ
node นี้เป็นสาขาย่อยของเมกะเทรนด์ วัตถุดิบสำคัญ (Critical Materials & Supply Chain) แต่มัน “ต่างพันธุ์” จากพี่น้องในกลุ่มอย่างชัดเจน — และความต่างนี้คือกุญแจที่จะเข้าใจมัน
พี่น้องส่วนใหญ่ใน Critical Materials ถูกขับด้วย ความขาดแคลนของแร่ เช่น ทองแดง (Copper) ที่ดีมานด์ไฟฟ้าทำให้ขุดไม่ทันใช้, แร่หายากสำหรับแม่เหล็ก, หรือลิเทียมสำหรับแบตเตอรี่ ของพวกนี้เรื่องเล่าคือ “จะมีพอไหม”
แต่ Bulk & Structural Metals ต่างออกไป — เหล็กและอะลูมิเนียม ไม่ได้ขาด มันล้นด้วยซ้ำ (จีนผลิตเกินความต้องการมหาศาล) เรื่องเล่าของมันจึงไม่ใช่ “ความขาดของแร่” แต่เป็น “ใครได้สิทธิ์ผลิตและขายในตลาดไหน” ซึ่งถูกกำหนดด้วยภาษี นโยบาย และความมั่นคงของชาติ พูดง่ายๆ: ของพี่น้องคือเกม ธรณีวิทยา ส่วนของมันคือเกม ภูมิรัฐศาสตร์และนโยบาย
ในฝั่ง “ปลายทาง” node นี้คือผู้จัดส่งโครงสร้างพื้นฐานให้เมกะเทรนด์อื่นเกือบทั้งระบบ:
- ป้อน กริด & สายส่ง (Grid & Transmission): เสาส่งไฟ หม้อแปลง โครงสถานีไฟฟ้า ล้วนเป็นเหล็กและอะลูมิเนียม — และตอนนี้ขาดแคลนหม้อแปลงกับท่อเหล็กจนกลายเป็นคอขวดของการต่อกริด
- ป้อน ดาต้าเซ็นเตอร์ AI: โครงอาคาร ระบบไฟ ระบบระบายความร้อน — บูม AI = บูมเหล็กโครงสร้างทางอ้อม
- ป้อน ห่วงโซ่อุปทานอธิปไตย & reshoring เชิงยุทธศาสตร์ (Sovereign Supply): เรือรบ รถถัง ตัวถังอากาศยานต้องใช้เหล็กพิเศษและไทเทเนียมที่ผลิตในประเทศได้ — ความมั่นคงทำให้รัฐอยากอุ้มผู้ผลิตในชาติ
- คู่ขนานกับ ทองแดง (Copper): งานก่อสร้าง/กริดเดียวกันที่ดูดทองแดง ก็ดูดเหล็กและอะลูมิเนียม — แต่ทองแดงเล่าเรื่อง “ขาด” ส่วนเหล็กเล่าเรื่อง “นโยบาย”
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
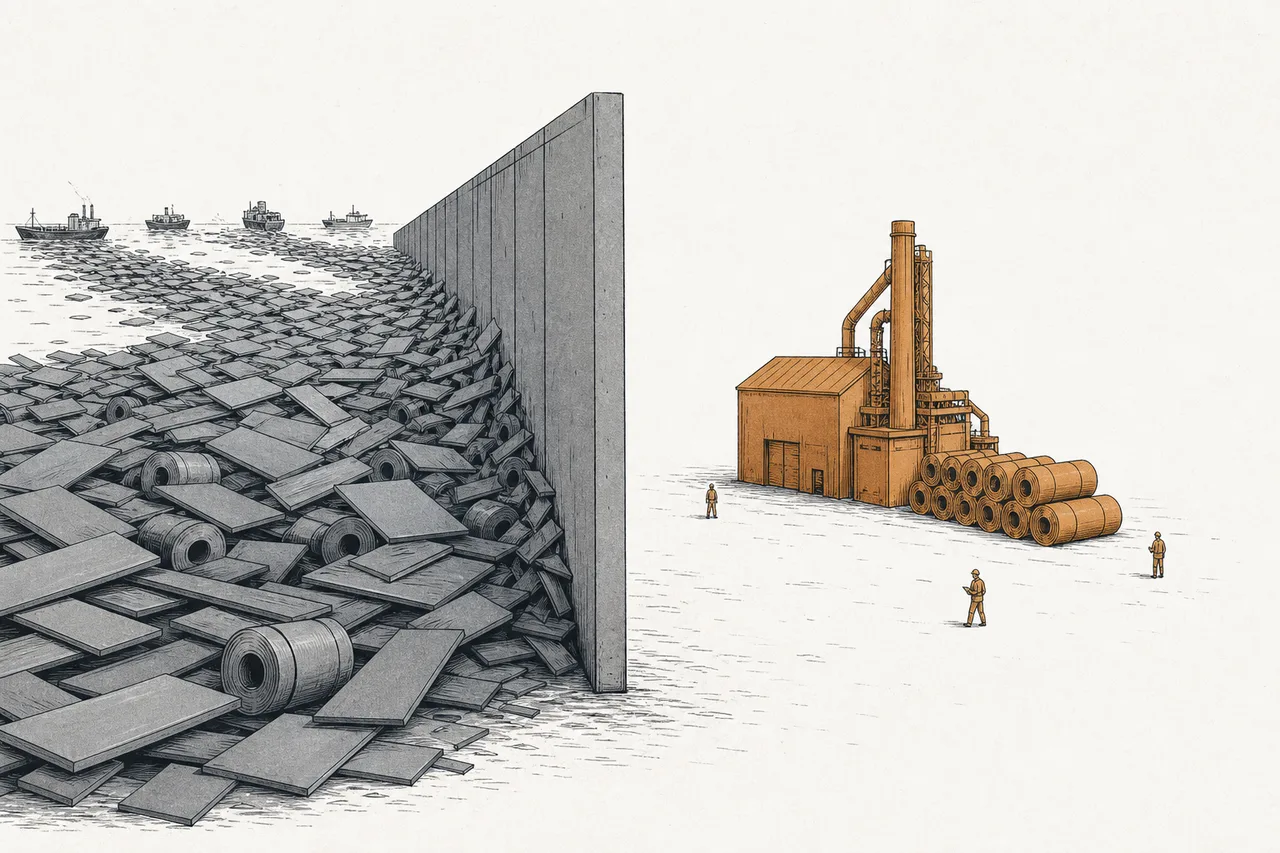
ภาพปี 2025–2026 มีสองด้านที่ตรงข้ามกันชัดเจน ฝั่งสหรัฐฯ ผู้ผลิตเหล็กในประเทศกำลังอยู่ในช่วงดี ภาษี 50% ทำให้ราคาเหล็กในประเทศสูงกว่าตลาดโลก ผู้ผลิตเดินเครื่องเต็มกำลัง และเร่งลงทุนสร้างโรงงานใหม่เพื่อรับดีมานด์ reshoring/ดาต้าเซ็นเตอร์
แต่ ฝั่งตลาดโลก กลับตึงเครียด ปี 2025 จีนส่งออกเหล็กทำสถิติสูงสุดที่ 131 ล้านตัน (เพราะดีมานด์ในประเทศจีนเองหดตัว ~6.5%) OECD ประเมินว่ากำลังการผลิตส่วนเกินของโลกพุ่งทำสถิติ และจะเพิ่มจาก 640 ล้านตันในปี 2025 เป็น 745 ล้านตันในปี 2028 นั่นคือ “ดาบสองคม” ของเทรนด์นี้: ในบ้านอเมริกาของแพงและกำไรดีเพราะกำแพงภาษี แต่กำแพงเดียวกันก็ผลักเหล็กล้นโลกไปทุบราคาในตลาดอื่น
ผู้เล่นตัวจริงในเทรนด์นี้แบ่งเป็นสองโลก: ผู้ผลิตในประเทศที่ได้อานิสงส์กำแพงภาษี (อเมริกาเป็นพระเอก) กับ ยักษ์ระดับโลกและจีน ที่กำหนดราคาพื้นฐานของทั้งตลาด
06เหล็กเขียว (green steel)
มีอีกหนึ่ง “เรื่องเล่าใหม่” ที่ซ้อนทับเข้ามา — และมันสำคัญกว่าที่หลายคนคิด เพราะการทำเหล็กเป็นหนึ่งในกระบวนการที่สกปรกที่สุดในโลก อุตสาหกรรมเหล็กปล่อย CO₂ คิดเป็น ~7–9% ของการปล่อยทั้งโลก สาเหตุคือวิธีดั้งเดิม (เตาถลุงพร้อมถ่านโค้ก) ใช้ถ่านหินเผาแร่เหล็ก ปล่อยคาร์บอนกว่า 2,000 กก. ต่อเหล็กหนึ่งตัน
ทางออกที่กำลังมาแรงคือ “H2-DRI” — ใช้ ไฮโดรเจนเขียว (ไฮโดรเจนที่ผลิตจากไฟฟ้าสะอาด) แทนถ่านหินในการ “ดึงออกซิเจน” ออกจากแร่เหล็ก แล้วหลอมด้วยเตาอาร์กไฟฟ้าที่ใช้ไฟสะอาด วิธีนี้ลดคาร์บอนจากกว่า 2,000 กก. เหลือ ต่ำกว่า 400 กก. ต่อตัน
“ส่วนต่างราคาที่ของสะอาดแพงกว่าของปกติ” วันนี้เหล็กเขียวแพงกว่าเหล็กธรรมดาราว 40% ฟังดูเยอะ แต่เพราะเหล็กเป็นแค่ส่วนเล็กของต้นทุนสินค้าปลายทาง green premium จึงทำให้ราคา รถ EV หนึ่งคันแพงขึ้นเพียง ~1% เท่านั้น — นี่คือเหตุผลที่ค่ายรถและบริษัทเทคยอมจ่ายเพื่อตัวเลขคาร์บอนที่ดีขึ้น และทำให้เหล็กเขียวมี “ตลาดพรีเมียม” จริงๆ ไม่ใช่แค่ฝัน
เรื่องนี้สำคัญต่อ node เพราะมันเปิดช่องให้ผู้ผลิตตะวันตก “ขายของแพงได้อย่างมีเหตุผล” ผู้ผลิตที่ใช้ EAF อยู่แล้วอย่าง Nucor และ Steel Dynamics มีคาร์บอนต่อตันต่ำกว่าโรงเหล็กถ่านโค้กของจีนมากอยู่แล้ว ส่วนยักษ์อย่าง ArcelorMittal ก็เป็นหัวหอกโครงการ H2-DRI ในยุโรป โครงการเหล็กเขียวบุกเบิกอย่างโรงงานในสวีเดนเริ่มเดินเครื่องตั้งแต่ปี 2025 — “เหล็กสะอาดที่ผลิตในบ้าน” กลายเป็นจุดขายที่กำแพงภาษีอย่างเดียวให้ไม่ได้
07อนาคตข้างหน้า
ทิศทางแรกคือ “ซูเปอร์ไซเคิลของการก่อสร้าง” ถ้าการ reshoring โรงงาน การขยายกริด และการบูมดาต้าเซ็นเตอร์ดำเนินต่อไปตามแผน ดีมานด์เหล็ก/อะลูมิเนียมในประเทศตะวันตกจะแข็งแรงนานหลายปี ผู้ผลิตในประเทศจึงเร่งลงทุนเพิ่มกำลังผลิต (อย่างโรงเหล็กใหม่ของ Nucor) เพื่อจับดีมานด์ก้อนนี้ก่อนใคร
ทิศทางที่สองคือ “กำแพงภาษีจะอยู่ถาวรแค่ไหน” ทั้งกำไรและการลงทุนของผู้ผลิตในประเทศตอนนี้ผูกกับภาษี 50% อย่างแยกไม่ออก ถ้าภาษีถูกลด ผ่อนปรน หรือมีข้อยกเว้นให้ประเทศพันธมิตรมากขึ้น สมการกำไรก็เปลี่ยนทันที นี่คือตัวแปรเชิงนโยบายที่ชี้ชะตามากกว่าตัวแปรตลาด — และเป็นสิ่งที่คาดเดายาก
ทิศทางที่สามคือ “เหล็กเขียวจะกลายเป็นมาตรฐาน” เมื่อกฎเรื่องคาร์บอน (เช่น มาตรการปรับคาร์บอนข้ามพรมแดนของยุโรป) เข้มขึ้น ของที่ผลิตด้วยถ่านหินจะถูกเก็บค่าคาร์บอนเพิ่ม ทำให้ข้อได้เปรียบของผู้ผลิตคาร์บอนต่ำ (EAF/H2-DRI) เด่นขึ้น — เป็นแรงที่ค่อยๆ เอียงสนามให้ผู้ผลิตสะอาด แต่ใช้เวลาเป็นทศวรรษ
08ความท้าทายและความเสี่ยง
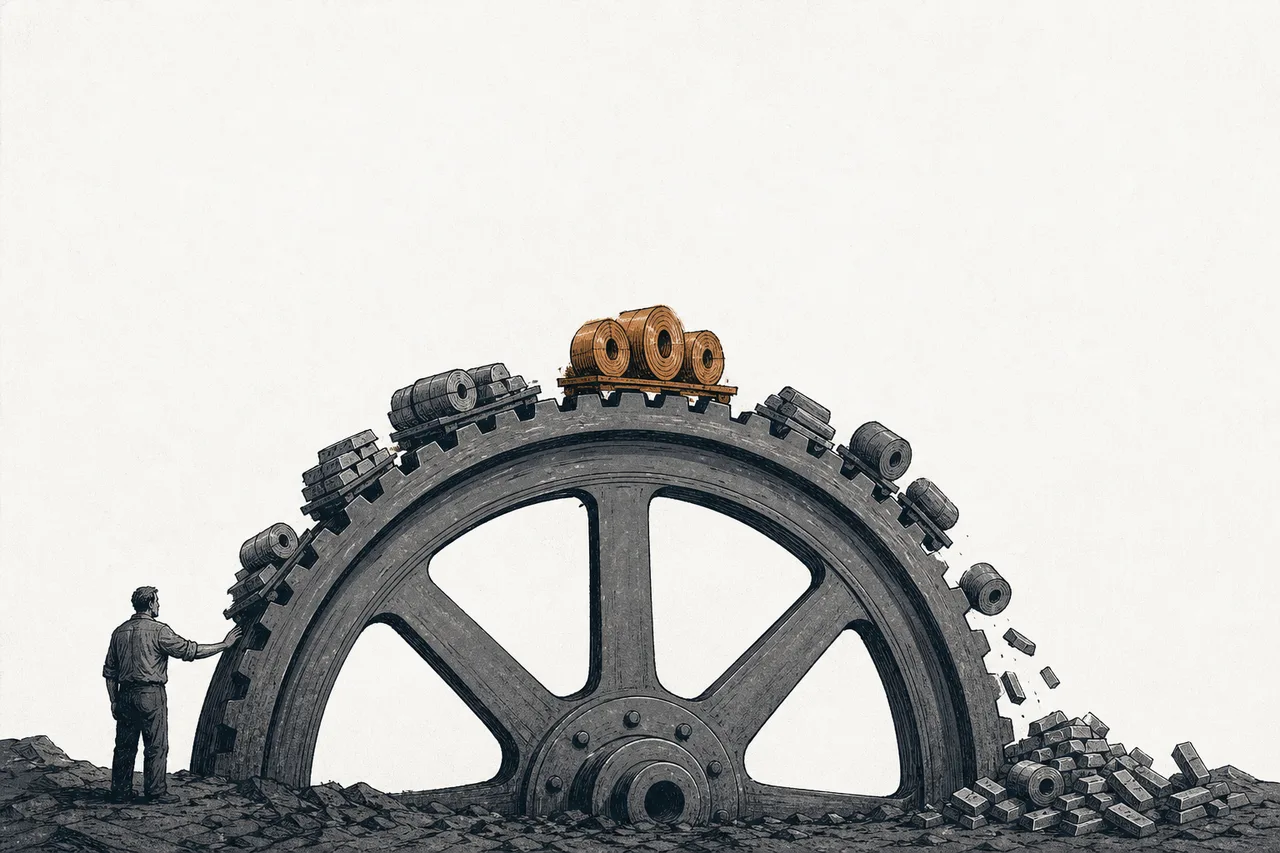
ความเสี่ยงข้อแรกและฝังลึกที่สุดคือ “วัฏจักร (deep cyclicality)” นี่คือธุรกิจที่กำไรเหวี่ยงตามรอบเศรษฐกิจอย่างรุนแรง ช่วงก่อสร้างบูมก็กำไรท่วม ช่วงเศรษฐกิจชะลอก็ขายต่ำกว่าต้นทุนได้ เรื่องเล่า reshoring ทำให้ดีมานด์ “มีพื้น” มากขึ้น แต่ไม่ได้ลบวัฏจักรทิ้ง — การลงทุนในกลุ่มนี้จึงต้องดูจังหวะรอบให้เป็น ไม่ใช่ซื้อตอนข่าวดีและกำไรพีคสุด
ความเสี่ยงข้อสองคือ “ของล้นจากจีน (China overcapacity)” ตราบใดที่จีนยังมีกำลังผลิตส่วนเกินมหาศาล (โลกจะมีส่วนเกินแตะ 745 ล้านตันในปี 2028) และยังอุดหนุนผู้ผลิตในประเทศหนัก เหล็กราคาถูกก็จะไหลทะลักหาตลาดที่ไม่มีกำแพงกั้น กดราคาโลกให้ต่ำเรื้อรัง กำแพงภาษีปกป้องได้แค่ตลาดในบ้าน ไม่ได้แก้ปัญหาของล้นระดับโลก
ความเสี่ยงข้อสามคือ “พึ่งพากำแพงภาษี (tariff dependence)” กำไรงามของผู้ผลิตอเมริกันส่วนใหญ่มาจากภาษี 50% ที่เป็น การตัดสินใจทางการเมือง ไม่ใช่ความได้เปรียบเชิงโครงสร้างที่ถาวร เปลี่ยนรัฐบาล เปลี่ยนข้อตกลงการค้า หรือมีข้อยกเว้นเพิ่ม กำไรก็อาจหดได้เร็ว — นี่เป็นความเสี่ยงที่ตลาดมักประเมินต่ำไป
ความเสี่ยงข้อสี่คือ “ต้นทุนพลังงาน” โดยเฉพาะอะลูมิเนียมที่การถลุงกินไฟมหาศาล (มักเรียกว่า “ไฟฟ้าแข็งตัว”) เมื่อค่าไฟพุ่ง — ซึ่งกำลังเกิดเพราะดาต้าเซ็นเตอร์แย่งไฟ — ต้นทุนผู้ผลิตอะลูมิเนียมก็พุ่งตาม กลายเป็นความย้อนแย้ง: ตัวการที่สร้างดีมานด์ (AI/ดาต้าเซ็นเตอร์) ก็เป็นตัวการที่ดันต้นทุนพลังงานของผู้ผลิตเองด้วย
สรุปสั้นๆ: เหล็กและอะลูมิเนียมคือวัสดุที่น่าเบื่อที่สุด แต่จู่ๆ ก็กลายเป็นโครงกระดูกของบูมรอบใหม่ — โรงงานที่ย้ายกลับบ้าน กริดที่ต้องขยาย และดาต้าเซ็นเตอร์ AI ที่ผุดขึ้นทุกหนแห่ง สิ่งที่ทำให้มันน่าสนใจไม่ใช่ “แร่ขาด” แต่คือ “นโยบายเลือกข้าง” — และนั่นคือทั้งเสน่ห์และความเปราะบางของมันในเวลาเดียวกัน