Megatrend · Critical Materials
โลกทั้งใบถูกหลอมออกมาจากเตาไม่กี่ชนิด — และเตาพวกนี้ปล่อยคาร์บอนมากที่สุดในโลก
ตึก สะพาน รถ กริดไฟ ดาต้าเซ็นเตอร์ เกือบทุกอย่างเริ่มจากของสองอย่าง: เหล็กที่หลอมออกจากแร่ในเตาถลุง กับอะลูมิเนียมที่ “แยกออกมาด้วยไฟฟ้า” ปีหนึ่งโลกทำเหล็กเกือบ 1,900 ล้านตัน และอะลูมิเนียมอีกราว 72 ล้านตัน — แต่ขั้นตอน “หลอม” นี้เองที่ปล่อยคาร์บอนราว 8% ของทั้งโลก และกินไฟมากกว่าหลายประเทศรวมกัน บทเรียนนี้จะพาไปดูว่าโลหะพื้นฐานที่สุดของอารยธรรมถูกทำขึ้นมายังไง ทำไมจีนคุมการหลอมไว้กว่าครึ่งโลก และทำไม “การเปลี่ยนเตา” กำลังกลายเป็นสมรภูมิใหญ่ที่สุดของอุตสาหกรรมหนัก
01การถลุงและหลอมโลหะขั้นต้นคืออะไร
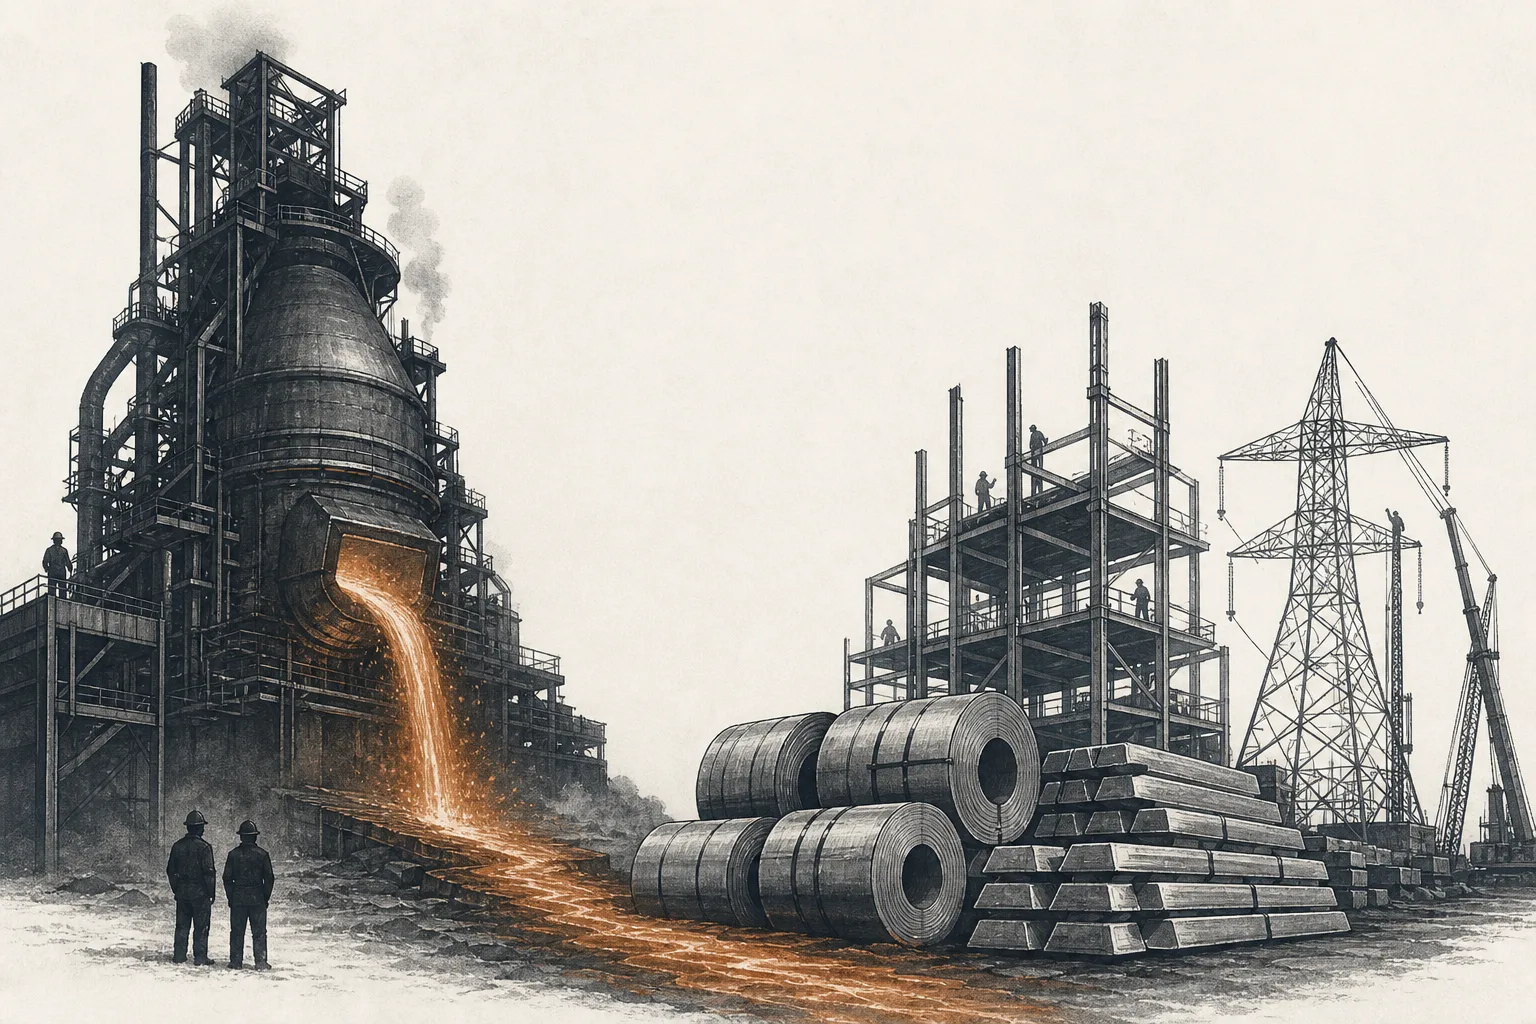
ลองมองไปรอบตัว — ตึก เสาไฟ ตัวถังรถ โครงเครื่องจักร กระป๋องน้ำอัดลม ปีกเครื่องบิน เกือบทุกชิ้นทำจากโลหะสองตัวที่ราคาถูก แข็งแรง และผลิตกันเป็นพันล้านตัน นั่นคือ เหล็ก (steel) และ อะลูมิเนียม (aluminum) แต่ทั้งคู่ไม่ได้ผุดขึ้นมาจากพื้นดินในรูปโลหะพร้อมใช้ — มันซ่อนอยู่ในหินในรูป “ออกไซด์” ที่ต้องใช้พลังงานมหาศาลดึงออกซิเจนออก จึงจะได้โลหะจริง
คนที่ทำหน้าที่นี้คือ ผู้ผลิตโลหะขั้นต้น (primary metal producers) — โรงถลุงเหล็กและโรงหลอมอะลูมิเนียมที่เปลี่ยน “แร่หรือเศษโลหะ” ให้เป็น “เหล็กกล้าดิบ (crude steel)” และ “อะลูมิเนียมแท่ง (primary aluminium)” ที่โรงงานทั่วโลกเอาไปรีด ตัด ขึ้นรูปต่อได้จริง นี่คือขั้น ต้นน้ำ-กลางน้ำ ที่หนักที่สุด ใช้ทุนสูงที่สุด และปล่อยคาร์บอนมากที่สุดของห่วงโซ่โลหะโครงสร้าง
Smelting (ถลุง/หลอม) = ใช้ความร้อนหรือไฟฟ้าดึงออกซิเจนออกจากแร่ ให้เหลือแต่โลหะ · Crude steel (เหล็กกล้าดิบ) = เหล็กที่หลอมได้ ก่อนนำไปรีดเป็นแผ่น/เส้น · Primary (ขั้นต้น) = ทำจากแร่ใหม่ ใช้พลังงานสูงมาก · Secondary (ทุติยภูมิ) = หลอมจากเศษโลหะรีไซเคิล ใช้พลังงานน้อยกว่าหลายเท่า
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้คือ หัวใจ ของสาขา Bulk & Structural Metals ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันรับวัตถุดิบมาจากด่านต้นน้ำ (Iron Ore, Bauxite & Metallurgical Inputs) แล้วส่งโลหะดิบต่อให้ด่านปลายน้ำ (Structural Products & Fabrication) ไปขึ้นรูปเป็นชิ้นงาน
02ทำไมมันคือฐานรากของทุกเมกะเทรนด์
ตัวเลขแรกบอกทุกอย่าง: ปีหนึ่งโลกผลิตเหล็กกล้าดิบเกือบ 1,900 ล้านตัน และอะลูมิเนียมขั้นต้นราว 72 ล้านตัน ไม่มีวัสดุที่มนุษย์สร้างขึ้นชนิดไหนถูกผลิตในปริมาณใกล้เคียงนี้เลย — พลาสติกทั้งโลกรวมกันยังไม่ถึงครึ่งของเหล็ก เหล็กหนึ่งตันราคาไม่กี่ร้อยดอลลาร์ แต่เพราะมันคือ “โครงกระดูก” ของทุกอย่าง ปริมาณมหาศาลจึงกลายเป็นอุตสาหกรรมมูลค่าหลายล้านล้านดอลลาร์
แต่เรื่องที่คนพลาดคือ การผลิตกระจุกตัวอยู่ในมือจีนอย่างน่าตกใจ จีนมีประชากรราว 18% ของโลก แต่หลอมเหล็กราว 54% และอะลูมิเนียมราว 58% ของทั้งโลก พูดง่ายๆ คือ “ของแข็ง” ที่ค้ำอารยธรรมสมัยใหม่กว่าครึ่ง ออกมาจากเตาในประเทศเดียว
ทำไมเรื่องนี้สำคัญขึ้นเรื่อยๆ? เพราะดีมานด์กำลังถูกจุดจากเมกะเทรนด์แห่งยุคทุกตัวพร้อมกัน — AI และ ดาต้าเซ็นเตอร์ ต้องการโครงเหล็กและระบบไฟมหาศาล, การเปลี่ยนผ่านพลังงาน ต้องการเสาส่งและสายไฟอะลูมิเนียม, รถ EV ใช้อะลูมิเนียมมากกว่ารถน้ำมัน 60–80 กก./คัน และ การป้องกันประเทศ ต้องการเหล็กพิเศษที่ผลิตในบ้านได้ ทุกเส้นทางวิ่งกลับมาที่คำถามเดียว: “ใครหลอมโลหะให้เรา”
03มันทำงานยังไง (เตาเหล็ก vs อ่างไฟฟ้าอะลูมิเนียม)
โลหะสองตัวนี้ถูกทำขึ้นด้วยฟิสิกส์คนละแบบ และความต่างนี้เองที่กำหนดว่า “ใครปล่อยคาร์บอนเท่าไร” เริ่มที่เหล็กก่อน มันมีสอง “เส้นทาง” ให้เลือก และสองเส้นทางนี้คือหัวใจของสงครามคาร์บอนทั้งหมด
เส้นทางเก่าคือ เตาถลุงพร้อมเตาออกซิเจน (BF-BOF): เอาแร่เหล็กมาเผากับ “ถ่านโค้ก” (ถ่านหินอบ) ในเตาถลุงยักษ์ ถ่านทำหน้าที่ดึงออกซิเจนออกจากแร่ แต่ตัวมันเองก็กลายเป็น CO₂ ลอยออกไป — วิธีนี้ปล่อยคาร์บอนราว 1,850–2,000 กก. ต่อเหล็กหนึ่งตัน ส่วนเส้นทางใหม่คือ เตาอาร์กไฟฟ้า (EAF): เอา “เศษเหล็ก” มาหลอมใหม่ด้วยไฟฟ้าล้วนๆ ไม่ต้องเผาถ่าน คาร์บอนต่ำกว่าหลายเท่า จุดสำคัญคือวันนี้โลกยังทำเหล็กด้วยเส้นทางถ่านหินถึง 73% — นี่คือต้นตอของ 8% CO₂ ทั้งโลก
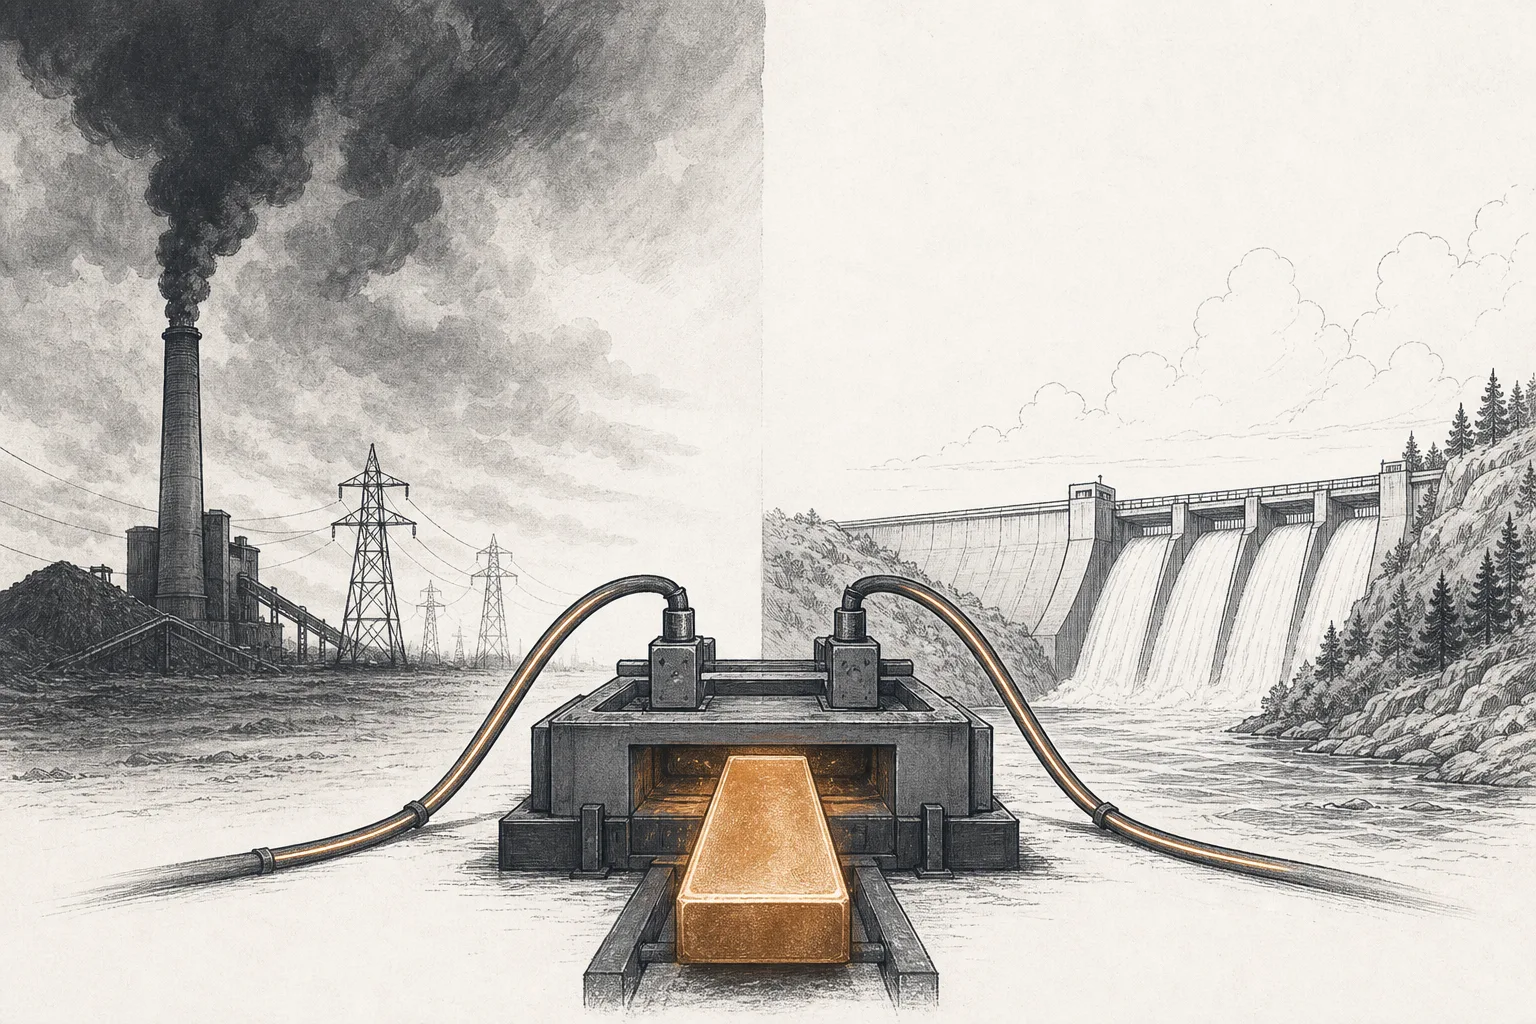
อะลูมิเนียมเล่นคนละเกม — มันไม่ได้ “ถลุงด้วยความร้อน” แต่ถูก “แยกออกด้วยไฟฟ้า” ผ่านกระบวนการชื่อ Hall-Héroult เอาผงอะลูมินา (Al₂O₃ ที่สกัดจากแร่บอกไซต์) มาละลายในอ่างเกลือหลอมเหลว (cryolite) ที่ร้อนราว 960°C แล้วปล่อยกระแสไฟฟ้าแรงสูงผ่าน กระแสจะแยกอะลูมิเนียมบริสุทธิ์ให้จมลงก้นอ่าง ปัญหาคือมัน กินไฟมหาศาล — ราว 13–14 เมกะวัตต์-ชั่วโมงต่อโลหะ 1 ตัน ทั้งโลกใช้ไฟกับการหลอมอะลูมิเนียมรวมกันกว่า 900 TWh/ปี มากกว่าไฟที่ทั้งประเทศเยอรมนีใช้ทั้งปี คนในวงการจึงเรียกอะลูมิเนียมว่า “ไฟฟ้าที่แข็งตัว” (solidified electricity)
นี่คือความลับที่ตามมา: เพราะอะลูมิเนียมคือไฟฟ้าที่แข็งตัว คาร์บอนของมันขึ้นกับ “ปลั๊ก” ล้วนๆ อะลูมิเนียมที่หลอมด้วยไฟจากเขื่อนพลังน้ำปล่อยคาร์บอนราว 10 ตัน/ตัน แต่ถ้าหลอมด้วยไฟจากถ่านหิน (แบบที่จีนส่วนใหญ่ทำ) พุ่งไปถึงราว 30 ตัน/ตัน — โลหะตัวเดียวกันเป๊ะ แต่รอยเท้าคาร์บอนต่างกัน 3 เท่า
04มันเชื่อมกับอะไรบ้าง
การหลอมโลหะขั้นต้นเป็น “ตรงกลาง” ของห่วงโซ่โลหะโครงสร้าง จึงต่อกับทุกด่านรอบตัว ต้นทางคือ Iron Ore, Bauxite & Metallurgical Inputs ที่ป้อนแร่เหล็ก บอกไซต์ และอะลูมินาให้ ปลายทางคือ Structural Products & Fabrication ที่รับโลหะดิบไปรีดเป็นแผ่น เส้น ท่อ และโครงสร้าง
แต่ตัวที่กำลังสำคัญขึ้นเรื่อยๆ คือ “ทางลัด” ที่วิ่งขนานกัน — Metal Recycling & Scrap Processing เพราะการหลอมเศษเหล็ก/เศษอะลูมิเนียมใช้พลังงานน้อยกว่าการทำจากแร่มาก (อะลูมิเนียมรีไซเคิลใช้ไฟเพียง ~5% ของการทำจากบอกไซต์) เศษโลหะจึงเป็น “วัตถุดิบคาร์บอนต่ำ” ที่ป้อนเตาอาร์กไฟฟ้าโดยตรง ใครมีเศษเยอะ ได้เปรียบทั้งต้นทุนและคาร์บอน
ที่สำคัญกว่าคือ “ปากที่รอกิน” ปลายทาง โลหะดิบพวกนี้คือฐานรากของเมกะเทรนด์แห่งยุคแทบทุกตัว — มันไป Energy Transition & Power Demand (เสาส่ง กังหันลม โครงสถานีไฟ), ไป Electrification & Mobility (ตัวถังและมอเตอร์ EV), ไป AI และ Cloud & Digital Infrastructure (โครงเหล็กและระบบไฟของดาต้าเซ็นเตอร์), และไป Defense & Geopolitical Fragmentation (เหล็กพิเศษสำหรับยุทโธปกรณ์) พูดได้ว่าถ้าเตาหลอมสะดุด เมกะเทรนด์เหล่านี้สะดุดตาม
05ตอนนี้ไปถึงไหนแล้ว (ของล้น + กำแพงภาษี)
ภาพปี 2025–2026 มีสองด้านที่ตรงข้ามกันชัดเจน ด้านแรกคือ ของล้นระดับโลก ดีมานด์เหล็กในจีนเองหดตัวจากวิกฤตอสังหาฯ ทำให้จีนอัดเหล็กส่วนเกินออกส่งออกทำสถิติ OECD ประเมินว่ากำลังผลิตส่วนเกินของโลกจะพุ่งจากราว 640 ล้านตันในปี 2025 ไปแตะ 745 ล้านตันในปี 2028 — เหล็กราคาถูกไหลทะลักกดราคาทั่วโลก ฝั่งอะลูมิเนียม จีนก็ชนเพดานกำลังผลิตที่รัฐตั้งไว้ที่ 45 ล้านตัน/ปี (ตั้งไว้ตั้งแต่ปี 2017) โดยปี 2025 ผลิตได้ 45.02 ล้านตัน แตะเพดานพอดี
ด้านที่สองคือ กำแพงภาษี เดือนมิถุนายน 2025 สหรัฐฯ ขึ้นภาษีนำเข้าเหล็กและอะลูมิเนียมตามมาตรา Section 232 เป็น 50% (ยกเว้นอังกฤษที่ 25%) ภาษีระดับนี้แทบปิดประตูของนำเข้า ทำให้ผู้ผลิตในสหรัฐฯ ได้ “ตลาดในบ้าน” ที่ตั้งราคาและทำกำไรได้ดีขึ้นมาก นี่คือ “ดาบสองคม” ของเทรนด์: ในอเมริกาของแพงและกำไรงามเพราะกำแพงภาษี แต่กำแพงเดียวกันก็ผลักของล้นไปทุบราคาในตลาดอื่นหนักขึ้น
ผู้เล่นตัวจริงจึงแบ่งเป็นหลายขั้ว ด้านเหล็ก ยักษ์ที่สุดคือ China Baowu (รัฐจีน) ที่ผลิตราว 131 ล้านตันในปี 2024 — มากกว่าทั้งประเทศญี่ปุ่นรวมกัน รองลงมาคือ ArcelorMittal (~69 ล้านตัน) ตามด้วย Ansteel และ Nippon Steel ด้านอะลูมิเนียม จีนครองเช่นกัน นำโดย China Hongqiao (ผู้ผลิตอะลูมิเนียมรายใหญ่ที่สุดของโลก ~6.5 ล้านตัน) และ Chalco ส่วนฝั่งตะวันตกเน้นจุดต่างที่ “คาร์บอนต่ำ” และ “ผลิตในบ้าน”
06อนาคต: เหล็กเขียวและอะลูมิเนียมสะอาด
เพราะการหลอมโลหะคือ ~8% ของคาร์บอนโลก แรงกดดันให้ “เปลี่ยนเตา” จึงกลายเป็นเรื่องใหญ่ที่สุดของอุตสาหกรรม ทางออกฝั่งเหล็กที่มาแรงที่สุดคือ “H₂-DRI” — ใช้ ไฮโดรเจนเขียว (ผลิตจากไฟฟ้าสะอาด) แทนถ่านหินในการดึงออกซิเจนออกจากแร่ แล้วหลอมด้วยเตาอาร์กไฟฟ้า วิธีนี้ลดคาร์บอนได้ 90–95% เหลือต่ำกว่า 400 กก./ตัน โครงการบุกเบิกในสวีเดนและยุโรปเริ่มเดินเครื่องแล้ว และ ArcelorMittal ก็เป็นหัวหอกโครงการ H₂-DRI หลายแห่ง
“ส่วนต่างราคาที่ของสะอาดแพงกว่าของปกติ” วันนี้เหล็กเขียวแพงกว่าเหล็กธรรมดาราว 40% ฟังดูเยอะ แต่เพราะเหล็กเป็นแค่ส่วนเล็กของต้นทุนสินค้าปลายทาง green premium จึงทำให้ รถ EV หนึ่งคันแพงขึ้นเพียง ~1% — นี่คือเหตุผลที่ค่ายรถและบริษัทเทคยอมจ่ายเพื่อตัวเลขคาร์บอนที่ดีขึ้น ทำให้เหล็กเขียวมี “ตลาดพรีเมียม” จริง ไม่ใช่แค่ฝัน
ฝั่งอะลูมิเนียม การ “ทำให้สะอาด” ง่ายกว่าในแง่หลักการ แต่ยากกว่าในแง่ปริมาณ — แค่เปลี่ยนไฟที่ป้อนอ่าง Hall-Héroult จากถ่านหินเป็นพลังน้ำ/แสงอาทิตย์/ลม คาร์บอนก็ร่วงทันที ปัญหาคือจีนซึ่งหลอมอะลูมิเนียมกว่าครึ่งโลกยังพึ่งไฟถ่านหินหนัก รัฐบาลจีนจึงออกเป้าให้โรงหลอมใช้ ไฟฟ้าหมุนเวียนถึง 70% (จากที่เคยเพียง ~25%) และเริ่มย้ายโรงหลอมใหม่ไปมณฑลที่มีพลังน้ำอย่างยูนนาน — จุดนี้เองที่ทำให้ผู้ผลิตตะวันตกที่ใช้พลังน้ำอยู่แล้ว (เช่น Alcoa, Rusal) มี “อะลูมิเนียมคาร์บอนต่ำ” เป็นจุดขายพรีเมียม
แรงที่สามคือ รีไซเคิลจะเป็นพระเอกเงียบ โลหะในตึก รถ และอุปกรณ์เก่านับพันล้านตันกำลังจะหมดอายุ การหลอมจากเศษ (secondary) ใช้พลังงานน้อยกว่ามาก ไม่ต้องแย่งแร่ และคาร์บอนต่ำกว่าหลายเท่า — โรงที่เก่งเรื่องเศษโลหะและเตาอาร์กไฟฟ้าอย่าง Nucor จึงมีภูมิคุ้มกันต่อทั้งวิกฤตแร่และกฎคาร์บอนได้ดีกว่าโรงเตาถ่านหินแบบเดิม
07ความท้าทายและความเสี่ยง
วัฏจักรฝังลึก (deep cyclicality). นี่คือธุรกิจที่กำไรเหวี่ยงตามรอบเศรษฐกิจอย่างรุนแรง ช่วงก่อสร้างบูมกำไรท่วม ช่วงชะลอตัวก็ขายต่ำกว่าต้นทุนได้ เรื่องเล่า reshoring/AI ทำให้ดีมานด์ “มีพื้น” มากขึ้น แต่ไม่ได้ลบวัฏจักรทิ้ง — ลงทุนกลุ่มนี้ต้องดูจังหวะรอบให้เป็น
ของล้นจากจีน (overcapacity). ตราบใดที่จีนยังมีกำลังผลิตส่วนเกินมหาศาลและอุดหนุนผู้ผลิตในประเทศหนัก เหล็ก/อะลูมิเนียมราคาถูกจะไหลทะลักหาตลาดที่ไม่มีกำแพงกั้น กดราคาโลกให้ต่ำเรื้อรัง กำแพงภาษีปกป้องได้แค่ตลาดในบ้าน ไม่ได้แก้ของล้นระดับโลก
ต้นทุนพลังงาน — ความย้อนแย้งของอะลูมิเนียม. เพราะการหลอมกินไฟมหาศาล เมื่อค่าไฟพุ่ง (ซึ่งกำลังเกิดเพราะดาต้าเซ็นเตอร์ AI แย่งไฟ) ต้นทุนผู้ผลิตอะลูมิเนียมพุ่งตาม กลายเป็นความย้อนแย้ง: ตัวการที่สร้างดีมานด์โลหะ (AI) ก็เป็นตัวการที่ดันต้นทุนพลังงานของผู้หลอมเอง
กฎคาร์บอนและกำแพงภาษีเปลี่ยนได้. กำไรงามของผู้ผลิตในสหรัฐฯ ผูกกับภาษี 50% ที่เป็น การตัดสินใจทางการเมือง เปลี่ยนรัฐบาลหรือข้อตกลงการค้า กำไรก็หดได้เร็ว ขณะเดียวกันกฎคาร์บอน (เช่น มาตรการปรับคาร์บอนข้ามพรมแดนของยุโรป) จะค่อยๆ เอียงสนามให้ผู้หลอมคาร์บอนต่ำได้เปรียบ — แต่ใช้เวลาเป็นทศวรรษ และเป็นดาบสองคมต่อผู้ผลิตเตาถ่านหินที่ปรับตัวช้า