Megatrend · Critical Materials
ก่อนจะมีเหล็กหนึ่งเส้น ต้องขุดดินขึ้นเรือหนึ่งลำ
ตึกทุกหลัง สะพานทุกแห่ง รถทุกคัน กริดไฟทุกเส้น และดาต้าเซ็นเตอร์ AI ทุกแห่ง เริ่มจากของสามอย่างที่ถูกขุดขึ้นมาจากดินเป็นพันล้านตันต่อปี — แร่เหล็ก บอกไซต์ และถ่านโค้ก นี่คือ “ไมล์แรกสุด” ของเหล็กและอะลูมิเนียม ธุรกิจที่เงียบ หนัก และน่าเบื่อ แต่ใหญ่จนแร่เหล็กกลายเป็นสินค้าที่ขนส่งทางเรือมากเป็นอันดับต้นๆ ของโลก รองจากน้ำมันดิบ — และถูกคุมโดยบริษัทแค่ไม่กี่รายที่ขายให้ลูกค้าแทบรายเดียว คือจีน
01มันคืออะไร
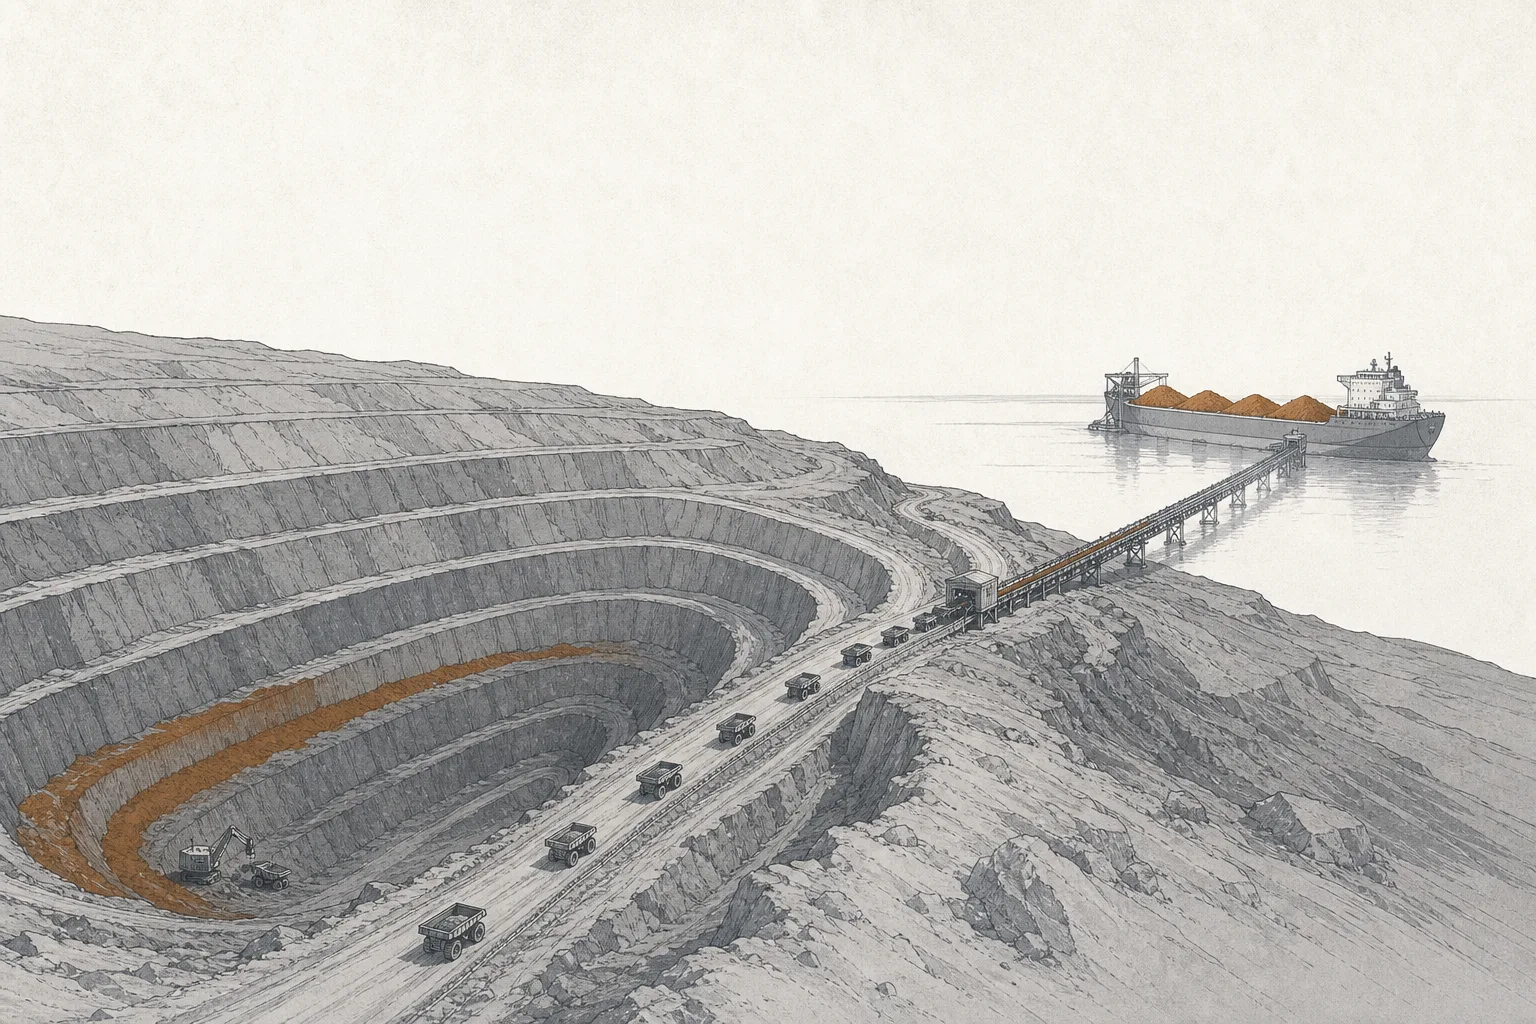
ลองนึกถึงเหล็กหนึ่งเส้นหรือกระป๋องอะลูมิเนียมหนึ่งใบ มันดูสะอาด เรียบ เป็นโลหะสำเร็จรูป — แต่ย้อนกลับไปต้นทางสุด มันเริ่มจาก ดินและหินสีน่าเกลียด ที่ถูกขุดขึ้นมาจากหลุมยักษ์กลางทะเลทรายออสเตรเลียหรือป่าดิบในกินี node นี้คือธุรกิจของ “วัตถุดิบตั้งต้น” (feedstock) ของโลหะโครงสร้าง — คนที่ขุดของดิบขึ้นมาก่อนใครในห่วงโซ่
ของดิบหลักมีสามอย่าง แต่ละอย่างป้อนโลหะคนละตัว:
แร่เหล็ก (iron ore) = หินที่มีธาตุเหล็กปนอยู่มาก คือวัตถุดิบหลักของ “เหล็ก” · บอกไซต์ (bauxite) = ดินสีแดงที่มีอะลูมิเนียมออกไซด์ ต้องกลั่นเป็นผงขาวชื่อ “อะลูมินา” ก่อนถลุงเป็นอะลูมิเนียม · ถ่านโค้ก / ถ่านโลหการ (metallurgical coal) = ถ่านหินเกรดพิเศษที่ใช้เป็น “เชื้อเพลิงและตัวทำปฏิกิริยา” ในการถลุงเหล็ก คนละชนิดกับถ่านหินที่ใช้ผลิตไฟฟ้า
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อย “ต้นน้ำสุด” ของ Bulk & Structural Metals ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือ ด่านแรก ก่อนของดิบจะไหลไปเข้า โรงถลุงเหล็กและอะลูมิเนียม (Primary Smelting) เพื่อกลายเป็นโลหะ แล้วไปเป็น ชิ้นงานโครงสร้าง (Fabrication) ต่อไป และมีสายคู่ขนานคือ เศษโลหะรีไซเคิล (Scrap) ที่ป้อนเตาไฟฟ้าโดยไม่ต้องขุดดินใหม่ ถ้าต้นน้ำนี้สะดุด ทั้งสายก็สะดุดตาม
จุดที่ต้องเข้าใจตั้งแต่ต้นคือ ของพวกนี้ ไม่ได้หายาก ในความหมายของ “แร่หายาก” — โลกมีแร่เหล็กและบอกไซต์เหลือเฟือ เรื่องของมันจึงไม่ใช่ “จะมีพอไหม” เหมือน ทองแดง หรือลิเทียม แต่เป็นเรื่องของ “ใครขุดได้ถูกที่สุด ขนได้ใกล้ลูกค้าที่สุด และคุมท่าเรือกับรถไฟ” เพราะของดิบราคาถูก แต่หนักและปริมาณมหาศาล ต้นทุนที่แท้จริงจึงอยู่ที่ “การขนย้ายภูเขา” ไม่ใช่ตัวแร่
02ทำไมของน่าเบื่อถึงใหญ่มหาศาล
ตัวเลขที่เห็นภาพชัดที่สุดคือขนาด ปี 2025 โลกผลิตเหล็กดิบราว 1,850 ล้านตัน โดยจีนรายเดียวทำราว 961 ล้านตัน (~52% ของโลก) และเหล็กเกือบทุกตันเริ่มจากแร่เหล็ก โลกจึงบริโภคแร่เหล็กราว 2,200 ล้านตันต่อปี — มากกว่าน้ำหนักของสินค้าทุกชนิดที่มนุษย์ขุดหรือปลูกรวมกันเกือบทั้งหมด ยกเว้นแค่หิน ทราย และน้ำมัน
เหตุผลที่มันสำคัญไม่ใช่แค่ “ใหญ่” แต่เพราะมันคือ โครงกระดูกที่มองไม่เห็น ของเมกะเทรนด์อื่นเกือบทั้งหมด ทุกครั้งที่คุณได้ยินข่าวเรื่อง ดาต้าเซ็นเตอร์ AI ผุดใหม่ กริดไฟฟ้า ที่ต้องขยาย โรงงานที่ย้ายกลับประเทศ หรือ รถ EV ที่ผลิตเพิ่ม — ใต้ข่าวนั้นมีคำสั่งซื้อเหล็กและอะลูมิเนียมก้อนโตซ่อนอยู่เสมอ และใต้เหล็กกับอะลูมิเนียมนั้น ก็มีแร่เหล็กและบอกไซต์ที่ต้องถูกขุดขึ้นมาก่อน
อีกด้านที่ทำให้ธุรกิจนี้น่าสนใจคือ อัตราการทำกำไรที่โหดในทางดี เพราะบริษัทที่ครองแหล่งแร่เกรดดีและอยู่ใกล้ท่าเรือ ขุดแร่เหล็กขึ้นมาได้ด้วยต้นทุนต่ำกว่า $20 ต่อตัน แต่ขายได้ราว $100 ต่อตัน — ส่วนต่างมหาศาลนี้คือเหตุผลที่บริษัทเหมืองแร่เหล็กไม่กี่รายทำกำไรได้เป็นหมื่นล้านดอลลาร์ต่อปี แม้จะขายของที่ดู “ไม่มีอะไร” เลย
แต่เหรียญมีสองด้าน ปี 2025 เป็นปีที่ราคาแร่เหล็กอ่อนลง เพราะจีนสร้างอสังหาฯ น้อยลงและดีมานด์เหล็กในจีนหดตัว ราคาแร่เหล็ก 62% เฉลี่ยหล่นมาแถว $100 ต่อตัน กด BHP ยักษ์เหมืองให้กำไรทั้งปีร่วง 26% เหลือราว $10,160 ล้าน — ต่ำสุดในรอบห้าปี นี่คือธรรมชาติของโภคภัณฑ์: กำไรเหวี่ยงตามราคา และราคาเหวี่ยงตามจีน
03สูตรลับของเหล็กและอะลูมิเนียม (มันทำงานยังไง)
ทำไมต้องขุดของตั้งสามอย่าง? เพราะเหล็กกับอะลูมิเนียมมี “สูตรทำอาหาร” คนละสูตร และการเข้าใจสูตรนี้อธิบายเกือบทุกอย่างในธุรกิจนี้ — ทั้งว่าทำไมถ่านโค้กถึงสำคัญ ทำไมเกรดแร่ถึงมีค่า และทำไมอะลูมิเนียมถึงถูกเรียกว่า “ไฟฟ้าแข็งตัว”
ฝั่ง เหล็ก สูตรดั้งเดิมคือเอาแร่เหล็ก (ซึ่งจริงๆ คือ “สนิม” หรือเหล็กที่จับกับออกซิเจน) มา “ดึงออกซิเจนออก” ในเตาถลุงยักษ์ที่ร้อนกว่า 1,500°C โดยใช้ถ่านโค้กเป็นทั้งเชื้อเพลิงและตัวดึงออกซิเจน เติมหินปูนเข้าไปช่วยแยกสิ่งสกปรก คร่าวๆ ต้องใช้ แร่เหล็กราว 1.5 ตัน + ถ่านโค้กราว 0.6 ตัน จึงได้เหล็กดิบ 1 ตัน นี่คือเหตุผลที่ถ่านโค้กเป็น “วัตถุดิบตั้งต้น” ไม่ใช่แค่เชื้อเพลิง — ไม่มีมันก็ถลุงเหล็กด้วยวิธีนี้ไม่ได้
ฝั่ง อะลูมิเนียม ยาวและกินไฟกว่ามาก ต้องเอาบอกไซต์ ~4–5 ตันมากลั่นเป็นผงอะลูมินา ~2 ตันก่อน แล้วจึงใช้ไฟฟ้าปริมาณมหาศาล “ช็อต” แยกอะลูมิเนียมออกจากออกซิเจน จนได้โลหะ 1 ตัน — การถลุงนี้กินไฟมากจนคนในวงการเรียกอะลูมิเนียมว่า “solidified electricity” หรือ ไฟฟ้าที่แข็งตัว
สูตรนี้อธิบายสองเรื่องใหญ่ หนึ่ง — “เกรดของแร่” มีค่ามาก ถ้าแร่เหล็กมีธาตุเหล็กเข้มข้น (เช่น 65% ขึ้นไป) เตาถลุงก็ใช้ถ่านโค้กและพลังงานน้อยลง ปล่อยคาร์บอนน้อยลง กำไรดีกว่า สอง — ถ่านโค้กคือจุดอ่อนด้านคาร์บอน เพราะมันคือถ่านหิน การถลุงเหล็กแบบดั้งเดิมจึงปล่อย CO₂ มหาศาล และเป็นเหตุผลที่โลกกำลังหาทาง “เลิกใช้ถ่านโค้ก” ซึ่งจะพลิกดีมานด์ของแร่เหล็กไปตลอดกาล (เราจะเจาะในบท 6)
04คนขายไม่กี่ราย คนซื้อรายเดียว
ถ้าจะเข้าใจธุรกิจนี้ให้ได้ในประโยคเดียว มันคือ “ตลาดที่คนขายมีไม่กี่ราย และคนซื้อแทบมีรายเดียว” — โครงสร้างที่แทบไม่มีในโภคภัณฑ์ตัวอื่น
ฝั่งคนขายแร่เหล็กที่ขนส่งทางเรือ ถูกครองโดยยักษ์แค่ สี่ราย — Vale (บราซิล), Rio Tinto และ BHP (ออสเตรเลีย), และ Fortescue (ออสเตรเลีย) ปี 2025 สี่รายนี้ผลิตรวมกันกว่า 1,150 ล้านตัน หรือราวสองในสามของแร่เหล็กที่ค้าขายกันทั้งโลก พวกเขาคุมทั้งเหมือง รถไฟ และท่าเรือของตัวเอง กลายเป็น “คูเมือง” ที่คู่แข่งหน้าใหม่แทบเจาะไม่เข้า เพราะต้องลงทุนสร้างโครงสร้างพื้นฐานหลายพันล้านดอลลาร์ก่อนขายแร่ได้ตันแรก
ฝั่งคนซื้อยิ่งกระจุกหนักกว่า จีนดูดแร่เหล็กที่ขนส่งทางเรือไปราว 75% — สามในสี่ตันของแร่เหล็กที่แล่นอยู่บนมหาสมุทรมุ่งหน้าไปจีน เพราะจีนผลิตเหล็กครึ่งโลกแต่มีแร่ในประเทศไม่พอและเกรดต่ำ ความสัมพันธ์นี้จึงเป็นดาบสองคม: บริษัทเหมืองรวยเพราะจีน แต่ก็เปราะบางเพราะจีน ถ้าเศรษฐกิจจีนสะดุด ราคาแร่ทั้งโลกก็ร่วงตาม
ในฝั่งบอกไซต์เรื่องยิ่งสุดขั้ว ประเทศเดียวคือ กินี (Guinea) ในแอฟริกาตะวันตก ผงาดขึ้นมาคุมกว่า 70% ของบอกไซต์ที่ค้าขายทั้งโลก และจีนก็เป็นผู้ซื้อบอกไซต์รายใหญ่ที่สุดอีกเช่นกัน (นำเข้าบอกไซต์กว่า 70% ของโลก) ทั้งแร่เหล็กและบอกไซต์จึงเล่าเรื่องเดียวกัน — ของกระจุกอยู่ในมือคนไม่กี่กลุ่ม และไหลไปที่เดียวกันคือโรงถลุงของจีน
node นี้ต่างจากพี่น้องใน Bulk & Structural Metals ตรงที่มันคือ “ต้นน้ำสุด” — ในขณะที่พี่น้องอย่างโรงถลุงและงานโครงสร้างเล่าเรื่อง กำแพงภาษีและ reshoring ต้นน้ำนี้เล่าเรื่อง ภูมิศาสตร์และการคุมเส้นทางขนส่ง ใครถือแหล่งแร่เกรดดีที่อยู่ใกล้ทะเล คนนั้นถือไพ่เหนือกว่าทุกคนในสาย
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ภาพปี 2025 มีสามเส้นเรื่องวิ่งพร้อมกัน เส้นแรก — ราคาอ่อนเพราะจีนชะลอ ดีมานด์เหล็กในจีนหดตัวตามวิกฤตอสังหาฯ ทำให้ปี 2025 จีนนำเข้าแร่เหล็กลดลงเป็นครั้งแรกนับตั้งแต่ 2022 เหลือราว 1,192 ล้านตัน ราคาแร่เหล็กจึงยืนแถว $100 ต่อตัน ต่ำกว่าปีก่อนๆ กดกำไรของบริษัทเหมืองทุกราย
เส้นที่สอง — บอกไซต์กินีบูมจนล้น ปี 2025 กินีส่งออกบอกไซต์ทำสถิติราว 183 ล้านตัน เพิ่มขึ้น 25% ในปีเดียว จนราคาบอกไซต์ร่วงเพราะของล้น และรัฐบาลกินีเริ่มพูดถึงการคุมส่งออกเพื่อพยุงราคาและบีบให้ตั้งโรงกลั่นอะลูมินาในประเทศ นี่คือความเสี่ยงเชิงภูมิรัฐศาสตร์ที่ซ่อนอยู่ในดินแดง
เส้นที่สาม — เหมืองยักษ์ตัวใหม่เพิ่งลืมตา ปลายปี 2025 โครงการ Simandou ในกินี ซึ่งเป็นแหล่งแร่เหล็กเกรดสูงที่ใหญ่ที่สุดในโลกที่ยังไม่ถูกขุด เริ่มผลิตและส่งออกล็อตแรก มันจะค่อยๆ ไต่กำลังผลิตแตะ 60 ล้านตันต่อปีในอีกสองปีครึ่ง เติมแร่เกรดสูงก้อนใหญ่เข้าตลาดที่กำลังตึงตัวเรื่องเกรด — เป็นเหตุการณ์ที่จะสั่นสะเทือนสมดุลของทั้งอุตสาหกรรม
ผู้เล่นตัวจริงในสนามนี้มีตั้งแต่ยักษ์ครบวงจรที่ขุดหลายโลหะ ไปจนถึง pure-play ที่เดิมพันทั้งบริษัทไว้กับแร่เหล็กตัวเดียว บวกกับผู้เล่นฝั่ง “บอกไซต์–อะลูมินา” ที่ป้อนสายอะลูมิเนียม
06อนาคต: สงครามแย่งแร่เกรดสูง
อนาคตของธุรกิจนี้ไม่ได้อยู่ที่ “ขุดให้ได้มากขึ้น” แต่อยู่ที่ “ขุดให้ได้สะอาดขึ้น” และคำที่ต้องจำคือ DRI
DRI (Direct Reduced Iron) = วิธีถลุงเหล็กแบบใหม่ที่ใช้ก๊าซธรรมชาติหรือ ไฮโดรเจนเขียว ดึงออกซิเจนออกจากแร่เหล็ก แทนการเผาด้วยถ่านโค้ก — จึงปล่อยคาร์บอนน้อยกว่ามาก คือหัวใจของ “เหล็กเขียว (green steel)” แต่มันมีเงื่อนไขโหด: ต้องใช้แร่เหล็กเกรดสูงพิเศษเท่านั้น (มักต้องเป็นเม็ดแร่ที่ปั้นแล้วมีเหล็ก 67%+ และสิ่งเจือปนต่ำมาก)
นี่คือจุดพลิก การถลุงแบบเก่า (เตาถ่านโค้ก) กินแร่เกรดกลางๆ ก็ได้ แต่ DRI กินได้เฉพาะแร่เกรดสูง ปัญหาคือแร่เกรดสูงพอสำหรับ DRI มีอยู่ น้อยมาก ในโลก และเหมืองส่วนใหญ่ผลิตแค่เกรดกลาง เมื่อทั้งโลกแห่กันสร้างโรงงานเหล็กเขียว ดีมานด์ของ “เม็ดแร่เกรด DRI” จึงพุ่งจนคาดว่าจะขาดตลาด
ผลคือ “แร่เกรดสูง” กำลังกลายเป็นสินค้าพรีเมียม ที่ขายได้แพงกว่าแร่ทั่วไป และใครที่ครองแหล่งแร่เกรดสูงก็ถือไพ่เด็ด นี่คือเหตุผลที่ทำให้ Vale (ที่มีแร่ Carajás เกรดสูงจากบราซิล) และโครงการ Simandou ของ Rio Tinto (เกรด ~65%) มีค่าเป็นพิเศษ — พวกเขาไม่ได้แค่ขายแร่เหล็ก แต่ขาย “ตั๋วเข้าสู่ยุคเหล็กสะอาด”
อีกด้านของอนาคตคือ “จุดพีคของจีน” หลายสำนักเชื่อว่าการผลิตเหล็กของจีนได้ผ่านจุดสูงสุดไปแล้ว และจะค่อยๆ ลดลงในทศวรรษหน้าตามประชากรและการก่อสร้างที่ชะลอ ถ้าจริง ดีมานด์แร่เหล็กรวมของโลกอาจโตช้าลงหรือทรงตัว — ทำให้ “สงครามเกรด” (ใครมีแร่สะอาดกว่า) สำคัญกว่า “สงครามปริมาณ” (ใครขุดได้มากกว่า) มากขึ้นเรื่อยๆ
07ความท้าทายและความเสี่ยง
ผูกชะตากับจีนมากเกินไป. เมื่อคนซื้อ 75% เป็นประเทศเดียว ทุกอย่างขึ้นกับสุขภาพเศรษฐกิจจีน วิกฤตอสังหาฯ จีนที่ยืดเยื้อกดดีมานด์เหล็กและราคาแร่มาหลายปีแล้ว และถ้าการผลิตเหล็กของจีนผ่านจุดพีคจริง ดีมานด์ระยะยาวก็อาจไม่กลับไปโตแรงเหมือนสองทศวรรษก่อน — นี่คือความเสี่ยงเชิงโครงสร้างที่ใหญ่ที่สุดของทั้งอุตสาหกรรม
ราคาผันผวนโหดตามวัฏจักร. แร่เหล็ก บอกไซต์ และถ่านโค้กคือโภคภัณฑ์แท้ๆ ราคาขึ้นลงแรงตามรอบเศรษฐกิจ ปี 2025 แสดงให้เห็นชัด: กำไรของ BHP ร่วง 26% เพียงเพราะราคาแร่เหล็กลดราว 19% เหมืองต้องลงทุนก้อนใหญ่และยาวนาน แต่รายได้ผูกกับราคาที่เหวี่ยงได้ทุกไตรมาส
ความเสี่ยงกระจุกตัวเชิงภูมิศาสตร์. บอกไซต์กว่า 70% มาจากกินีประเทศเดียว ที่มีความเสี่ยงการเมืองสูงและเพิ่งพูดถึงการคุมส่งออก ส่วนแร่เหล็กออสเตรเลียก็เจอพายุไซโคลนที่ทำให้การส่งออกสะดุดเป็นระยะ เมื่อซัพพลายกระจุกในไม่กี่จุด เหตุการณ์เดียว — รัฐประหาร พายุ หรือข้อพิพาทสัมปทาน — ก็สะเทือนราคาทั้งโลกได้
คลื่นดีคาร์บอนไนซ์คุกคามถ่านโค้ก. การถลุงเหล็กแบบเก่าปล่อยคาร์บอนราว 7–9% ของทั้งโลก แรงกดดันให้เลิกใช้ถ่านโค้กจึงแรงขึ้นเรื่อยๆ ในระยะยาว ดีมานด์ถ่านโค้กมีแนวโน้มลดลงเมื่อโลกเปลี่ยนไปใช้ DRI/ไฮโดรเจน และแร่เหล็กเกรดกลาง–ต่ำที่ใช้ DRI ไม่ได้ก็อาจขายยากขึ้น — “ของที่เคยขายได้ทุกตัน” อาจกลายเป็น “ของที่ต้องเลือกเกรด”
สรุปสั้นๆ: แร่เหล็ก บอกไซต์ และถ่านโค้กคือของน่าเบื่อที่สุดในตารางธาตุการลงทุน แต่มันคือไมล์แรกของทุกอย่างที่โลกสร้าง ตราบใดที่มนุษย์ยังสร้างตึก รถ กริดไฟ และดาต้าเซ็นเตอร์ ของสามอย่างนี้ก็ยังต้องถูกขุดขึ้นเรือเป็นพันล้านตัน — สิ่งที่เปลี่ยนไปไม่ใช่ “จะมีพอไหม” แต่คือ “ใครมีเกรดที่ใช่ ในยุคที่โลกเริ่มเลือกแร่”