Megatrend · Critical Materials
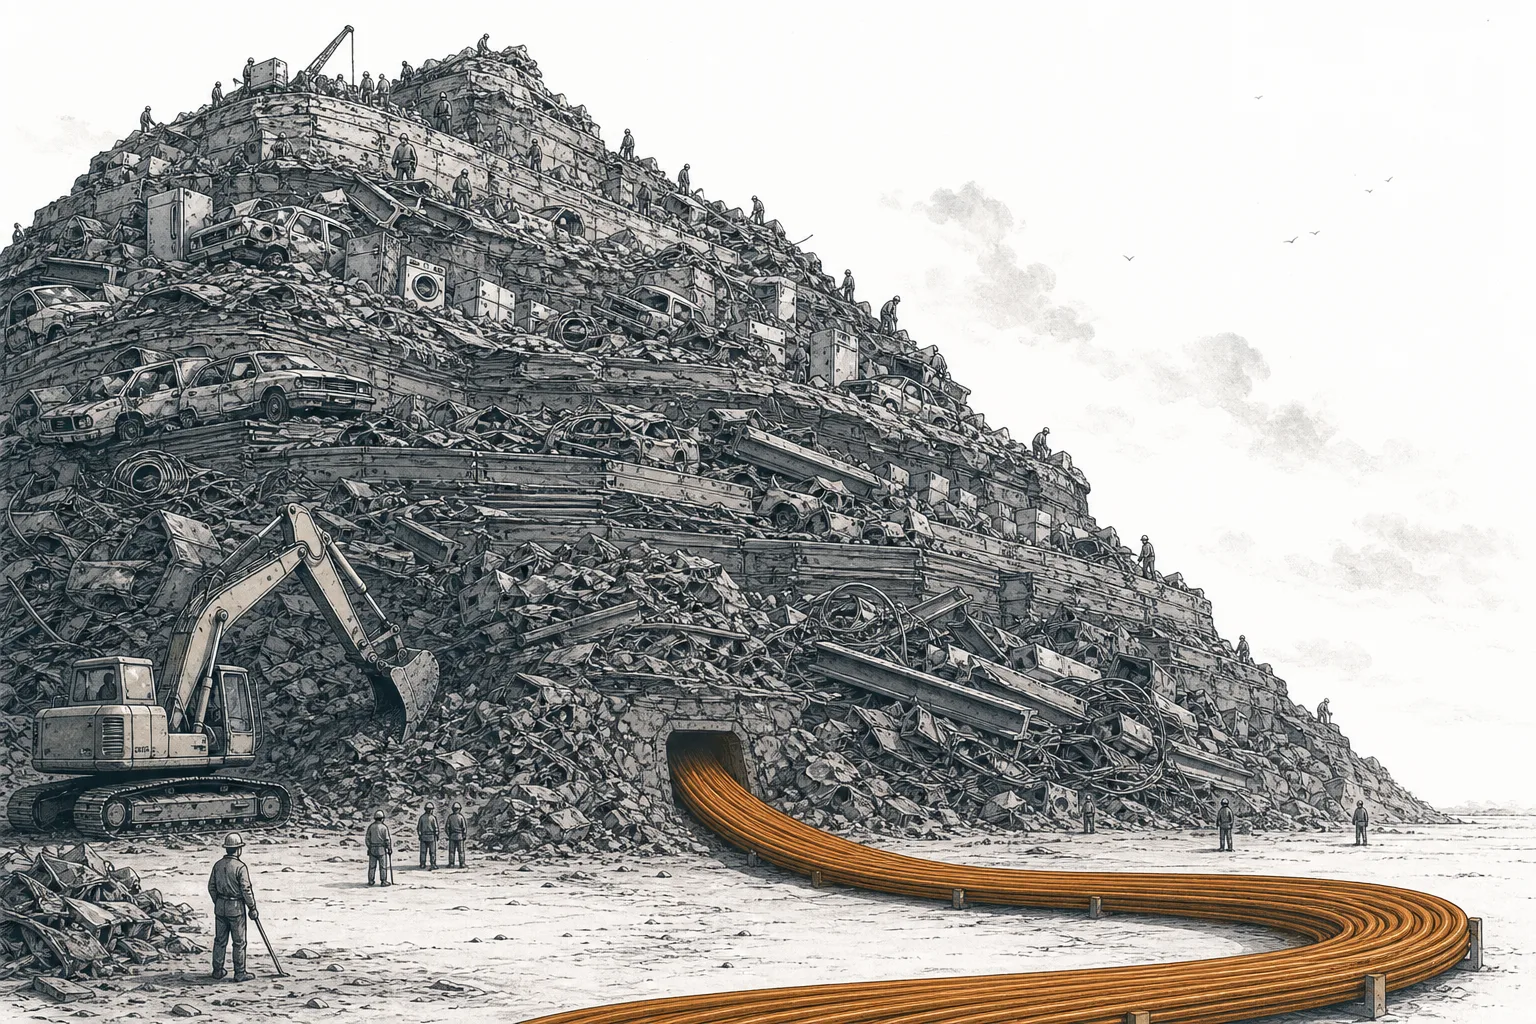
เหมืองที่ใหญ่ที่สุดของโลกอยู่เหนือพื้นดิน — ในกองรถเก่าและเศษเหล็กหลังโรงงาน
โลกใช้เหล็กปีละเกือบ 2,000 ล้านตัน และเกือบ 1 ใน 3 ของมันไม่ได้มาจากเหมือง แต่มาจาก “ของเก่า” — รถที่ถูกบด ตึกที่ถูกรื้อ เครื่องใช้ที่หมดอายุ ธุรกิจที่เก็บ ย่อย และคัดแยกเศษโลหะเหล่านี้ป้อนเข้า “เตาอาร์กไฟฟ้า” (EAF) คือหัวใจเงียบๆ ของการลดคาร์บอนในอุตสาหกรรมหนัก เพราะเหล็กจากเศษปล่อยคาร์บอนน้อยกว่าเหล็กจากแร่ถึง ~75% และอะลูมิเนียมจากเศษใช้พลังงานน้อยกว่าถึง 95% นี่คือเรื่องของ “เหมืองเหนือพื้นดิน” — ธุรกิจน่าเบื่อที่จู่ๆ ก็กลายเป็นทรัพยากรยุทธศาสตร์ที่ทุกประเทศแย่งกันเก็บ
01เศษโลหะคืออะไร
ลองนึกถึงรถที่ถูกส่งไปลานประมูลเมื่อมันพัง ตึกเก่าที่ถูกรื้อทิ้ง ตู้เย็นที่ถูกทิ้งข้างถนน หรือเศษเหล็กที่ตัดเหลือจากโรงงาน ทั้งหมดนี้คือ “ขยะ” ในสายตาคนทั่วไป แต่ในสายตาอุตสาหกรรมโลหะ มันคือ วัตถุดิบชั้นดี — เพราะโลหะมีคุณสมบัติมหัศจรรย์อย่างหนึ่ง: มันหลอมกลับมาใช้ใหม่ได้ไม่รู้จบ โดยไม่เสียคุณภาพ เหล็กที่หลอมจากเศษดีเทียบเท่าเหล็กที่เพิ่งถลุงจากแร่ ต่างจากกระดาษหรือพลาสติกที่ยิ่งรีไซเคิลยิ่งเสื่อม
ธุรกิจที่เราคุยกันในบทนี้คือ “การรีไซเคิลและแปรรูปเศษโลหะ” (metal recycling & scrap processing) — บริษัทที่ทำเงินจากการ เก็บ ย่อย และคัดแยกเศษโลหะ ให้กลับมาเป็นวัตถุดิบที่ป้อนโรงหลอมได้จริง เศษโลหะแบ่งเป็นสองโลกใหญ่: เศษเหล็ก (ferrous) อย่างเหล็กและเหล็กกล้า กับ เศษนอกกลุ่มเหล็ก (nonferrous) อย่างอะลูมิเนียม ทองแดง ทองเหลือง สังกะสี — กลุ่มหลังปริมาณน้อยกว่าแต่มูลค่าต่อกิโลสูงกว่ามาก
Ferrous (เศษเหล็ก) = มีเหล็กเป็นหลัก ดูดด้วยแม่เหล็กได้ · Nonferrous (นอกกลุ่มเหล็ก) = อะลูมิเนียม ทองแดง ฯลฯ ไม่ติดแม่เหล็ก มูลค่าสูง · New scrap (เศษใหม่) = เศษจากโรงงานที่ยังไม่เคยใช้ เช่น ปลายเหล็กที่ตัดทิ้ง สะอาด ง่าย · Old scrap (เศษเก่า) = โลหะจากของที่หมดอายุจริง เช่น รถ ตึกรื้อ เครื่องใช้ ปนเปื้อน คัดแยกยากกว่า · EAF (เตาอาร์กไฟฟ้า) = เตาหลอมที่ใช้ไฟฟ้าอาร์กหลอม “เศษ” เป็นเหล็กใหม่โดยตรง ต่างจากเตาถลุงที่ต้องเผาแร่ด้วยถ่านหิน
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Bulk & Structural Metals ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — แต่มันไม่ได้อยู่ “ต้นน้ำ” แบบเหมืองแร่ มันคือ “ทางลัด” ที่วิ่งขนานกับทั้งห่วงโซ่ เพราะเศษโลหะวนกลับเข้าระบบได้เรื่อยๆ และฝรั่งเรียกคลังโลหะมหาศาลที่ฝังอยู่ในสิ่งของรอบตัวเราว่า “above-ground mine” (เหมืองเหนือพื้นดิน) — เฉพาะทองแดงอย่างเดียว โลกมีคลังในของใช้แล้วเกิน 500 ล้านตัน เทียบเท่าผลผลิตเหมืองราว 20 ปี
02ทำไมมันถึงสำคัญ (เสาซ่อนของการลดคาร์บอน)
เพื่อเข้าใจว่าทำไมเศษโลหะกำลังจะสำคัญมาก ต้องเริ่มจากข้อเท็จจริงที่คนมองข้าม: การทำเหล็กเป็นหนึ่งในกิจกรรมที่ปล่อยคาร์บอนมากที่สุดในโลก — คิดเป็นราว 7–9% ของการปล่อยคาร์บอนทั้งโลก เพราะวิธีดั้งเดิม (เตาถลุงพร้อมถ่านโค้ก) ใช้ถ่านหินเผาแร่เหล็ก แต่มีทางเลือกที่สะอาดกว่ามาก: หลอม “เศษ” ด้วย เตาอาร์กไฟฟ้า (EAF) ซึ่งงานวิจัยอิสระของ CRU ยืนยันว่าปล่อยคาร์บอน น้อยกว่าเตาถลุงจากแร่ราว 75%
และนี่ไม่ใช่เรื่องเล็กเชิงปริมาณ เพราะ เหล็กคือวัสดุที่โลกรีไซเคิลมากที่สุดตามน้ำหนัก — มากกว่ากระดาษ แก้ว อะลูมิเนียม และพลาสติกรวมกัน ปี 2025 โลกใช้เหล็กรีไซเคิลราว 630 ล้านตัน คิดเป็นราว 1 ใน 3 (~30%) ของเหล็กที่ผลิตทั้งหมด ทุกๆ เศษเหล็ก 1 ตันที่นำกลับมาหลอม ช่วยเลี่ยงการปล่อย CO₂ ได้ราว 1.5 ตัน และประหยัดแร่เหล็ก 1.4 ตัน ถ่านหิน 740 กก. — นี่คือเหตุผลที่เศษโลหะเป็น “เสาซ่อน” ของการลดคาร์บอนในอุตสาหกรรมหนัก
ฝั่งอะลูมิเนียมยิ่งชัดกว่า: การรีไซเคิลอะลูมิเนียมใช้พลังงานน้อยกว่าการถลุงจากแร่บอกไซต์ถึง ~95% (8.3 เทียบ 186 กิกะจูลต่อตัน) จนทุกวันนี้กว่า 80% ของอะลูมิเนียมที่สหรัฐฯ ผลิต มาจากเศษ ไม่ใช่จากแร่ เพราะการถลุงอะลูมิเนียมจากแร่กินไฟมหาศาล การรีไซเคิลจึงไม่ใช่แค่ “ดีต่อโลก” แต่ “ถูกกว่า” ด้วย
03มันทำงานยังไง (จากรถเก่า กลับสู่เหล็กเส้น)
หัวใจของธุรกิจนี้คือ “วงจรปิด” (closed loop) — โลหะชิ้นเดียวเดินทางจาก “ของเก่า” กลับไปเป็น “ของใหม่” ได้ไม่รู้จบ ลองไล่ดูว่ารถเก่าคันหนึ่งเดินทางยังไง กว่าจะกลับมาเป็นเหล็กเส้นในตึกใหม่
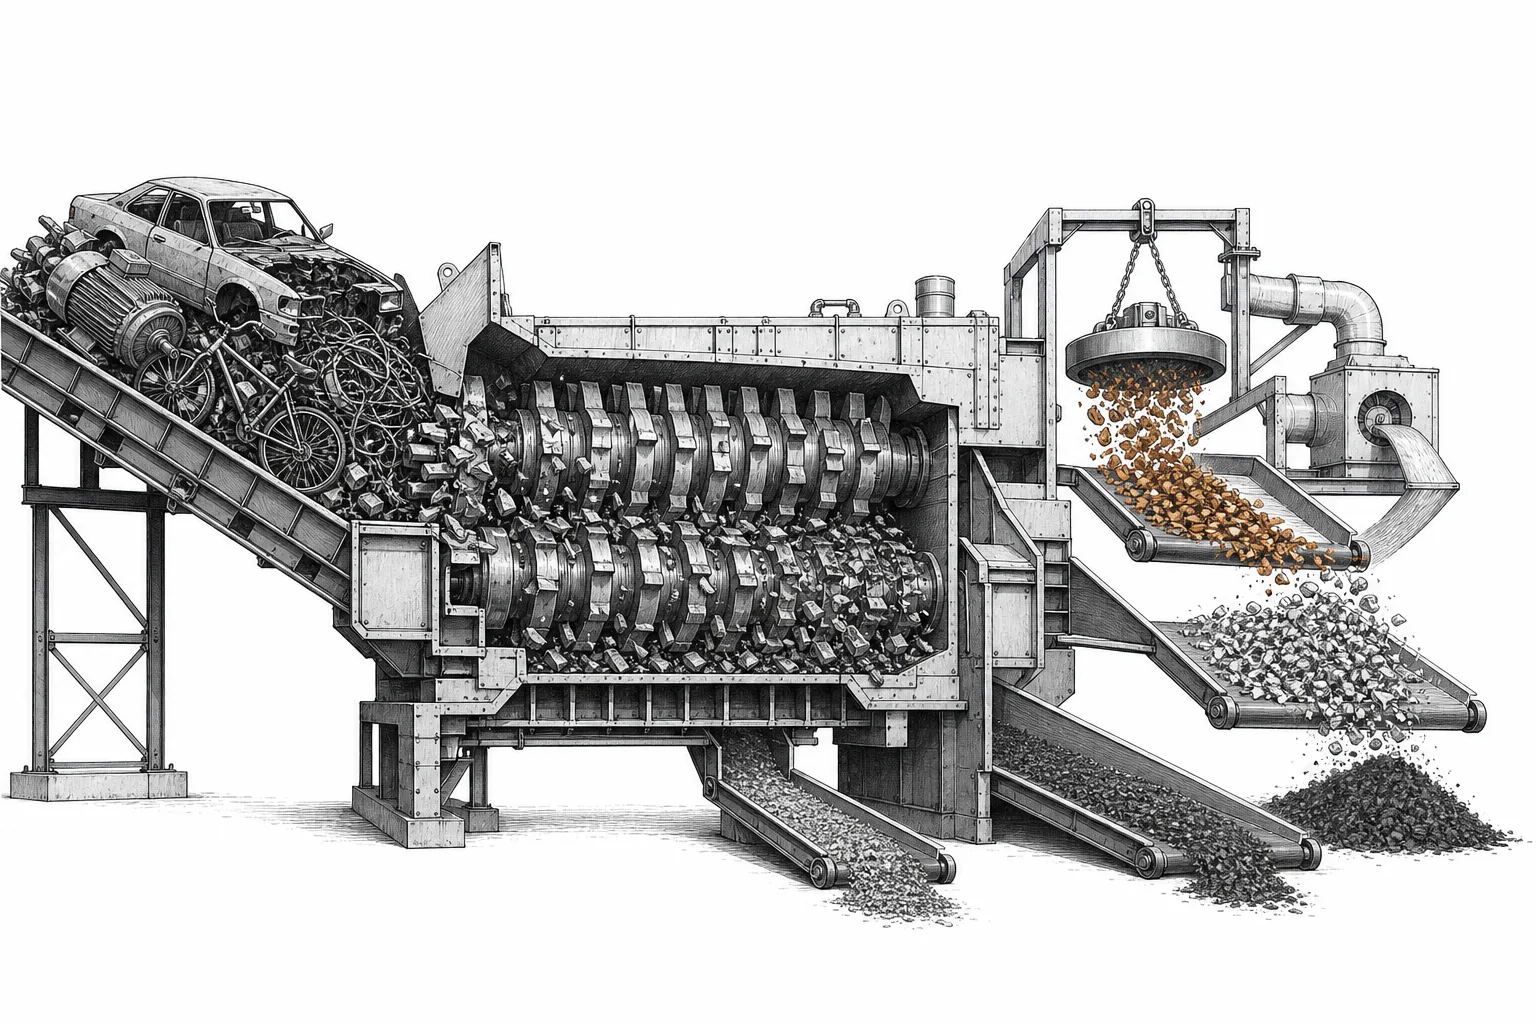
ขั้นที่ยากที่สุดไม่ใช่การหลอม แต่คือ ขั้นที่ 3 การย่อยและคัดแยก เศษใหม่จากโรงงานนั้นสะอาดและง่าย แต่ “เศษเก่า” จากรถหรือตึกมักปนกันมั่ว — เหล็กปนอะลูมิเนียม สายไฟทองแดงหุ้มพลาสติก มอเตอร์มีเหล็กกับทองแดงติดกัน หัวใจของอุตสาหกรรมนี้คือ “เครื่องชเรดเดอร์” (shredder) ขนาดยักษ์ที่บดรถทั้งคันให้แหลกเป็นชิ้นเท่ากำปั้นในไม่กี่วินาที แล้วส่งผ่านแม่เหล็กแยกเหล็ก และเครื่องคัดแยกด้วยลม/กระแสไหลวน (eddy current) เพื่อดึงอะลูมิเนียมและทองแดงออก
และนี่คือความลับของโครงสร้างอุตสาหกรรม: มันกระจัดกระจายอย่างสุดขั้ว ต้นทางเป็นพ่อค้าเศษรายย่อยและลานเศษเล็กๆ นับหมื่นแห่งทั่วโลก แต่ปลายทางที่มีเครื่องชเรดเดอร์และเครือข่ายขนส่งใหญ่ กลับกระจุกอยู่ในมือผู้เล่นรายใหญ่ไม่กี่เจ้า — ใครคุมทั้ง “ปริมาณเศษ” และ “ความสามารถคัดแยกให้สะอาด” คนนั้นได้เปรียบ เพราะยิ่งเศษสะอาดและสม่ำเสมอ ยิ่งขายให้โรงหลอมได้ราคาดี
04มันเชื่อมกับอะไรบ้าง
เศษโลหะเป็น “ทางลัด” ที่วิ่งขนานกับห่วงโซ่โลหะหลัก มันไม่ได้แข่งกับ แร่เหล็กและบอกไซต์ (ต้นน้ำ) โดยตรง แต่มา เสริมและบางครั้งแทนที่ ในจุดที่ต้องการโลหะเร็วและคาร์บอนต่ำ และมันเชื่อมแน่นที่สุดกับ โรงถลุงเหล็กและอะลูมิเนียม (Primary Steel & Aluminum Smelting) — เพราะเตา EAF ที่กินเศษเป็นหลัก คือลูกค้ารายใหญ่ที่สุดของธุรกิจนี้ ยิ่งโลกเปลี่ยนจากเตาถลุงถ่านโค้กไปเป็น EAF มากเท่าไร ดีมานด์เศษก็ยิ่งพุ่งเท่านั้น จากนั้นโลหะที่หลอมได้ก็ไหลต่อไปสู่ การแปรรูปและผลิตภัณฑ์โครงสร้าง ปนกันกับโลหะจากแร่จนแยกไม่ออก
ที่สำคัญกว่าคือปลายทางที่ “รอกิน” โลหะเหล่านี้ — ล้วนเป็นเมกะเทรนด์แห่งยุคเดียวกัน: ปัญญาประดิษฐ์ (AI) และ โครงสร้างพื้นฐานดิจิทัล ที่ดาต้าเซ็นเตอร์กินเหล็กโครงสร้างมหาศาล, การเปลี่ยนผ่านพลังงาน (สายส่ง กังหันลม), ยานยนต์ไฟฟ้า (ตัวถังอะลูมิเนียม มอเตอร์) และ กลาโหมและการแยกขั้วภูมิรัฐศาสตร์ ที่อยากให้ “วัสดุของชาติ” ผลิตในประเทศได้ พูดง่ายๆ คือทุกตันที่รีไซเคิลได้ คือทุกตันที่ไม่ต้องขุดแร่ใหม่หรือรอนำเข้า
05ตอนนี้ไปถึงไหนแล้ว (สงครามแย่งเศษ)
ปี 2024–2025 เศษโลหะกลายเป็นของที่ทุกคนอยากได้ ต้นปี 2024 ราคาเหล็กพิกไอรอน (วัตถุดิบทดแทนเศษ) พุ่งขึ้น ~45% บีบให้มาร์จิ้นของโรงหลอมหด ผลคือผู้ผลิตเหล็กหันมา ไล่ซื้อลานเศษเพื่อคุมซัพพลายของตัวเอง — ตัวอย่างชัดที่สุดคือ Nucor ผู้ผลิตเหล็ก EAF รายใหญ่ที่สุดของสหรัฐฯ ซึ่งบริษัทลูกด้านเศษ (David J. Joseph) กว้านซื้อลานเศษเพิ่มในแถบมิดเวสต์ในปี 2025 ดันปริมาณเศษที่คุมได้แตะราว 8 ล้านตัน ส่วน Steel Dynamics ก็มีดิวิชัน OmniSource ป้อนเศษให้เตาตัวเองเช่นกัน
แล้วการเมืองก็เข้ามาซ้ำ ปี 2025 เศษโลหะถูกยกระดับเป็น “ทรัพยากรยุทธศาสตร์” ณ เดือนมีนาคม 2025 มีถึง 48 ประเทศ ที่ออกมาตรการจำกัดการส่งออกเศษเหล็กแล้ว (ราว 38% เป็นการห้ามส่งออกเต็มรูปแบบ) เดือนกรกฎาคม 2025 สหภาพยุโรป เริ่มระบบเฝ้าระวังการนำเข้า-ส่งออกเศษโลหะ และเตรียมห้ามส่งออกเศษไปนอกกลุ่ม OECD ตั้งแต่ปี 2027 เพราะแต่ละชาติอยากเก็บเศษไว้ป้อน EAF ในบ้านตัวเอง — สิ่งที่เคยเป็นแค่ “ขยะส่งออก” กลายเป็นไพ่ที่ทุกคนหวง
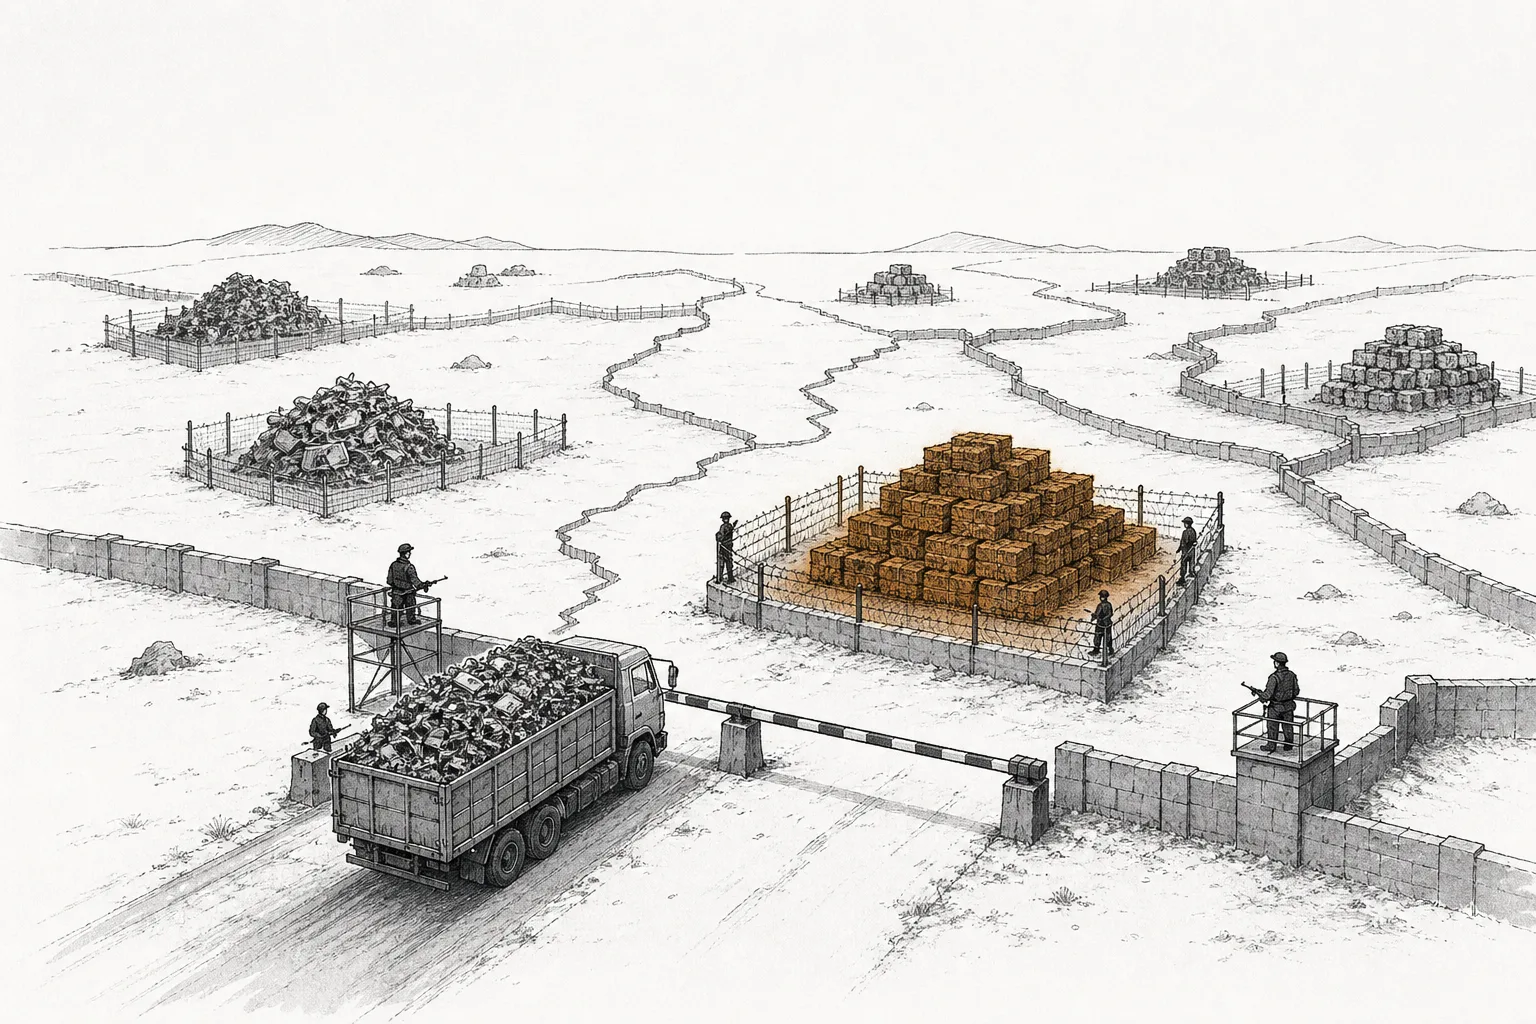
ความเคลื่อนไหวใหญ่อีกอย่างคือการควบรวม กลางปี 2025 Toyota Tsusho (บริษัทการค้าในเครือโตโยต้า) เข้าซื้อ Radius Recycling (เดิมชื่อ Schnitzer Steel ก่อตั้งปี 1906) ด้วยมูลค่าราว $1.34 พันล้าน — พรีเมียมสูงถึง 115% เพื่อยึดเครือข่ายลานเศษกว่า 100 แห่งและโรงเหล็ก EAF ในสหรัฐฯ สะท้อนว่าแม้แต่ค่ายรถก็มองเศษเป็นหัวใจของ “เศรษฐกิจหมุนเวียน” ของตัวเอง ผู้เล่นในสนามนี้จึงมีหลายหน้าตา ตั้งแต่ผู้ผลิตเหล็ก EAF ที่ผนวกเศษไว้กับตัว ไปจนถึงผู้รีไซเคิลบริสุทธิ์ระดับโลก
06อนาคตข้างหน้า (คลื่นเศษกำลังมา)
เรื่องใหญ่ที่สุดของธุรกิจนี้ยังมาไม่ถึง — มันคือ “คลื่นเศษ” (scrap wave) โลหะมีอายุใช้งานยาว เหล็กในอาคารและโครงสร้างพื้นฐานอยู่ได้ 30–50 ปี แปลว่าโลหะมหาศาลที่ถูกติดตั้งในยุคเติบโตของจีนและการขยายเมืองทั่วโลก กำลังจะทยอย “หมดอายุ” ในทศวรรษข้างหน้า worldsteel ประเมินว่าปริมาณเศษเหล็กหมดอายุที่หาได้ทั่วโลกจะเพิ่มจากราว 400 ล้านตันในปี 2019 เป็นราว 600 ล้านตันในปี 2030 และแตะ ~900 ล้านตันในปี 2050
คลื่นนี้จะไปบรรจบกับอีกแนวโน้ม: โลกกำลังเปลี่ยนจากเตาถลุงถ่านโค้กไปเป็นเตา EAF ที่กินเศษ วันนี้ EAF ผลิตเหล็กราว 30% ของโลก และคาดว่าจะแตะราว 40–42% ภายในปี 2050 แม้แต่จีนซึ่งวันนี้พึ่ง EAF แค่ ~10% ก็ตั้งเป้าเพิ่มการใช้เศษจาก 215 ล้านตันในปี 2022 เป็นราว 350 ล้านตันภายในปี 2030 เมื่อดีมานด์เศษโตพร้อมกับซัพพลายเศษ ธุรกิจเก็บและคัดแยกเศษก็จะยิ่งมีน้ำหนักในระบบเศรษฐกิจ
แต่มีความจริงที่ต้องพูดตรงๆ: เศษอย่างเดียวยังไม่พอ ต่อให้เก็บเศษได้เกือบทุกชิ้น ปริมาณโลหะที่หมดอายุในแต่ละปีก็ยังตามดีมานด์ที่โตเร็วมากไม่ทัน โลกยังต้องการทั้งเหมืองใหม่และรีไซเคิลควบคู่กัน เศษไม่ใช่ “ตัวแทน” ของแร่ แต่เป็น “แนวร่วม” ที่ขาดไม่ได้ — และเป็นแนวร่วมที่สะอาดกว่า เร็วกว่า และเสี่ยงภูมิรัฐศาสตร์น้อยกว่า
07ความท้าทายและความเสี่ยง
การเก็บเศษกระจัดกระจาย. ต่างจากเหมืองที่รวมศูนย์ แหล่งเศษกระจายอยู่ทุกที่ — บ้านทุกหลัง โรงงานทุกแห่ง รถทุกคัน การเก็บและคัดแยกให้มีปริมาณและคุณภาพพอ เป็นงานหนักที่พึ่งเครือข่ายพ่อค้าเศษรายย่อยจำนวนมาก นี่คือเหตุผลที่ธุรกิจนี้รวมศูนย์ยาก และทำไมผู้ผลิตเหล็กต้องไล่ซื้อลานเศษเพื่อการันตีวัตถุดิบ
คุณภาพเศษและ “ธาตุปน” (tramp elements). ปัญหาเรื้อรังของเศษเหล็กคือทองแดงและดีบุกที่ปนมาจากสายไฟและมอเตอร์ในรถเก่า — ธาตุพวกนี้เอาออกจากเหล็กหลอมได้ยากมาก และทำให้เหล็กเปราะ ยิ่งรีไซเคิลวนหลายรอบ ยิ่งสะสม จนเศษคุณภาพต่ำใช้ทำได้แค่เหล็กเส้นก่อสร้าง ไม่พอทำเหล็กแผ่นเกรดสูงสำหรับรถยนต์ การคัดแยกให้สะอาดจึงเป็นทั้งต้นทุนและกำแพงทางเทคนิค
ราคาเศษผันผวนตามราคาโลหะ. เมื่อราคาเหล็กหรืออะลูมิเนียมตก คนก็ไม่อยากรื้อของเก่ามาขาย ปริมาณเศษหด กำไรของผู้รีไซเคิลจึงแกว่งตามราคาโลหะโลกอย่างหลีกเลี่ยงไม่ได้ นี่เป็นธุรกิจโภคภัณฑ์เชิงวัฏจักรในกระดูก แม้เรื่องเล่าลดคาร์บอนจะทำให้ดีมานด์ระยะยาว “มีพื้น” มากขึ้น แต่ไม่ได้ลบวัฏจักรทิ้ง
ภูมิรัฐศาสตร์ของเศษ. เมื่อเศษกลายเป็น “ทรัพยากรยุทธศาสตร์” ที่แต่ละชาติคุมการส่งออก (48 ประเทศแล้ว) การไหลของเศษข้ามพรมแดนก็ถูกการเมืองแทรกแซงมากขึ้น ประเทศที่พึ่งเศษนำเข้าเพื่อป้อน EAF อาจเจอทั้งของแพงและของขาด ส่วนประเทศผู้ส่งออกเศษดั้งเดิมก็ถูกกดดันให้เก็บไว้ใช้เอง — สิ่งที่เคยเป็นแค่ “ขยะ” กลายเป็นสมรภูมิใหม่ของยุคเปลี่ยนผ่านพลังงาน