Megatrend · Critical Materials
ผงวิเศษหยิบมือเดียว ที่ทำให้โลกทั้งใบเดินเครื่องได้
ตัวเร่งปฏิกิริยา (catalyst) คือสารที่ใส่ลงไปนิดเดียวแล้ว “จุดติด” กระบวนการเคมีมหาศาล — โดยตัวมันเองแทบไม่สึกหรอ ราว 90% ของเคมีภัณฑ์ทั้งโลกต้องพึ่งมัน และตัวเร่งไอเสียในท่อรถยนต์คือผู้ใช้โลหะมีค่าอย่างแพลตินัม-แพลเลเดียม-โรเดียมรายใหญ่ที่สุดในโลก แต่ยุคพลังงานสะอาดกำลังพลิกโจทย์: รถ ICE ที่ต้องใช้ตัวเร่งไอเสียจะน้อยลง ขณะที่ตัวเร่งพันธุ์ใหม่สำหรับไฮโดรเจนสีเขียวกำลังผงาด
01มันคืออะไร
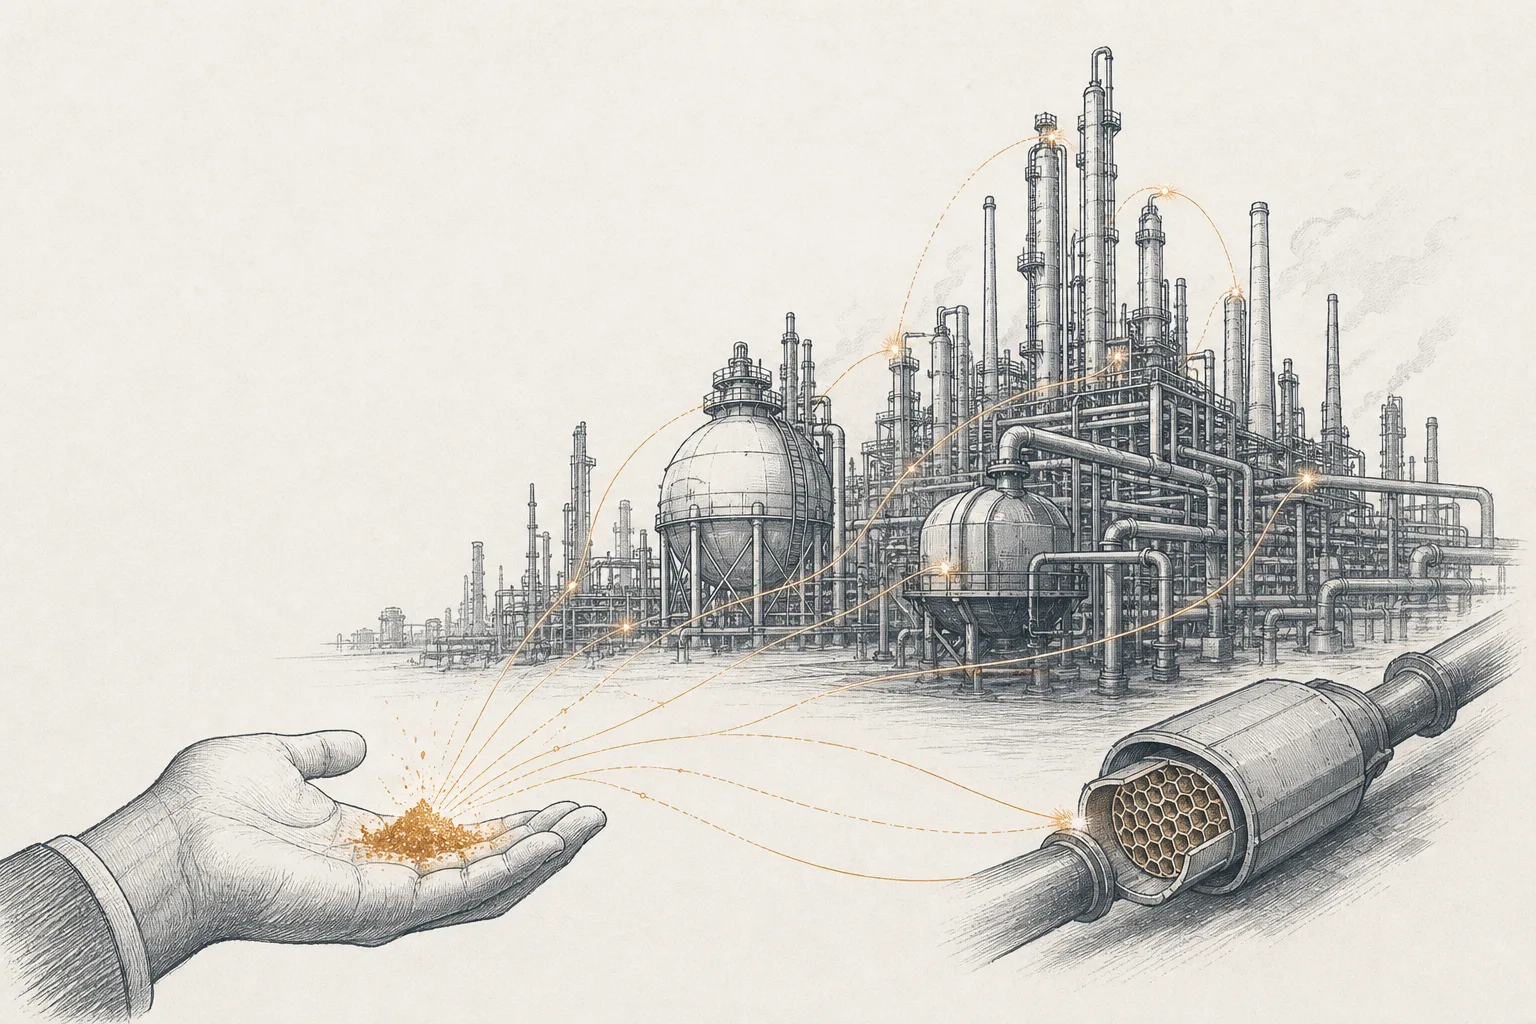
ลองนึกถึงแม่สื่อในงานแต่งงาน หน้าที่ของเธอคือทำให้คู่รักสองคน “มาเจอกัน” ได้เร็วขึ้น พอคู่รักตกลงปลงใจกันแล้ว เธอก็ถอยออกมา ไปช่วยคู่ถัดไป โดยที่ตัวเธอเองไม่ได้แต่งงานด้วย — นั่นแหละคือหัวใจของ ตัวเร่งปฏิกิริยา (catalyst)
ตัวเร่งคือสารที่ทำให้ปฏิกิริยาเคมีเกิดขึ้น เร็วขึ้นและง่ายขึ้น โดยตัวมันเองไม่ถูกใช้หมดไปในปฏิกิริยา ใส่ลงไปหยิบมือเดียว มันก็เร่งการเปลี่ยนวัตถุดิบเป็นสินค้าได้ครั้งแล้วครั้งเล่า node นี้รวม 3 กลุ่มสารที่ขายกันด้วย “หน้าที่” ไม่ใช่ปริมาณ:
- ตัวเร่งกระบวนการ (process catalysts): ใช้ในโรงกลั่นน้ำมันและโรงงานปิโตรเคมี — เปลี่ยนน้ำมันดิบเป็นน้ำมันเบนซิน เปลี่ยนก๊าซเป็นปุ๋ยและพลาสติก
- ตัวเร่งควบคุมมลพิษ (emission-control catalysts): พระเอกคือ “ตัวเร่งไอเสียรถยนต์ (autocatalyst)” ในท่อไอเสีย ที่เปลี่ยนก๊าซพิษให้เป็นก๊าซที่ปลอดภัยกว่า
- สารเติมแต่งสมรรถนะ (performance additives): สารที่เติมลงไปนิดเดียวเพื่อ “อัปเกรด” วัสดุ — เช่น สารกันพลาสติกกรอบแดด สารเพิ่มประสิทธิภาพน้ำมันเครื่อง สารเติมแต่งในแบตเตอรี่
ในแผนผังเมกะเทรนด์ node นี้เป็นหมวดย่อยของ Specialty Chemicals & Industrial Gases ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือ “เคมีพิเศษ” ประเภทหนึ่งที่ขายแพงเพราะทำงานบางอย่างได้ดีกว่าใคร ไม่ใช่เพราะมีน้ำหนักเยอะ
Reactant (สารตั้งต้น) คือของที่ “ถูกใช้ไป” กลายเป็นผลิตภัณฑ์ · Catalyst (ตัวเร่ง) คือของที่ “ช่วยให้เกิด” แต่ออกมาเหมือนเดิม จึงใช้ซ้ำได้ยาวนาน นี่คือเหตุผลที่โรงงานใส่ตัวเร่งราคาแพงลงไปได้ทั้งๆ ที่ใช้ปริมาณน้อยมาก — มันไม่ได้ถูกเผาทิ้งไปกับสินค้า
02ทำไมของหยิบมือเดียวถึงสำคัญ
นี่คือหนึ่งในอุตสาหกรรมที่ “มองไม่เห็นแต่ขาดไม่ได้” ที่สุดของโลก ตัวเลขที่น่าตกใจคือ ราว 90% ของเคมีภัณฑ์ที่ผลิตในเชิงพาณิชย์ทั้งหมด ต้องผ่านกระบวนการที่ใช้ตัวเร่ง และมีการประเมินว่ากระบวนการเร่งปฏิกิริยาเกี่ยวข้องกับสินค้าที่ผลิตขึ้นถึง ~80% รวมมูลค่าคิดเป็นสัดส่วนใหญ่กว่า 35% ของ GDP โลก
ความมหัศจรรย์อยู่ตรง “อัตราทด” มหาศาลนี้ ตัวตลาดตัวเร่งเองมีมูลค่าราว $38,000 ล้านในปี 2024 และคาดว่าจะโตเป็นราว $49,000 ล้านในปี 2030 (CAGR ~4.5%) — ฟังดูไม่ใหญ่ แต่ของ “เล็กๆ” มูลค่าไม่กี่หมื่นล้านนี้ คือสิ่งที่ทำให้อุตสาหกรรมน้ำมัน ปุ๋ย และพลาสติกมูลค่าหลาย ล้านล้าน ดอลลาร์เดินเครื่องได้
เงินก้อนใหญ่ที่สุดอยู่ที่ ตัวเร่งโรงกลั่น (refinery catalysts) ซึ่งกินสัดส่วนการใช้ตัวเร่งถึงราว 44% ในปี 2025 นำโดยกระบวนการอย่าง FCC (แตกโมเลกุลน้ำมันหนักให้เป็นเบนซิน) และ hydroprocessing (กำจัดกำมะถัน) ตามด้วยตัวเร่งสำหรับสังเคราะห์เคมี ตัวเร่งพอลิเมอร์ และตัวเร่งสิ่งแวดล้อม
03ตัวเร่งทำงานยังไง
ทุกปฏิกิริยาเคมีมี “เนินพลังงาน” ที่ต้องปีนข้าม เรียกว่า พลังงานกระตุ้น (activation energy) ลองนึกถึงการเข็นก้อนหินข้ามภูเขา ถ้าภูเขาสูงมาก ปฏิกิริยาก็เกิดช้าหรือแทบไม่เกิด สิ่งที่ตัวเร่งทำคือ “ขุดอุโมงค์ลอดภูเขา” — เปิดเส้นทางใหม่ที่ใช้พลังงานน้อยลง ก้อนหินจึงข้ามไปฝั่งผลิตภัณฑ์ได้เร็วขึ้นมาก โดยที่จุดเริ่มและจุดจบยังเท่าเดิม
เพราะมันไม่ถูกใช้หมด ตัวเร่งชิ้นเดิมจึงทำงานได้เป็นเดือนเป็นปีในถังปฏิกรณ์ ก่อนจะ “เสื่อม” (เพราะสิ่งสกปรกมาเกาะหรือโครงสร้างพัง) แล้วต้องเปลี่ยนหรือนำไปรีไซเคิลเอาโลหะมีค่ากลับมา จุดนี้เองที่ทำให้ธุรกิจตัวเร่งมีรายได้ต่อเนื่องแบบ “ขายซ้ำ” และผูกกับการรีไซเคิลโลหะอย่างแยกไม่ออก
04ตัวเร่งไอเสีย & โลหะมีค่า (PGM)
ถ้าจะเข้าใจ node นี้ให้ลึก ต้องรู้จัก “แชมป์” ของมันก่อน นั่นคือ ตัวเร่งไอเสียรถยนต์ (autocatalyst) — ก้อนเซรามิกรูพรุนคล้ายรังผึ้งที่ซ่อนอยู่ในท่อไอเสียรถทุกคัน ผิวของรังผึ้งนี้เคลือบด้วยโลหะมีค่าบางเฉียบ เมื่อไอเสียร้อนๆ ไหลผ่าน โลหะเหล่านี้จะ “เร่ง” ให้ก๊าซพิษ 3 ชนิด (คาร์บอนมอนอกไซด์ ไฮโดรคาร์บอนที่เผาไม่หมด และไนโตรเจนออกไซด์) เปลี่ยนเป็นก๊าซที่ปลอดภัยกว่า จึงเรียกว่า “three-way converter”
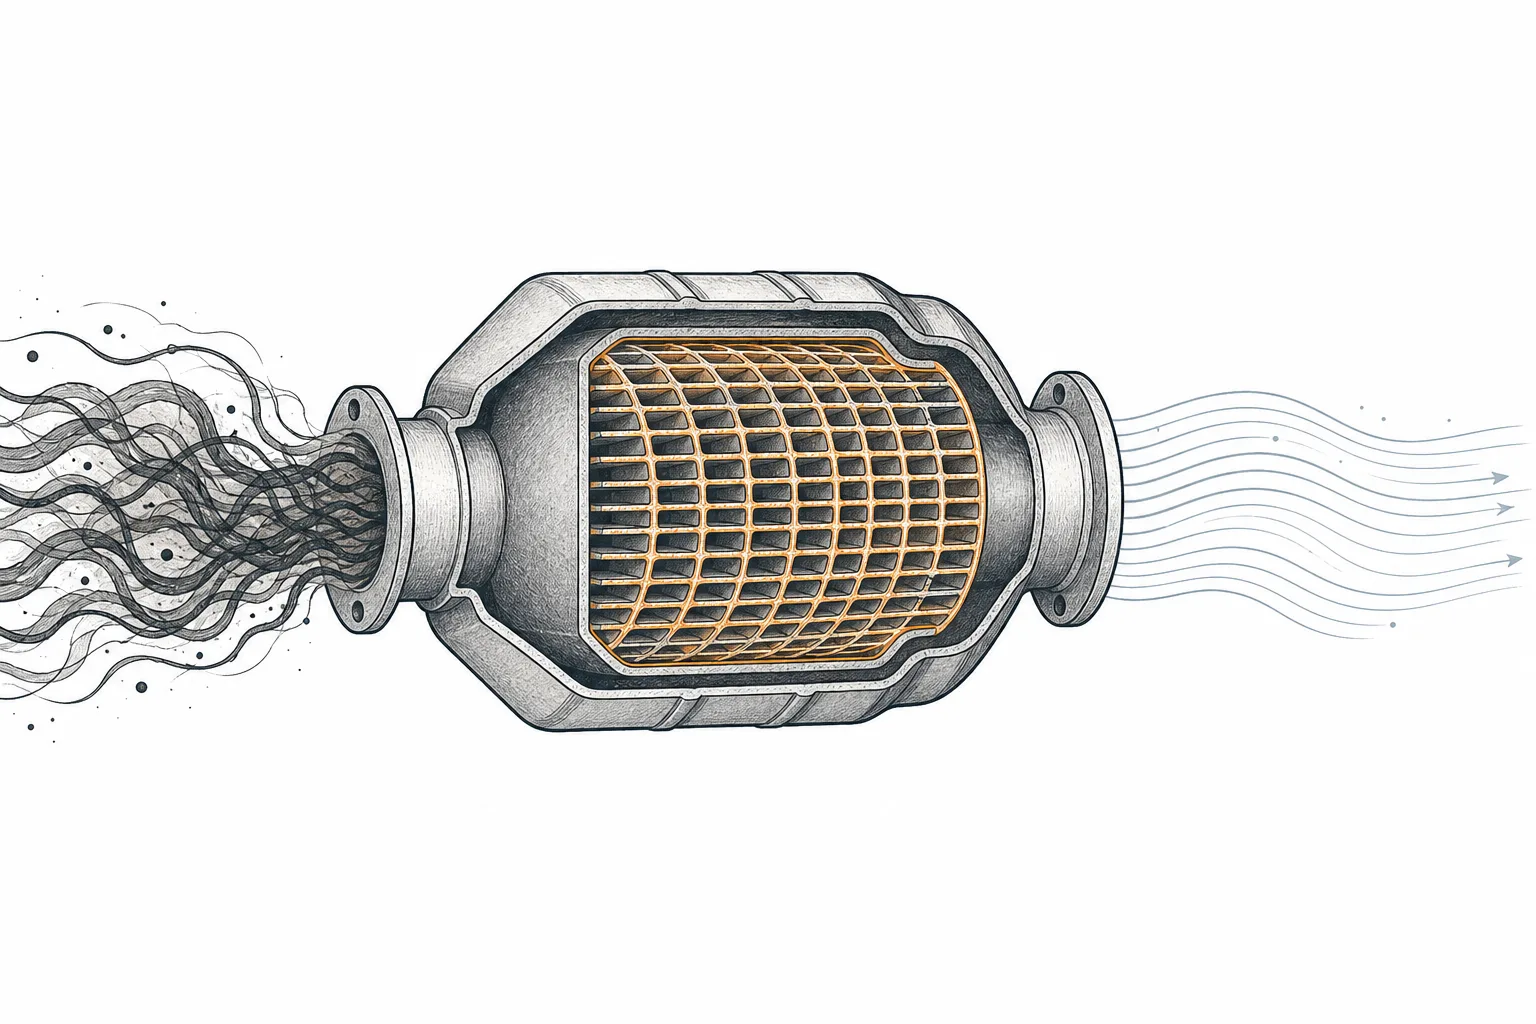
โลหะสามตัวที่ทำงานนี้เรียกรวมว่า PGM (platinum-group metals) ได้แก่ แพลตินัม (Pt), แพลเลเดียม (Pd) และโรเดียม (Rh) และนี่คือข้อเท็จจริงที่คนส่วนใหญ่ไม่รู้: ตัวเร่งไอเสียรถยนต์คือผู้ใช้ PGM รายใหญ่ที่สุดในโลก ภาคยานยนต์กินดีมานด์แพลเลเดียมและโรเดียมรวมกันมากกว่า 80% ของทั้งโลก — มากกว่าเครื่องประดับ มากกว่าการลงทุน มากกว่าทุกการใช้งานอื่นรวมกัน
นี่คือเหตุผลที่ตลาด ตัวเร่งไอเสียรถยนต์ โดยเฉพาะมีมูลค่าสูงมาก — ราว $87,500 ล้านในปี 2023 และคาดโตถึง ~$155,000 ล้านในปี 2034 ตัวเลขนี้ใหญ่กว่าตลาดตัวเร่งกระบวนการทั้งหมดหลายเท่า เพราะมูลค่าส่วนใหญ่คือ “ค่าโลหะมีค่า” ที่เคลือบอยู่ ราคาของตัวเร่งไอเสียจึงขึ้นลงตามราคา PGM ในตลาดโลกอย่างใกล้ชิด
ราคาที่แพงและผันผวนนี้ ทำให้ผู้ผลิตพยายามตลอดเวลาที่จะ “ใช้โลหะให้น้อยลงต่อคัน” และ “สลับใช้โลหะที่ถูกกว่า” เช่นช่วงที่แพลเลเดียมแพงกว่าแพลตินัมมาก ผู้ผลิตก็สลับมาใช้แพลตินัมแทนในเครื่องยนต์เบนซิน และตั้งแต่ปี 2025 เริ่มมีการสลับกลับทางบ้าง เกมสับเปลี่ยนโลหะนี้เองที่ทำให้ความเชี่ยวชาญด้าน “สูตรเคลือบ” กลายเป็นขุมทรัพย์ของบริษัทตัวเร่งชั้นนำ
05มันเชื่อมกับอะไร
node นี้เป็น “ผู้จัดหา (supplier)” ที่ซ่อนอยู่เบื้องหลังเมกะเทรนด์อื่นมากมาย — เพราะแทบทุกกระบวนการผลิตพื้นฐานต้องใช้ตัวเร่ง:
- ป้อน Energy Transition & Power Demand: ตัวเร่งคือหัวใจของการผลิตไฮโดรเจน แอมโมเนีย และเชื้อเพลิงสะอาด — ยุคพลังงานสะอาดสร้างดีมานด์ตัวเร่งพันธุ์ใหม่ทั้งกลุ่ม
- ผูกกับ Electrification & Mobility สองทาง: รถ ICE ต้องใช้ตัวเร่งไอเสีย (ดีต่อ node นี้) แต่รถ EV ไม่ต้องใช้ (กัดกร่อนดีมานด์เดิม) — นี่คือดาบสองคมที่จะกำหนดชะตาของ node
- อยู่ในตระกูลเดียวกับพี่น้อง: Industrial Gases (ไฮโดรเจน/ออกซิเจนที่ป้อนปฏิกิริยา), Electronic & Semiconductor Materials และ Coatings, Adhesives & Sealants — ทั้งหมดคือ “เคมีพิเศษที่ขายด้วยหน้าที่”
- หนุน AI ทางอ้อม: สารเคมีพิเศษและตัวเร่งเป็นวัตถุดิบตั้งต้นในสายการผลิตชิปและวัสดุขั้นสูง
จุดสำคัญที่ต้องเข้าใจคือ node นี้เป็น “arms dealer” ของอุตสาหกรรม — ไม่ว่าใครจะชนะในเกมพลังงานหรือยานยนต์ ตราบใดที่ยังต้องแปรรูปโมเลกุล ก็ยังต้องซื้อตัวเร่ง มันจึงกระจายความเสี่ยงได้ดี แต่ก็หมายความว่ามันโตตามเศรษฐกิจอุตสาหกรรมโดยรวม ไม่ได้ระเบิดแบบเทรนด์เทคโนโลยี
06ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 เป็นช่วงที่วงการตัวเร่งกำลัง “จัดทัพใหม่ครั้งใหญ่” เพราะทุกบริษัทต้องตอบคำถามเดียวกัน: จะรับมือกับโลกที่รถ ICE จะน้อยลงยังไง
ดีลใหญ่ที่สุดคือ Johnson Matthey บริษัทตัวเร่งเก่าแก่ 200 ปีของอังกฤษ ประกาศขายธุรกิจ Catalyst Technologies (ตัวเร่งกระบวนการสำหรับแอมโมเนีย เมทานอล ไฮโดรเจน) ให้ Honeywell ในราคา £1,800 ล้าน (~$2,400 ล้าน) เมื่อเดือนพฤษภาคม 2025 เพื่อโฟกัสไปที่ธุรกิจ Clean Air (ตัวเร่งไอเสีย) และบริการโลหะ PGM แทน — ธุรกิจที่ขายไปนั้นทำยอดขายราว $930 ล้านต่อปี
ฝั่ง BASF ยักษ์เคมีเยอรมันและผู้ผลิตตัวเร่งรายใหญ่ที่สุดของโลก ก็แยกธุรกิจตัวเร่งไอเสียและบริการโลหะมีค่าออกมาตั้งเป็นบริษัทใหม่ชื่อ ECMS (Environmental Catalyst and Metal Solutions) ตั้งแต่กลางปี 2023 เพื่อให้บริหารแยกและหาพันธมิตร/ระดมทุนได้คล่องขึ้น ขณะที่ Umicore ของเบลเยียม ยังยึดจุดแข็งที่การผสาน “ผลิตตัวเร่ง + รีไซเคิล PGM” ครบวงจร
ภาพรวมคือตลาดนี้กระจุกตัวในมือผู้เล่นไม่กี่ราย — Johnson Matthey, BASF, Umicore ครองตลาดตัวเร่งไอเสียโลก ส่วนตัวเร่งกระบวนการและสารเติมแต่งกระจายไปยังผู้เล่นเฉพาะทางทั่วยุโรป สหรัฐฯ และเอเชียที่กำลังมาแรง
07อนาคต: จุดพลิกของพลังงานสะอาด
อนาคตของ node นี้คือเรื่องราวของ “ประตูหนึ่งกำลังปิด อีกประตูกำลังเปิด” พร้อมกัน
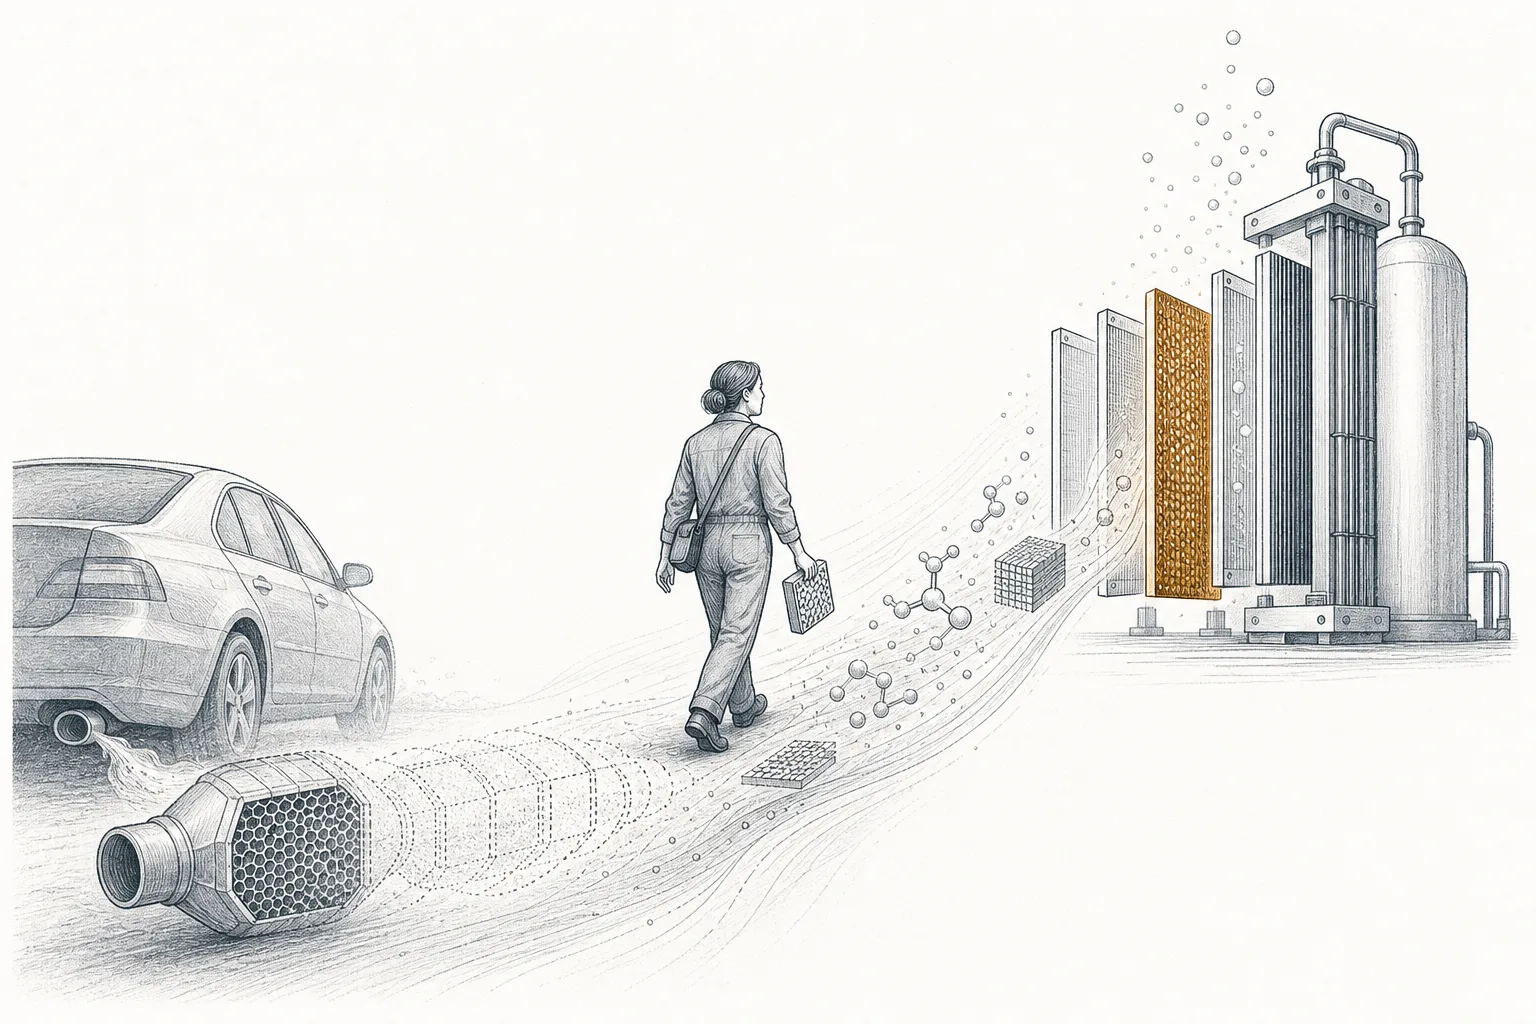
ประตูที่กำลังปิด: เมื่อรถ EV แทนที่รถเครื่องยนต์สันดาปเรื่อยๆ ความต้องการตัวเร่งไอเสีย (ที่เป็นรายได้ก้อนใหญ่และกำไรดี) จะค่อยๆ หดตัวในระยะยาว นี่คือเหตุผลที่ Johnson Matthey และ BASF เร่งปรับโครงสร้างธุรกิจตอนนี้
ประตูที่กำลังเปิด: พลังงานสะอาดสร้างดีมานด์ตัวเร่งพันธุ์ใหม่ หัวใจคือ เครื่องแยกน้ำด้วยไฟฟ้าแบบ PEM (electrolyzer) ที่ผลิตไฮโดรเจนสีเขียว — มันต้องใช้ แพลตินัม เคลือบขั้วลบ และ อิริเดียม (iridium) เคลือบขั้วบวก มีการประเมินว่าดีมานด์แพลตินัมจากไฮโดรเจนและเซลล์เชื้อเพลิงจะแตะราว 900,000 ออนซ์ต่อปีภายในปี 2030 กลายเป็นแหล่งดีมานด์ใหม่ที่มีนัยสำคัญ — ช่วยชดเชยแพลตินัมที่หายไปจากฝั่งรถยนต์บางส่วน
แต่คอขวดตัวจริงคือ อิริเดีย ซึ่งหายากสุดๆ — โลกผลิตได้เพียงราว 7 ตันต่อปี และ ~80% มาจากแอฟริกาใต้ที่เดียว ทำให้การขยายกำลังผลิต PEM ระดับกิกะวัตต์ต้องพึ่งการ “ลดปริมาณอิริเดียมต่อแผ่น” อย่างหนัก มิฉะนั้นโลหะจะไม่พอ
โจทย์ระยะยาวของทั้งวงการจึงชัดเจน: ใครแปลงความเชี่ยวชาญด้าน “เคลือบโลหะมีค่าให้ใช้น้อยแต่ได้ผลมาก” จากยุคท่อไอเสีย มาสู่ยุคไฮโดรเจนได้ก่อน คนนั้นจะได้ครองตลาดใหม่ที่กำลังก่อตัว
08ความท้าทายและความเสี่ยง
เสน่ห์ของ node นี้คือความ “ขาดไม่ได้” แต่มันก็แบกความเสี่ยงเฉพาะตัวหลายข้อ
ความเสี่ยงข้อแรกคือ การเปลี่ยนผ่านสู่ EV ตัวเร่งไอเสียคือแหล่งกำไรก้อนใหญ่ที่สุดของกลุ่ม การมาของรถไฟฟ้าจึงกัดกร่อนหัวใจรายได้เดิมโดยตรง คำถามไม่ใช่ “จะลดไหม” แต่เป็น “ลดเร็วแค่ไหน” และ “ธุรกิจใหม่ (ไฮโดรเจน) จะโตทันมาชดเชยหรือเปล่า”
ความเสี่ยงข้อสองคือ ราคาโลหะมีค่าที่ผันผวนรุนแรง เพราะมูลค่าตัวเร่งไอเสียส่วนใหญ่คือค่าโลหะ กำไรของบริษัทจึงเหวี่ยงตามราคาแพลตินัม แพลเลเดียม และโรเดียมที่ขึ้นลงแรงมาก แถมยังเสี่ยงเรื่องแหล่งผลิตกระจุกตัว (PGM ส่วนใหญ่มาจากแอฟริกาใต้และรัสเซีย) ซึ่งอ่อนไหวต่อภูมิรัฐศาสตร์
ความเสี่ยงข้อสามคือ คอขวดวัตถุดิบของธุรกิจใหม่ อิริเดียมที่หายากอาจจำกัดว่าดีมานด์ไฮโดรเจนจะโตได้เร็วแค่ไหนจริง ถ้าลดปริมาณโลหะต่อเครื่องไม่ได้ทันเป้า การเปลี่ยนผ่านก็อาจสะดุด
ความเสี่ยงข้อสี่คือ การแข่งขันจากจีน ผู้ผลิตเคมีและสารเติมแต่งจีนกำลังไต่ขึ้นในหลายเซกเมนต์ (โดยเฉพาะสารเติมแต่งและตัวเร่งกระบวนการเกรดทั่วไป) กดดันราคาและส่วนแบ่งของผู้เล่นเดิม
สรุปสั้นๆ: ตัวเร่งและสารเติมแต่งคือ “ผงวิเศษ” ที่โลกทั้งใบขาดไม่ได้ — เล็กในแง่มูลค่าตลาด แต่ยิ่งใหญ่ในแง่สิ่งที่มันปลดล็อก มันคือเรื่องราวของอุตสาหกรรมเก่าแก่ที่กำลังเดินผ่านจุดพลิก จากท่อไอเสียรถยนต์สู่เครื่องผลิตไฮโดรเจน และใครที่ถือ “ความรู้เรื่องโลหะมีค่า” ไว้แน่นที่สุด ก็มีโอกาสข้ามสะพานไปยืนอยู่ในโลกพลังงานสะอาดได้ก่อนใคร