Megatrend · Critical Materials
ฟิล์มบางที่มองไม่เห็น แต่ยึดโลกทั้งใบไว้ด้วยกัน
สี กาว และซีลแลนต์คือ “ผิวหนัง” ของทุกสิ่งรอบตัว — เคลือบสะพานไม่ให้ผุ กันรถไม่ให้เป็นสนิม ยึดชิ้นส่วนรถอีวีทั้งคันไว้ด้วยกันโดยไม่ต้องเชื่อมเหล็ก เราแทบไม่เคยสังเกตมัน แต่ถ้าไม่มีมัน ตึก รถ เรือ และมือถือของเราจะพังเร็วกว่าที่คิดหลายเท่า นี่คือธุรกิจ ~$300,000 ล้านที่ขาย “ของถูกในถัง” ให้กลายเป็น “แบรนด์แพงในกระป๋อง” — และกำลังถูกคลื่นอีวีกับการก่อสร้างดันให้โตแบบเงียบๆ
01มันคืออะไร (สี กาว ซีลแลนต์)
ลองมองไปรอบตัวคุณตอนนี้ — กำแพงห้อง ตัวถังรถ ตัวเครื่องมือถือ กระป๋องน้ำอัดลม ท่อประปา เสาสะพาน ทุกชิ้นนี้ถูก “เคลือบ” หรือ “ยึด” ด้วยสารบางอย่างที่คุณมองไม่เห็นเป็นชั้นบางๆ node นี้คือเรื่องของสารพวกนั้น — บริษัทที่ “ปรุงสูตร (formulate)” สี สารเคลือบ กาว และซีลแลนต์ ออกมาขาย
จริงๆ แล้ว node นี้รวมของสามตระกูลที่ทำงานต่างกันแต่ญาติกัน:
- สีและสารเคลือบ (Paints & Coatings): ฟิล์มบางที่เคลือบผิวเพื่อ 2 เหตุผลหลัก — ปกป้อง (กันสนิม กันน้ำ กัน UV) และ ตกแต่ง (สี ความเงา) แบ่งย่อยเป็นสีทาอาคาร (architectural/decorative), สารเคลือบอุตสาหกรรม/ป้องกัน (industrial/protective), สีพ่นรถยนต์ (auto OEM & refinish) และสีฝุ่น (powder coating)
- กาว (Adhesives): สารที่ “ยึด” สองชิ้นเข้าด้วยกัน — ตั้งแต่กาวติดกล่องกระดาษ ไปจนถึงกาวโครงสร้าง (structural adhesive) ที่แข็งแรงพอจะยึดตัวถังรถแทนการเชื่อมและหมุดย้ำ
- ซีลแลนต์ (Sealants): สารที่ “อุด” ช่องว่างเพื่อกันน้ำ กันอากาศ กันเสียง — เช่น ยาแนวหน้าต่าง ซีลรอบกระจกรถ ซีลข้อต่อในเครื่องบิน
หัวใจของธุรกิจนี้ไม่ใช่ “วัตถุดิบ” แต่คือ สูตรและความรู้ในการผสม ให้ได้คุณสมบัติที่ต้องการ — สีที่ทนแดดเมืองร้อน 10 ปีไม่ซีด กาวที่แข็งใน 90 วินาทีบนสายพานผลิตรถ ซีลที่ยังยืดหยุ่นที่ -40°C สารตั้งต้นอาจเหมือนกัน แต่ “สูตร” ที่ต่างกันคือสิ่งที่ลูกค้าจ่ายเงินให้ และเป็นเหตุผลที่ของพวกนี้ขายแพงกว่าเคมีโภคภัณฑ์หลายเท่า
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Specialty Chemicals & Industrial Gases ซึ่งอยู่ใต้ร่มใหญ่ Critical Materials & Supply Chain อีกที — พูดง่ายๆ คือมันเป็น “ต้นน้ำ” ที่ปรุงส่วนผสมสำคัญ ก่อนจะถูกส่งไปเคลือบและยึดสินค้าจริงในเทรนด์อื่นๆ ที่บริโภคมัน
02ทำไม “ฟิล์มบางๆ” ถึงสำคัญมหาศาล
เริ่มจากขนาด ตลาดสีและสารเคลือบทั่วโลกอยู่ที่ราว $205,000–220,000 ล้านในปี 2025 และคาดว่าจะโตไปถึงราว $250,000 ล้านในปี 2030 (ค่ากลาง โตเฉลี่ย ~4% ต่อปี บางสำนักมองสูงถึง ~$300,000 ล้าน) ส่วนตลาดกาวและซีลแลนต์อีกก้อนอยู่ที่ราว $79,000 ล้านในปี 2024 กำลังโตไป ~$106,000 ล้านในปี 2030 รวมสองก้อนแล้ว node นี้คือธุรกิจราว $300,000 ล้าน ที่ซ่อนอยู่ในเกือบทุกสินค้ารอบตัว
แต่ตัวเลขขนาดยังไม่เล่าเรื่องที่สำคัญที่สุด เรื่องจริงคือ “มันปกป้องมูลค่ามหาศาลด้วยต้นทุนที่แทบเป็นเศษเสี้ยว” ลองดูว่ามันทำอะไรบ้าง:
- กันสนิมให้โครงสร้างพื้นฐาน: สนิม (corrosion) กัดกินเศรษฐกิจโลกคิดเป็นมูลค่าราว 3–4% ของ GDP โลกต่อปี สารเคลือบป้องกันคือด่านแรกที่ยืดอายุสะพาน ท่อ เรือ และแท่นขุดเจาะออกไปได้เป็นสิบๆ ปี — จ่ายค่าสีหลักหมื่น เพื่อกันความเสียหายหลักล้าน
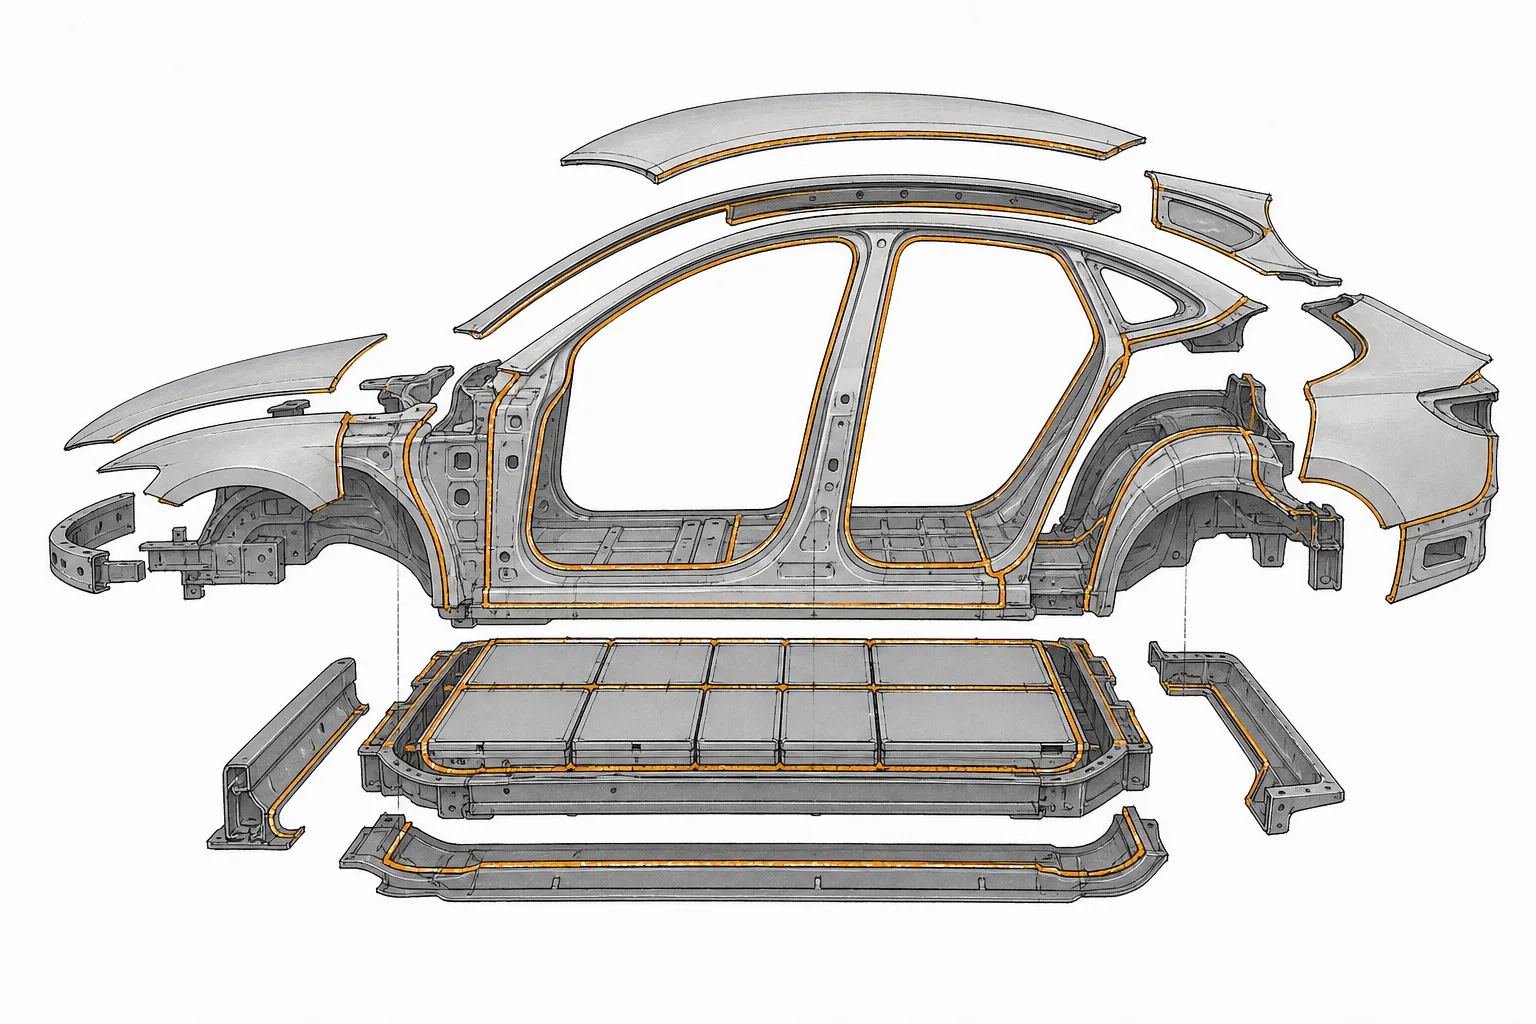
- เปิดทางให้อีวีและการประกอบสมัยใหม่: รถอีวีใช้ตัวถังหลายวัสดุ (เหล็ก + อะลูมิเนียม + คาร์บอนไฟเบอร์) ที่เชื่อมด้วยความร้อนไม่ได้ ต้องใช้ กาวโครงสร้าง ยึด — และมันคือสิ่งที่ยึดแบตเตอรี่ ระบายความร้อน และลดน้ำหนักรถได้พร้อมกัน
- ทำให้ของสวยและขายได้: สีรถ สีเครื่องใช้ไฟฟ้า สีกระป๋องอาหาร — “ผิวสัมผัสแรก” ที่ลูกค้าเห็นและจับ มูลค่าแบรนด์ครึ่งหนึ่งอยู่ที่ฟิล์มบางๆ นี้
03มันทำงานยังไง (ชั้นเคลือบทำอะไรบ้าง)
สีที่ดูเหมือน “ชั้นเดียว” จริงๆ แล้วมักเป็นระบบ หลายชั้น ที่แต่ละชั้นทำหน้าที่ต่างกัน — เหมือนผิวหนังคนที่มีหลายชั้นทำงานร่วมกัน ลองดูตัวอย่างสีพ่นรถยนต์ ซึ่งเป็นระบบที่ซับซ้อนและมีมูลค่าสูงที่สุดระบบหนึ่ง
หัวใจของแต่ละชั้นมาจากส่วนผสมหลัก 4 อย่าง: เรซิน (resin/binder) ที่เป็น “กาว” ยึดฟิล์มให้ติดผิว, เม็ดสี (pigment) ที่ให้สีและความทึบ (ตัวเอกคือ TiO2 สีขาว), ตัวทำละลาย (solvent) ที่ทำให้ทาได้แล้วระเหยไป, และ สารเติมแต่ง (additive) ปริมาณน้อยที่ปรับคุณสมบัติ (กันเชื้อรา กัน UV ปรับความหนืด) การจัดสัดส่วนสี่อย่างนี้ให้ลงตัวคือ “สูตร” ที่แต่ละบริษัทหวงยิ่งกว่าอะไร
กาวและซีลแลนต์ทำงานด้วยหลักคล้ายกัน — ใช้เรซินเป็นตัวยึด แต่แทนที่จะเคลือบเป็นฟิล์ม มันแทรกเข้าไปในช่องว่างระหว่างสองผิวแล้ว “แข็งตัว” (cure) กลายเป็นสะพานเชื่อมที่กระจายแรงได้ทั่วทั้งรอยต่อ ต่างจากหมุดหรือจุดเชื่อมที่รับแรงเป็นจุดๆ — นี่คือเหตุผลที่กาวโครงสร้างมักแข็งแรงและทนล้ากว่าการเชื่อมในงานหลายวัสดุ
04ของถูกในถัง → แบรนด์แพงในกระป๋อง
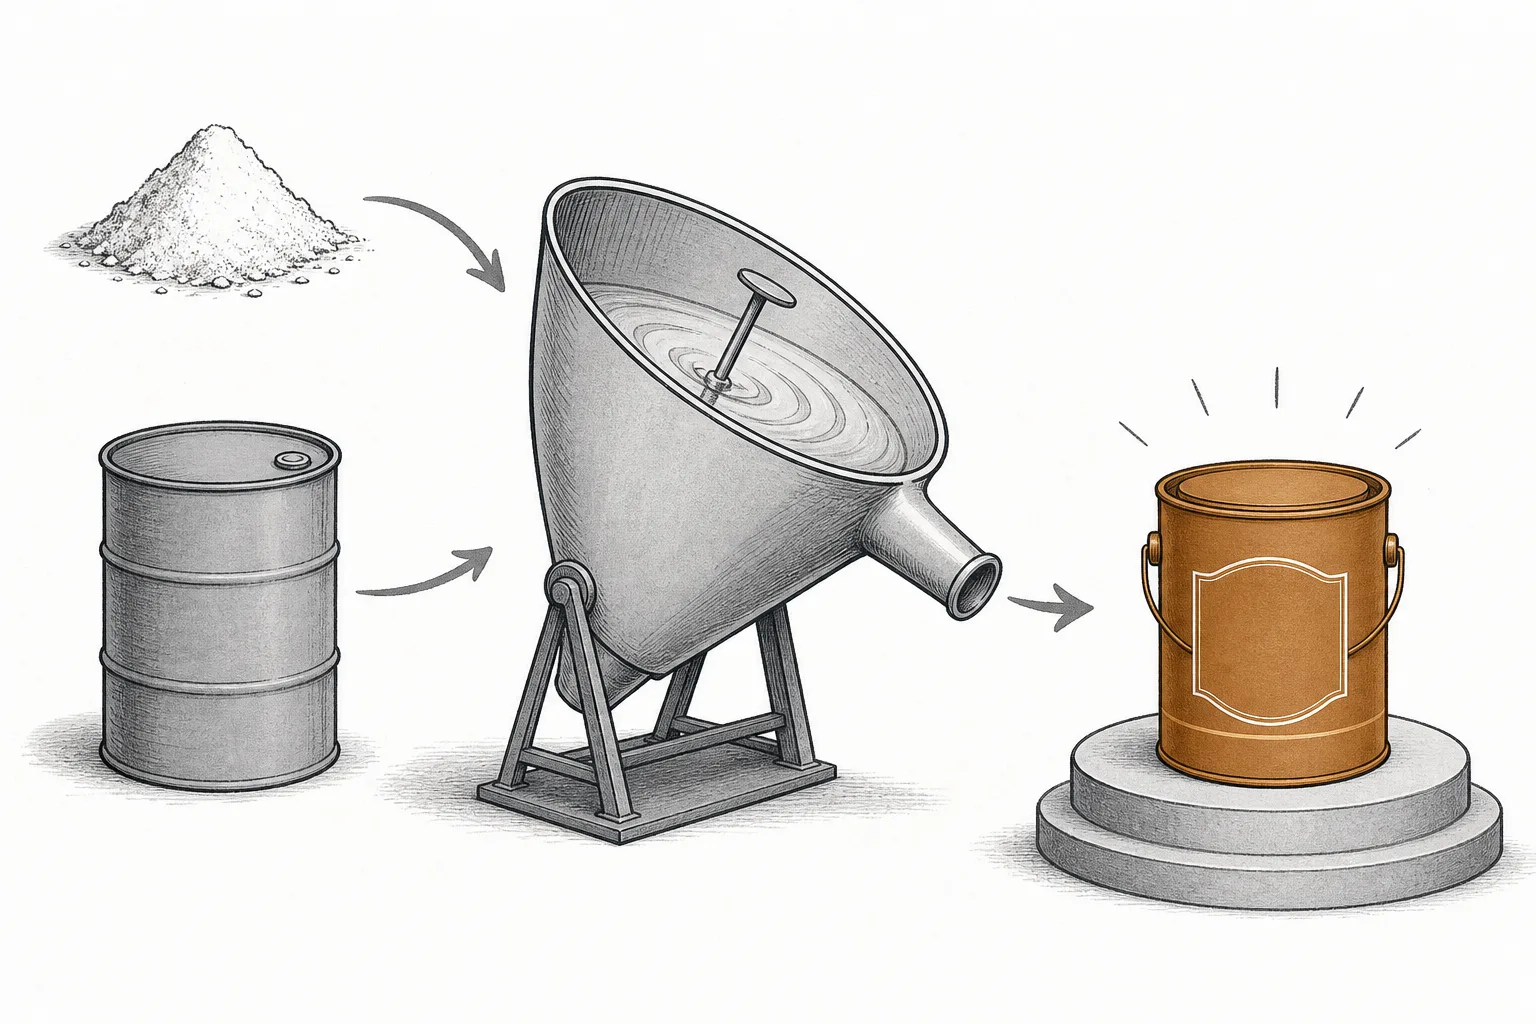
นี่คือหัวใจเชิงธุรกิจของ node นี้ และเป็นเหตุผลว่าทำไมบริษัทสีถึงทำกำไรดีทั้งที่ “แค่ผสมของถูกๆ” กุญแจอยู่ที่มันขาย “หน้าที่และแบรนด์” ไม่ใช่ “ตัน”
วัตถุดิบตั้งต้น (เรซิน TiO2 ตัวทำละลาย) เป็นเคมีค่อนข้างมาตรฐาน ใครก็ซื้อได้ในราคาตลาด แต่พอมันถูก “ปรุง” ด้วยสูตรเฉพาะ ผ่านการทดสอบจนได้การรับรอง แล้วติดแบรนด์กับช่องทางจัดจำหน่าย — มูลค่าก็กระโดดขึ้นหลายเท่า ลองดู Sherwin-Williams เจ้าตลาดสีอันดับ 1 ของโลก ที่ยอดขายทะลุ $23,600 ล้าน ส่วนใหญ่มาจากเครือข่ายร้านค้าของตัวเองกว่า 5,000 สาขาในสหรัฐฯ ที่ช่างสีเดินเข้าไปซื้อ — คูเมืองไม่ได้อยู่ที่ “สูตรสี” อย่างเดียว แต่อยู่ที่ “ร้านอยู่ใกล้ไซต์งาน” ด้วย
แต่เหรียญมีสองด้าน เพราะวัตถุดิบคิดเป็นสัดส่วนใหญ่ของต้นทุน (ราว 70% ของต้นทุนการผลิตสี) และ TiO2 ตัวเดียวกินไปถึง ~30% ของค่าวัตถุดิบ ยิ่งไปกว่านั้นราว 30% ของวัตถุดิบมาจากปิโตรเลียม (เรซิน ตัวทำละลาย) ดังนั้นเวลาราคาน้ำมันหรือ TiO2 พุ่ง มาร์จิ้นของบริษัทสีก็โดนบีบทันที ในวิกฤตต้นทุนปี 2021–2022 ราคาตัวทำละลายเคยพุ่งกว่า +78% และเรซิน +39% ในเวลาไม่กี่เดือน
ผงสีขาวที่ทำให้สี “ทึบและกลบพื้นได้” — เป็นเม็ดสีที่ขาวและสะท้อนแสงดีที่สุดในเชิงพาณิชย์ อยู่ในสีทาบ้านเกือบทุกกระป๋อง (รวมถึงในยาสีฟันและครีมกันแดด) เพราะไม่มีสารทดแทนที่ดีเท่า ราคาของมันจึงเป็น “ตัวแปรต้นทุน” ที่ผู้ผลิตสีทั่วโลกจับตายิ่งกว่าอะไร — ผู้ผลิต TiO2 รายใหญ่อย่าง Chemours จึงเป็นทั้งซัพพลายเออร์และตัวชี้วัดวัฏจักรของทั้งอุตสาหกรรม
05มันเชื่อมกับอะไรในระบบนิเวศ
node นี้เป็น “ผู้ขายจอบและเสียม (picks and shovels)” ให้เมกะเทรนด์อื่นเกือบทั้งหมด — ใครจะสร้างอะไร ก็ต้องเคลือบและยึดมัน ลองดูสายสัมพันธ์ที่สำคัญที่สุด:
- เป็นญาติกับพี่น้องใต้ร่ม Specialty Chemicals: node นี้ต่างจาก Industrial Gases (ขายก๊าซ), Electronic & Semiconductor Materials (วัสดุเฉพาะชิป) และ Catalysts & Performance Chemicals (ตัวเร่งปฏิกิริยา) — เส้นแบ่งคือ node นี้เน้น “ฟิล์มที่เคลือบผิวและกาวที่ยึดชิ้นงาน” ซึ่งใช้กว้างในทุกอุตสาหกรรม
- ป้อน Electrification & Mobility ที่เข้มข้นขึ้น: รถอีวีคือดีมานด์ใหม่ที่ร้อนแรงสุด กาวโครงสร้างยึดตัวถังหลายวัสดุ + ยึดและระบายความร้อนแบตเตอรี่ + สีพ่นทั้งคัน — ต่อคันใช้กาวและสารเคลือบมากกว่ารถน้ำมันเดิม
- ป้อน Aerospace และ Defense: เครื่องบินและยุทโธปกรณ์ใช้สารเคลือบพิเศษ (กันความร้อน กันเรดาร์ กันกัดกร่อน) และกาวโครงสร้างน้ำหนักเบา — งานมาร์จิ้นสูงที่เปลี่ยนซัพพลายเออร์ยากเพราะต้องผ่านการรับรองเข้มงวด
- ผูกกับก่อสร้างและ Energy Transition: สีทาอาคารคือกลุ่มใหญ่สุด (~47% ของตลาดสี) จึงผูกกับวัฏจักรก่อสร้าง ส่วนพลังงานสะอาดต้องการสารเคลือบทนสภาพอากาศสำหรับกังหันลม แผงโซลาร์ และท่อ
จุดที่น่าสนใจคือ เพราะมันขายให้ “ทุกคน” ไม่ว่าใครจะชนะในสงครามอีวีหรือใครจะครองตลาดก่อสร้าง บริษัทสีและกาวก็ขายของให้ทุกฝ่ายอยู่ดี — เป็นวิธีลงทุนในหลายเทรนด์พร้อมกันโดยไม่ต้องเดาว่า “ใครจะชนะ”
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ภาพปัจจุบันของตลาดสีคือ การกระจุกตัวที่เพิ่มขึ้นเรื่อยๆ จากการควบรวมมาหลายทศวรรษ ห้าเจ้าใหญ่ (Sherwin-Williams, PPG, AkzoNobel, Nippon Paint, Kansai) ครองส่วนแบ่งรวมกันเป็นสัดส่วนใหญ่ของตลาดโลก โดยเฉพาะเมื่อ Sherwin-Williams ซื้อ Valspar และ Nippon Paint ไล่ซื้อกิจการทั่วเอเชีย ยิ่งผู้เล่นน้อยราย ยิ่งมีวินัยเรื่องราคาและกำไรที่มั่นคงขึ้น
ถ้ามองตามการใช้งาน สีทาอาคาร (architectural/decorative) ยังเป็นกลุ่มใหญ่สุดราว 47% ของตลาด ที่เหลือกระจายไปตามงานอุตสาหกรรม สีป้องกัน สีพ่นรถยนต์ และสีฝุ่น — โดยสีฝุ่น (powder coating) ที่เป็นมิตรกับสิ่งแวดล้อมกว่าเป็นกลุ่มที่โตเร็วสุด (~6% ต่อปี)
ในฝั่งกาว Henkel ของเยอรมนี (เจ้าของแบรนด์ Loctite) คือผู้นำโลกด้านกาวและซีลแลนต์ หน่วยธุรกิจ Adhesive Technologies ทำยอดขายราว €11,000 ล้านต่อปี โดยเครื่องยนต์การเติบโตสำคัญมาจากกลุ่ม “Mobility & Electronics” — พูดง่ายๆ คือ อีวีและอิเล็กทรอนิกส์นั่นเอง
ผู้ผลิตสีขนาดใหญ่รายงานผลปี 2024–2025 ในโทน “มั่นคง” — AkzoNobel ยอดขายราว $11,600 ล้าน กำไรสุทธิเพิ่มขึ้นแม้ยอดขายทรงตัว ส่วน Nippon Paint ทำสถิติยอดขายและกำไรสูงสุดใหม่ (ราว $10,400 ล้าน โต 13.6%) จากการรุกตลาดเอเชีย — สะท้อนว่าธุรกิจนี้เติบโตช้าแต่สม่ำเสมอ และศูนย์กลางการเติบโตกำลังขยับมาที่เอเชีย
07อนาคตข้างหน้า
ทิศทางแรกและร้อนแรงสุดคือ กาวโครงสร้างในยุคอีวีและการลดน้ำหนัก (lightweighting) เมื่อรถต้องเบาลงเพื่อเพิ่มระยะวิ่งของแบตเตอรี่ และตัวถังทำจากหลายวัสดุที่เชื่อมด้วยความร้อนไม่ได้ กาวโครงสร้างก็เข้ามาแทนการเชื่อมและหมุดย้ำ — มีการประเมินว่าการยึดด้วยกาวหลายวัสดุช่วยลดน้ำหนักรถได้ถึง ~25% ตลาดกาวโครงสร้างเฉพาะกลุ่มกำลังโตจากราว $13,300 ล้านในปี 2025 ไปสู่ ~$20,600 ล้านในปี 2035 (โตเฉลี่ย ~5.8% ต่อปี) นี่คือการเปลี่ยน “กาว” จากของเสริม เป็น “ชิ้นส่วนโครงสร้าง” ที่ขาดไม่ได้
ทิศทางที่สองคือ ความยั่งยืนและกฎระเบียบ โลกกำลังบีบให้สีเลิกใช้ตัวทำละลายที่ปล่อยไอระเหย (VOC) หันไปหาสีสูตรน้ำ (water-borne, ครองตลาดแล้วราว 50%) และสีฝุ่นที่แทบไม่มีของเสีย รวมถึงแรงกดดันให้เลิกใช้สาร PFAS และโลหะหนักบางชนิด — บริษัทที่ปรับสูตร “เขียว” ได้ก่อนจะได้เปรียบ เพราะการรับรองสูตรใหม่ใช้เวลานาน
ทิศทางที่สามคือ ศูนย์กลางการเติบโตย้ายไปเอเชีย ยอดใช้สีต่อหัวในจีน อินเดีย และอาเซียนยังต่ำกว่าตะวันตกมาก เมื่อเมืองขยายและชนชั้นกลางโต ดีมานด์สีทาอาคารและสีรถก็โตตาม — นี่คือเหตุผลที่ Nippon Paint และ Kansai รุกซื้อกิจการในเอเชียอย่างหนัก และเป็นสมรภูมิการเติบโตที่แท้จริงของทศวรรษนี้
08ความท้าทายและความเสี่ยง
ความมั่นคงของธุรกิจนี้ก็มาพร้อมความเสี่ยงเฉพาะตัวที่ต้องเข้าใจ
ความเสี่ยงข้อแรกและเด่นสุดคือ ต้นทุนวัตถุดิบ เพราะวัตถุดิบเป็น ~70% ของต้นทุน และผูกกับ TiO2 กับปิโตรเลียมอย่างแนบแน่น เวลาราคาน้ำมันหรือ TiO2 พุ่ง มาร์จิ้นก็โดนบีบทันที บริษัทที่มีแบรนด์แข็งและอำนาจตั้งราคา (อย่าง Sherwin-Williams) ส่งผ่านต้นทุนให้ลูกค้าได้เร็วกว่า ส่วนผู้ผลิตรายเล็กที่ขายแข่งราคาจะเจ็บหนักกว่าในช่วงต้นทุนขาขึ้น
ความเสี่ยงข้อสองคือ วัฏจักรก่อสร้างและรถยนต์ เพราะดีมานด์ผูกกับสองอุตสาหกรรมนี้โดยตรง เมื่อดอกเบี้ยสูงจนตลาดบ้านและรถชะลอ ยอดขายสีก็ชะลอตาม โดยเฉพาะกลุ่มสีทาอาคารและสีพ่นรถที่เป็นก้อนใหญ่ — ธุรกิจนี้ทนทานแต่ไม่ใช่ภูมิคุ้มกันต่อภาวะเศรษฐกิจ
ความเสี่ยงข้อสามคือ กฎระเบียบและการแข่งขันจากจีน กฎด้านสิ่งแวดล้อม (VOC, PFAS, โลหะหนัก) ที่เข้มขึ้นบีบให้ต้องลงทุนปรับสูตรและโรงงานตลอดเวลา ขณะเดียวกันผู้ผลิตจีนก็ไล่ขึ้นมาในตลาดล่างด้วยราคาที่ถูกกว่า กดดันมาร์จิ้นของสินค้าเกรดทั่วไป — แม้งานเฉพาะทาง (aerospace, กาวโครงสร้าง) ยังมีคูเมืองสูงจากการรับรองก็ตาม
สรุปสั้นๆ: node นี้คือเรื่องราวของ “ฟิล์มบางๆ ที่มองไม่เห็น” ที่ปกป้องและยึดโลกทั้งใบไว้ด้วยกัน ที่น่าทึ่งคือมันเปลี่ยนวัตถุดิบมาตรฐานราคาถูกให้เป็นสินค้าแบรนด์ที่มีอำนาจตั้งราคา ผ่าน “สูตรและความไว้ใจ” และวันนี้มันกำลังได้บทบาทใหม่ที่ใหญ่กว่าเดิม — จาก “ของเคลือบผิว” กลายเป็น “ชิ้นส่วนโครงสร้าง” ที่ยึดยุคยานยนต์ไฟฟ้าไว้ด้วยกันจริงๆ