Megatrend · Critical Materials
ธุรกิจที่แยกอากาศออกขาย แล้วครองโลกด้วยแค่ท่อไม่กี่เส้น
อากาศที่คุณหายใจอยู่ตอนนี้ คือวัตถุดิบฟรีของหนึ่งในธุรกิจที่มีคูเมืองลึกที่สุดในโลก บริษัทก๊าซจับอากาศมาแช่จนเป็นของเหลวที่ –196°C แล้ว “กลั่น” มันออกเป็นออกซิเจน ไนโตรเจน อาร์กอน — ก๊าซที่ซ่อนอยู่ในเหล็กทุกตัน ชิปทุกตัว และลมหายใจของคนไข้ทุกคน ที่น่าทึ่งคือทั้งโลกนี้ถูกครองโดยผู้เล่นแค่ 3–5 ราย ผ่านท่อและโรงงานที่ครั้งหนึ่งสร้างแล้ว แทบไม่มีใครแย่งลูกค้าไปได้อีกเลย
01มันคืออะไร (ก๊าซ 3 ตระกูล)
ลองสูดหายใจเข้าลึกๆ หนึ่งครั้ง อากาศที่เพิ่งเข้าปอดคุณคือส่วนผสมของ ไนโตรเจน ~78%, ออกซิเจน ~21% และอาร์กอน ~0.9% บวกก๊าซอื่นเล็กน้อย นี่แหละคือ “เหมืองแร่” ของธุรกิจก๊าซอุตสาหกรรม — พวกเขาไม่ต้องขุดดินหรือเจาะบ่อ แค่ดูดอากาศเข้าไปแล้วแยกมันออกเป็นส่วนๆ ก็ได้สินค้าที่ขายได้เป็นแสนล้านดอลลาร์ต่อปี
ก๊าซอุตสาหกรรมแบ่งได้เป็น 3 ตระกูลใหญ่ ตามที่มาและวิธีผลิต:
- ก๊าซจากอากาศ (atmospheric gases): ออกซิเจน (O₂), ไนโตรเจน (N₂), อาร์กอน (Ar) — ผลิตด้วยการ “แยกอากาศ” ซึ่งเป็นหัวใจของบทเรียนนี้ คิดเป็นก้อนใหญ่ที่สุดของตลาด ลำพังออกซิเจนตัวเดียวก็ราว 38% ของดีมานด์ก๊าซทั้งหมด
- ก๊าซกระบวนการ (process gases): ไฮโดรเจน (H₂), คาร์บอนไดออกไซด์ (CO₂), ก๊าซคาร์บอนมอนอกไซด์ — พวกนี้ผลิตจากปฏิกิริยาเคมีหรือแยกจากก๊าซธรรมชาติ ไม่ได้มาจากอากาศ ไฮโดรเจนคือดาวรุ่งของกลุ่มนี้เพราะเป็นทั้งวัตถุดิบเคมีและความหวังพลังงานสะอาด
- ก๊าซอิเล็กทรอนิกส์ความบริสุทธิ์สูงพิเศษ (electronic specialty gases): ก๊าซความบริสุทธิ์ระดับ 99.999% ขึ้นไป สำหรับ “กัด” และ “ทำความสะอาด” ในโรงงานชิป ปริมาณน้อยแต่มูลค่าต่อหน่วยสูงลิ่ว
ไนโตรเจน และ อาร์กอน เป็นก๊าซ “เฉื่อย” — แทบไม่ทำปฏิกิริยากับอะไร จึงมีค่ามหาศาลในฐานะ “ผ้าห่มกันอากาศ” ครอบสิ่งที่ไม่อยากให้ทำปฏิกิริยากับออกซิเจน เช่น ไล่อากาศออกจากถุงมันฝรั่งทอด (กันหืน) คลุมงานเชื่อมโลหะ (กันไหม้) หรือสร้างบรรยากาศสะอาดในโรงงานชิป ตรงข้ามกับ ออกซิเจน ที่มีค่าเพราะมัน “ว่องไว” — เร่งการเผาไหม้และปฏิกิริยาได้แรง
ในแผนผังเมกะเทรนด์ node นี้เป็นหมวดย่อย (segment) ภายใต้ Specialty Chemicals & Industrial Gases ซึ่งอยู่ใต้ร่ม Critical Materials & Supply Chain อีกที — นั่นคือชั้น “ต้นน้ำสุด” ของเศรษฐกิจ ที่ซึ่งวัตถุดิบพื้นฐานถือกำเนิดก่อนถูกส่งต่อไปเป็นสินค้าจริงในเทรนด์อื่นๆ
02ทำไมของที่มองไม่เห็นถึงขาดไม่ได้
เริ่มจากขนาด ตลาดก๊าซอุตสาหกรรมทั่วโลกอยู่ที่ราว $99,000 ล้านในปี 2025 และคาดว่าจะโตไปถึงราว $127,000 ล้านในปี 2030 (โตเฉลี่ย ~5% ต่อปี) — โตช้าแต่มั่นคง เพราะมันไม่ได้พึ่งอุตสาหกรรมใดอุตสาหกรรมเดียว
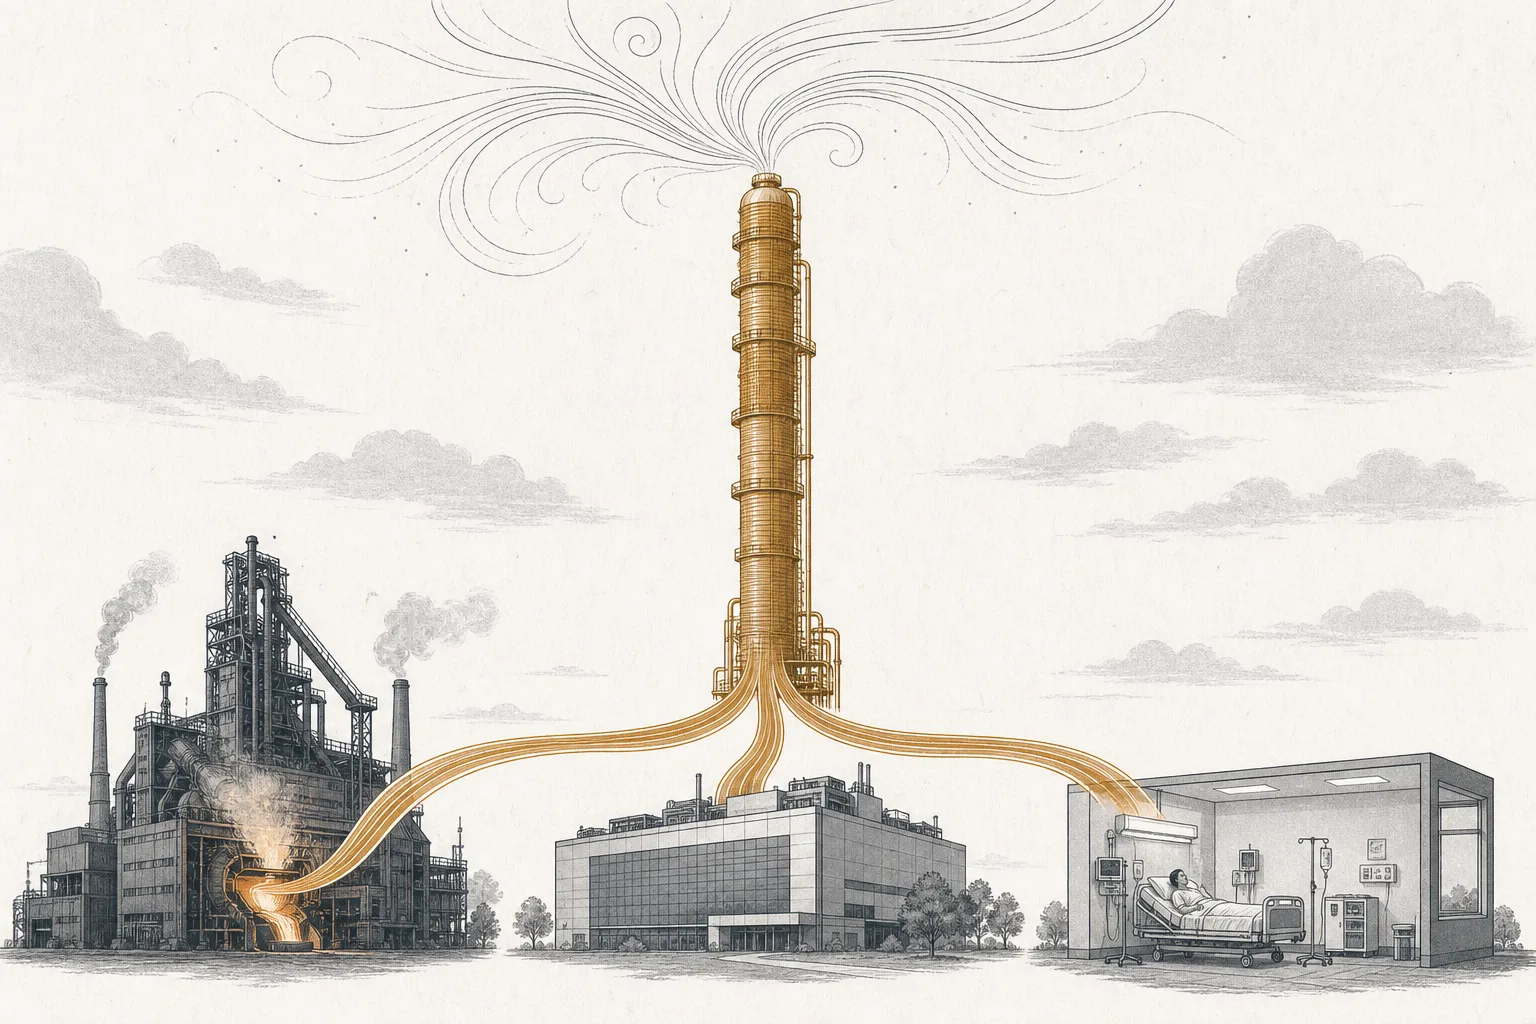
แต่ตัวเลขขนาดตลาดยังไม่เล่าเรื่องที่สำคัญที่สุด เรื่องจริงคือ ก๊าซพวกนี้ “ฝังตัว” อยู่ในเกือบทุกอุตสาหกรรม จนถ้าถอดมันออก โรงงานทั้งโลกหยุดเดินทันที ลองดูว่ามันอยู่ตรงไหนบ้าง:
- เหล็กและโลหะ: เตาถลุงเหล็กเป่า ออกซิเจนบริสุทธิ์ เข้าไปเร่งปฏิกิริยาและรีดคาร์บอนออก — เหล็กหนึ่งตันต้องใช้ออกซิเจนราว 50 ลูกบาศก์เมตร ทำเหล็กไม่ได้เลยถ้าไม่มีก๊าซ
- สาธารณสุข: ออกซิเจนทางการแพทย์คือเส้นชีวิตของคนไข้ทั่วโลก — สาธารณสุขเป็นปลายทางที่ใหญ่ที่สุดกลุ่มหนึ่ง คิดเป็นราว 27% ของตลาด
- ชิป: โรงงานชิปใช้ ไนโตรเจน บริสุทธิ์มหาศาลเพื่อไล่อากาศออกจากทุกขั้นตอน บวกก๊าซพิเศษสำหรับกัดลายและทำความสะอาด
- อาหารและเครื่องดื่ม: CO₂ ทำโซดาและถนอมอาหาร ไนโตรเจนเหลวแช่แข็งเร็ว — ก๊าซอยู่ในตู้เย็นและขวดน้ำอัดลมของคุณด้วย
นี่คือเหตุผลว่าทำไมธุรกิจนี้ถึง “ทนทาน” เป็นพิเศษ มันคือ “ผู้ขายจอบและเสียม (picks and shovels)” — ไม่ว่าเศรษฐกิจส่วนไหนจะเฟื่องฟู ก๊าซก็ขายได้ และดีมานด์รุ่นใหม่ที่โตแรงที่สุดตอนนี้มาจากสามแรง: ชิป AI, ไฮโดรเจนสะอาด, และสาธารณสุข
03มันทำงานยังไง — กลั่นอากาศที่ –196°C
คำถามที่ฟังดูง่ายแต่ตอบยาก: คุณจะ “แยก” ออกซิเจนออกจากไนโตรเจนในอากาศได้ยังไง ในเมื่อมันปนกันเป็นเนื้อเดียว มองด้วยตาก็เหมือนกันหมด คำตอบคือเทคนิคที่เรียกว่า การแยกอากาศด้วยความเย็นจัด (cryogenic air separation) — และมันคือหนึ่งในกระบวนการวิศวกรรมที่สวยงามที่สุดที่คนทั่วไปไม่เคยรู้จัก
เคล็ดลับอยู่ที่ก๊าซแต่ละชนิด “เดือด” ที่อุณหภูมิต่างกันเล็กน้อย ถ้าเราทำให้อากาศเย็นลงจนกลายเป็นของเหลว (ต้องเย็นถึงราว –190°C!) แล้วค่อยๆ อุ่นมันขึ้นทีละนิด ก๊าซที่จุดเดือดต่ำสุดจะระเหยออกไปก่อน เหมือนการต้มเหล้าที่แอลกอฮอล์ระเหยก่อนน้ำ — แต่ทำที่อุณหภูมิติดลบเกือบสองร้อยองศา
เครื่องที่ทำงานนี้เรียกว่า โรงแยกอากาศ (Air Separation Unit — ASU) มันดูดอากาศเข้ามา อัดให้ความดันราว 6 บาร์ แล้วใช้การขยายตัวอย่างรวดเร็วทำให้เย็นลงเรื่อยๆ จนอากาศกลายเป็นของเหลว จากนั้นป้อนเข้า “หอกลั่น” สองชั้นที่ค่อยๆ แยกแต่ละก๊าซออกจากกันตามจุดเดือด ผลลัพธ์คือออกซิเจนบริสุทธิ์ 99.5%+, ไนโตรเจนบริสุทธิ์ถึง 99.999% (สำหรับงานชิป), และอาร์กอน 99.9%+
จุดเดือดของอาร์กอน (–186°C) อยู่ “ตรงกลาง” ระหว่างออกซิเจนกับไนโตรเจนพอดี มันจึงไม่ยอมแยกตัวออกง่ายๆ ต้องมีหอกลั่นเสริมพิเศษเพื่อดึงมันออกจากตรงกลางของหอ ประกอบกับในอากาศมีอาร์กอนแค่ ~0.9% ทำให้อาร์กอน (ที่ใช้ในงานเชื่อมและทำชิป) มีราคาแพงกว่าออกซิเจน-ไนโตรเจนมาก ทั้งที่มาจากอากาศชุดเดียวกัน
04คูเมือง: ท่อ ถัง และการผูกขาดในพื้นที่
นี่คือส่วนที่ทำให้ธุรกิจ “ขายอากาศ” กลายเป็นหนึ่งในโมเดลธุรกิจที่นักลงทุนหลงรัก กุญแจไม่ได้อยู่ที่ตัวก๊าซ (ใครๆ ก็ทำ ASU ได้) แต่อยู่ที่ วิธีส่งของ ก๊าซถูกส่งได้ 3 แบบ ตามปริมาณที่ลูกค้าต้องการ — และแต่ละแบบสร้างคูเมืองคนละชั้น
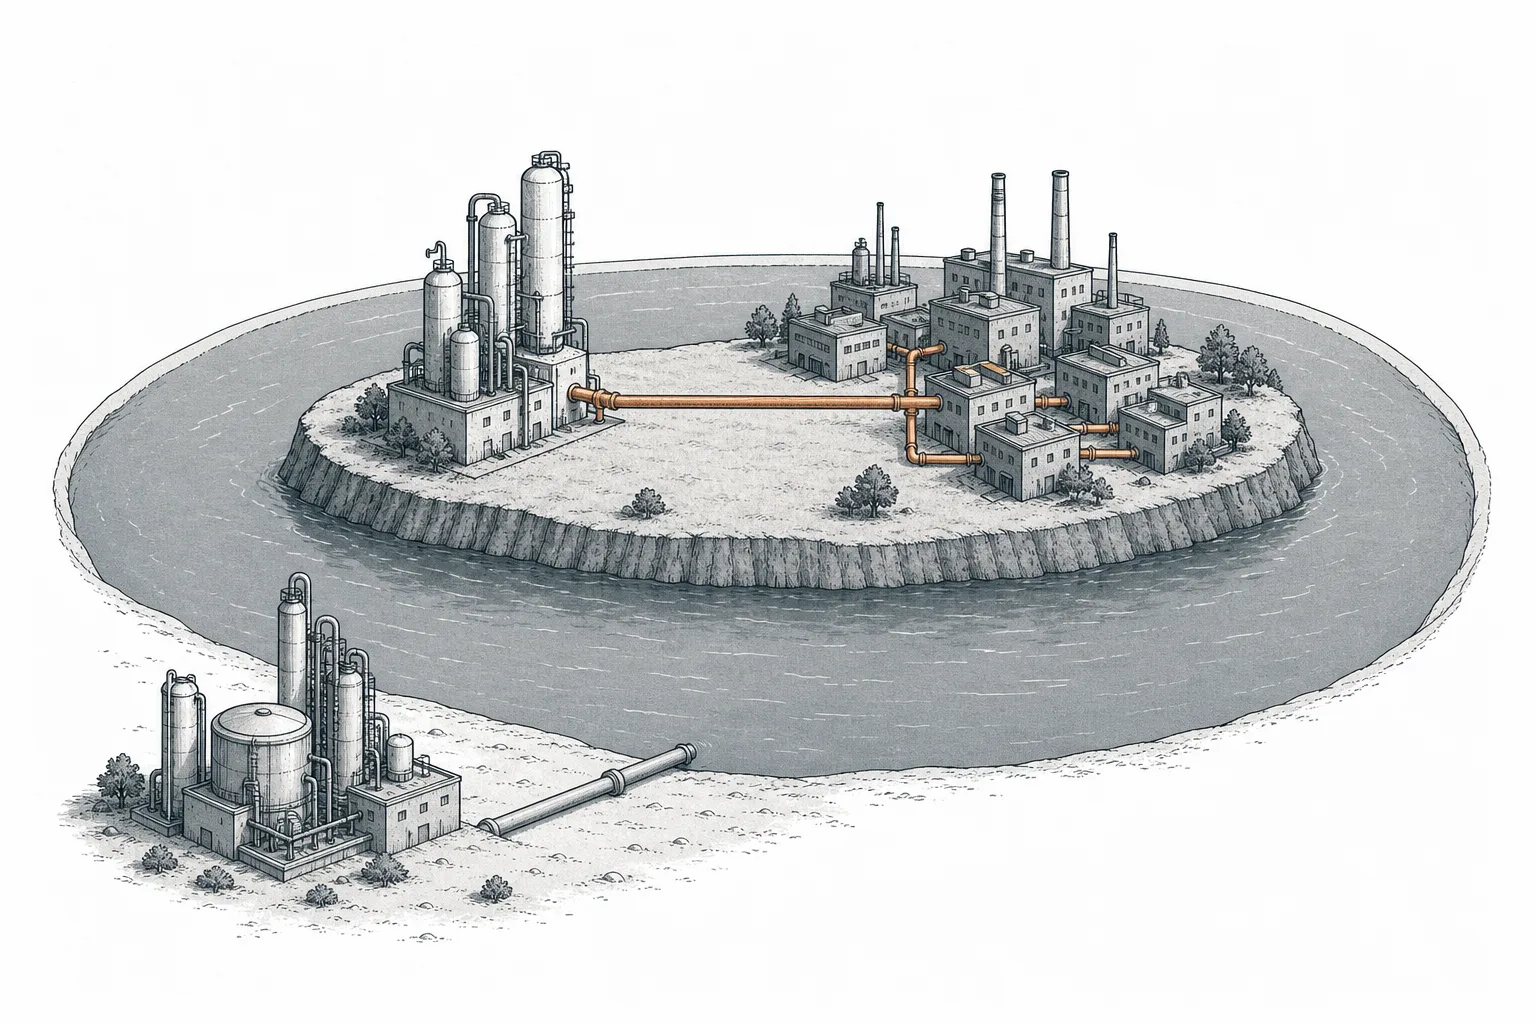
วิธีที่ 1 คือคูเมืองที่แข็งแกร่งที่สุด สำหรับลูกค้ารายใหญ่อย่างโรงถลุงเหล็กหรือโรงงานชิป บริษัทก๊าซจะ ไปสร้าง ASU ไว้ติดรั้วโรงงานลูกค้าเลย แล้วต่อท่อส่งก๊าซเข้าไปตรงๆ พร้อมเซ็นสัญญา 15–20 ปีแบบ take-or-pay (ลูกค้าจ่ายขั้นต่ำทุกเดือน แม้ใช้น้อยกว่าที่ตกลง) เมื่อโรงงานถูกสร้างฝังตัวกับลูกค้าแล้ว จะไม่มีคู่แข่งรายไหนคุ้มที่จะมาสร้างซ้ำเพื่อแย่งลูกค้ารายเดียว — นี่คือ “การผูกขาดในพื้นที่ (local monopoly)”
คูเมืองชั้นที่สองคือ ความหนาแน่นของเครือข่ายท่อ (pipeline density) ในย่านอุตสาหกรรมใหญ่ๆ อย่างชายฝั่งอ่าวเม็กซิโกของสหรัฐฯ บริษัทก๊าซวางท่อเชื่อมโรงงานหลายสิบแห่งเข้าด้วยกัน — Air Liquide มีเครือข่ายท่อยาวที่สุดในโลกกว่า 9,000 กิโลเมตร เมื่อมีท่ออยู่แล้ว การเพิ่มลูกค้ารายใหม่ในย่านเดียวกันแทบไม่มีต้นทุนเพิ่ม แต่คู่แข่งที่ไม่มีท่อในย่านนั้นสู้ราคาไม่ได้เลย ยิ่งหนาแน่นยิ่งได้เปรียบ — เป็นวงจรที่ผู้นำยิ่งนำ
05มันเชื่อมกับอะไรในระบบนิเวศ
node นี้เป็นพี่น้องกับอีก 3 หมวดย่อยใต้ร่ม Specialty Chemicals & Industrial Gases เดียวกัน — วัสดุอิเล็กทรอนิกส์และเซมิคอนดักเตอร์, สารเคลือบและกาว, และ ตัวเร่งปฏิกิริยาและสารเติมแต่ง โดยจุดที่ก๊าซอุตสาหกรรมมาบรรจบกับพี่น้องมากที่สุดคือ “ก๊าซอิเล็กทรอนิกส์” ที่ป้อนโรงงานชิปร่วมกัน
แต่บทบาทที่แท้จริงของมันคือการเป็น “ต้นน้ำที่ป้อนเทรนด์อื่นแทบทุกตัว” ลองดูสายสัมพันธ์ที่สำคัญที่สุด:
- ป้อน เซมิคอนดักเตอร์ และ AI: ทุกโรงงานชิปคือลูกค้าก๊าซรายมหึมา — ยิ่งสร้างโรงงานชิปเพื่อป้อน AI มากเท่าไร ดีมานด์ไนโตรเจนและก๊าซพิเศษยิ่งพุ่ง ก๊าซจึงเป็น “คนเบื้องหลัง” ที่ได้ประโยชน์จากบูม AI โดยไม่ต้องเสี่ยงว่าใครจะชนะสงครามชิป
- เป็นแกนของ Energy Transition: ไฮโดรเจนคือก๊าซอุตสาหกรรมตัวหนึ่ง บริษัทก๊าซยักษ์ใหญ่จึงเป็นทั้งผู้ผลิตและผู้วางโครงสร้างพื้นฐานไฮโดรเจนรายใหญ่ที่สุดของโลกอยู่แล้ว พลังงานสะอาดจึงเป็นเครื่องยนต์การเติบโตใหม่ของพวกเขาโดยตรง
- ป้อนของหายากให้ Space Economy และ Quantum Computing: จรวดใช้ออกซิเจนและไฮโดรเจนเหลวเป็นเชื้อเพลิง ส่วนคอมพิวเตอร์ควอนตัมต้องใช้ฮีเลียมเหลวหล่อเย็นให้เย็นเกือบเท่าอวกาศ — ก๊าซบางตัวจึงเป็นวัสดุเชิงยุทธศาสตร์ที่ไม่มีของทดแทน
- พึ่ง พลังงาน อย่างหนัก: การกลั่นอากาศกินไฟมหาศาล บริษัทก๊าซจึงเป็นทั้งผู้ป้อนพลังงานสะอาด และเป็นผู้ใช้ไฟรายใหญ่ที่ต้องแบกต้นทุนพลังงานเอง — เป็นความสัมพันธ์สองทางที่พันกันแน่น
จุดที่น่าสนใจคือ node นี้คือ “ผู้ขายจอบและเสียม” ของเมกะเทรนด์ยุคใหม่เกือบทั้งหมด — ไม่ว่าใครจะครองตลาด AI, ไฮโดรเจน, หรืออวกาศ บริษัทก๊าซก็ขายของให้ทุกฝ่ายอยู่ดี ทำให้มันเป็นวิธีลงทุนในเทรนด์ร้อนแรงโดยมีความเสี่ยงแบบ “ใครชนะก็ไม่สำคัญ” ติดมาในตัว
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ภาพปัจจุบันของก๊าซอุตสาหกรรมคือ โอลิโกพอลีที่แทบสมบูรณ์แบบ — ทั้งโลกถูกครองโดยผู้เล่นไม่กี่ราย สามยักษ์ใหญ่ (Linde, Air Liquide, Air Products) รวมกันคุมราว 55% ของรายได้ทั้งตลาด และถ้านับห้าอันดับแรก (เพิ่ม Messer และ Nippon Sanso) ก็รวมกันกว่า 80% การควบรวมตลอดหลายทศวรรษทำให้ผู้เล่นเหลือน้อยลงเรื่อยๆ — ยิ่งน้อยราย ยิ่งมีวินัยเรื่องราคา ยิ่งกำไรดี
สามยักษ์ใหญ่มีขนาดต่างกันชัดเจน ในปี 2025 Linde เจ้าใหญ่สุดของโลกทำยอดขายราว $34,000 ล้าน, Air Liquide ของฝรั่งเศสทำได้ราว €26,900 ล้าน (~$30,000 ล้าน), ส่วน Air Products ของสหรัฐฯ เล็กกว่าแต่เดิมพันหนักที่สุดในไฮโดรเจน
ในปี 2025 ทั้งกลุ่มยังเดินหน้าได้ดี Linde ถือ backlog โครงการที่ยังไม่เริ่มส่งมอบเกือบ $10,000 ล้าน — เป็นเครื่องสะท้อนรายได้อนาคตที่ล็อกไว้แล้ว ขณะที่ผู้เล่นจีนกำลังผงาดอย่างรวดเร็ว ทั้งกลุ่มก๊าซจากอากาศและก๊าซอิเล็กทรอนิกส์ หนุนโดยนโยบายพึ่งพาตัวเองด้านชิปของปักกิ่ง
07อนาคตข้างหน้า
ทิศทางแรกคือ ไฮโดรเจนสะอาด นี่คือเดิมพันที่ใหญ่ที่สุดของวงการ Linde ทุ่ม backlog ราว $8,000–10,000 ล้าน ไปกับโครงการไฮโดรเจนคาร์บอนต่ำ ตั้งแต่โรงไฮโดรเจนสะอาดมูลค่า $2,000 ล้านในแคนาดา ไปจนถึงคอมเพล็กซ์ $1,800 ล้านในเท็กซัสเพื่อป้อนแอมโมเนียสะอาด บริษัทก๊าซมีทั้งความรู้ ท่อ และโรงงานที่จำเป็นอยู่แล้ว ถ้าเศรษฐกิจไฮโดรเจนเกิดขึ้นจริง พวกเขาคือผู้ได้ประโยชน์กลุ่มแรกๆ
ทิศทางที่สองคือ คลื่นการสร้างโรงงานชิป โรงงานชิปใหม่ทุกแห่ง (สหรัฐฯ ยุโรป ญี่ปุ่น จีน) ต้องการก๊าซบริสุทธิ์สูงป้อนเข้าไป และมักเซ็นสัญญา on-site ยาว ตลาดก๊าซอิเล็กทรอนิกส์เฉพาะทางอยู่ที่ราว $5,100 ล้านในปี 2025 และคาดว่าจะโตต่อเนื่อง โดยเอเชียแปซิฟิกกิน ~69% ของการบริโภคทั้งหมด สะท้อนว่าศูนย์กลางการผลิตชิปย้ายมาอยู่ฝั่งนี้
ทิศทางที่สามคือ การผงาดของจีน ผู้ผลิตก๊าซจีนกำลังไล่ตามอย่างเร็ว ทั้งในก๊าซจากอากาศ (นำโดยกลุ่มอย่าง Hangzhou Hangyang ที่ทำทั้งเครื่อง ASU และก๊าซเอง) และก๊าซอิเล็กทรอนิกส์สำหรับชิป (ที่ปักกิ่งเร่งให้ผลิตในประเทศเพื่อลดการพึ่งพาต่างชาติ) นี่จะเปลี่ยนสมดุลของตลาดที่เคยถูกครองโดยยักษ์ตะวันตกและญี่ปุ่นมานาน
08ความท้าทายและความเสี่ยง
ความมั่นคงของธุรกิจนี้ก็มาพร้อมความเสี่ยงเฉพาะตัวที่ต้องเข้าใจ
ความเสี่ยงข้อแรกคือ ต้นทุนพลังงาน การกลั่นอากาศให้เย็นถึง –190°C กินไฟมหาศาล — โรงแยกอากาศคือหนึ่งในผู้ใช้ไฟฟ้ารายใหญ่ที่สุดในอุตสาหกรรม ค่าไฟอาจเป็นครึ่งหนึ่งของต้นทุนการผลิตก๊าซจากอากาศ แม้สัญญา take-or-pay ส่วนใหญ่จะส่งผ่านต้นทุนพลังงานให้ลูกค้าได้ แต่ในส่วนที่ส่งผ่านไม่ได้ ราคาไฟที่พุ่งก็กัดกินมาร์จิ้นได้ทันที
ความเสี่ยงข้อสองคือ วัฏจักรอุตสาหกรรม ถึงฐานรายได้จากสัญญายาวจะมั่นคง แต่ยอดขายส่วน “merchant” (ก๊าซเหลวและถังที่ขายให้รายกลาง-เล็ก) ผูกกับสุขภาพของอุตสาหกรรมการผลิต เหล็ก และก่อสร้างโดยตรง เมื่อเศรษฐกิจชะลอ ปริมาณการใช้ก็ลดลง — ธุรกิจนี้ทนวัฏจักรได้ดี แต่ไม่ใช่ภูมิคุ้มกันสมบูรณ์
ความเสี่ยงข้อสามคือ เดิมพันไฮโดรเจนก้อนใหญ่ เมกะโปรเจกต์ไฮโดรเจนสะอาดใช้เงินหลายพันล้านและมักต้องพึ่งเงินอุดหนุนรัฐ ถ้านโยบายเปลี่ยนหรือดีมานด์ไม่มาตามคาด เงินก้อนใหญ่ที่ลงไปก็อาจให้ผลตอบแทนต่ำ (Air Products ที่เดิมพันหนักสุดเคยเจอแรงกดดันจากนักลงทุนเรื่องนี้มาแล้ว) — และการรุกของผู้ผลิตจีนก็อาจกดราคาในตลาดก๊าซอิเล็กทรอนิกส์และก๊าซทั่วไปในระยะยาว
สรุปสั้นๆ: node นี้คือเรื่องราวของธุรกิจที่จับ “อากาศฟรี” มาแยกเป็นสินค้าที่ขาดไม่ได้ แล้วปกป้องมันด้วยคูเมืองที่ทำจากท่อและสัญญา เข้าใจก๊าซอุตสาหกรรม คือเข้าใจว่าทำไม “ของพื้นฐานที่สุด” — สิ่งที่คุณเพิ่งหายใจเข้าไป — ถึงสร้างหนึ่งในคูเมืองที่ลึกที่สุดของทุนนิยมสมัยใหม่ได้