Megatrend · Critical Materials
ธุรกิจที่ขายอากาศ แล้วได้กำไรเหมือนธุรกิจไฟฟ้า
ออกซิเจน ไนโตรเจน ฮีเลียม และสารเคมีพิเศษอีกหลายพันชนิด คือ “ส่วนผสมที่มองไม่เห็น” ของเศรษฐกิจสมัยใหม่ — อยู่ในชิป รถยนต์ ยา และเหล็กทุกชิ้น แต่แทบไม่มีใครเห็นโลโก้ ที่น่าทึ่งคือ บางส่วนของมันเป็นหนึ่งใน “ธุรกิจที่ดีที่สุดในโลก” — ขายของที่ลอยอยู่ในอากาศ ผ่านสัญญา 15-20 ปี ที่ลูกค้าต้องจ่ายแม้ไม่ได้ใช้ ทำให้มีรายได้สม่ำเสมอเหมือนการไฟฟ้า บวกอำนาจตั้งราคาที่หาได้ยาก
01มันคืออะไร (สองโลกในหนึ่ง node)
ลองนึกถึงสิ่งของรอบตัวคุณ — โทรศัพท์ รถยนต์ ขวดยา เหล็กในตึก กระจกหน้าต่าง ทุกชิ้นนี้ “เกิดขึ้นไม่ได้เลย” ถ้าไม่มีก๊าซและสารเคมีพิเศษบางอย่างเข้าไปเกี่ยวข้องในกระบวนการผลิต แต่ของพวกนี้ไม่เคยติดยี่ห้อบนสินค้าสุดท้าย มันคือ “ส่วนผสมที่มองไม่เห็น” ของเศรษฐกิจ — และ node นี้คือเรื่องของมัน
จริงๆ แล้ว node นี้รวมสองโลกที่ต่างกันมากไว้ด้วยกัน:
- ก๊าซอุตสาหกรรม (Industrial Gases): ออกซิเจน ไนโตรเจน ไฮโดรเจน อาร์กอน ฮีเลียม รวมถึง “ก๊าซอิเล็กทรอนิกส์” ความบริสุทธิ์สูงพิเศษสำหรับทำชิป ของพวกนี้ดูเหมือนโภคภัณฑ์ธรรมดา (อากาศก็มีอยู่ฟรีๆ) แต่ธุรกิจของมันกลับเป็นหนึ่งในธุรกิจที่ดีที่สุดในโลก — เราจะอธิบายว่าทำไมในบทที่ 3
- สารเคมีพิเศษ (Specialty Chemicals): สารเคมีมูลค่าสูงที่ขายตาม “หน้าที่” ไม่ใช่ปริมาณ — ตัวเร่งปฏิกิริยา (catalyst), สารเคลือบ (coating), สารเติมแต่ง (additive), สารเคมีอิเล็กทรอนิกส์ ของพวกนี้ขายได้แพงเพราะมัน “ทำงานบางอย่างได้ดีกว่าใคร” ไม่ใช่เพราะมีน้ำหนักเยอะ
ในบทเรียนย่อย node นี้แตกออกเป็นสี่หมวดที่เจาะลึกแยกกัน — ก๊าซอุตสาหกรรม (Industrial Gases) ที่แยกอากาศออกขายผ่านสัญญายาว, วัสดุอิเล็กทรอนิกส์และเซมิคอนดักเตอร์ (Electronic & Semiconductor Materials) ที่เป็นของสิ้นเปลืองความบริสุทธิ์สูงในโรงงานชิป, สารเคลือบ กาว และซีลแลนต์ (Coatings, Adhesives & Sealants) ที่เคลือบและยึดเกือบทุกสิ่งรอบตัว, และ ตัวเร่งปฏิกิริยาและสารเติมแต่งสมรรถนะ (Catalysts, Additives & Performance Chemicals) ที่จุดติดกระบวนการเคมีเกือบทั้งโลก — บทเรียนนี้พาดู “ภาพรวม” ของทั้งสี่ ก่อนคุณจะเจาะลงแต่ละหมวดได้เอง
เคมีโภคภัณฑ์ (commodity chemicals) เช่น เอทิลีน เมทานอล ขายเป็น “ตัน” แข่งกันที่ราคาล้วนๆ กำไรบางและผันผวนตามวัฏจักรน้ำมัน · เคมีพิเศษ (specialty chemicals) ขายเป็น “หน้าที่” — ลูกค้าจ่ายเพราะมันทำให้สีติดทนขึ้น ชิปสะอาดขึ้น หรือปฏิกิริยาเร็วขึ้น ต้นทุนวัตถุดิบเป็นเศษเสี้ยวของมูลค่าที่ขายได้ จึงกำไรดีและทนวัฏจักรกว่ามาก
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Critical Materials & Supply Chain — ชั้นที่อยู่ “ต้นน้ำ” สุด เพราะวัตถุดิบและส่วนผสมพื้นฐานเกิดขึ้นที่นี่ ก่อนจะถูกส่งไปเป็นสินค้าจริงในเทรนด์อื่นๆ ที่บริโภคมัน
02ทำไม “ส่วนผสมที่มองไม่เห็น” ถึงสำคัญ
เริ่มจากขนาด ตลาดก๊าซอุตสาหกรรมทั่วโลกอยู่ที่ราว $99,000 ล้านในปี 2025 และคาดว่าจะโตไปถึงราว $127,000 ล้านในปี 2030 (โตเฉลี่ย ~5% ต่อปี) ส่วนตลาดสารเคมีพิเศษใหญ่กว่ามาก — ค่ากลางจากหลายสำนักวิจัยอยู่ราว $900,000 ล้านถึงกว่า $1 ล้านล้านในปี 2025 รวมกันแล้วนี่คือฐานของเศรษฐกิจการผลิตทั้งโลก
แต่ตัวเลขขนาดตลาดยังไม่เล่าเรื่องที่สำคัญที่สุด เรื่องจริงคือ “ใครจ่าย และจ่ายให้กับอะไร” ลองดูว่าก๊าซพวกนี้อยู่ตรงไหนบ้าง:
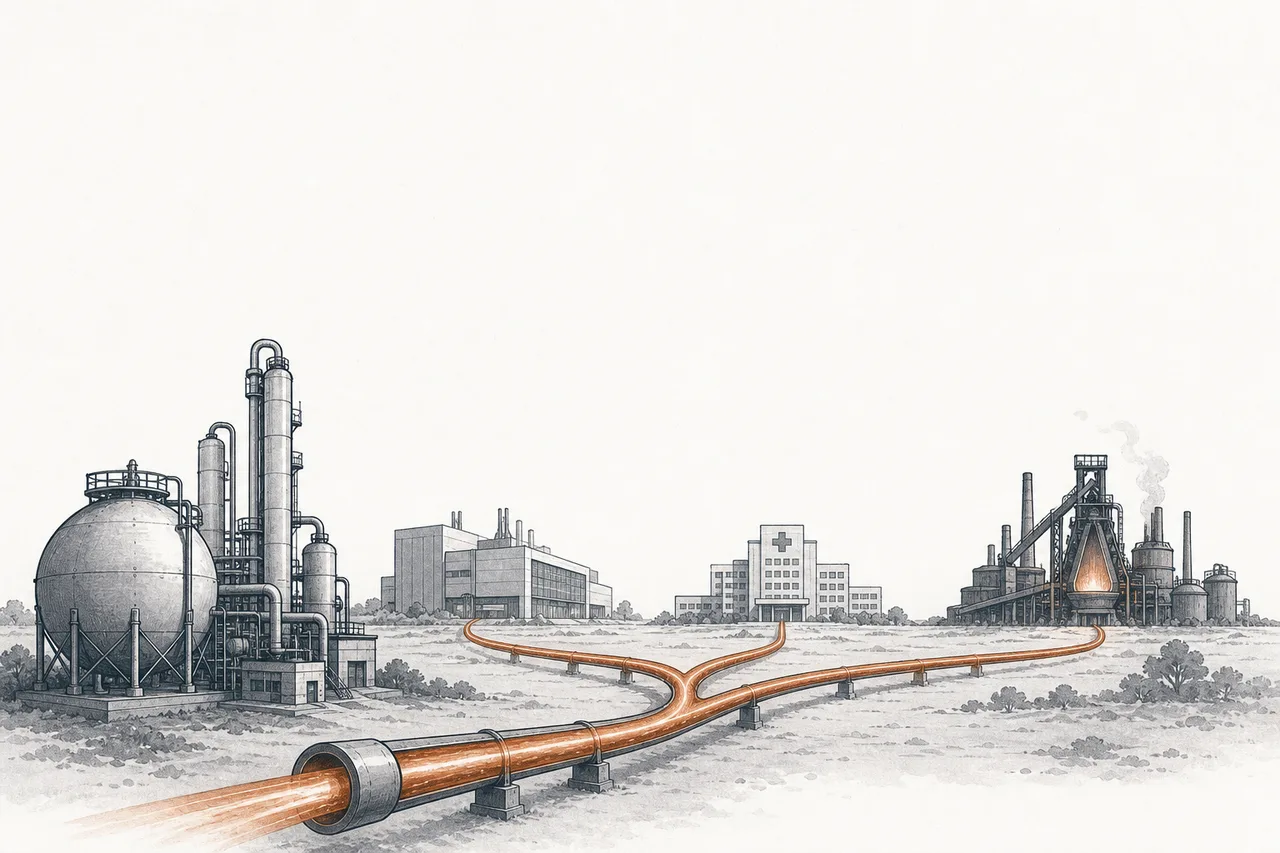
- เหล็กและโลหะ: โรงถลุงเหล็กเป่าออกซิเจนบริสุทธิ์เข้าเตาเพื่อเร่งปฏิกิริยา — ทำเหล็กไม่ได้ถ้าไม่มีออกซิเจนปริมาณมหาศาล
- โรงพยาบาล: ออกซิเจนทางการแพทย์ และฮีเลียมเหลวที่ใช้หล่อเย็นเครื่อง MRI ทุกเครื่องในโลก
- ชิป: โรงงานชิปต้องใช้ไนโตรเจนและก๊าซพิเศษความบริสุทธิ์สูงพิเศษในทุกขั้นตอน — กัด เคลือบ ทำความสะอาดเวเฟอร์
- พลังงานสะอาด: ไฮโดรเจนคือทั้งวัตถุดิบเคมีและความหวังของพลังงานสะอาด
นี่คือเหตุผลว่าทำไมธุรกิจนี้ถึง “ทนทาน” — มันไม่ได้พึ่งอุตสาหกรรมใดอุตสาหกรรมเดียว เมื่อเศรษฐกิจส่วนไหนโต ก๊าซก็ขายได้ ที่สำคัญ ดีมานด์ยุคใหม่กำลังมาจากสามแรงที่โตแรง: ชิป (AI), ไฮโดรเจน (พลังงานสะอาด), และสาธารณสุข
03มันทำงานยังไง (โมเดลที่ปั๊มเงินเหมือนการไฟฟ้า)
นี่คือหัวใจของบทเรียน และเป็นเหตุผลว่าทำไมนักลงทุนถึงหลงรักธุรกิจก๊าซอุตสาหกรรม ทั้งที่มัน “แค่ขายอากาศ” กุญแจอยู่ที่ โมเดล “on-site / take-or-pay”
ลองนึกภาพ ถ้าคุณเป็นบริษัทก๊าซแล้วมีโรงงานเหล็กรายใหญ่อยากซื้อออกซิเจน วิธีที่ฉลาดที่สุดไม่ใช่ขนถังไปส่งทุกวัน แต่คือ ไปสร้างโรงแยกอากาศไว้ติดรั้วโรงงานลูกค้าเลย แล้วต่อท่อส่งออกซิเจนเข้าไปตรงๆ จากนั้นเซ็นสัญญา 15-20 ปี ที่ลูกค้าตกลงจะ “จ่ายขั้นต่ำ” ทุกเดือน แม้เดือนไหนจะใช้ก๊าซน้อยกว่าที่ตกลงไว้ก็ตาม — นั่นคือความหมายของคำว่า take-or-pay (รับของหรือจ่ายเงิน)
ผลของโมเดลนี้ทรงพลังมาก:
- รายได้ที่คาดเดาได้: Linde เจ้าใหญ่สุดของโลก ล็อกยอดขายราว 70% ไว้กับสัญญาแบบ take-or-pay — รายได้ส่วนใหญ่จึงไหลเข้ามาแน่นอนแม้เศรษฐกิจขึ้นลง
- อำนาจตั้งราคา: สัญญามักผูกราคากับเงินเฟ้อ และส่งผ่านต้นทุนพลังงานให้ลูกค้า — บริษัทก๊าซจึงรักษามาร์จิ้นได้แม้ต้นทุนพุ่ง
- คูเมืองที่ลึก (lock-in): เมื่อโรงแยกอากาศถูกสร้างติดรั้วลูกค้าแล้ว ลูกค้าจะเปลี่ยนเจ้าได้ยากมาก ทำให้ของพวกนี้แทบไม่มีคู่แข่งหน้าใหม่
ตัวเลขกำไรพิสูจน์ได้ ในปี 2025 Linde ทำยอดขาย $33,990 ล้าน ด้วยอัตรากำไรจากการดำเนินงาน (ปรับปรุงแล้ว) สูงถึง ~29.8% — ระดับที่หาได้ยากมากในธุรกิจที่ขาย “ของพื้นฐาน” ส่วน Air Products ของสหรัฐฯ ทำอัตรากำไร EBITDA ปรับปรุงแล้วได้ราว 40%
04สารเคมีพิเศษ — ขายที่ “หน้าที่” ไม่ใช่ตัน
อีกครึ่งของ node นี้คือสารเคมีพิเศษ ซึ่งเล่นเกมคนละแบบกับก๊าซ แต่มีหัวใจเดียวกัน: ขายมูลค่า ไม่ใช่ขายน้ำหนัก
ลองเทียบให้เห็นภาพ เคมีโภคภัณฑ์อย่างเอทิลีน ขายเป็นตันละไม่กี่ร้อยดอลลาร์ แข่งกันที่ราคาล้วนๆ แต่สารเคมีพิเศษอย่าง โฟโตเรซิสต์ (photoresist) ที่ใช้ “วาดลวดลาย” ลงบนเวเฟอร์ชิป หรือ ตัวเร่งปฏิกิริยา (catalyst) ที่ทำให้โรงกลั่นทำงานได้ ขายได้แพงกว่าหลายสิบเท่าต่อกิโลกรัม เพราะลูกค้าจ่ายเพื่อ “หน้าที่” ที่มันทำได้ — ไม่ใช่เพราะมันหนัก
คูเมืองของเคมีพิเศษไม่ได้อยู่ที่ “สูตรลับ” อย่างเดียว แต่อยู่ที่ ความรู้เรื่องการผสมและปรับสูตร (formulation) ให้เข้ากับกระบวนการของลูกค้าแต่ละราย — สารเคลือบที่ใช้ได้กับสายการผลิตรถยนต์ค่ายหนึ่ง ต้องปรับสูตรใหม่ทั้งหมดสำหรับอีกค่าย เมื่อปรับจนลงตัวและผ่านการรับรองแล้ว ลูกค้าจะไม่อยากเปลี่ยนเจ้า เพราะการเปลี่ยนหมายถึงต้องทดสอบใหม่ทั้งกระบวนการ — นี่คือ lock-in อีกรูปแบบหนึ่ง
ตลาดนี้กว้างและกระจาย และแต่ละกลุ่มก็ใหญ่พอจะเป็นเรื่องราวของตัวเอง กลุ่มใหญ่สุดคือ สีและสารเคลือบ (~28% ของตลาดเคมีพิเศษ) ที่รวมกับกาวและซีลแลนต์เป็นธุรกิจราว $300,000 ล้าน — ขาย “สูตรและแบรนด์” ให้กลายเป็นฟิล์มที่เคลือบและยึดเกือบทุกสิ่ง ตามด้วย ตัวเร่งปฏิกิริยา (catalyst) ตลาดราว $38,000 ล้านที่เล็กในแง่มูลค่าแต่ปลดล็อกการผลิตเคมีภัณฑ์ทั้งโลกกว่า 90%, สารเติมแต่ง และ สารเคมีอิเล็กทรอนิกส์ โดยส่วนที่โตเร็วที่สุดตอนนี้คือกลุ่มที่ผูกกับชิปและพลังงานสะอาด
ตัวอย่างที่ดีของโมเดล “เคมีพิเศษ + คูเมือง on-site” คือ Ecolab ผู้นำเคมีบำบัดน้ำและสุขอนามัยของโลก (ยอดขายราว $16,000 ล้านในปี 2025) ที่เข้าไปดูแลระบบน้ำในโรงงานลูกค้าถึงหน้างาน — เหมือนก๊าซอุตสาหกรรม การฝังตัวอยู่ในกระบวนการของลูกค้าทำให้มีอำนาจตั้งราคาและลูกค้าเปลี่ยนเจ้ายาก
ตลาดเคมีอิเล็กทรอนิกส์ที่ผูกกับชิปคือดาวเด่น เฉพาะ ก๊าซและสารบริสุทธิ์สูงพิเศษสำหรับเซมิคอนดักเตอร์ ตลาดอยู่ที่ราว $11,900 ล้านในปี 2025 และคาดว่าจะโตเป็น ~$24,800 ล้านในปี 2032 (โตเฉลี่ย ~11% ต่อปี) เร็วกว่าตลาดก๊าซโดยรวมถึงสองเท่า เพราะชิปยุคใหม่ทุกรุ่นต้องการขั้นตอนการผลิตที่มากขึ้นและความบริสุทธิ์ที่สูงขึ้นเรื่อยๆ
05มันเชื่อมกับอะไรในระบบนิเวศ
node นี้นั่งอยู่ “ต้นน้ำ” ของเศรษฐกิจ จึงป้อนเทรนด์อื่นแทบทุกตัว ลองดูสายสัมพันธ์ที่สำคัญที่สุด:
- คู่กับ Semiconductor Materials: เป็นญาติสนิทกันใต้ร่ม Critical Materials เดียวกัน — เส้นแบ่งคือ Semiconductor Materials เน้นวัสดุที่ “เฉพาะสำหรับชิป” (เวเฟอร์ โฟโตเรซิสต์) ส่วน node นี้คือก๊าซและเคมีที่ใช้กว้างกว่านั้น แต่ทั้งคู่มาบรรจบกันที่ “ก๊าซอิเล็กทรอนิกส์” ที่ป้อนโรงงานชิปร่วมกัน
- เป็นแกนของ Hydrogen & Fuel Cells: ไฮโดรเจนคือก๊าซอุตสาหกรรมตัวหนึ่ง — บริษัทก๊าซยักษ์ใหญ่จึงเป็นทั้งผู้ผลิตและผู้วางโครงสร้างพื้นฐานไฮโดรเจนรายใหญ่ของโลก พลังงานสะอาดจึงเป็นเครื่องยนต์การเติบโตใหม่ของพวกเขาโดยตรง
- ป้อน Climate Adaptation & Water: เคมีบำบัดน้ำ (อย่างของ Ecolab) คือหัวใจของการจัดการน้ำสะอาดและน้ำเสียทั่วโลก เมื่อน้ำขาดแคลนขึ้น ความต้องการเคมีบำบัดน้ำก็โตตาม
- ขับเคลื่อนโดย AI และ Energy Transition: สองเทรนด์นี้คือดีมานด์ใหม่ที่ใหญ่ที่สุด — โรงงานชิป AI กินก๊าซพิเศษมหาศาล ส่วนการเปลี่ยนผ่านพลังงานต้องการไฮโดรเจนและก๊าซเฉพาะอีกมาก
จุดที่น่าสนใจคือ node นี้เป็น “ผู้ขายจอบและเสียม (picks and shovels)” ของเมกะเทรนด์อื่น — ไม่ว่าใครจะชนะในสงครามชิป AI หรือใครจะครองตลาดไฮโดรเจน บริษัทก๊าซก็ขายของให้ทุกฝ่ายอยู่ดี ทำให้มันเป็นวิธีลงทุนในเทรนด์ที่ร้อนแรงโดยมีความเสี่ยงแบบ “ใครชนะก็ไม่สำคัญ” อยู่ในตัว
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ภาพปัจจุบันของก๊าซอุตสาหกรรมคือ โอลิโกพอลีที่แทบสมบูรณ์แบบ — ทั้งโลกถูกครองโดยผู้เล่นไม่กี่ราย นำโดยสามยักษ์ใหญ่ Linde, Air Liquide, Air Products รวมกับ Nippon Sanso ของญี่ปุ่นและ Messer ของเยอรมนี การควบรวมตลอดหลายทศวรรษทำให้ผู้เล่นเหลือน้อยลงเรื่อยๆ — ยิ่งน้อยราย ยิ่งมีวินัยเรื่องราคา ยิ่งกำไรดี
ในปี 2025 ทั้งกลุ่มยังเดินหน้าได้ดี Linde โตทั้งยอดขายและมาร์จิ้น พร้อม backlog โครงการที่ยังไม่เริ่มส่งมอบมูลค่าเกือบ $10,000 ล้าน — เป็นเครื่องสะท้อนรายได้ในอนาคตที่ล็อกไว้แล้ว ส่วน Air Liquide ก็ดันมาร์จิ้นขึ้นเหนือ 20% เป็นครั้งแรก โดยตั้งเป้าเพิ่มอีก 200 จุดพื้นฐานในรอบ 2025-2026 ขณะเดียวกัน ดีมานด์จากชิปและไฮโดรเจนกำลังกลายเป็นเครื่องยนต์การเติบโตใหม่ที่ทุกเจ้าแย่งกันลงทุน
07อนาคตข้างหน้า
ทิศทางแรกคือ ไฮโดรเจนสะอาด นี่คือเดิมพันที่ใหญ่ที่สุดของวงการ บริษัทก๊าซมีทั้งความรู้ ท่อ และโรงงานที่จำเป็นต่อการผลิตและขนส่งไฮโดรเจนอยู่แล้ว ถ้าเศรษฐกิจไฮโดรเจนเกิดขึ้นจริง พวกเขาคือผู้ได้ประโยชน์ตัวแรกๆ — แต่เมกะโปรเจกต์พวกนี้ใช้เงินมหาศาลและยังต้องพึ่งเงินอุดหนุนรัฐ จึงเป็นทั้งโอกาสและความเสี่ยงในเวลาเดียวกัน (Air Products ที่ลงเดิมพันหนักสุดเคยเจอแรงกดดันจากนักลงทุนเรื่องนี้มาแล้ว)
ทิศทางที่สองคือ คลื่นการสร้างโรงงานชิป โรงงานชิปใหม่ทุกแห่งทั่วโลก (สหรัฐฯ ยุโรป ญี่ปุ่น) ต้องการก๊าซอิเล็กทรอนิกส์ความบริสุทธิ์สูงพิเศษป้อนเข้าไป และมักเซ็นสัญญา on-site ยาว นี่คือดีมานด์ที่โตเร็วและมีมาร์จิ้นดี — เป็นเหตุผลที่ทุกเจ้าแย่งกันสร้างโรงแยกก๊าซติดเมืองชิปใหม่ๆ
ทิศทางที่สามคือ การควบรวมและวินัยราคาที่ดำเนินต่อไป ตราบใดที่ผู้เล่นยังน้อยรายและมีวินัยไม่แข่งราคากันเอง โมเดล take-or-pay ก็จะยังปั๊มกำไรสม่ำเสมอต่อไป — เสน่ห์ของธุรกิจนี้คือมัน “น่าเบื่อในทางที่ดี”: โตช้าๆ แต่มั่นคงและคาดเดาได้
08ความท้าทายและความเสี่ยง
ความมั่นคงของธุรกิจนี้ก็มาพร้อมความเสี่ยงเฉพาะตัวที่ต้องเข้าใจ
ความเสี่ยงข้อแรกคือ วัฏจักรอุตสาหกรรม ถึงสัญญา take-or-pay จะรองรับฐานรายได้ส่วนใหญ่ แต่ยอดขายส่วนที่เหลือ (เช่น ก๊าซบรรจุถังที่ขายให้ลูกค้ารายเล็ก หรือเคมีพิเศษบางกลุ่ม) ก็ผูกกับสุขภาพของอุตสาหกรรมการผลิตและก่อสร้าง เมื่อเศรษฐกิจชะลอ ปริมาณการใช้ก็ลดลง — ธุรกิจนี้ทนวัฏจักรได้ดี แต่ไม่ใช่ภูมิคุ้มกันสมบูรณ์
ความเสี่ยงข้อสองคือ ต้นทุนพลังงาน การแยกก๊าซออกจากอากาศ (โดยเฉพาะออกซิเจนกับไนโตรเจน) กินไฟมหาศาล — บริษัทก๊าซคือผู้ใช้ไฟรายใหญ่มากๆ แม้สัญญาส่วนใหญ่จะส่งผ่านต้นทุนพลังงานให้ลูกค้าได้ แต่ในส่วนที่ส่งผ่านไม่ได้ ราคาพลังงานที่พุ่งก็กดมาร์จิ้นได้ และเดิมพันไฮโดรเจนขนาดใหญ่ยิ่งทำให้ความเสี่ยงเรื่องต้นทุนพลังงานและเงินอุดหนุนรัฐเด่นชัดขึ้น
ความเสี่ยงข้อสามคือ ฮีเลียมและการขาดแคลนเชิงยุทธศาสตร์ ฮีเลียมต่างจากออกซิเจน-ไนโตรเจนตรงที่ “แยกจากอากาศไม่ได้” — ต้องสกัดจากแหล่งก๊าซธรรมชาติไม่กี่แห่งในโลก (กาตาร์ สหรัฐฯ รัสเซีย แอลจีเรีย) ทำให้มันเปราะบางต่อภูมิรัฐศาสตร์อย่างยิ่ง ในช่วงไม่กี่ปีที่ผ่านมาราคาฮีเลียมพุ่งกว่า 400% และเหตุการณ์ในตะวันออกกลางสามารถตัดซัพพลายโลกได้ทีละ 1 ใน 3 ในพริบตา — ฮีเลียมไม่มีสารทดแทนใน MRI และการทำชิป จึงเป็นจุดเปราะที่แท้จริงของห่วงโซ่นี้
สรุปสั้นๆ: node นี้คือเรื่องราวของ “ส่วนผสมที่มองไม่เห็น” ที่ซ่อนอยู่ในเกือบทุกสินค้ารอบตัวเรา ที่น่าทึ่งคือ ครึ่งหนึ่งของมัน — ธุรกิจก๊าซอุตสาหกรรม — เป็นหนึ่งในธุรกิจที่ออกแบบมาได้สวยงามที่สุดในโลก: ขายของที่ลอยอยู่ในอากาศ ผ่านสัญญายาวที่ล็อกลูกค้าและล็อกกำไร เข้าใจ node นี้ คือเข้าใจว่าทำไม “ของพื้นฐานที่สุด” ถึงสร้างหนึ่งในคูเมืองที่ลึกที่สุดของทุนนิยมสมัยใหม่ได้