Megatrend · Electrification & Mobility
ปั๊มน้ำมันแห่งยุครถไฟฟ้า ที่สร้างยากกว่าที่ทุกคนคิด
รถไฟฟ้าจะวิ่งได้ก็ต่อเมื่อมีที่ “เติมพลังงาน” — แต่ธุรกิจสร้างจุดชาร์จกลับเป็นหนึ่งในธุรกิจที่ทำกำไรยากที่สุดในคลื่นรถไฟฟ้าทั้งหมด เพราะมันติดกับดัก “ไก่กับไข่” ลงทุนแพงแต่คนใช้ยังน้อย เรื่องราวปี 2024–2026 คือการที่หัวเสียบของ Tesla กลายเป็นมาตรฐาน, พวกผู้เล่นเพียวๆ อย่าง ChargePoint ยังขาดทุน ขณะที่ EVgo เพิ่งเริ่มเห็นกำไร — และจีนสร้างเครือข่ายชาร์จที่ใหญ่กว่าทั้งโลกรวมกัน
01มันคืออะไร
ลองนึกถึงรถน้ำมัน — มันจะไร้ค่าทันทีถ้าไม่มีปั๊มน้ำมัน รถไฟฟ้าก็เหมือนกัน node นี้คือเรื่องของ “ปั๊มเติมพลังงานของยุคไฟฟ้า” — ทั้งตัวเครื่องชาร์จ (ฮาร์ดแวร์) และเครือข่ายที่เปิดให้บริการ (network operator) ที่ทำให้รถไฟฟ้ามีที่เติมไฟนอกบ้าน
แต่มันต่างจากปั๊มน้ำมันตรงที่ การเติมไฟ ไม่ได้ เกิดที่ปั๊มเสมอไป เพราะการชาร์จส่วนใหญ่ในโลกจริงเกิดที่ บ้านและที่ทำงาน — เสียบทิ้งไว้ข้ามคืน node นี้จึงครอบคลุมสองโลกที่ต่างกันมาก: เครื่องชาร์จช้าราคาถูกตามบ้าน/ห้าง กับ เครื่องชาร์จเร็ว (DC fast charging) ตามทางหลวงที่ราคาแพงระดับ “มินิสถานีไฟฟ้าย่อย” ซึ่งเป็นพระเอกของดราม่าทั้งหมด
Hardware OEM = บริษัทที่ผลิตตัวเครื่องชาร์จ (เช่น ABB, Delta) · Network operator (CPO — Charge Point Operator) = บริษัทที่ติดตั้ง เป็นเจ้าของ และเปิดให้บริการเครือข่ายจุดชาร์จ คิดเงินต่อครั้ง (เช่น ChargePoint, EVgo, Tesla Supercharger) บางเจ้าทำทั้งสองอย่าง บางเจ้าทำอย่างเดียว
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Electrification & Mobility และนิยามของมันชี้ตำแหน่งไว้ชัด: มันอยู่ “ปลายน้ำของมิเตอร์ไฟ” — คือรับไฟจากโครงข่ายมาเสิร์ฟให้รถ ส่วนต้นทาง (การผลิตและส่งไฟฟ้า) เป็นเรื่องของเมกะเทรนด์ พลังงาน นี่คือเส้นแบ่งที่สำคัญ เพราะปัญหาใหญ่ที่สุดของการชาร์จเร็ว มักไม่ใช่ตัวเครื่อง แต่เป็น “ไฟฟ้าจะมาจากไหน”
02ทำไมถึงสำคัญ — ชั้นที่รถไฟฟ้าขาดไม่ได้
เหตุผลง่ายที่สุด: ไม่มีที่ชาร์จ ก็ไม่มีใครกล้าซื้อรถไฟฟ้า ความกลัวว่า “จะหาที่ชาร์จไม่ทัน” (range anxiety) คือกำแพงใหญ่ที่สุดที่กั้นคนทั่วไปไม่ให้เปลี่ยนมาใช้รถไฟฟ้า การชาร์จจึงเป็น ชั้นโครงสร้างพื้นฐานที่ต้องมาพร้อมๆ กับรถ ไม่ใช่ตามมาทีหลัง
และมันเป็นตลาดที่ใหญ่และโตเร็วมาก ตลาดโครงสร้างพื้นฐานการชาร์จทั่วโลกอยู่ที่ราว $40,000 ล้านในปี 2025 และหลายสำนักวิจัยคาดว่าจะโตไปแตะราว $125,000 ล้านในปี 2030 — โตเฉลี่ยกว่า 25% ต่อปี ซึ่งเป็นหนึ่งในอัตราที่สูงที่สุดในกลุ่มโครงสร้างพื้นฐานพลังงาน
แต่ตัวเลขที่เล่าเรื่องได้ดีที่สุดคือ “จำนวนหัวชาร์จต่อรถ” ทั้งโลกตอนนี้เฉลี่ยมีรถไฟฟ้าราว 11 คันต่อหัวชาร์จสาธารณะ 1 หัว และในปี 2025 เพียงปีเดียว โลกเพิ่มหัวชาร์จสาธารณะใหม่ราว 1.8 ล้านหัว นี่คือการแข่งสร้างโครงสร้างพื้นฐานครั้งใหญ่ที่สุดครั้งหนึ่งในประวัติศาสตร์ — เทียบได้กับการเดินสายไฟฟ้าหรือวางท่อน้ำมันให้ทั้งประเทศ
03มันทำงานยังไง — AC ช้า vs DC เร็ว + กับดักไก่กับไข่
หัวใจทางเทคนิคของเรื่องนี้คือคำถามเดียว: “แปลงไฟจากกระแสสลับ (AC) เป็นกระแสตรง (DC) ที่ไหน” เพราะแบตเตอรี่รถเก็บไฟแบบ DC เท่านั้น แต่ไฟจากปลั๊กบ้านเป็น AC ใครเป็นคนแปลง คือเส้นแบ่งระหว่างชาร์จช้ากับชาร์จเร็ว
- AC charging (ช้า — บ้าน/ห้าง): ส่งไฟ AC เข้ารถ แล้วให้ “เครื่องแปลงไฟในตัวรถ” (onboard charger) แปลงเป็น DC เอง เครื่องนี้ต้องเล็กพอจะใส่ในรถ จึงรับได้แค่ราว 7–22 กิโลวัตต์ (kW) — เต็มก้อนต้องใช้เวลาหลายชั่วโมง เหมาะกับจอดทิ้งไว้ข้ามคืน
- DC fast charging (เร็ว — ทางหลวง): ย้ายเครื่องแปลงไฟตัวใหญ่ออกมาไว้ที่ ตัวเครื่องชาร์จ แทน แล้วยิง DC เข้าแบตโดยตรง ข้ามเครื่องแปลงในรถไปเลย เพราะเครื่องใหญ่และระบายความร้อนได้ดี จึงดันกำลังได้ 50–350 kW ชาร์จถึง 80% ใน 20–60 นาที — แต่แลกมาด้วยฮาร์ดแวร์ราคาแพงมหาศาล
ความเร็วที่แลกมานั้นแพงจริง เครื่องชาร์จ AC ตามบ้านราคาแค่หลักพันดอลลาร์ แต่ เครื่องชาร์จเร็ว DC หนึ่งหัว ต้นทุนติดตั้งจริงพุ่งไปถึง $80,000–$250,000 เพราะต้องเดินสายไฟแรงสูง บางทีต้องสร้างหม้อแปลงย่อยใหม่ทั้งชุด — มันคือ “มินิสถานีไฟฟ้า” มากกว่าจะเป็นแค่ปลั๊ก
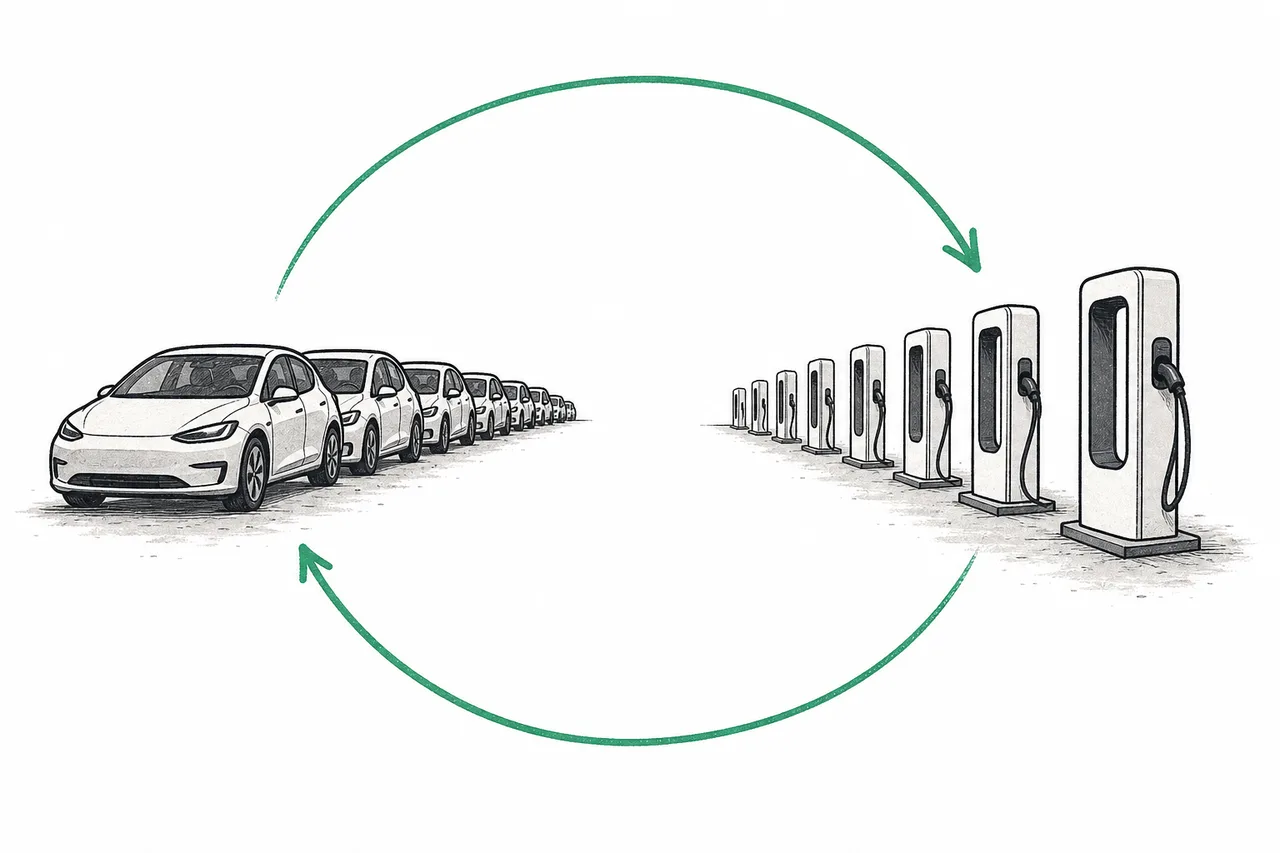
และนี่พาเราไปสู่ปัญหาที่ทำให้ธุรกิจนี้โหด — “ไก่กับไข่” คนไม่กล้าซื้อรถไฟฟ้าเพราะที่ชาร์จยังน้อย แต่ไม่มีใครอยากลงทุนสร้างที่ชาร์จ (แพงมาก) เพราะรถยังน้อย คนใช้ยังบาง วงนี้หมุนวนกันเอง
ตัวเลขที่อธิบายว่าทำไมมันถึงขาดทุนง่ายคือเรื่อง “อัตราการใช้งาน (utilization)” ต้นทุนใหญ่ที่สุดของตู้ชาร์จเร็วคือ ค่าไฟแบบ demand charge (ค่าปรับที่การไฟฟ้าคิดตาม “กำลังไฟสูงสุด” ที่จองไว้ ไม่ใช่ตามหน่วยที่ใช้จริง) ซึ่งกินไปได้ถึง 23–85% ของต้นทุนเดินเครื่อง ดังนั้นถ้าตู้ว่างทั้งวัน ต้นทุนต่อการชาร์จหนึ่งครั้งจะแพงมหาศาล แต่พอคนใช้แน่นขึ้น ต้นทุนต่อครั้งดิ่งลงอย่างรวดเร็ว
นี่คือหัวใจของทั้งบทเรียน: ตู้ชาร์จเร็วเป็นธุรกิจที่ “ต้นทุนเกือบทั้งหมดเป็นค่าคงที่” ต้องลงทุนหนักก่อน แล้วรอให้คนมาใช้มากพอ ช่วงแรกที่รถยังน้อยจึง ขาดทุนตามสูตร — ใครอยู่รอดถึงวันที่ utilization ขึ้นมาแตะ 30–50% เท่านั้นที่จะเริ่มมีกำไร
04มันอยู่ตรงไหนในโลกรถไฟฟ้า
node นี้คือ “ชั้นเติมพลังงาน” ที่เชื่อมสองโลกเข้าด้วยกัน — โลกของรถ กับโลกของไฟฟ้า มองขึ้นไปและมองข้างๆ จะเห็นว่ามันพึ่งพาใครและเสิร์ฟใคร:
- เป็นส่วนหนึ่งของ Electrification & Mobility: การชาร์จคือชั้นโครงสร้างพื้นฐานที่ทำให้ทุก node อื่นในเทรนด์รถไฟฟ้า “ใช้งานได้จริง” — รถดีแค่ไหนก็ไร้ค่าถ้าเติมไฟไม่ได้
- คู่ขนานกับ รถยนต์ไฟฟ้า (EV OEMs): นี่คือคู่ไก่-ไข่ตัวจริง ยอดขายรถกับจำนวนจุดชาร์จต้องโตไปด้วยกัน บางครั้งคนทำรถก็ต้องลงมาสร้างจุดชาร์จเอง (อย่าง Tesla) เพื่อปลดล็อกยอดขายรถของตัวเอง
- นั่งปลายน้ำของ โครงข่ายไฟฟ้า (Grid & Transmission): ตู้ชาร์จเร็วคือ “โหลดก้อนใหญ่” ที่จู่ๆ ก็มาเกาะสายไฟ คอขวดจริงของการขยายมักไม่ใช่ตัวเครื่อง แต่เป็นการขอกำลังไฟจากการไฟฟ้าและการอัปเกรดสายส่ง
- จับมือกับ ระบบกักเก็บพลังงาน (Energy Storage): ทางออกของ demand charge คือเอาแบตเตอรี่ก้อนใหญ่มาวางที่สถานี ชาร์จไฟตุนไว้ตอนค่าไฟถูก แล้วปล่อยตอนคนแห่ใช้ ลดการดึงไฟพีคจากสายส่ง
- เชื่อมกับ แบตเตอรี่ในรถ (Battery Cells): รถจะรับไฟเร็วได้แค่ไหนขึ้นกับแบตและสถาปัตยกรรมไฟฟ้าในรถ (เช่น ระบบ 800 โวลต์) ตู้ 350 kW จะไร้ความหมายถ้ารถรับได้แค่ 50 kW
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ปี 2024–2026 มีสามเรื่องใหญ่เกิดขึ้นพร้อมกัน — สงครามมาตรฐานจบลง, ผู้เล่นเพียวๆ ดิ้นรนเอาตัวรอด, และจีนทิ้งห่างทั้งโลก
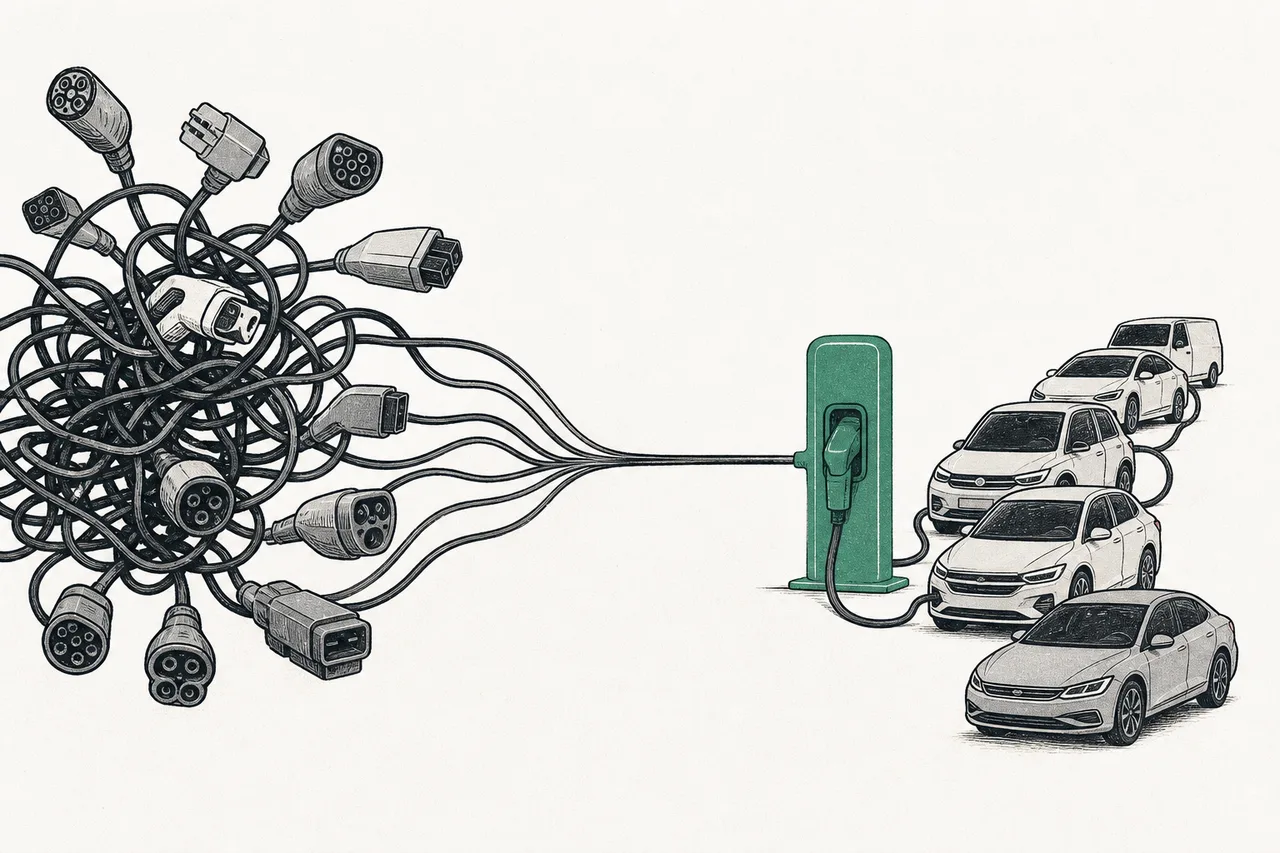
เรื่องที่ 1 — หัวเสียบของ Tesla ชนะ. หลายปีที่อเมริกามีหัวชาร์จหลายแบบปนกันยุ่งเหยิง จนกระทั่งมิถุนายน 2023 Ford ประกาศหันมาใช้หัวเสียบ NACS ของ Tesla เป็นเจ้าแรก แล้วเหมือนโดมิโน — GM, Rivian, Hyundai, Mercedes, Toyota และเกือบทุกค่ายตามมาเป็นสิบราย ปี 2024 มาตรฐานนี้ถูกรับรองอย่างเป็นทางการในชื่อ SAE J3400 และเมื่อ 29 มิถุนายน 2025 Tesla ก็เปิดเครือข่าย Supercharger ให้รถ GM และ Ford เข้ามาชาร์จได้จริง สงครามหัวเสียบในอเมริกาเหนือจบลงโดยมี Tesla เป็นผู้ชนะ
เรื่องที่ 2 — ผู้เล่นเพียวๆ ยังเจ็บตัว. บริษัทที่ทำ “เครือข่ายชาร์จอย่างเดียว” โดยไม่มีธุรกิจอื่นพยุง คือกลุ่มที่สะท้อนความโหดของกับดักไก่กับไข่ชัดที่สุด ChargePoint รายได้ปีงบ FY2025 อยู่ที่ราว $417 ล้าน แต่ยังขาดทุน (ไตรมาส 4 ขาดทุนสุทธิ $64.6 ล้าน แม้จะตัดค่าใช้จ่ายลงถึง 26%) ส่วน Blink Charging หนักกว่า รายได้ครึ่งปีแรก 2025 หดลง เหลือ $49.4 ล้าน จาก $70.8 ล้านปีก่อน
แต่มีแสงสว่าง — EVgo เป็นรายแรกๆ ที่พลิกเกม ปี 2025 รายได้โต 50% เป็น $384 ล้าน และเป็นปีแรกที่ทำ adjusted EBITDA เป็นบวก ($12 ล้าน) ปริมาณไฟที่จ่ายผ่านเครือข่าย (throughput) โต 32% แตะ 366 GWh — พิสูจน์ว่าเมื่อ utilization ขึ้นมาถึงจุดหนึ่ง โมเดลนี้ทำกำไรได้จริง
เรื่องที่ 3 — จีนเล่นคนละลีก. สิ้นปี 2025 จีนมีหัวชาร์จสาธารณะกว่า 4.7 ล้านหัว — มากกว่า 65% ของทั้งโลก และถ้านับรวมหัวชาร์จส่วนตัวด้วย เครือข่ายจีนทะลุ 16 ล้านหัว ผู้เล่นจีนรายเดียวอย่าง TELD (~807,000 หัว) หรือ Star Charge (~703,000 หัว) ก็ใหญ่กว่าตลาดสาธารณะทั้งสหรัฐฯ รวมกัน (~235,000 หัว) เสียอีก
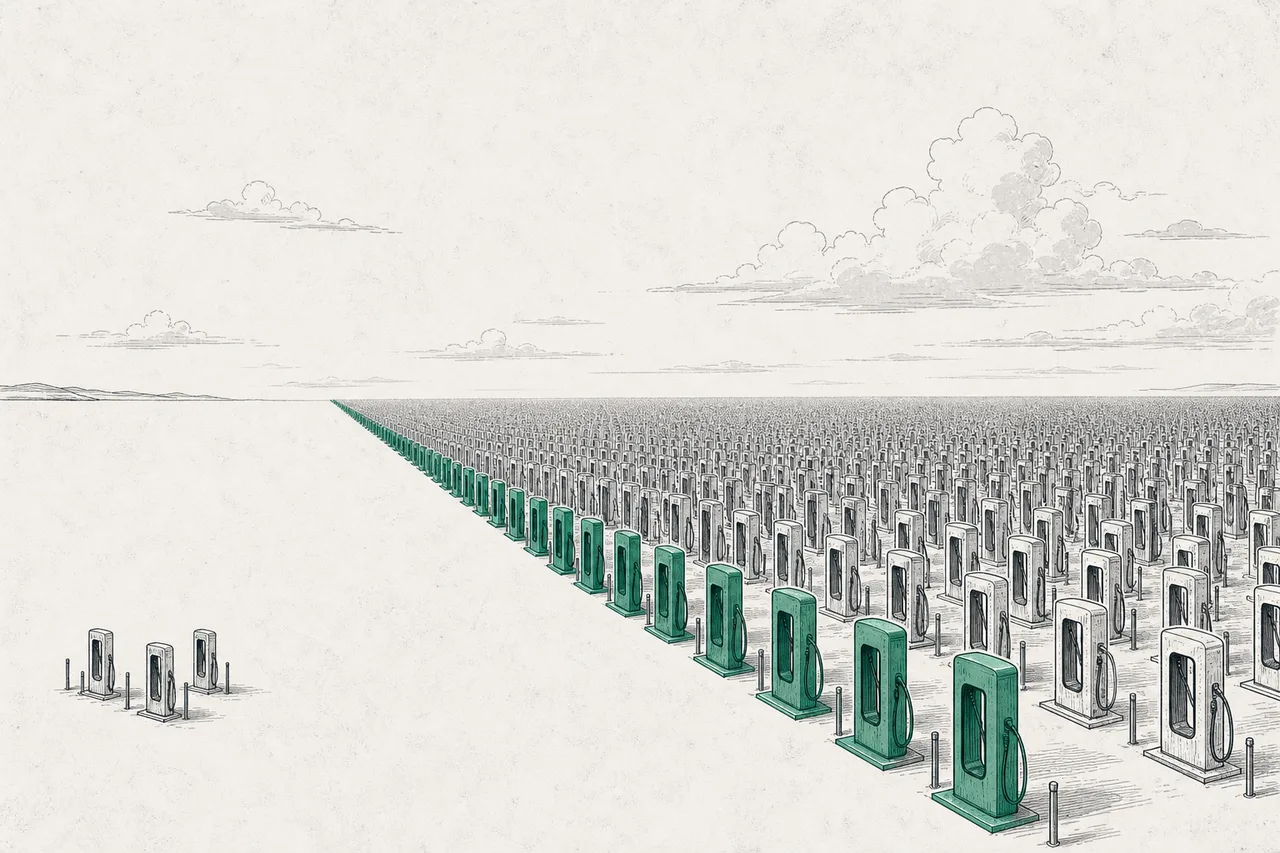
ทั่วโลกในปี 2025 หัวชาร์จเร็ว/เร็วพิเศษโตจาก 1.5 ล้านเป็น 2.2 ล้านหัว (+40%) โดยจีนนำการเติบโตนี้แทบทั้งหมด ขณะเดียวกันบริษัทน้ำมันยักษ์ใหญ่ก็เห็นว่านี่คือ “ปั๊มแห่งอนาคต” — Shell ตั้งเป้ามีหัวชาร์จสาธารณะราว 70,000 หัวในปี 2025 และ 200,000 หัวในปี 2030 ส่วน BP Pulse ทุ่มลงทุนถึง $1,000 ล้านในการชาร์จภายในปี 2030
06อนาคตข้างหน้า
ทิศทางแรกคือ “จากขาดทุนสู่จุดคุ้มทุน” เมื่อรถไฟฟ้าบนถนนมากขึ้น utilization ของตู้ที่ตั้งไว้แล้วจะค่อยๆ ขยับขึ้น — และเพราะต้นทุนเกือบทั้งหมดเป็นค่าคงที่ ทุกการชาร์จเพิ่มจึงเกือบเป็นกำไรล้วน กรณี EVgo ที่เพิ่งพลิกมามี EBITDA บวก คือสัญญาณว่าผู้รอดจะเริ่มทยอยเข้าสู่โซนกำไรในไม่กี่ปีข้างหน้า
ทิศทางที่สองคือ การชาร์จที่เร็วขึ้นแบบก้าวกระโดด ตอนนี้กำลังขยับจากระดับ 350 kW ไปสู่ ระดับเมกะวัตต์ (1,000 kW ขึ้นไป) โดยเฉพาะสำหรับรถบรรทุกไฟฟ้าและรถเชิงพาณิชย์ ในจีน BYD จับมือ TELD และ Star Charge ดันชาร์จระดับเมกะวัตต์ที่อ้างว่าเติมไฟได้เร็วใกล้เคียงการเติมน้ำมัน — ซึ่งจะลบจุดอ่อนเรื่อง “รอนาน” ออกไปอีกขั้น
ทิศทางที่สามคือ การหลอมรวมกับโครงข่ายไฟฟ้า สถานีชาร์จยุคหน้าจะมาพร้อม แบตเตอรี่กักเก็บพลังงาน และโซลาร์ในตัว เพื่อเลี่ยง demand charge และลดภาระสายส่ง บางคันยังเริ่มทำ vehicle-to-grid (V2G) — ให้รถที่จอดชาร์จ “คายไฟ” กลับเข้าระบบตอนไฟฟ้าตึงตัว เปลี่ยนรถทุกคันให้กลายเป็นแบตเคลื่อนที่ของโครงข่าย
07ความท้าทายและความเสี่ยง
เสน่ห์ของธุรกิจนี้มาพร้อมความเสี่ยงที่ฝังอยู่ในโครงสร้างของมันเอง
ความเสี่ยงข้อแรกคือ “utilization–กำไร” — นี่คือธุรกิจที่ต้องลงทุนหนักก่อนแล้วรอคนมาใช้ ถ้ารถไฟฟ้าโตช้ากว่าคาด หรือเศรษฐกิจฝืดจนคนชะลอเปลี่ยนรถ ตู้ที่ตั้งไปแล้วก็จะ “ว่าง” และเผาเงินต่อไป ความเปราะบางของ ChargePoint และ Blink คือบทเรียนสดๆ ว่าการมีหัวชาร์จเยอะไม่เท่ากับมีกำไร
ความเสี่ยงข้อสองคือ “สงครามมาตรฐานจบแล้ว แต่มีผู้แพ้” เมื่อ NACS ของ Tesla ชนะ เครือข่ายที่ลงทุนกับหัวเสียบแบบเดิม (CCS) ก็ต้องเสียเงินดัดแปลง และที่สำคัญกว่านั้น การที่ Tesla เปิด Supercharger ของตัวเองให้คนอื่นใช้ ทำให้เครือข่ายเพียวๆ ต้องแข่งกับเจ้าที่ทั้งใหญ่กว่า ใช้ง่ายกว่า และมีธุรกิจขายรถพยุงอยู่ — การแข่งขันโหดขึ้นมาก
ความเสี่ยงข้อสามคือ “คอขวดอยู่ที่สายไฟ ไม่ใช่ตัวเครื่อง” การขยายตู้ชาร์จเร็วมักติดที่การขอกำลังไฟจากการไฟฟ้าและการอัปเกรด สายส่ง ซึ่งใช้เวลาเป็นปีและอยู่นอกการควบคุมของผู้ประกอบการ ยิ่งรถเยอะ ยิ่งชาร์จเร็ว โหลดที่กระแทกโครงข่ายก็ยิ่งใหญ่
และความเสี่ยงข้อสี่คือ “การพึ่งเงินอุดหนุนและนโยบาย” เงินรัฐช่วยจ่ายค่าติดตั้งได้ถึง ~80% ในบางโครงการ ซึ่งเป็นตัวทุบกับดักไก่กับไข่ — แต่ก็แปลว่าถ้านโยบายเปลี่ยนหรือเงินอุดหนุนหด เศรษฐศาสตร์ของหลายโครงการจะพังทันที
สรุปสั้นๆ: การชาร์จคือ “ปั๊มน้ำมันของยุคไฟฟ้า” ที่ขาดไม่ได้ แต่กลับสร้างกำไรยากกว่าที่ใครคาด เพราะมันต้องลงทุนล่วงหน้ามหาศาลแล้วรอคนมาใช้ เรื่องราวของ Tesla ที่ชนะสงครามหัวเสียบ, EVgo ที่เพิ่งเห็นกำไร และจีนที่สร้างไปแล้วเกินครึ่งโลก คือภาพของอุตสาหกรรมที่กำลังก้าวข้ามจาก “ช่วงเผาเงิน” ไปสู่ “ช่วงทำเงิน” — และใครข้ามหุบเหวนี้ได้ ก็จะได้ครองโครงสร้างพื้นฐานที่รถทุกคันต้องพึ่งพา