Megatrend · Critical Materials
โลกแย่งกันที่ “เหมือง” แต่คนคุมเกมจริงคือ “โรงถลุง”
ทองแดงในสายชาร์จ EV ในเซิร์ฟเวอร์ AI และในสายไฟทั้งบ้าน ต้องบริสุทธิ์ถึง 99.99% — แต่มันเริ่มจากหินที่มีทองแดงอยู่แค่ราว 0.5% ขั้นที่เปลี่ยน “หินสกปรก” ให้เป็น “โลหะบริสุทธิ์” คือ การถลุงและรีไฟน์ และแม้จีนจะขุดแร่ทองแดงเองไม่ถึง 10% ของโลก แต่กลับคุมการถลุงไว้กว่าครึ่ง นี่คือคอขวดที่เงียบที่สุด แต่มีอำนาจที่สุด ของห่วงโซ่ทองแดง
01การถลุงและรีไฟน์คืออะไร
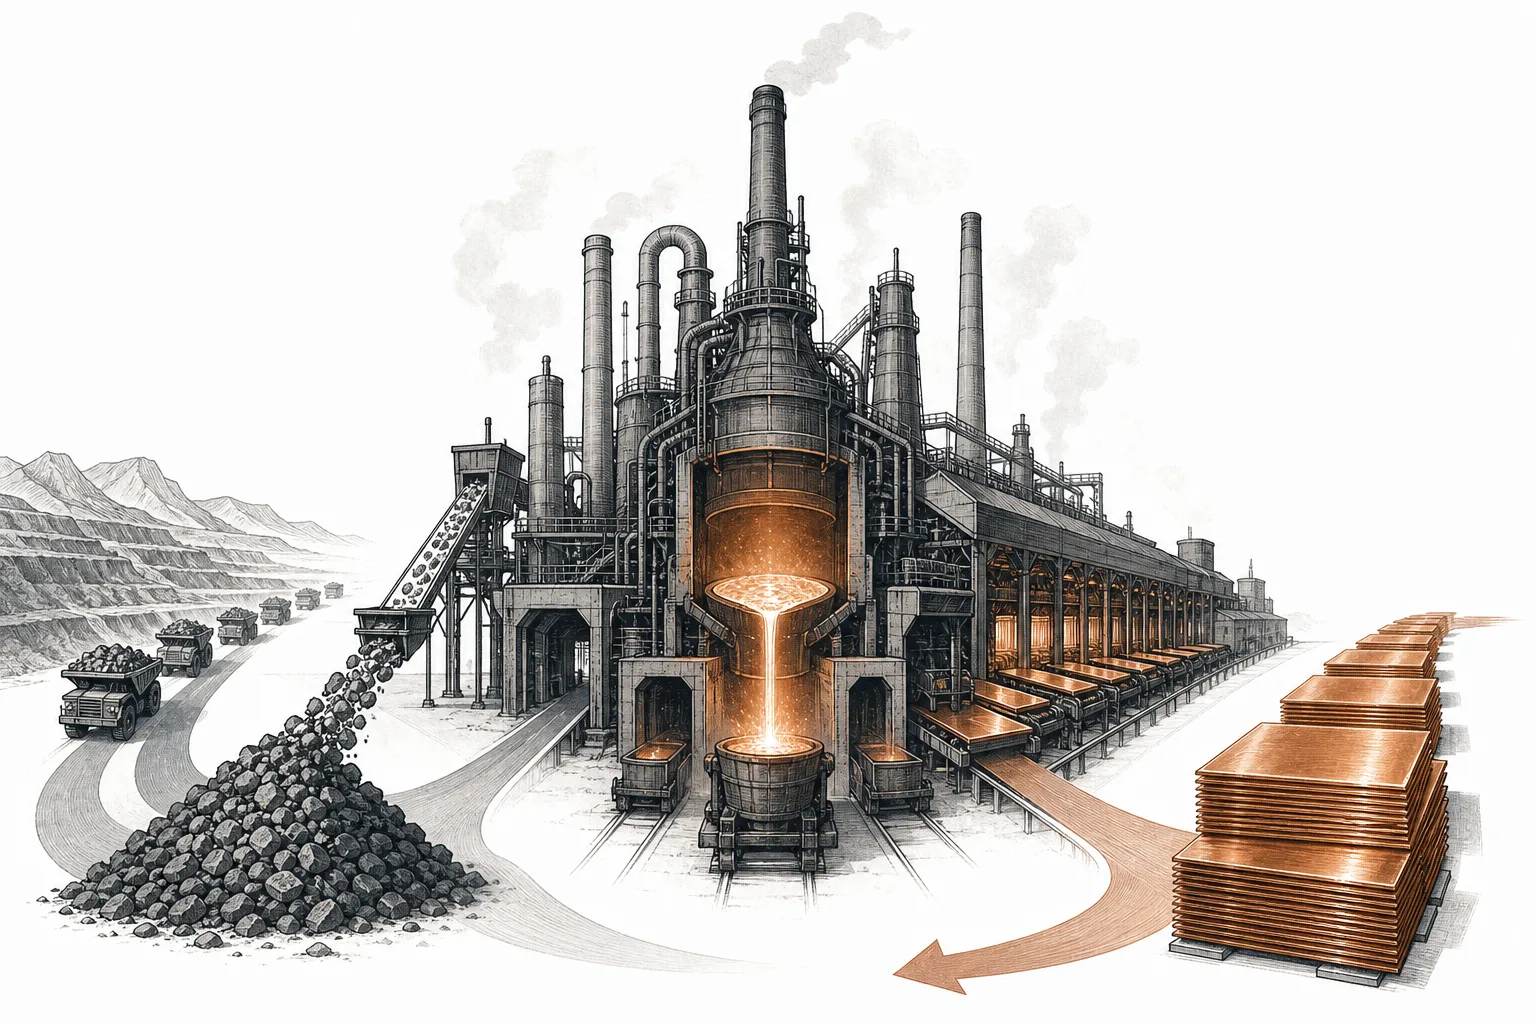
เวลาพูดถึง “ทองแดง” เรามักนึกถึงเหมืองเปิดหน้าดินขนาดยักษ์ในชิลีหรือเปรู แต่สิ่งที่ออกมาจากเหมืองนั้น ยังใช้งานไม่ได้เลย — มันคือผงหินเปียกๆ ที่เรียกว่า “หัวแร่เข้มข้น” (concentrate) ซึ่งมีทองแดงปนอยู่แค่ราว 25–30% ที่เหลือเป็นกำมะถัน เหล็ก และหินอื่นๆ จะเอาไปทำสายไฟหรือแผ่นวงจรไม่ได้ทั้งนั้น
คนที่เปลี่ยนผงหินนี้ให้เป็น “ทองแดงจริง” คือ โรงถลุงและโรงรีไฟน์ (smelter & refinery) ธุรกิจกลางน้ำที่ซื้อหัวแร่เข้มข้นจากเหมืองทั่วโลก เอามาหลอมด้วยความร้อนสูงเพื่อไล่สิ่งเจือปนออก แล้วกลั่นให้บริสุทธิ์จนได้ แผ่นทองแดง (cathode) ที่บริสุทธิ์ 99.99% ซึ่งเป็นวัตถุดิบมาตรฐานที่โรงงานทั่วโลกเอาไปรีดเป็นลวด เป็นท่อ เป็นแผ่นได้จริง
Concentrate (หัวแร่เข้มข้น) = ผงแร่จากเหมือง ทองแดง ~25–30% · Smelting (ถลุง) = หลอมด้วยความร้อนไล่กำมะถัน/เหล็กออก ได้ทองแดงหยาบ ~98% · Refining (รีไฟน์) = กลั่นด้วยไฟฟ้า (electrorefining) ให้บริสุทธิ์ขึ้นอีก · Cathode (แคโทด) = แผ่นทองแดงบริสุทธิ์ 99.99% ผลลัพธ์สุดท้าย ที่ตลาดโลกซื้อขายกัน
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Copper ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือ “ด่านที่สอง” ที่ของไหลผ่าน หลังออกจากเหมือง (Copper Mining & Concentrate) ก่อนจะไปเป็นชิ้นส่วน (Copper Fabrication & Products)
02ทำไมคอขวดตัวจริงคือโรงถลุง ไม่ใช่เหมือง
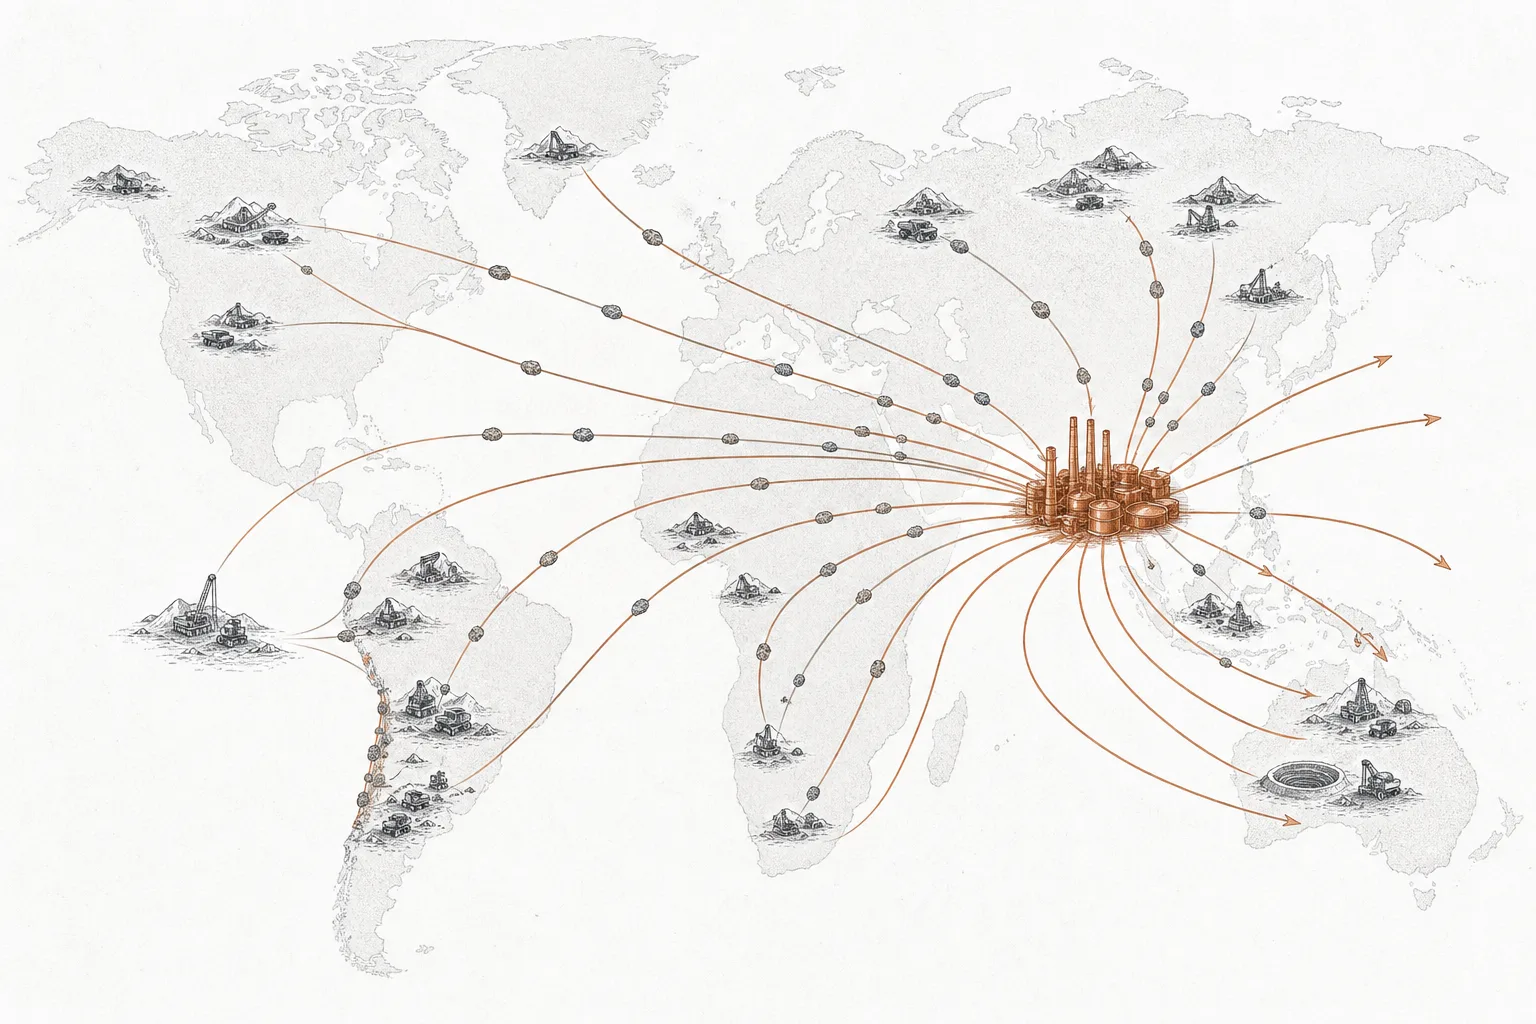
นี่คือความจริงที่คนส่วนใหญ่พลาด: เหมืองทองแดงกระจายอยู่ทั่วโลก — ชิลี เปรู คองโก อินโดนีเซีย ออสเตรเลีย ไม่มีใครผูกขาดได้ แต่ การถลุง กลับกระจุกตัวอยู่ในมือประเทศเดียวอย่างน่าตกใจ นั่นคือ จีน
ตัวเลขที่เล่าเรื่องนี้ได้ดีที่สุดคือ จีนขุดแร่ทองแดง (concentrate) เองแค่ราว 8% ของโลก — แทบไม่มีเหมืองใหญ่เป็นของตัวเอง แต่กลับ ถลุงและรีไฟน์ทองแดงถึงราว 53–57% ของโลก พูดง่ายๆ คือจีน “นำเข้าหินจากทั้งโลกมาถลุงที่บ้านตัวเอง” แล้วคุมก๊อกที่โลหะไหลออก
การกระจุกตัวนี้ไม่ได้เกิดขึ้นข้ามคืน ตั้งแต่ปี 2005 เป็นต้นมา จีนคิดเป็นสัดส่วน กว่า 90% ของการเติบโตทั้งหมด ของกำลังถลุงทองแดงโลก ทำให้ส่วนแบ่งของจีนพุ่งจากราว 15% เป็นครึ่งหนึ่งของโลกในวันนี้ และตอนนี้ 4 ใน 5 โรงถลุงที่ใหญ่ที่สุดในโลกอยู่ในจีน
ทำไมเรื่องนี้สำคัญ? เพราะทองแดงคือ “โลหะของการเปลี่ยนผ่าน” — รถ EV หนึ่งคันใช้ทองแดงมากกว่ารถน้ำมันราว 3–4 เท่า ศูนย์ข้อมูล AI สายส่งไฟฟ้า กังหันลม ทุกอย่างต้องการทองแดงบริสุทธิ์มหาศาล ดีมานด์พุ่งไม่หยุด แต่ถ้าอยากได้ทองแดงใช้ สุดท้ายเกือบทุกเส้นทางต้องวิ่งผ่านเตาถลุง — และเตาส่วนใหญ่อยู่ที่จีน
03มันทำงานยังไง (จากหิน 0.5% สู่โลหะ 99.99%)
หัวใจของธุรกิจนี้คือ “บันไดความบริสุทธิ์” — การไล่สิ่งเจือปนออกทีละขั้น จนได้ทองแดงเกือบสมบูรณ์แบบ ลองไล่ดูว่าหินก้อนหนึ่งเดินทางยังไง
สองขั้นแรก (ถลุงด้วยความร้อน = pyrometallurgy) ไล่กำมะถันและเหล็กออก ได้ “ทองแดงหยาบ” (blister) ที่บริสุทธิ์ ~98% แล้ว แต่ 2% ที่เหลือมักมีของมีค่าปนอยู่ — ทอง เงิน และแพลทินัม ขั้นสุดท้ายคือ การรีไฟน์ด้วยไฟฟ้า (electrorefining): จุ่มแผ่นทองแดงหยาบเป็นขั้วบวกในอ่างสารละลาย แล้วปล่อยไฟฟ้าให้ทองแดงบริสุทธิ์ไปเกาะที่ขั้วลบ ส่วนทองกับเงินจะตกอยู่ก้นบ่อ (เรียกว่า anode slime) ให้เก็บไปขายต่อ
นี่คือความลับของกำไรโรงถลุง: ค่าจ้างถลุงอย่างเดียวมักไม่พอเลี้ยงตัว รายได้จริงมาจาก “ของแถม” — กรดกำมะถันที่ขายให้อุตสาหกรรมปุ๋ย และทอง/เงินที่กลั่นได้ ยิ่งแร่มีทองปนมาก โรงถลุงยิ่งได้เปรียบ
04มันเชื่อมกับอะไรบ้าง
โรงถลุงเป็น “ตรงกลาง” ของห่วงโซ่ทองแดง จึงต่อกับทุกด่านรอบตัว ต้นทางคือ Copper Mining & Concentrate ที่ป้อนหัวแร่ให้ ปลายทางคือ Copper Fabrication & Products ที่รับแผ่น cathode ไปรีดเป็นลวดและท่อ และมี “ทางลัด” ที่วิ่งขนานกันคือ Copper Recycling & Secondary Metal — เพราะทองแดงรีไซเคิลได้ 100% การถลุงเศษทองแดง (scrap) ใช้พลังงานน้อยกว่าถลุงจากแร่มาก โรงถลุงสมัยใหม่หลายแห่งจึงกินทั้งแร่และเศษ
ที่สำคัญกว่าคือ “ปากที่รอกิน” ปลายทาง cathode ทองแดงคือเลือดของเมกะเทรนด์แห่งยุค: มันไป Energy Transition & Power Demand (สายส่ง กังหันลม แผงโซลาร์), ไป Electrification & Mobility (มอเตอร์และแบตของ EV), และไป Artificial Intelligence (ทองแดงหลายตันในสายไฟและระบบระบายความร้อนของศูนย์ข้อมูลแต่ละแห่ง) พูดได้ว่าถ้าเตาถลุงสะดุด เมกะเทรนด์เหล่านี้สะดุดตาม
05ตอนนี้ไปถึงไหนแล้ว (วิกฤต TC/RC 2025)
ปี 2025 คืออีกปีที่โรงถลุงทองแดงเจอเรื่องประหลาดที่สุดในประวัติศาสตร์ เพื่อเข้าใจมัน ต้องรู้จักตัวเลขหนึ่งชื่อ TC/RC (Treatment & Refining Charges) — ค่าจ้างที่เหมือง จ่ายให้ โรงถลุงเพื่อแปรรูปแร่ ปกติยิ่งแร่ล้นตลาด เหมืองยิ่งต้องจ่ายแพงเพื่อแย่งคิวถลุง
แต่ปี 2025 เกิดสิ่งที่ไม่เคยเห็น: จีนสร้างโรงถลุงเยอะเกินไปจนแย่งหัวแร่กันเอง ขณะที่เหมืองใหญ่หลายแห่งทั่วโลกเจอปัญหาผลิตสะดุด ค่าจ้างถลุงเลยดิ่งจนติดลบ — ราคา spot ร่วงไปถึง −$60 ต่อตัน ในเดือนพฤศจิกายน 2025 แปลว่า โรงถลุงต้องจ่ายเงินให้เหมือง เพื่อขอแร่มาถลุง! และ benchmark รายปี 2026 ก็ตกลงกันที่ $0 ต่อตัน จากที่เคยสูงถึง $88 เมื่อปี 2023
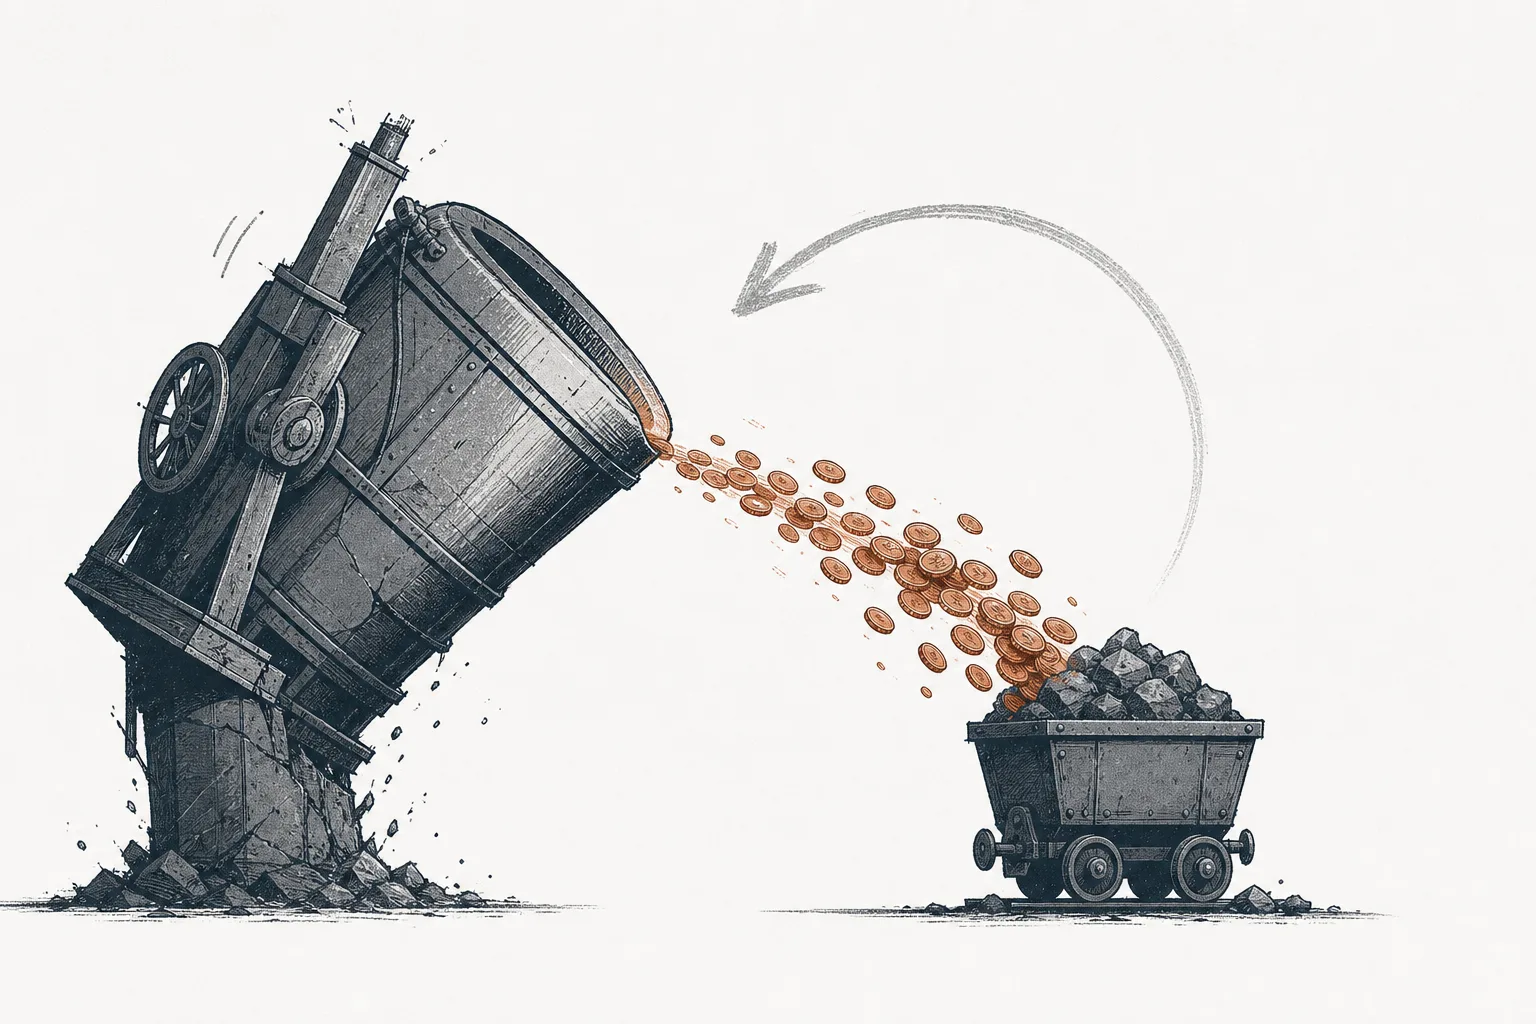
ผลคือรัฐบาลจีนสั่งเบรกเอง: โรงถลุงรายใหญ่ของจีนตกลงจะ ลดกำลังผลิตกว่า 10% ในปี 2026 เพื่อสู้กับค่าจ้างติดลบ และรัฐบาลระงับโครงการโรงถลุงใหม่รวมกว่า 2 ล้านตันต่อปีที่วางแผนไว้ช่วง 2025–2027 พร้อมออกกฎว่าใครจะสร้างโรงถลุงใหม่ ต้องมีเหมืองป้อนแร่ของตัวเองก่อน จุดที่โรงถลุงยังพอมีกำไรอยู่ได้คือ “ของแถม” — กรดกำมะถันและทอง/เงินที่กลั่นได้ ยิ่งราคาทองพุ่งทำสถิติในปี 2025 ยิ่งช่วยพยุงโรงถลุงไว้
ในสนามนี้ ผู้เล่นตัวจริงแบ่งเป็นสองขั้วชัดเจน: ยักษ์ถลุงจีน ที่คุมปริมาณ กับ โรงถลุงตะวันตก ที่เน้นครบวงจรและรีไซเคิลเพื่อเอาตัวรอด
06อนาคตข้างหน้า
สามแรงกำลังจะกำหนดทิศทางของธุรกิจนี้ หนึ่ง — แร่จะตึงตัวต่อไปอีกนาน เหมืองทองแดงใหม่ขนาดใหญ่หายากขึ้นเรื่อยๆ ใช้เวลาสร้างเป็นสิบปี ขณะที่ดีมานด์จาก EV และ AI พุ่งไม่หยุด แปลว่าค่าจ้างถลุงน่าจะยังกดต่ำ และใครมีเหมืองของตัวเองป้อนแร่จะได้เปรียบมหาศาล
สอง — ตะวันตกพยายามทวงคืนขั้นกลางน้ำ เมื่อรู้ตัวว่าพึ่งจีนถลุงมากเกินไป สหรัฐฯ และยุโรปเริ่มลงทุนสร้าง/ปกป้องโรงถลุงของตัวเอง เช่น Aurubis ที่กำลังเปิดโรงถลุงใหม่ในรัฐจอร์เจีย สหรัฐฯ และมีนโยบายรัฐหนุนหลัง — แต่การไล่ตามส่วนแบ่งที่จีนสะสมมา 20 ปี ไม่ใช่เรื่องที่ทำได้ในไม่กี่ปี
สาม — รีไซเคิลจะสำคัญขึ้นเรื่อยๆ ทองแดงในสายไฟและอุปกรณ์เก่านับล้านตันกำลังจะหมดอายุ การถลุงจากเศษ (secondary) ใช้พลังงานน้อยกว่ามากและไม่ต้องแย่งหัวแร่ โรงถลุงที่เก่งเรื่องรีไซเคิลอย่าง Aurubis และ Glencore จึงมีภูมิคุ้มกันต่อวิกฤตแร่ตึงตัวได้ดีกว่า
07ความท้าทายและความเสี่ยง
มาร์จิ้นบางเฉียบ. ค่าจ้างถลุงติดลบทำให้โรงถลุงหลายแห่งขาดทุนจากงานถลุงหลัก ต้องพึ่งผลพลอยได้และเงินอุดหนุนรัฐ โรงที่ไม่มีเหมืองของตัวเองและไม่มีของแถมดีๆ เสี่ยงถูกบีบให้ปิด
ต้นทุนสิ่งแวดล้อมและพลังงาน. การถลุงปล่อยก๊าซ SO₂ และใช้พลังงานมหาศาล กฎสิ่งแวดล้อมที่เข้มขึ้น (โดยเฉพาะในตะวันตก) ทำให้สร้างโรงถลุงใหม่ยากและแพง — ซึ่งกลับยิ่งตอกย้ำความได้เปรียบเดิมของจีน
ความเสี่ยงเชิงภูมิรัฐศาสตร์. เมื่อครึ่งโลกพึ่งจีนถลุงทองแดง การถลุงก็กลายเป็น “ไพ่” เชิงยุทธศาสตร์ได้เหมือนที่แร่หายากเคยเป็น ความตึงเครียดทางการค้า หรือการที่จีนคุมการส่งออก อาจกระเทือนทั้งห่วงโซ่ทองแดงโลก และนี่คือเหตุผลที่ขั้น “กลางน้ำ” ที่ดูน่าเบื่อ กลายเป็นสมรภูมิยุทธศาสตร์ของยุคเปลี่ยนผ่านพลังงาน