Megatrend · Critical Materials
แผ่นทองแดงหน้าตาเหมือนกันหมด จนกว่าจะถึง “ด่านสุดท้าย” ที่เปลี่ยนมันเป็นของจริง
โลกเถียงกันเรื่องเหมืองและโรงถลุง แต่ทองแดงยังไปเสียบรถ EV หรือร้อยเข้าเซิร์ฟเวอร์ AI ไม่ได้เลย ตราบใดที่มันยังเป็นแค่ “แผ่นแคโทด” สี่เหลี่ยมเรียบๆ ที่ทุกแผ่นหน้าตาเหมือนกันหมด ด่านที่เปลี่ยนแผ่นโลหะให้กลายเป็นเส้นลวด สายเคเบิล ท่อ ฟอยล์ และบัสบาร์ คือ การแปรรูป (fabrication) — ขั้นปลายน้ำที่อยู่ใกล้ “ดีมานด์ตัวจริง” ที่สุดในห่วงโซ่ทองแดง และเป็นขั้นที่จีนคุมกำลังผลิตไว้ราวครึ่งโลกเงียบๆ อีกครั้ง
01การแปรรูปทองแดงคืออะไร
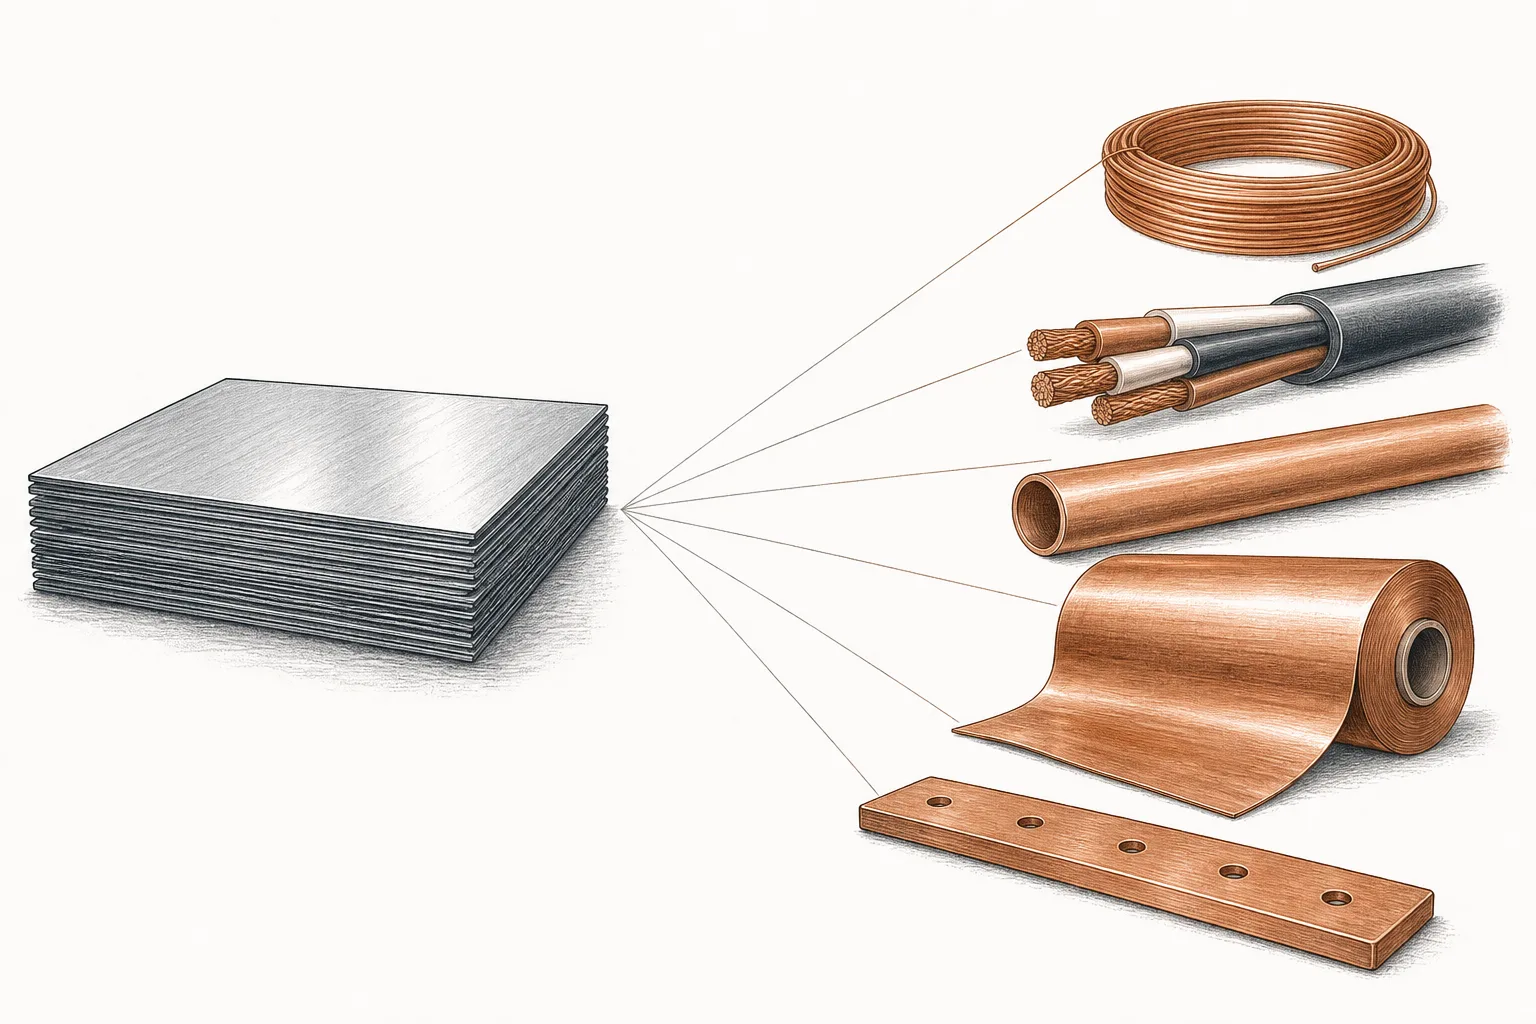
ลองนึกภาพแผ่นทองแดงบริสุทธิ์ 99.99% ที่ออกจากโรงถลุง — มันคือ แคโทด (cathode) แผ่นสี่เหลี่ยมหนักราว 50–100 กิโล ทุกแผ่นหน้าตาเหมือนกันเป๊ะ ซื้อขายกันเป็นสินค้าโภคภัณฑ์ในตลาดโลหะลอนดอน (LME) แต่ความจริงคือ ไม่มีใครใช้ “แผ่นแคโทด” ทำอะไรได้โดยตรงเลย คุณเอาแผ่นสี่เหลี่ยมไปเสียบเข้าเต้ารับ ไปพันเป็นมอเตอร์ หรือไปเดินสายในตึกไม่ได้
คนที่เปลี่ยนแผ่นโลหะเรียบๆ นี้ให้กลายเป็น “ของที่ใช้ได้จริง” คือธุรกิจ การแปรรูปทองแดง (copper fabrication) หรือที่ในวงการเรียกว่า “semi-fabrication” — โรงงานที่รับแคโทดมาหลอมใหม่ แล้วรีด ดึง อัด ม้วน ให้กลายเป็นรูปทรงต่างๆ ที่อุตสาหกรรมปลายทางเอาไปประกอบเป็นสินค้าได้ นี่คือ ด่านสุดท้ายก่อนถึงมือผู้ใช้ ของห่วงโซ่ทองแดง
Wire rod (แท่งลวด) = แท่งทองแดงกลมเส้นผ่าศูนย์กลาง ~8 มม. วัตถุดิบตั้งต้นของสายไฟทุกชนิด · Magnet wire (ลวดอาบน้ำยา) = ลวดเคลือบฉนวนบางๆ ใช้พันเป็นขดในมอเตอร์และหม้อแปลง · Tube (ท่อ) = ท่อทองแดงในแอร์ ตู้เย็น และประปา · Strip/Foil (แถบ/ฟอยล์) = แผ่นทองแดงรีดบางสำหรับ connector, แผงวงจร และขั้วแบตเตอรี่ · Busbar (บัสบาร์) = แท่งทองแดงตัวนำกระแสสูงในตู้ไฟและศูนย์ข้อมูล
ในบรรดาผลิตภัณฑ์เหล่านี้ มีตัวหนึ่งที่กินทองแดงมากกว่าเพื่อนแบบทิ้งห่าง นั่นคือ wire rod — เพราะสุดท้ายแล้วโลกใช้ทองแดงเพื่อ “นำไฟฟ้า” เป็นหลัก ราวครึ่งหนึ่งของทองแดงแปรรูปทั้งโลกจึงถูกดึงเป็นเส้นลวดเพื่อไปทำสายไฟและสายเคเบิล ที่เหลือกระจายไปเป็นแผ่น/แถบ/ฟอยล์ ท่อ และแท่ง
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Copper ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือ “ด่านสุดท้าย” ที่ของไหลผ่าน หลังออกจากเหมือง (Copper Mining & Concentrate) และผ่านโรงถลุง (Copper Smelting & Refining) มาแล้ว ก่อนจะกลายเป็นชิ้นส่วนในสินค้าจริง
02ทำไมขั้นนี้คือขั้นที่ “ใกล้เงินที่สุด”
เหมืองกับโรงถลุงเป็นเรื่องของ “ต้นทางน้ำ” — ขายทองแดงเป็นก้อนโภคภัณฑ์ ราคาขึ้นลงตาม LME แต่การแปรรูปอยู่ปลายสุด ติดกับดีมานด์จริงของโลก เวลาโลกพูดว่า “EV และ AI จะทำให้ทองแดงขาด” จุดที่ดีมานด์นั้นวิ่งเข้าชนก่อนใครเพื่อน ก็คือโรงงานแปรรูปที่ต้องรีดลวดและฟอยล์ให้ทันคำสั่งซื้อ
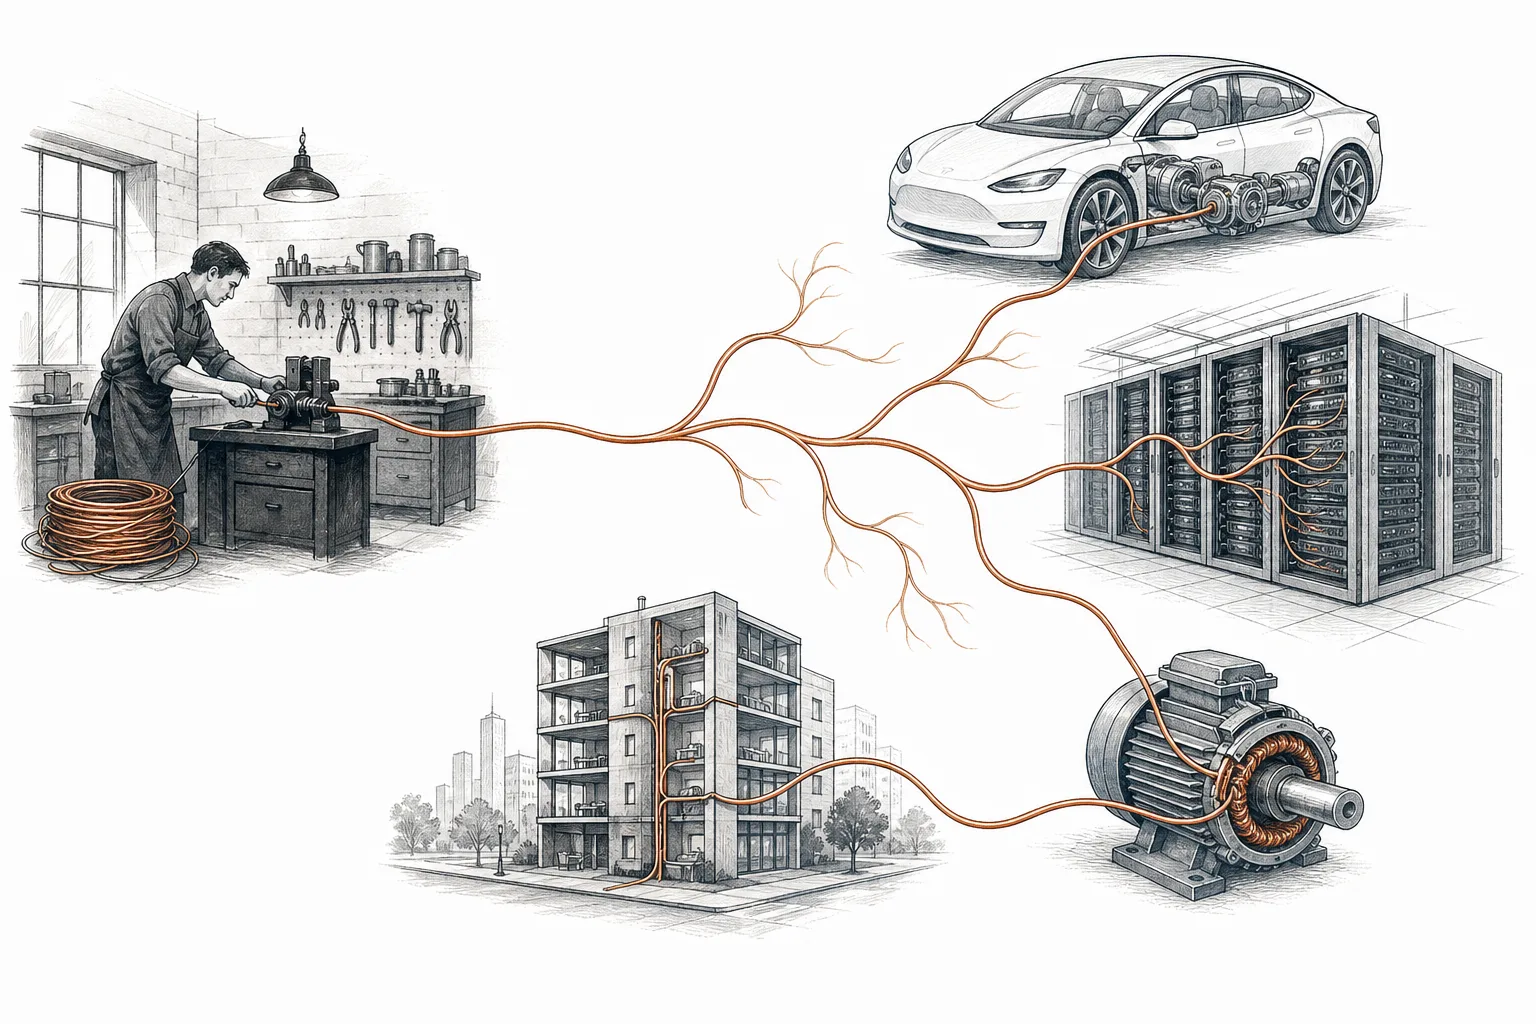
ตัวเลขที่เล่าเรื่องนี้ได้ดีที่สุดคือทองแดงในรถยนต์ รถน้ำมันคันหนึ่งใช้ทองแดงราว 24 กิโล แต่รถ EV เต็มรูปแบบใช้ถึงราว 80–83 กิโล — มากกว่ากันราว 3–4 เท่า เพราะ EV ต้องมีขดลวดมอเตอร์ ชุดสายไฟแรงสูง อินเวอร์เตอร์ และสายชาร์จ ทั้งหมดนี้คือ “งานแปรรูป” ล้วนๆ ไม่ใช่แคโทดดิบ
อีกด้านหนึ่งคือ AI ศูนย์ข้อมูลยุคใหม่ที่ออกแบบเป็นบล็อกละ 50–150 เมกะวัตต์ ใช้ทองแดงราว 27–33 ตันต่อเมกะวัตต์ เฉพาะภายในอาคาร และถ้ารวมสายส่งไฟฟ้าแรงสูงและสถานีไฟฟ้าที่ต้องสร้างมาป้อนด้วย ตัวเลขพุ่งเป็น 100–150 ตันต่อเมกะวัตต์ ทุกกิโลนั้นต้องผ่านโรงงานแปรรูปก่อน จะเป็นบัสบาร์ในตู้ไฟ สายเคเบิลระหว่างแร็ค หรือขดลวดในหม้อแปลง
03มันทำงานยังไง (จากแผ่นแคโทด สู่เส้นลวดบางกว่าเส้นผม)
หัวใจของการแปรรูปคือ “การรีดและดึง” — เอาทองแดงก้อนใหญ่มาทำให้ยาวขึ้น บางลง จนได้รูปทรงที่ต้องการ ลองไล่ดูว่าแผ่นแคโทดหนึ่งแผ่นเดินทางกลายเป็นสายไฟในบ้านคุณได้ยังไง
ขั้นแรกคือ หลอมแล้วหล่อต่อเนื่อง (continuous casting) — แคโทดถูกหลอมเป็นน้ำทองแดง แล้วรีดออกมาเป็น “แท่งลวด” (wire rod) เส้นกลมหนาราว 8 มม. ยาวเป็นกิโลเมตร ม้วนเก็บเป็นขด นี่คือวัตถุดิบมาตรฐานของสายไฟทั้งโลก จากนั้นคือ การดึงลวด (wire drawing): ลากแท่งลวดผ่านรู “แม่พิมพ์ (die)” ที่เล็กลงทีละนิด ทองแดงจะยืดยาวและบางลงเรื่อยๆ จาก 8 มม. เหลือได้ถึงระดับ 0.02 มม. — บางกว่าเส้นผมมนุษย์ สำหรับใช้ในขดลวดมอเตอร์และหม้อแปลง
ไม่ใช่ทุกอย่างจะเป็นเส้นลวด ทองแดงบางส่วนถูก รีดเป็นแผ่นบาง (rolling) จนได้แถบและฟอยล์สำหรับ connector และแบตเตอรี่ บางส่วนถูก อัดขึ้นรูป (extrusion) เป็นท่อสำหรับแอร์และประปา ความเก่งของโรงงานแปรรูปจึงไม่ได้อยู่ที่ “มีทองแดง” แต่อยู่ที่ทำได้ บางแค่ไหน สม่ำเสมอแค่ไหน และผสมโลหะอื่นให้ได้คุณสมบัติพิเศษแค่ไหน — นั่นคือที่มาของกำไร
04มันเชื่อมกับอะไรบ้าง
การแปรรูปเป็น “ด่านปลาย” ของห่วงโซ่ทองแดง ต้นทางคือแผ่นแคโทดที่มาจาก Copper Smelting & Refining (และไกลออกไปคือ Copper Mining & Concentrate) มีทางลัดสำคัญคือ Copper Recycling & Secondary Metal — เพราะเศษทองแดงคุณภาพดีหลอมกลับมารีดใหม่ได้เลยโดยไม่ต้องผ่านเหมือง โรงงานแปรรูปหลายแห่งจึงกินทั้งแคโทดและเศษทองแดงสลับกันตามราคา
แต่ที่สำคัญกว่าคือ “ปากที่รอกิน” ปลายทาง เพราะแปรรูปอยู่ติดดีมานด์ มันจึงป้อนตรงเข้าเมกะเทรนด์แห่งยุคแทบทุกตัว: ลวดและสายเคเบิลไป Energy Transition & Power Demand (สายส่ง กังหันลม โซลาร์), ขดลวดมอเตอร์และชุดสายไฟไป Electrification & Mobility (EV), บัสบาร์และฟอยล์ไป Artificial Intelligence และ Cloud & Digital Infrastructure (ศูนย์ข้อมูล), และลวดพิเศษไป Robotics & Physical AI กับ Defense & Geopolitical Fragmentation
05ตอนนี้ไปถึงไหนแล้ว (สนามฟอยล์แบตเตอรี่)
ภาพใหญ่ของสนามนี้ในปี 2025–2026 มีสองเรื่องที่ต้องรู้ หนึ่งคือ จีนคุมการแปรรูปไว้ราวครึ่งโลกอีกครั้ง เหมือนที่คุมโรงถลุง — จีนใช้ทองแดงขั้นแรก (first use) ราว 17 ล้านตัน หรือครึ่งหนึ่งของดีมานด์โลก และมีกำลังแปรรูปราวครึ่งหนึ่งของโลก โดยราวสองในสามของโรงงานจีนทำ wire rod ตั้งแต่ปี 2019 จีนเพิ่มกำลังแปรรูปทองแดงเกือบ 11 ล้านตัน หรือราว 80% ของกำลังที่โลกเพิ่มทั้งหมด
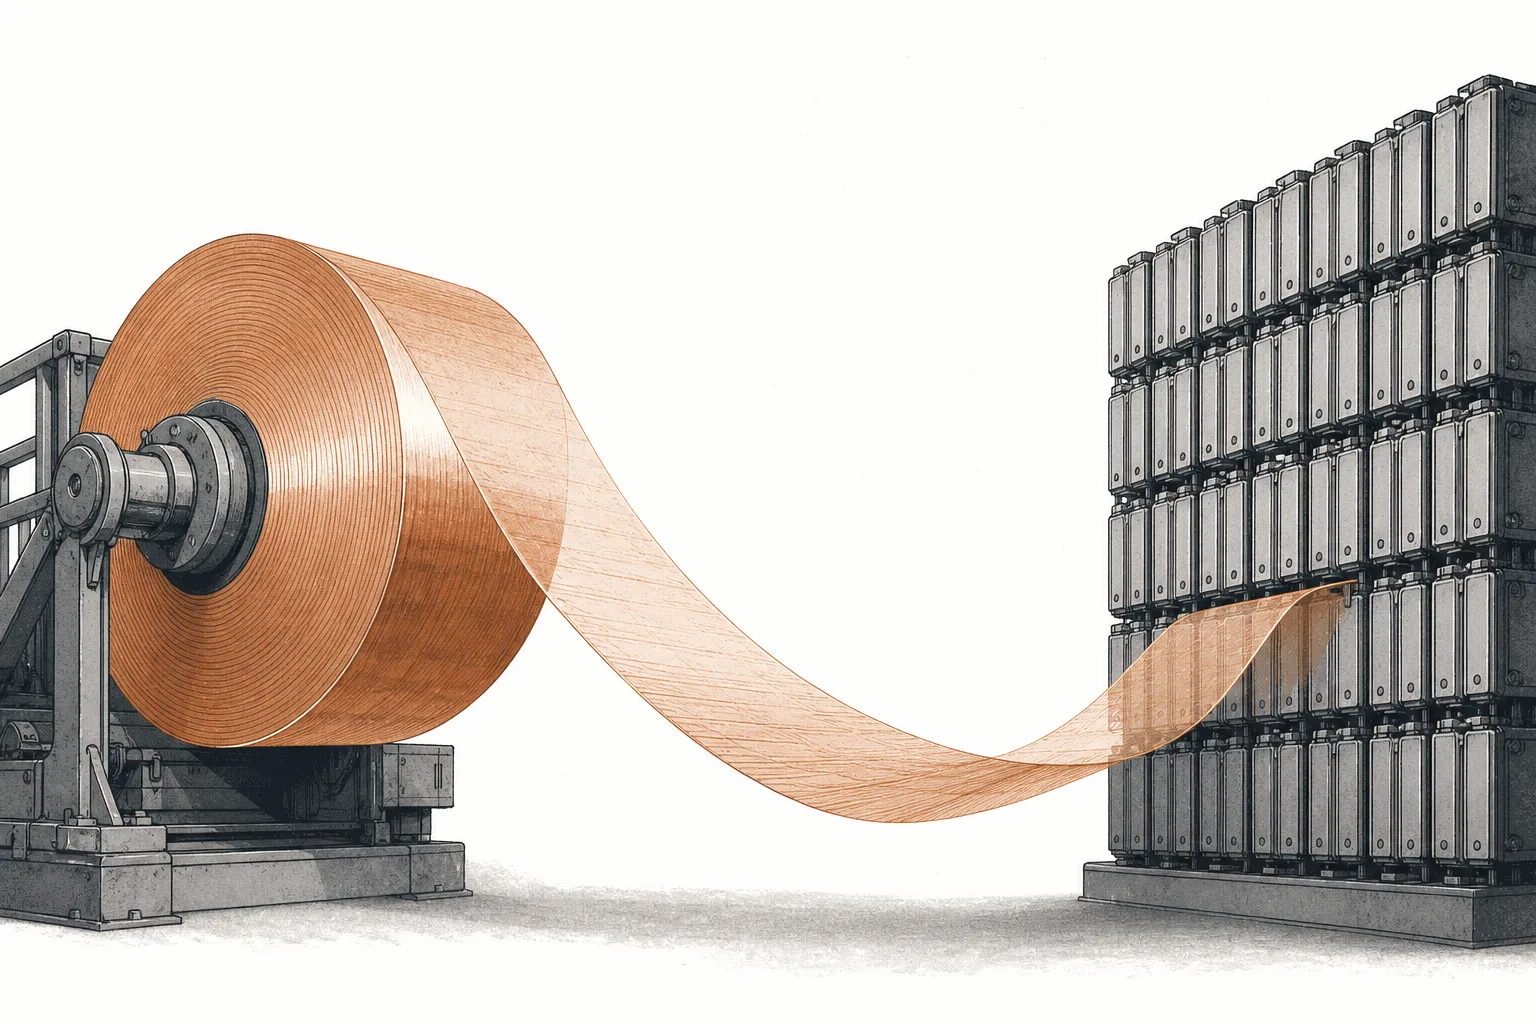
สองคือ “ฟอยล์ทองแดง” กลายเป็นพรมแดนใหม่ที่ร้อนที่สุด ทุกก้อนแบตเตอรี่ลิเธียมต้องมีฟอยล์ทองแดงบางเฉียบ (ราว 6 ไมครอน หรือบางกว่ากระดาษ 10 เท่า) ทำหน้าที่เป็นขั้วลบและตัวรวมกระแส ดีมานด์ EV และระบบกักเก็บพลังงานทำให้ฟอยล์แบตเตอรี่กลายเป็นผลิตภัณฑ์แปรรูปที่โตเร็วและแข่งกันดุที่สุด — และจีนก็ครองอยู่เกือบเบ็ดเสร็จ
ในสนามนี้ ผู้เล่นตัวจริงแบ่งได้เป็นสามกลุ่ม: ยักษ์แปรรูปจีน ที่คุมทั้งท่อ ลวด และฟอยล์, เจ้าตลาดสายเคเบิลตะวันตก ที่อยู่ใกล้ลูกค้างานก่อสร้างและกริดไฟฟ้า, และ ผู้เชี่ยวชาญโลหะผสมพิเศษ ที่ขายคุณสมบัติ ไม่ได้ขายปริมาณ
06อนาคตข้างหน้า
สามแรงกำลังจะกำหนดทิศทางของธุรกิจนี้ หนึ่ง — ดีมานด์จะเอียงไปทาง “ทองแดงไฟฟ้า” มากขึ้นเรื่อยๆ IEA ประเมินว่าการใช้ทองแดงโลกอาจเพิ่มเป็นเท่าตัวภายในปี 2040 โดยราว 70% ของการเติบโตผูกกับพลังงานสะอาดและไฟฟ้า แปลว่าโรงงานที่เก่งเรื่อง wire rod, magnet wire และฟอยล์แบตเตอรี่ จะอยู่ในกระแสหลักของดีมานด์ ส่วนงานท่อประปา/แอร์แบบดั้งเดิมจะโตช้ากว่า
สอง — ตะวันตกอยากทวงคืนการแปรรูปเชิงยุทธศาสตร์ เมื่อรู้ว่าฟอยล์แบตเตอรี่และลวดพิเศษกระจุกอยู่ในจีน สหรัฐฯ ยุโรป และเกาหลีเริ่มหนุนโรงฟอยล์และโรงสายเคเบิลในบ้านตัวเอง ดีลใหญ่อย่าง Prysmian ซื้อ Encore Wire ในสหรัฐฯ ด้วยมูลค่ากว่า $4 พันล้านเมื่อปี 2024 ก็สะท้อนการวางฐานให้ใกล้ดีมานด์ EV และก่อสร้างของอเมริกา
สาม — “บางลง สม่ำเสมอขึ้น” คือสมรภูมิเทคโนโลยี ฟอยล์แบตเตอรี่กำลังแข่งกันทำให้บางลงจาก 6 ไมครอน สู่ 4.5 ไมครอน เพื่อยัดพลังงานลงแบตได้มากขึ้น เช่นเดียวกับลวดและโลหะผสมพิเศษสำหรับ EV และเซิร์ฟเวอร์ ใครทำได้บางและเสถียรกว่า ได้มาร์จิ้นสูงกว่า — งานที่เคยเป็น “โภคภัณฑ์” กำลังกลายเป็นงานเทคโนโลยีขึ้นเรื่อยๆ
07ความท้าทายและความเสี่ยง
มาร์จิ้นบางเหมือนฟอยล์. งานแปรรูปพื้นฐานอย่าง wire rod เป็นเกมปริมาณ กำไรต่อกิโลบางเฉียบ ค่าจ้างแปรรูป (conversion fee) ถูกกดตลอดเพราะกำลังผลิตล้น โดยเฉพาะในจีน โรงที่ทำแต่ของโหลไม่มีคุณสมบัติพิเศษ จึงเจ็บง่ายเวลาดีมานด์แผ่ว — สนามฟอยล์แบตเตอรี่จีนเองก็เจอภาวะล้นตลาดและสงครามราคาในช่วง 2024–2025
ต้นทุนวัตถุดิบสวิงแรง. ทองแดงคือต้นทุนหลัก ราคาที่ผันผวนตาม LME บีบสภาพคล่องของโรงแปรรูปที่ต้องสต็อกวัตถุดิบไว้มาก การบริหารความเสี่ยงราคา (hedging) ที่พลาดอาจกลืนกำไรทั้งปีได้ในไตรมาสเดียว
ความเสี่ยงเชิงภูมิรัฐศาสตร์และการกระจุกตัว. เมื่อฟอยล์แบตเตอรี่ ลวดพิเศษ และกำลังแปรรูปครึ่งโลกอยู่ในจีน การแปรรูปก็กลายเป็น “ไพ่” เชิงยุทธศาสตร์ได้เหมือนแร่หายาก มาตรการภาษี การกีดกันการค้า หรือการที่ห่วงโซ่ EV/AI ต้องหาแหล่งฟอยล์นอกจีน ล้วนเป็นทั้งความเสี่ยงและโอกาส — และเป็นเหตุผลที่ขั้น “ปลายน้ำ” ที่ดูธรรมดา กลับกลายเป็นอีกหนึ่งสมรภูมิของยุคเปลี่ยนผ่านพลังงาน