Megatrend · Semiconductors
ชิปทุกตัวถูกสร้างทีละชั้น ด้วยการ “พ่น” แล้ว “กัด” ซ้ำเป็นร้อยรอบ
เครื่องพิมพ์ลายชิป (lithography) มักได้เครดิตว่าเป็นพระเอก แต่คนที่ลงมือ “สร้าง” ทรานซิสเตอร์ขึ้นมาจริงๆ คือเครื่องอีกกลุ่มที่ทำงานเงียบๆ — พ่นฟิล์มบางระดับอะตอมลงไป (deposition) แล้วกัดส่วนเกินออกให้เหลือเป็นลวดลาย (etch) วนแบบนี้กว่าร้อยรอบจนได้ชิปหนึ่งตัว ตลาดเครื่องมือกลุ่มนี้ใหญ่ระดับหลายหมื่นล้านดอลลาร์ต่อปี ถูกคุมโดยบริษัทแค่ไม่กี่ราย และเป็น “พลั่วกับจอบ” ตัวจริงที่ทุกชิป AI ต้องผ่าน
01มันคืออะไร
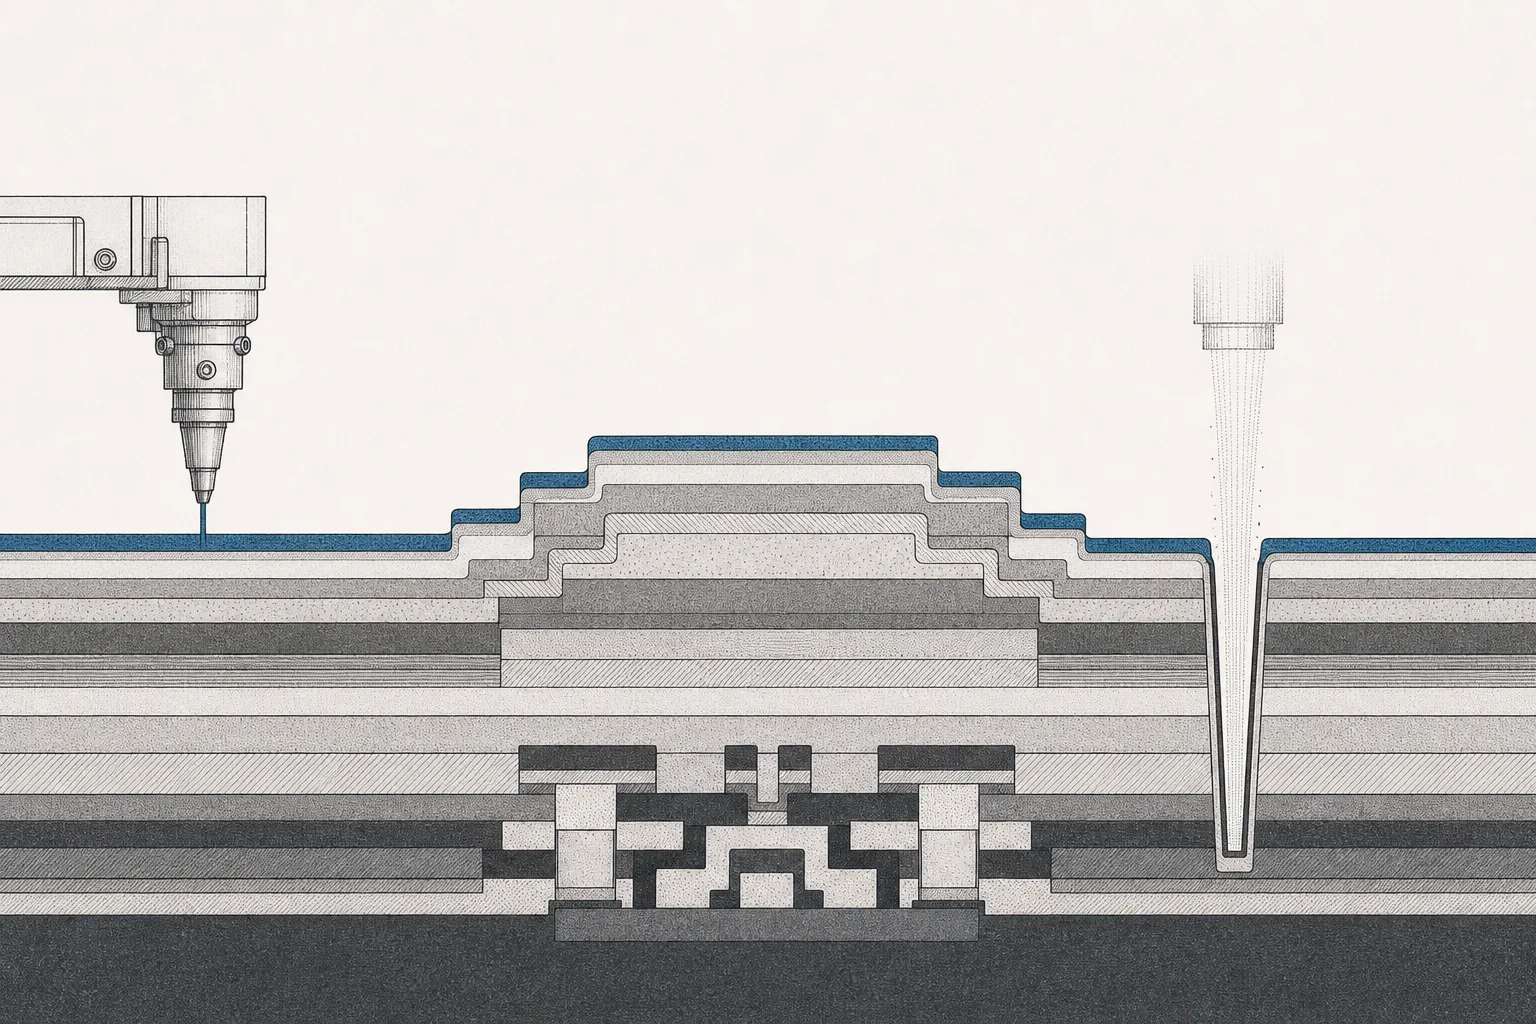
ลองนึกภาพชิปสมัยใหม่ไม่ใช่แผ่นแบนๆ แต่เป็น ตึกระฟ้าจิ๋วที่มีกว่าร้อยชั้น ซ้อนกันอยู่บนแผ่นซิลิคอน แต่ละชั้นมีลวดลายของสายไฟและสวิตช์ที่ละเอียดกว่าเส้นผมมนุษย์เป็นหมื่นเท่า คำถามคือ — เราจะ “ก่อ” ตึกที่เล็กขนาดนั้นขึ้นมาได้ยังไง? คำตอบไม่ใช่การพิมพ์ทีเดียวจบ แต่เป็นการทำซ้ำสองท่าพื้นฐานนับร้อยรอบ: เติมวัสดุลงไปหนึ่งชั้น แล้วกัดส่วนที่ไม่ต้องการออก
นี่คือหัวใจของ node นี้ — กลุ่มเครื่องจักรที่ทำหน้าที่ “เติม” และ “กัด” พร้อมงานสนับสนุนอีกสองอย่าง รวมเป็นสี่ขั้นตอนหลัก: (1) Deposition เคลือบฟิล์มบางลงบนแผ่นเวเฟอร์ · (2) Etch กัดวัสดุออกตามลวดลาย · (3) Clean ล้างสิ่งตกค้างระหว่างขั้นตอนให้สะอาดระดับอะตอม · (4) Ion implant ยิงไอออนเข้าไปเปลี่ยนสมบัติทางไฟฟ้าของซิลิคอน เครื่องเหล่านี้คือมือที่ลงไป “แกะสลัก” ทรานซิสเตอร์จริงๆ
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Wafer-Fab Equipment & Lithography ในเทรนด์ใหญ่ Semiconductors มันอยู่ใน “ชั้นห่วงโซ่อุปทานที่ลึกที่สุด” คือเป็นคนทำ เครื่องมือ ที่โรงงานชิปเอาไปใช้อีกที พี่น้องที่อยู่ข้างกันคือ Lithography Systems (เครื่องพิมพ์ลายที่ ASML ครองตลาด) และ Process Control — Metrology & Inspection (เครื่องตรวจวัด/หาตำหนิ) — ถ้า lithography คือ “เครื่องฉายแบบ” node นี้ก็คือ “ทีมก่อสร้าง” ที่ลงมือสร้างจริงตามแบบนั้น
Deposition = การเคลือบฟิล์มบางลงบนเวเฟอร์ (เช่น CVD เคลือบด้วยปฏิกิริยาเคมีจากไอ, PVD เคลือบด้วยการระเหยโลหะ) · Etch = การกัดวัสดุออก ส่วนใหญ่ใช้ “พลาสมา” กัดแบบแห้ง (dry etch) เพื่อให้ได้ร่องที่ลึกและคมชัด · ALD/ALE (Atomic Layer Deposition/Etch) = รุ่นที่ละเอียดสุด — เติมหรือกัด ทีละชั้นอะตอม ใช้ตอนที่ต้องการความแม่นยำระดับนาโนในชิปยุคใหม่
02ทำไมถึงสำคัญ — พลั่วและจอบของยุค AI
มีประโยคหนึ่งที่ใช้ได้ดีกับวงการนี้: ในยุคตื่นทอง คนที่รวยแน่ๆ ไม่ใช่นักขุดทอง แต่เป็นคนขายพลั่วกับจอบ ไม่ว่าศึกชิป AI จะจบลงที่ NVIDIA, AMD หรือชิปสั่งทำของยักษ์เทคเจ้าไหน — ทุกตัวล้วนถูกผลิตในโรงงานที่ต้องซื้อเครื่อง deposition และ etch เหล่านี้ก่อนเสมอ node นี้คือชั้นที่ขายพลั่วให้ทุกคนในสนาม
ขนาดของตลาดสะท้อนเรื่องนี้ชัดเจน ตลาดเครื่องมือผลิตชิปทั้งหมด (Wafer-Fab Equipment หรือ WFE) ปี 2025 มีมูลค่าราว $104,000 ล้าน และในนั้น deposition กับ etch รวมกันกินสัดส่วนราวหนึ่งในสาม (deposition ~16% + etch ~18% ของ WFE) — คิดเป็นเม็ดเงินราว $34,000 ล้านต่อปี เฉพาะสองหมวดนี้
ที่สำคัญกว่าขนาดคือ ความเป็นคอขวด — เครื่องพวกนี้ทำยากมหาศาล ต้องคุมปฏิกิริยาเคมีและพลาสมาให้แม่นระดับอะตอมบนเวเฟอร์ที่หมุนผ่านวันละหลายร้อยแผ่น ความรู้ที่สั่งสมมาหลายสิบปีกลายเป็นกำแพงที่ผู้เล่นหน้าใหม่ข้ามได้ยากมาก ผลคือทั้งโลกพึ่งบริษัทแค่ไม่กี่รายในการสร้างเครื่องมือที่ค้ำอุตสาหกรรมมูลค่าหลายล้านล้านไว้ทั้งหมด — และนั่นทำให้ node นี้มีทั้ง “อำนาจต่อรองสูง” และ “เป็นจุดยุทธศาสตร์ของสงครามเทคโนโลยี” ไปพร้อมกัน
03มันทำงานยังไง (วงจรเติม–กัด)
หัวใจของการสร้างชิปคือ วงจรซ้ำ ที่หมุนวนนับร้อยรอบ ไม่ใช่ขั้นตอนเดียวจบ ลองไล่ดูทีละก้าวว่าหนึ่ง “ชั้น” ของทรานซิสเตอร์เกิดขึ้นได้ยังไง
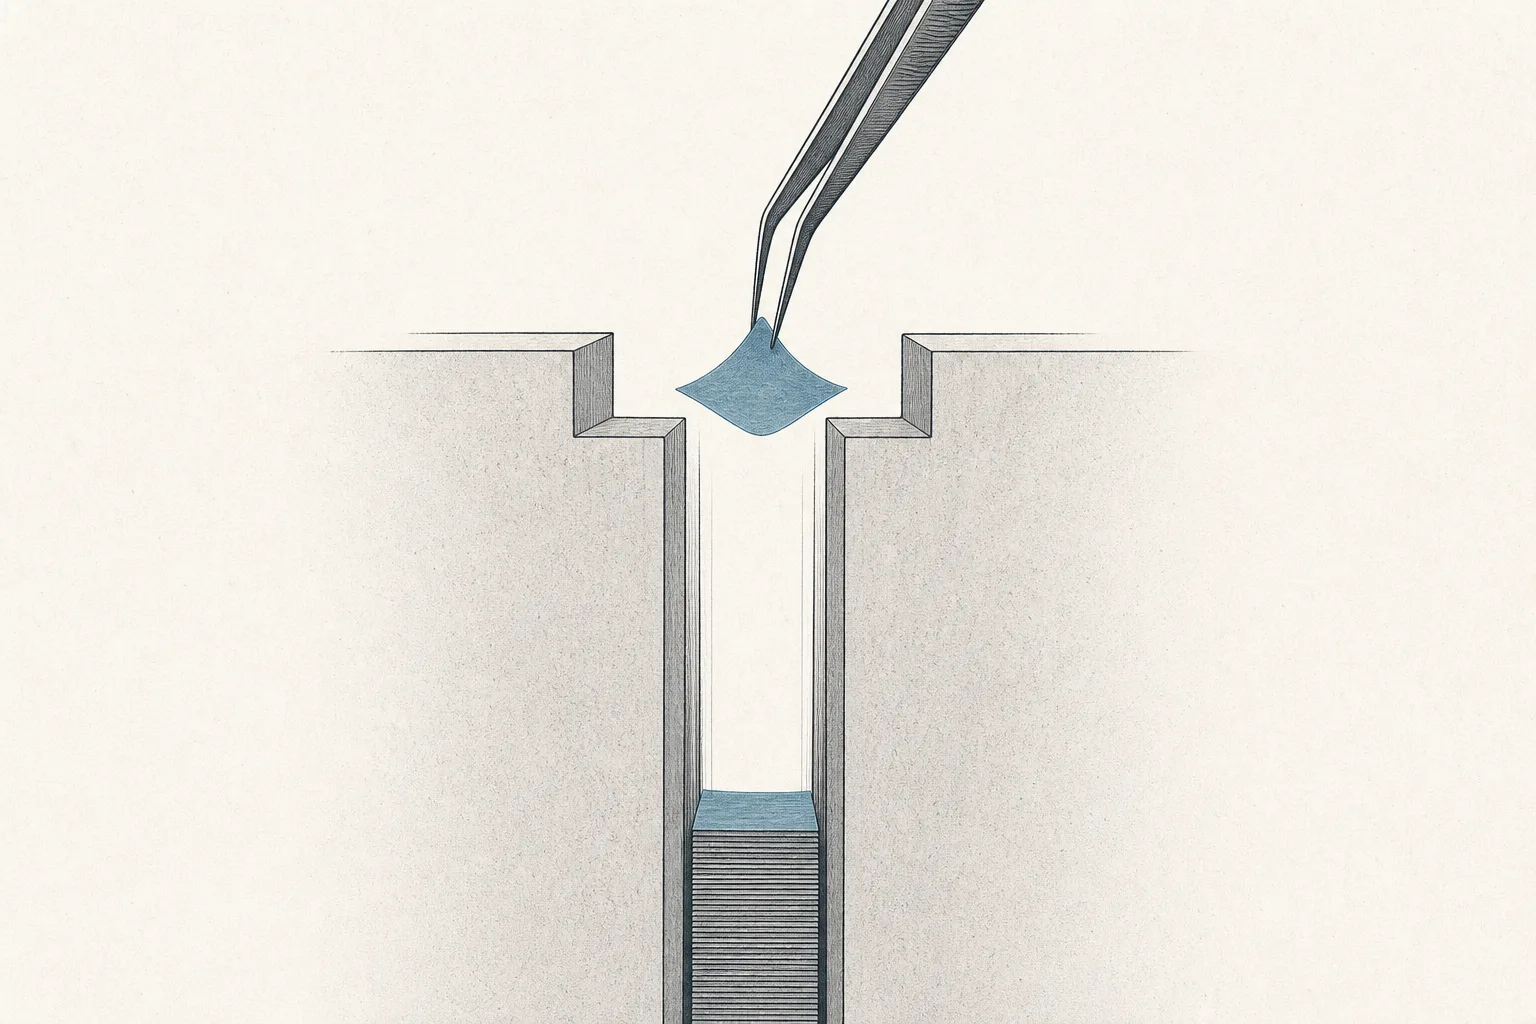
จุดที่ทำให้เครื่องพวกนี้ “ยาก” คือเมื่อชิปยุคใหม่หันไปสร้างโครงสร้าง แนวตั้ง (เช่นหน่วยความจำ 3D NAND ที่ซ้อนกว่า 200 ชั้น หรือทรานซิสเตอร์แบบ gate-all-around) ร่องที่ต้องกัดจะลึกและแคบลงเรื่อยๆ — เหมือนต้องเจาะบ่อน้ำที่ลึกมากแต่ปากบ่อเล็กจิ๋ว แล้วยังต้องเคลือบผนังบ่อให้สม่ำเสมอตั้งแต่ปากจนก้น นี่คือเหตุผลที่ ALD/ALE — การเติมและกัดทีละชั้นอะตอม — กลายเป็นพระเอกของยุคนี้ เพราะมันคุมความหนาได้แม่นระดับที่วิธีเดิมทำไม่ได้
04มันอยู่ตรงไหนในวงการชิป
ถ้ามองทั้งโรงงานชิปเป็นสายการผลิต เครื่อง deposition/etch คือ เครื่องจักรกลางสายพาน ที่เวเฟอร์ต้องวิ่งเข้า-ออกซ้ำๆ ทุกชั้น มันทำงานประสานกับเพื่อนบ้านสองข้างอย่างแยกกันไม่ออก
- คู่กับ Lithography เสมอ: litho เป็นคน “วาดลาย” ด้วยแสงลงบนฟิล์มที่ deposition เพิ่งเคลือบ จากนั้น etch ถึงจะกัดตามลายนั้น — สามขั้นนี้สลับกันไปทั้งกระบวนการ ถ้าไม่มีฟิล์มให้พิมพ์ litho ก็ทำงานไม่ได้
- ต้องมี Metrology & Inspection คอยตรวจ: หลังเติม/กัดแต่ละชั้น ต้องมีเครื่องวัดว่าหนาเท่าที่สั่งไหม กัดลึกพอไหม มีตำหนิหรือเปล่า — เพราะพลาดชั้นเดียวอาจเสียทั้งเวเฟอร์
- ป้อนพลังให้ AI และ Cloud & Digital Infrastructure โดยตรง: ชิป AI และหน่วยความจำ HBM ที่ดาต้าเซ็นเตอร์แย่งกันซื้อ ล้วนต้องผ่านเครื่องกลุ่มนี้ก่อน ยิ่ง AI โตเครื่องยิ่งขายดี และยังต่อไปถึง Electrification & Mobility, Robotics และ Quantum Computing ที่ล้วนต้องการชิป
- พึ่ง Critical Materials & Supply Chain: การกัดและเคลือบใช้ก๊าซพิเศษและสารเคมีความบริสุทธิ์สูงจำนวนมาก เครื่องกลุ่มนี้จึงอ่อนไหวต่อความตึงเครียดของห่วงโซ่วัตถุดิบโลก
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องที่ช็อกที่สุดของวงการนี้คือ การกระจุกตัว — เครื่อง deposition, etch และ clean เกือบทั้งโลกมาจากบริษัทแค่สามราย: Applied Materials, Lam Research และ Tokyo Electron รวมกันคุมตลาดราว 70% โดย Applied Materials เป็นเจ้าตลาดรวมที่แข็งสุดด้านการเคลือบ (CVD/ALD) ส่วน Lam Research คือ “ราชาแห่งการกัด” โดยเฉพาะ etch สำหรับหน่วยความจำ 3D NAND และลอจิกขั้นสูง
แรงหนุนตอนนี้มาจาก AI โดยตรง การที่ทั้งวงการเร่งเปลี่ยนไปใช้โครงสร้างชิปแบบ 3 มิติ — ทรานซิสเตอร์ gate-all-around และ 3D NAND ที่ซ้อนหลายร้อยชั้น — ทำให้ จำนวนขั้นตอนเติมและกัดต่อชิปเพิ่มขึ้นอย่างก้าวกระโดด กลางปี 2026 Applied Materials เปิดตัวเครื่องชุดใหม่ (ตระกูล Centris ALD และ Selectra etch) ที่ออกแบบมาเพื่อรับมือร่องลึกแคบของชิป 3D โดยเฉพาะ — ยิ่งชิปซับซ้อน ยิ่งต้องใช้เครื่องมากขึ้นต่อแผ่น
อีกด้านที่กำลังเขย่ากระดานคือ การผงาดของผู้เล่นจีน ภายใต้แรงกดดันจากมาตรการควบคุมการส่งออกของสหรัฐฯ จีนเร่งสร้างเครื่องมือเอง และ deposition/etch คือจุดที่จีนคืบหน้าเร็วที่สุด — ผู้ผลิตในจีนตอนนี้ป้อนเครื่อง etch และ deposition ได้แล้วราว 40% ของตลาดในประเทศ นำโดย “สามทหารเสือ” NAURA, AMEC และ ACM Research ที่เข้าไปอยู่ในสายการผลิตจริงของ SMIC และ YMTC แล้ว
06อนาคตข้างหน้า — ยุคระดับอะตอม
ทิศทางแรกคือ ทุกอย่างกลายเป็นแนวตั้งและระดับอะตอม เมื่อชิปย่อขนาดแนวราบจนเกือบสุดทางฟิสิกส์ ทางออกคือสร้างขึ้นบน — gate-all-around, 3D DRAM, 3D NAND ที่ซ้อนชั้นมากขึ้นเรื่อยๆ ทุกชั้นที่เพิ่มคือรอบของการเติม–กัดที่เพิ่มตาม นี่คือ ลมหนุนเชิงโครงสร้าง ของ node นี้: ดีมานด์ไม่ได้โตแค่ตามจำนวนชิป แต่โตตาม “จำนวนขั้นตอนต่อชิป” ที่เพิ่มขึ้นด้วย
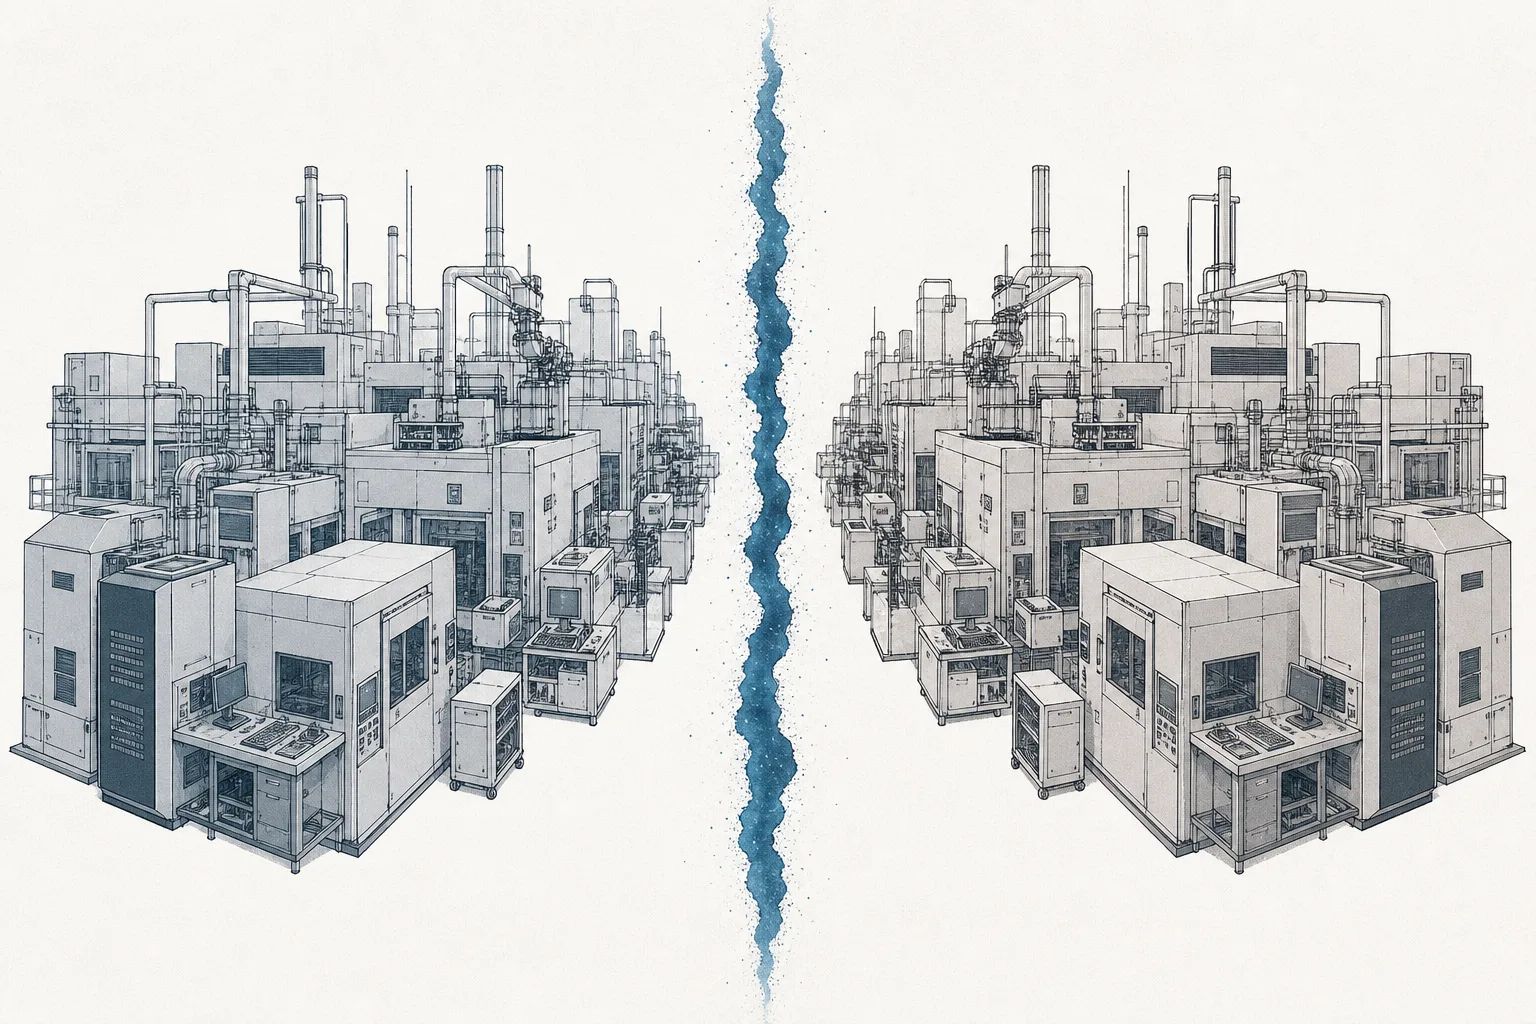
ทิศทางที่สองคือ การแยกเป็นสองโลก มาตรการควบคุมการส่งออกผลักให้จีนสร้างห่วงโซ่เครื่องมือของตัวเองคู่ขนานกับฝั่งตะวันตก ระยะสั้นนี่คือดีมานด์ก้อนใหม่ (จีนเร่งซื้อ/สร้างเครื่องในประเทศ) แต่ระยะยาวมันคือคู่แข่งที่ค่อยๆ กินส่วนแบ่งของสามยักษ์ในตลาดจีน — ซึ่งเคยเป็นตลาดใหญ่ที่สุดของพวกเขา
ทิศทางที่สามคือ ขั้นตอนที่เคยถูกมองข้ามจะมีค่าขึ้น งาน clean และ deposition แบบเลือกจุด (selective) ที่เมื่อก่อนเป็นแค่ขั้นตอนสนับสนุน กลายเป็นตัวตัดสินคุณภาพในชิป 3D ที่ซับซ้อน เปิดช่องให้ผู้เล่นเฉพาะทาง (เช่นด้าน clean หรือ ALD) เติบโตได้แม้ไม่ได้แข่งตรงกับเจ้าตลาดรวม
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ วัฏจักรขึ้นลงรุนแรง (cyclicality) ยอดขายเครื่องมือผูกกับรอบการลงทุนของโรงงานชิป ซึ่งขึ้นลงเป็นคลื่นแรง เวลาวงการชิปบูม โรงงานแห่สั่งเครื่อง รายได้พุ่ง แต่พอวงจรพลิกลง คำสั่งซื้อก็หายเป็นปีๆ ได้ — เป็นธุรกิจกำไรดีแต่ต้องทนความผันผวน
ความเสี่ยงข้อสองคือ ดาบสองคมของภูมิรัฐศาสตร์ มาตรการควบคุมการส่งออกตัดโอกาสขายเครื่องขั้นสูงให้จีน ทั้งที่จีนเคยเป็นตลาดใหญ่ที่สุดของผู้ผลิตเครื่องตะวันตก พอขายไม่ได้ ก็เท่ากับเร่งให้จีนสร้างเครื่องเองเร็วขึ้น — สุดท้ายสามยักษ์เสี่ยงเสียทั้งยอดขายวันนี้ และเสียส่วนแบ่งระยะยาวในตลาดจีนไปด้วย
ความเสี่ยงข้อสามคือ การกระจุกตัวและการพึ่งลูกค้าไม่กี่ราย เมื่อตลาดถูกคุมโดยสามราย และลูกค้าปลายทางที่ซื้อเครื่องขั้นสูงสุดก็มีแค่ไม่กี่โรง (TSMC, Samsung, Intel, SK hynix, Micron) คำสั่งซื้อก้อนใหญ่จึงกระจุกอยู่กับลูกค้าหยิบมือ — ถ้าโรงใดเลื่อนแผนลงทุน รายได้ของผู้ผลิตเครื่องก็สะเทือนทันที
สรุปสั้นๆ: node นี้คือทีมก่อสร้างที่ลงมือสร้างทรานซิสเตอร์ทุกตัวจริงๆ ทีละชั้น ด้วยการเติมแล้วกัดวนนับร้อยรอบ มันเป็นคอขวดที่ทรงพลังที่สุดจุดหนึ่งของเศรษฐกิจดิจิทัล — และยิ่งชิปซับซ้อนขึ้นเท่าไหร่ บทบาทของ “คนเติมและคนกัด” ก็ยิ่งสำคัญขึ้นเท่านั้น