Megatrend · Energy
AI หิวไฟตอนนี้ และก๊าซคือเชื้อเพลิงที่ “มาทันที”
นิวเคลียร์สะอาดแต่สร้าง 7–12 ปี · สายส่งกริดใหม่ติดคอขวดยาวเป็นปี · แต่ศูนย์ข้อมูล AI ต้องการไฟ 24 ชั่วโมง “วันนี้” ไม่ใช่ทศวรรษหน้า คำตอบที่เร็วที่สุด ขยายได้มากที่สุด และสั่งได้แน่นอนที่สุดในตอนนี้ คือ ก๊าซธรรมชาติ — และมันมาเป็นห่วงโซ่ทั้งเส้น: ตั้งแต่หลุมขุดของ EQT/Expand Energy ผ่านท่อส่งของ Williams/Kinder Morgan ไปจบที่กังหันก๊าซของ GE Vernova ที่คิวสั่งซื้อแตะ 100 กิกะวัตต์และยาวล้นถึงปี 2030 บทเรียนนี้พาเดินทั้งสายพาน — ว่าก๊าซกลายเป็น “สะพานไฟฟ้า” ของยุค AI ได้ยังไง และมันคือสะพาน หรือกับดักคาร์บอน
01มันคืออะไร — ห่วงโซ่ก๊าซธรรมชาติทั้งเส้น
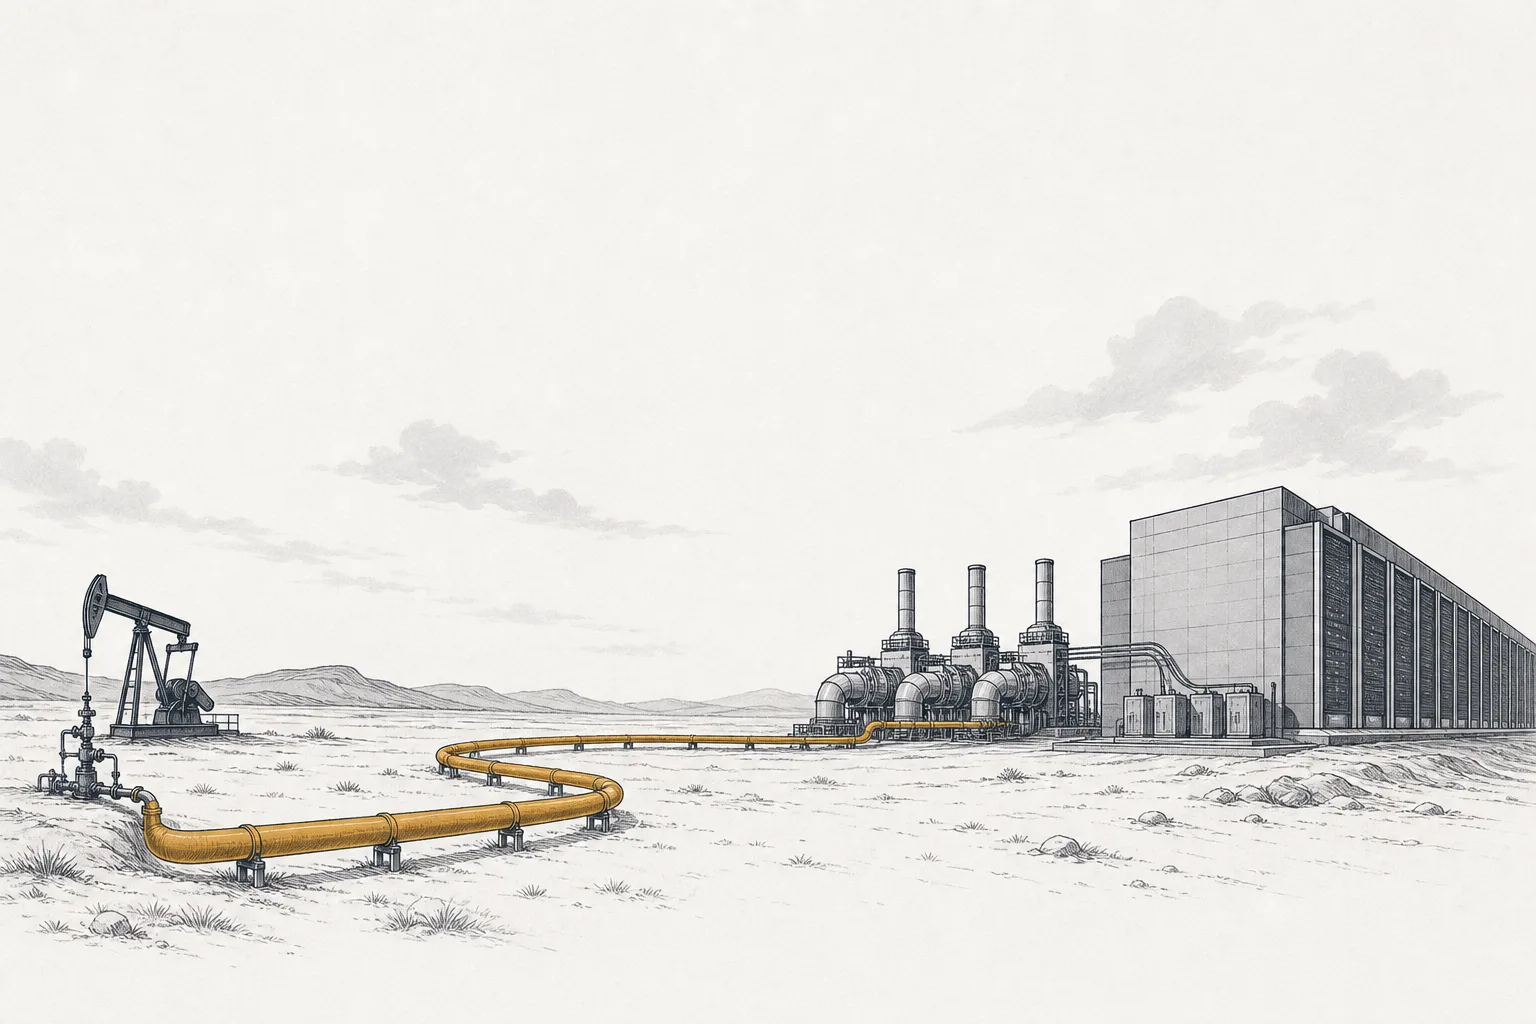
เวลาพูดว่า “ก๊าซธรรมชาติ” คนส่วนใหญ่นึกถึงแค่เชื้อเพลิงที่เผาแล้วได้ความร้อน แต่ในมุมการลงทุนและพลังงาน มันคือ สายพานยาวทั้งเส้น ที่มีหลายธุรกิจต่อกันเป็นทอดๆ — และ node นี้คือเรื่องของสายพานนั้นทั้งสาย ตั้งแต่ก๊าซยังอยู่ใต้ดิน จนกลายเป็นไฟฟ้าที่ไหลเข้าเซิร์ฟเวอร์
ห่วงโซ่นี้แบ่งเป็นสามช่วงใหญ่ๆ: (1) ต้นน้ำ (E&P) คือคนขุดก๊าซขึ้นมาจากใต้ดิน (เช่นแอ่งหินดินดาน Marcellus ในรัฐเพนซิลเวเนีย) · (2) กลางน้ำ (midstream) คือเครือข่ายท่อส่ง โรงแยกก๊าซ และคลังเก็บ ที่พาก๊าซจากหลุมไปถึงปลายทาง · (3) ปลายน้ำ (power & export) คือ กังหันก๊าซ ที่เผาก๊าซให้กลายเป็นไฟฟ้า บวกกับ โรงงาน LNG ที่ทำก๊าซให้เย็นจัดจนเป็นของเหลวเพื่อขนข้ามทะเลไปขายต่างประเทศ
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อย (leaf) ภายใต้ Firm Power & Transition Fuels ในเทรนด์ใหญ่ Energy Transition & Power Demand มันโฟกัสที่ “ก๊าซในฐานะไฟที่สั่งได้” — ขุด ส่ง เผา ส่งออก ส่วนพี่น้องข้างๆ คือ Behind-the-Meter & On-site Power ที่เล่าเรื่องอีกมุม: ลูกค้าสร้างโรงไฟของตัวเองข้างโรงงาน บทเรียนนี้จะอยู่บน ห่วงโซ่ก๊าซ เป็นหลัก
Upstream (ต้นน้ำ / E&P) = สำรวจและขุดก๊าซขึ้นมา (Exploration & Production) · Midstream (กลางน้ำ) = ท่อส่ง โรงแยก คลังเก็บ ที่ขนก๊าซจากหลุมไปยังผู้ใช้ มักเก็บค่าผ่านท่อแบบ “ค่าทางด่วน” จึงรายได้ค่อนข้างนิ่งไม่ผูกกับราคาก๊าซมากนัก · Downstream (ปลายน้ำ) = เอาก๊าซไปใช้จริง — เผาเป็นไฟในกังหัน หรือทำเป็น LNG ส่งออก
02ทำไมถึงสำคัญ — เพราะก๊าซ “มาทันที”
หัวใจของเรื่องนี้คือคำเดียว: ความเร็ว ศูนย์ข้อมูล AI ต้องการไฟมหาศาลและต้องการ “ตอนนี้” ไม่ใช่ทศวรรษหน้า — และในบรรดาไฟที่สั่งได้ (firm power) ก๊าซคือสิ่งที่สร้างเสร็จเร็วที่สุด
เทียบกันตรงๆ: โรงไฟก๊าซแบบ combined-cycle สร้างเสร็จได้ในราว 3 ปี ขณะที่โรงไฟ นิวเคลียร์ ใหม่ใช้เวลา 7–12 ปี ส่วนการ ต่อกริดสาธารณะ ก็ติดคิวยาวเป็นปีๆ สำหรับบริษัทเทคที่แข่งกันเปิดศูนย์ AI ให้ทันคู่แข่ง ความเร็วระดับนี้คือทุกอย่าง — นี่คือเหตุผลที่ก๊าซซึ่งฟังดู “ย้อนยุค” กลับกลายเป็นพระเอกของวงการพลังงานปี 2025–2026
ขนาดของก๊าซในระบบไฟฟ้าก็ใหญ่ระดับครองตลาด — ก๊าซธรรมชาติคิดเป็นราว 40% ของไฟฟ้าทั้งหมดของสหรัฐฯ ในปี 2025–2026 (เคยแตะจุดสูงสุด 42% ในปี 2024) มากกว่าถ่านหิน นิวเคลียร์ หรือพลังงานหมุนเวียนแต่ละชนิด และเฉพาะในศูนย์ข้อมูลเอง ก๊าซก็เป็นแหล่งไฟอันดับหนึ่งที่ราว 40% ของไฟที่ใช้ (ปี 2024)
และดีมานด์นี้ไม่ใช่เรื่องเล็ก คาดกันว่าศูนย์ข้อมูลจะดึงไฟถึงราว 130 กิกะวัตต์ หรือเกือบ 12% ของไฟทั้งประเทศสหรัฐฯ ภายในปี 2030 — โหลดก้อนมหึมาที่ทำงาน 24 ชั่วโมงไม่หยุดตามแดดตามลม สิ่งที่เลี้ยงโหลดแบบนี้ได้แน่นอนและทันเวลาที่สุด ก็วนกลับมาที่ก๊าซอีกครั้ง
03มันทำงานยังไง (จากหลุมขุดถึงดาต้าเซ็นเตอร์)
วิธีที่ดีที่สุดที่จะเข้าใจ node นี้คือ เดินตามก๊าซหนึ่งโมเลกุล ตั้งแต่อยู่ใต้ดินจนกลายเป็นไฟที่ไหลเข้าเซิร์ฟเวอร์ AI ลองไล่ดูทีละสถานี
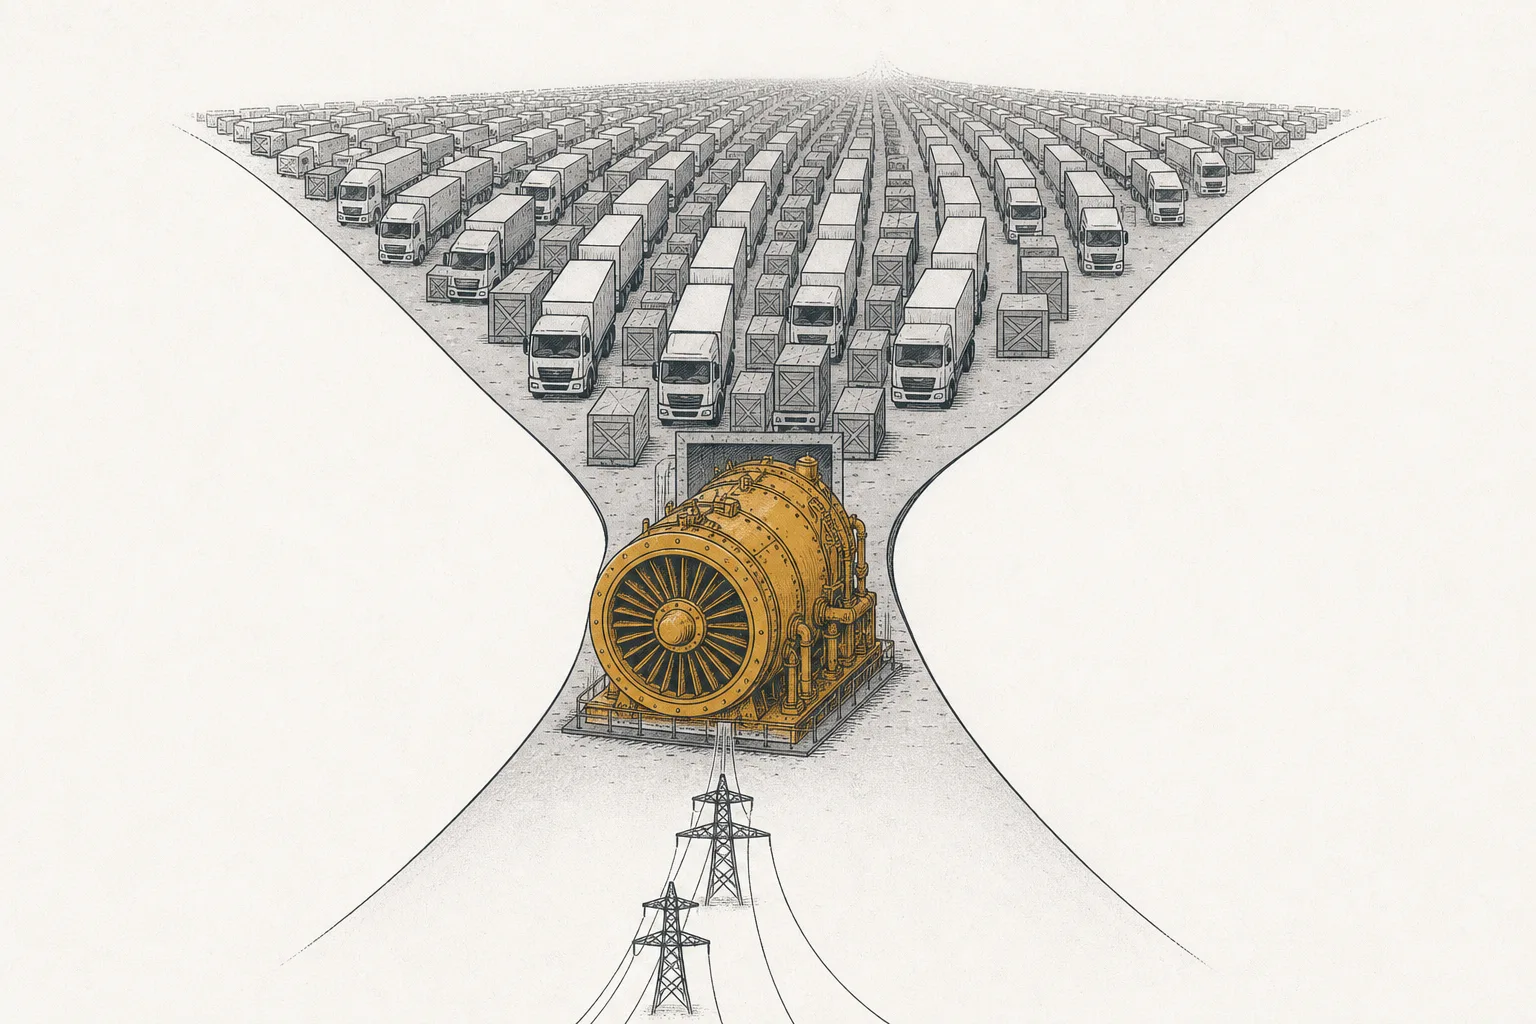
จุดที่ทำให้ทั้งสายพานนี้ “ตึง” อยู่ตรง สถานีที่ 3 — กังหันก๊าซ เพราะกังหันใหญ่ระดับโรงไฟฟ้าทำได้แค่ไม่กี่บริษัทในโลก และดีมานด์พุ่งเร็วกว่ากำลังผลิตมาก ผลคือ “ของขาด” ที่ลามไปทั้งห่วงโซ่ — ขุดก๊าซได้เยอะ ส่งท่อได้ แต่ถ้าไม่มีกังหันมาเผา ก็แปลงเป็นไฟไม่ได้
กังหันก๊าซเองมีสองแบบหลัก: กังหันแบบหนัก (heavy-duty / combined-cycle) ที่ใหญ่ ประหยัดเชื้อเพลิงสุด ใช้เป็นโรงไฟหลัก กับ กังหันแบบ aeroderivative ที่ดัดแปลงจากเครื่องยนต์เครื่องบินไอพ่น — เล็กกว่า สตาร์ทเร็วกว่า ติดตั้งไว เหมาะกับการวางข้างศูนย์ข้อมูลโดยตรง (จุดนี้คือสะพานเชื่อมไปยังเรื่อง ไฟหลังมิเตอร์)
Bcf/d (billion cubic feet per day) = หน่วยวัดปริมาณก๊าซ “พันล้านลูกบาศก์ฟุตต่อวัน” — ผู้ผลิตรายใหญ่ของสหรัฐฯ ขุดได้ระดับ 6–7 Bcf/d · LNG (Liquefied Natural Gas) = ก๊าซที่ทำให้เย็นจัดจนกลายเป็นของเหลว ปริมาตรหดลง ~600 เท่า เพื่อขนใส่เรือข้ามมหาสมุทร · Combined-cycle = โรงไฟกังหันก๊าซที่นำความร้อนเหลือทิ้งไปต้มน้ำปั่นกังหันไอน้ำอีกที ได้ประสิทธิภาพสูงสุด เป็นม้างานของโรงไฟฐาน
04มันอยู่ตรงไหนในระบบนิเวศพลังงาน
ห่วงโซ่ก๊าซไม่ได้ทำงานคนเดียว มันคือชิ้นส่วน “ความน่าเชื่อถือที่มาเร็ว” ในจิ๊กซอว์ใหญ่ของ Energy Transition & Power Demand และเกี่ยวพันกับเพื่อนบ้านอย่างแยกไม่ออก:
- คู่กับ Grid & Power Equipment เสมอ: ไฟที่กังหันผลิตได้ต้องมี “สายส่ง” พาไปถึงผู้ใช้ — และเพราะคิวต่อสายส่งใหม่ยาวเป็นปีๆ นี่แหละที่ผลักให้ศูนย์ข้อมูลบางส่วนหันไปทำไฟเอง ก๊าซกับกริดจึงเป็นทั้งคู่หูและคอขวดของกันและกัน
- เลี้ยง AI Power & Cooling โดยตรง: นี่คือลูกค้าตัวจริงที่จุดไฟให้ทั้งเทรนด์ — ดีมานด์ไฟจากศูนย์ข้อมูล AI คือเหตุผลหลักที่ก๊าซกลับมาเป็นดาวเด่นในปี 2025–2026
- แข่งและเสริมกับ นิวเคลียร์: นิวเคลียร์ก็เป็น “ไฟที่สั่งได้” สะอาดและเดินตลอด 24 ชั่วโมงเหมือนกัน หลายดีลศูนย์ข้อมูลจองนิวเคลียร์ไว้ — แต่นิวเคลียร์ใหม่สร้าง 7–12 ปี ระยะสั้นก๊าซจึงชนะเรื่องความเร็ว
- ต่างจากพี่น้อง ไฟหลังมิเตอร์ (on-site): node นี้คือ “ห่วงโซ่ก๊าซสาธารณะ” — ขุด ส่งท่อ เผาในโรงไฟใหญ่ จ่ายเข้ากริด ส่วน on-site คือก๊าซก้อนเดียวกันแต่ถูกเอาไปเผาในกังหันเล็กข้างศูนย์ข้อมูลเลย ไม่ผ่านกริด สองด้านนี้ดึงก๊าซจากสายพานเดียวกัน
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพของปี 2025–2026 สรุปได้คำเดียวเหมือนกันทั้งห่วงโซ่: ของขาด และคอขวดที่ตึงสุดอยู่ที่ กังหันก๊าซ
เจ้าตลาดอย่าง GE Vernova ปิดไตรมาสแรกของปี 2026 ด้วย backlog กังหันก๊าซแตะ 100 กิกะวัตต์ (เพิ่ม 17 GW จากสิ้นปี 2025) และตั้งเป้าทะลุ 110 GW ภายในสิ้นปี 2026 โดยราว 20% ของ backlog ผูกกับดีลศูนย์ข้อมูลโดยตรง ออเดอร์ไตรมาสแรกพุ่ง 71% เทียบปีก่อน — และกังหันที่สั่งใหม่ตอนนี้กว่าจะได้ของคือปลายปี 2028 เป็นอย่างเร็ว บริษัทกำลังเร่งขยายกำลังผลิตจากราว 50 เป็น 80 หน่วยกังหันหนักต่อปี
เรื่องเดียวกันเกิดกับทุกราย ตลาดกังหันใหญ่ทั้งโลกคุมโดยแค่ สามบริษัท — GE Vernova, Siemens Energy และ Mitsubishi Power — รวมกันกว่า 75% ของโครงการที่กำลังก่อสร้าง Siemens Energy มี order book ทำสถิติ €154,000 ล้าน โดยมีกังหันก๊าซจองแน่นอนแล้ว 60 GW บวกอีก 27 GW ที่ถูกจองคิว ลูกค้าที่สั่งวันนี้ต้องรอนานถึง ~4 ปี ส่วน Mitsubishi Power บอกตรงๆ ว่ากังหันที่สั่งตอนนี้ได้รับปี 2028–2030 โดยรวมเวลารอกังหันก๊าซยืดยาวถึง 5–7 ปีในบางรุ่น
ขยับมาต้นน้ำของห่วงโซ่ ฝั่งผู้ขุดก๊าซก็คึกคักไม่แพ้กัน Expand Energy (ที่รวมร่างจาก Chesapeake) ขึ้นเป็นผู้ผลิตก๊าซรายใหญ่ที่สุดของสหรัฐฯ ที่ราว 7.2 Bcf/d ขณะที่ EQT ตามมาติดๆ ที่ราว 6.2 Bcf/d และกำลังเซ็นดีลป้อนก๊าซให้โรงไฟที่จ่ายไฟศูนย์ข้อมูล AI โดยเฉพาะ — เช่นข้อตกลงป้อนเกือบ 1.5 Bcf/d ให้โรงไฟก๊าซสองแห่งในเพนซิลเวเนียที่จะเลี้ยงดาต้าเซ็นเตอร์ AI
ส่วนช่วงกลางน้ำ ท่อส่งที่เคยถูกมองว่า “น่าเบื่อ” กลับร้อนแรง Energy Transfer เริ่มจ่ายก๊าซให้ศูนย์ข้อมูล Oracle ตั้งแต่ ม.ค. 2026 ภายใต้ดีลรวมราว 900 MMcf/d ให้สามดาต้าเซ็นเตอร์ ส่วน Williams ทุ่ม $3,100 ล้านในสองโครงการจ่ายไฟศูนย์ข้อมูล และ Kinder Morgan คาดว่าดีมานด์ไฟจากก๊าซจะเพิ่มอีกราว 3 Bcf/d ภายในปี 2030
06อนาคต — LNG และดีลก๊าซ-เพื่อ-AI
ทิศทางแรกคือ วงจรของ “ของขาด” ที่ลากยาว ผู้ผลิตกังหันทั้งสามประกาศขยายกำลังผลิต 25–35% ต่อปีตั้งแต่ปี 2026 แต่แม้ทำได้ตามแผน กำลังการผลิตรวมก็ยังตามดีมานด์ไม่ทัน — แปลว่า backlog ยาวและราคากังหันที่สูงน่าจะอยู่กับเราไปอีกหลายปี ข่าวดีต่อมาร์จิ้นผู้ผลิต แต่เป็นโจทย์หนักของศูนย์ข้อมูลที่ต้องแย่งของ
ทิศทางที่สองคือ คลื่น LNG ปลายน้ำของห่วงโซ่ การส่งออก LNG ของสหรัฐฯ คาดว่าขยับขึ้นแตะราว 17.0 Bcf/d ในปี 2026 (จากสถิติ 15.1 Bcf/d ปี 2025) และ EIA คาดว่าการส่งออกก๊าซรวมจะโตเกือบ 30% ภายในปี 2027 ตามโรงงาน LNG ใหม่ที่ทยอยเดินเครื่อง — ยิ่งส่งออกมาก ก๊าซในประเทศยิ่งตึงตัว ดันราคาขึ้น และทำให้ทั้งห่วงโซ่มีดีมานด์สองทางพร้อมกัน: ไฟในประเทศ + ส่งออกข้ามทะเล
ทิศทางที่สามคือ ดีลก๊าซ-เพื่อ-AI กลายเป็นแบบแผนปกติ จากที่เคยเป็นข้อยกเว้น การที่ผู้ผลิตก๊าซต้นน้ำเซ็นสัญญายาวป้อนโรงไฟที่จ่ายไฟให้ดาต้าเซ็นเตอร์โดยตรง (เช่นดีล EQT–เพนซิลเวเนีย และ Energy Transfer–Oracle) กำลังกลายเป็นโครงสร้างถาวร — บางดีลเริ่มผนวก การดักจับคาร์บอน (CCS) เข้าไปด้วย เช่นโรงไฟก๊าซ 400 MW พร้อม CCS ที่ Google เซ็นซื้อไฟ เป็นความพยายามทำให้ “ก๊าซเพื่อ AI” ดูสะอาดขึ้นในสายตานักลงทุนและหน่วยกำกับ
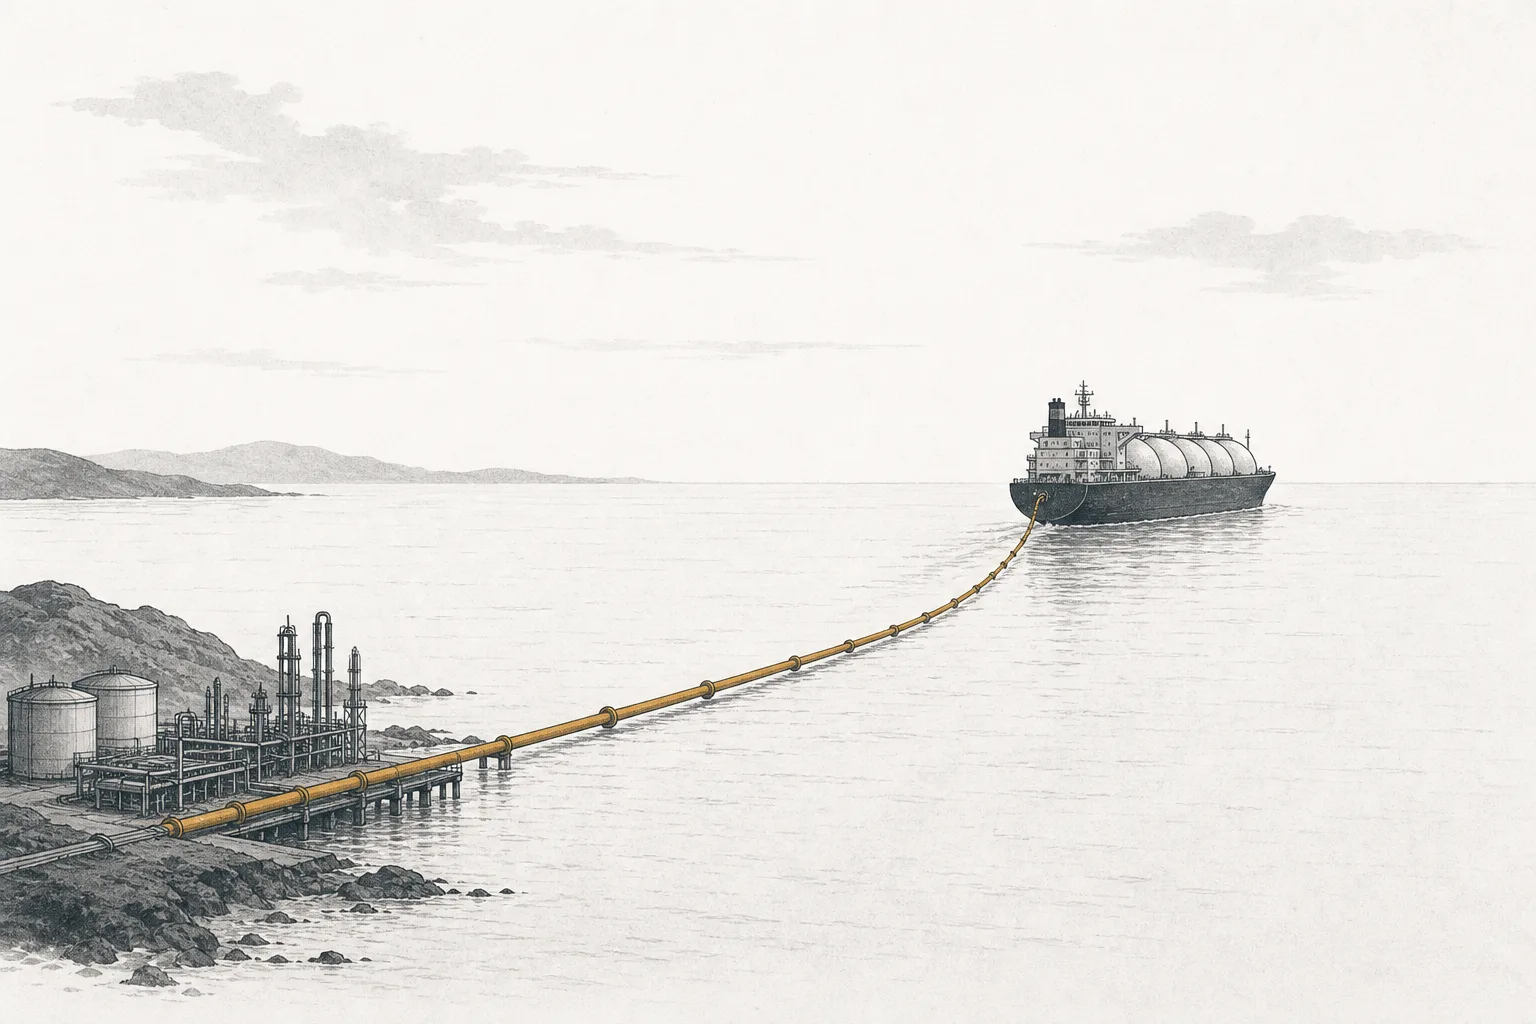
เมื่อรวมสามทิศทาง ภาพอนาคตคือห่วงโซ่ก๊าซที่ ดีมานด์ถูกค้ำด้วยสองเสาพร้อมกัน — ไฟ AI ในประเทศ และ LNG ส่งออก — ซึ่งทั้งคู่เป็นแนวโน้มเชิงโครงสร้างที่ไม่หายไปง่ายๆ คำถามใหญ่จึงไม่ใช่ “ดีมานด์มีไหม” แต่เป็น “ใครคุมคอขวด” และ “โลกจะยอมรับคาร์บอนก้อนนี้ได้นานแค่ไหน”
07ความท้าทายและความเสี่ยง
เสน่ห์ของ “เชื้อเพลิงสะพานที่มาเร็ว” มาพร้อมความเสี่ยงที่ฝังลึก และต้องพูดถึงอย่างตรงไปตรงมา
ความเสี่ยงข้อแรกคือ “สะพาน” หรือ “กับดักคาร์บอน”? โครงสร้างก๊าซ — หลุม ท่อ โรงไฟ โรงงาน LNG — มีอายุใช้งาน 30–50 ปี ทุกชิ้นที่สร้างวันนี้คือคาร์บอนที่ผูกมัดไปอีกหลายทศวรรษ ที่เรียกว่า “carbon lock-in” แทนที่จะเป็นสะพานสั้นๆ ไปสู่พลังงานสะอาด ก๊าซอาจกลายเป็นทางที่ลากเราติดฟอสซิลนานกว่าที่ควร แถมก๊าซยังมีปัญหา มีเทนรั่ว ระหว่างขุดและขนส่ง ซึ่งเป็นก๊าซเรือนกระจกรุนแรง ทำให้ข้อได้เปรียบเรื่อง “สะอาดกว่าถ่านหิน” ลดลงเมื่อคิดทั้งวงจรชีวิต
Carbon lock-in = เมื่อลงทุนโครงสร้างฟอสซิลก้อนใหญ่ ระบบเศรษฐกิจก็ “ติด” อยู่กับมันไปนาน เพราะเสียดายเงินที่ลงไปแล้ว · Stranded asset (สินทรัพย์ตกค้าง) = ความเสี่ยงด้านตรงข้าม — ถ้าโลกเปลี่ยนไปใช้พลังงานสะอาด เร็วกว่า ที่คิด โรงไฟก๊าซและท่อที่เพิ่งสร้างอาจถูกบังคับปิดก่อนคืนทุน กลายเป็นเงินจมมหาศาล — เป็นความเสี่ยงสองด้านที่ตรงข้ามกันพอดี
ความเสี่ยงข้อสองคือ ราคาก๊าซและการแข่งกันเองในห่วงโซ่ กำไรของทั้งสายพานผูกกับราคาก๊าซที่ผันผวน และเสาดีมานด์สองต้น (ไฟในประเทศ + LNG ส่งออก) ก็แย่งก๊าซก้อนเดียวกัน — ถ้า LNG ส่งออกมากจนก๊าซในประเทศแพงขึ้น ต้นทุนทำไฟให้ดาต้าเซ็นเตอร์ก็สูงตาม กลายเป็นแรงกดดันต่อทั้งผู้ผลิตไฟและลูกค้า AI
ความเสี่ยงข้อสามคือ คอขวดกังหันที่ยาวเกินไป + คู่แข่งระยะยาว เวลารอกังหัน 5–7 ปีอาจทำให้บางโครงการโรงไฟก๊าซถูกยกเลิกกลางทาง (developer รอไม่ไหว) และในระยะยาว ถ้า แบตเตอรี่กักเก็บพลังงาน ถูกลงเร็วพอจะ “เก็บแดด-ลม” ไว้ใช้ตอนกลางคืนได้คุ้มค่า หรือ นิวเคลียร์รุ่นใหม่สร้างได้เร็วขึ้น ความจำเป็นของก๊าซในการเติมช่องว่างก็จะลดลง — นี่คือคู่แข่งตัวจริงของ “ไฟที่สั่งได้”
สรุปสั้นๆ: ห่วงโซ่ก๊าซธรรมชาติคือสายพานที่ถูกปลุกให้ตื่นพร้อมกันทั้งเส้น เพราะ AI หิวไฟแบบฉับพลัน และก๊าซคือคำตอบที่ “มาทันที” — ขุดได้เยอะ ส่งท่อได้ เผาเป็นไฟ 24 ชั่วโมงได้ และสร้างเสร็จเร็วกว่านิวเคลียร์มาก มันเป็น “สะพาน” ที่ขาดไม่ได้ในวันนี้ — แต่จะเป็นสะพานที่พาเราข้ามไปได้จริง หรือกับดักคาร์บอนที่ลากเราติดอยู่กลางทาง คือคำถามที่จะกำหนดทั้งผลตอบแทนการลงทุนและอนาคตสภาพอากาศไปพร้อมกัน