Megatrend · Space Economy
เมื่อ NASA เลิกบินเอง แล้วจ้างเอกชน “ส่งของ” ไปดวงจันทร์
มนุษย์กลับไปดวงจันทร์อีกครั้ง แต่คราวนี้โมเดลเปลี่ยนไปสิ้นเชิง แทนที่จะสร้างยานเองทุกชิ้น NASA หันมา “ซื้อบริการส่งของ” จากบริษัทเอกชน — จ่ายเป็นราคาเหมา ใครส่งถึงค่อยจ่าย นี่คือจุดเริ่มของเศรษฐกิจใหม่: ธุรกิจขนส่งไปดวงจันทร์ ที่ยังอยู่ในวันแรกๆ ล้มมากกว่าสำเร็จ และเงินเกือบทั้งหมดยังมาจากภาครัฐ — แต่ปลายทางคือรางวัลใหญ่ที่ชื่อว่า “น้ำแข็งบนดวงจันทร์”
01มันคืออะไร
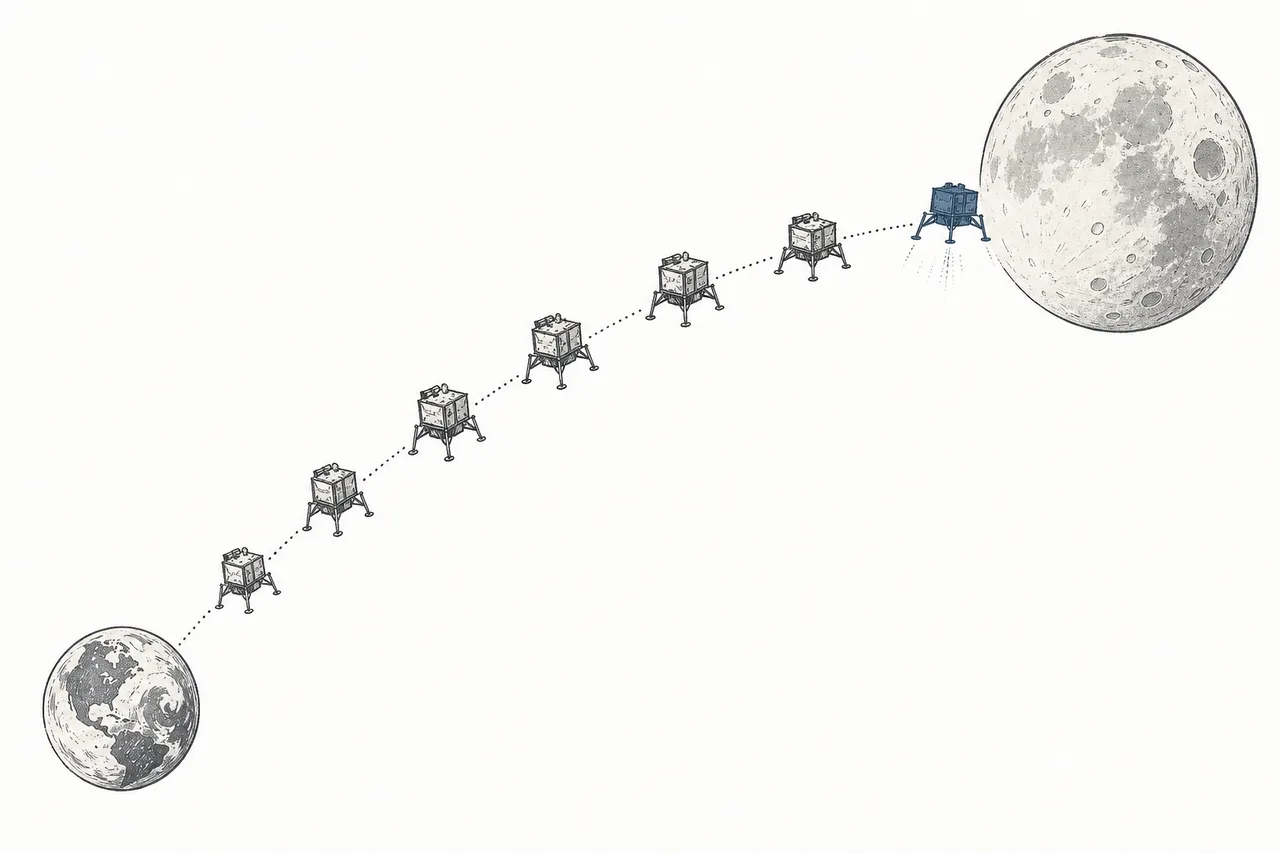
ลองนึกภาพว่าดวงจันทร์กำลังจะมี “บริการส่งพัสดุ” เป็นของตัวเอง คุณมีของที่อยากส่งไปวางบนพื้นผิวดวงจันทร์ — กล้อง เครื่องวัด หุ่นยนต์สำรวจ — แล้วก็มีบริษัทที่รับจ้างขนของนั้นขึ้นจรวด พาไปลงจอด และส่งถึงที่ นี่แหละคือสิ่งที่ node นี้พูดถึง: โลจิสติกส์ของดวงจันทร์และห้วงอวกาศระหว่างโลก–ดวงจันทร์ (cislunar)
มันคือการสร้าง “ห่วงโซ่อุปทาน” ไปและรอบๆ ดวงจันทร์ — ตั้งแต่ ยานลงจอด (landers) ที่พาของไปแตะพื้น, ยานขนส่งในห้วง cislunar ที่วิ่งระหว่างวงโคจรโลกกับดวงจันทร์, ไปจนถึง ระบบสื่อสารและนำทาง รอบดวงจันทร์ (เหมือน GPS และเสาสัญญาณ แต่สำหรับดวงจันทร์) และปลายทางไกลๆ คือ การขุดทรัพยากร บนดวงจันทร์มาใช้
มาจาก cis- (“ฝั่งนี้ของ”) + lunar (“ดวงจันทร์”) แปลตรงตัวคือ “บริเวณระหว่างโลกกับดวงจันทร์” — ห้วงอวกาศกว้างราว 400,000 กิโลเมตรที่อยู่นอกวงโคจรดาวเทียมปกติ แต่ยังไม่ถึงดาวเคราะห์อื่น นี่คือ “สนามหลังบ้าน” แห่งใหม่ที่เศรษฐกิจอวกาศกำลังขยายเข้าไป
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยของ Space Economy นิยามของมันชัดเจน: “การขนส่งเชิงพาณิชย์ ยานลงจอด และโครงสร้างพื้นฐานสำหรับระบบโลก–ดวงจันทร์ โดยมีโครงการ CLPS ของ NASA เป็นเสาหลัก” คำว่า CLPS นี่แหละคือกุญแจของทั้งเรื่อง — และเราจะเจาะมันในบทถัดไป
02ทำไมถึงสำคัญ — ถนนเส้นใหม่สู่ดวงจันทร์
มนุษย์ไม่ได้เหยียบดวงจันทร์มา 50 กว่าปีแล้ว ครั้งสุดท้ายคือ Apollo 17 ปี 1972 ตลอดยุค Apollo รัฐบาลสหรัฐฯ ทำเองทุกอย่าง — ออกแบบ สร้าง บิน — ด้วยงบมหาศาลแบบที่ทำซ้ำไม่ได้ พอภารกิจจบ ถนนสู่ดวงจันทร์ก็ถูกทิ้งร้าง
วันนี้มนุษย์กำลังกลับไป ผ่านโครงการ Artemis ของ NASA แต่สิ่งที่เปลี่ยนไปจริงๆ ไม่ใช่แค่ “กลับไป” — มันคือ วิธี ที่กลับไป NASA ตัดสินใจว่าจะไม่สร้างยานส่งของเล็กๆ เองอีกต่อไป แต่จะ “ซื้อบริการ” จากเอกชนแทน เหมือนที่บริษัทหนึ่งไม่ต้องมีรถบรรทุกของตัวเอง แค่จ้าง DHL ส่งก็พอ
นี่คือจุดกำเนิดของตลาดใหม่ทั้งตลาด — “ส่งของไปดวงจันทร์” ที่จู่ๆ ก็มีลูกค้าจ่ายเงินจริง (รัฐบาล) และมีบริษัทเอกชนแข่งกันรับงาน ขนาดตลาดยังเล็กแต่โตเร็ว สำนักวิจัยหลายแห่งประเมินมูลค่าโครงสร้างพื้นฐาน cislunar ที่ราว $4,000 ล้านในปี 2023 และโตไปแตะ ~$10,000 ล้านราวปี 2030 (โต ~13% ต่อปี) และถ้ามองภาพใหญ่ เศรษฐกิจอวกาศทั้งหมดอาจแตะ $2 ล้านล้าน ภายในปี 2040
ทำไมเรื่องนี้สำคัญกับเศรษฐกิจโลก? เพราะมันเปลี่ยนดวงจันทร์จาก “เป้าหมายเชิงสัญลักษณ์” ให้กลายเป็น “ตลาด” — ที่มีผู้ซื้อ ผู้ขาย ราคา และการแข่งขัน เป็นครั้งแรกในประวัติศาสตร์ที่บริษัทเอกชนสามารถสร้างรายได้จากการ “ทำงานบนดวงจันทร์” ได้จริง
03โมเดล CLPS ทำงานยังไง
หัวใจของเทรนด์นี้คือโครงการชื่อ CLPS (Commercial Lunar Payload Services — บริการส่งสัมภาระไปดวงจันทร์เชิงพาณิชย์) ลองเข้าใจมันเป็น “รูปแบบสัญญาแบบใหม่” มากกว่าจะเป็นจรวดลำใดลำหนึ่ง
โมเดลเดิม (แบบ Apollo): NASA ออกแบบและจ่ายเงินสร้างยานทุกขั้นตอน ความเสี่ยงและต้นทุนตกที่รัฐทั้งหมด · โมเดลใหม่ (CLPS): NASA แค่ประกาศว่า “ฉันมีของที่อยากส่งไปดวงจันทร์ ใครรับส่งได้บ้าง” แล้วจ่ายเป็น ราคาเหมาตายตัว (fixed price) ให้บริษัทเอกชนที่ชนะงาน บริษัทเป็นคนสร้างยานเอง ลงจอดเอง แบกความเสี่ยงเอง — ส่งถึงค่อยได้เงินเต็ม ส่งไม่ถึงก็รับความเสียหายไป
ทำไมโมเดลนี้สำคัญ? เพราะมันเปลี่ยน “ความเสี่ยง” ให้กลายเป็นของเอกชน NASA ยอมรับเปิดเผยว่าหลายเที่ยวอาจล้มเหลว — และยอมรับได้ เพราะจ่ายถูกกว่าทำเองมาก แลกกับการที่ของบางส่วนไปไม่ถึง นี่คือการ “ซื้อหวยหลายใบราคาถูก” แทนที่จะ “สร้างของชิ้นเดียวราคาแพงห้ามพลาด”
ขนาดของกระเป๋าเงินก้อนนี้กำลังโต ในเดือนเมษายน 2026 NASA ประกาศจะดัน เพดานสัญญา CLPS จาก $2,600 ล้าน เป็น $4,200 ล้าน เพื่อรองรับเที่ยวบินที่เพิ่มขึ้น จนถึงตอนนี้ NASA มอบสัญญาส่งของไปดวงจันทร์แล้ว 11 เที่ยว ให้บริษัท 5 ราย รวมสัมภาระกว่า 50 ชิ้น
04มันอยู่ตรงไหนของ Space Economy
node นี้เป็นชิ้นส่วนหนึ่งของ Space Economy — และมันต่อกับชิ้นส่วนอื่นอย่างแยกไม่ออก:
- ต้องพึ่ง Launch Services & Propulsion ก่อนเสมอ: จะส่งของไปดวงจันทร์ ต้องมีจรวดพาออกจากโลกก่อน เกือบทุกภารกิจ CLPS อาศัยจรวดราคาถูกลง (เช่น Falcon 9 ของ SpaceX) เป็นด่านแรก — ถ้าค่าขึ้นสู่อวกาศไม่ถูกลง เศรษฐกิจดวงจันทร์ก็เกิดไม่ได้
- ต่อยอดไปสู่ In-Space Manufacturing & Stations: เป้าหมายระยะยาวคือ “ตั้งหลัก” บนและรอบดวงจันทร์ — สถานี Gateway ที่โคจรรอบดวงจันทร์ และโรงงาน/ฐานบนพื้นผิว โลจิสติกส์คือสิ่งที่ทำให้สิ่งเหล่านี้เป็นไปได้
- ปูทางให้ Human Spaceflight: ก่อนจะส่ง “คน” ไปอยู่ ต้องส่ง “ของ” ไปก่อน — เครื่องมือ เสบียง ระบบนำทาง ยานส่งของหุ่นยนต์คือหน่วยลาดตระเวนที่เปิดทางให้มนุษย์ตามไป
และมันยังเชื่อมออกไปนอก Space Economy ด้วย: ผูกแน่นกับ Defense & Geopolitical Fragmentation (เพราะใครคุมดวงจันทร์ได้ก่อนมีความหมายเชิงยุทธศาสตร์), พึ่ง Critical Materials & Supply Chain (ทั้งวัสดุสร้างยาน และความฝันเรื่องแร่บนดวงจันทร์), และต้องอาศัย AI มากขึ้นเรื่อยๆ — เพราะการลงจอดบนดวงจันทร์เกิดขึ้นเร็วเกินกว่าที่คนบนโลกจะบังคับทัน (สัญญาณวิ่งไปกลับใช้เวลาราว 2.6 วินาที) ยานต้องตัดสินใจลงจอดเองแบบอัตโนมัติ
05ตอนนี้ไปถึงไหนแล้ว (ล้มเยอะมาก)
นี่คือบทที่ต้องซื่อสัตย์ที่สุด เพราะความจริงคือ — การลงจอดบนดวงจันทร์ยังโคตรยาก และส่วนใหญ่ยังล้มเหลว ลองไล่สถิติของยุค CLPS ดู:
- Astrobotic “Peregrine” (ม.ค. 2024): ถังเชื้อเพลิงรั่วหลังออกจากโลก ไปไม่ถึงดวงจันทร์ ต้องเผาทิ้งในชั้นบรรยากาศโลก — ล้มเหลว
- Intuitive Machines “IM-1” (ก.พ. 2024): ลงจอดสำเร็จ เป็นยานสหรัฐฯ ลำแรกที่แตะดวงจันทร์ในรอบ 52 ปี — แต่ขาหัก เอียงล้มเกือบตะแคง — สำเร็จบางส่วน
- Firefly “Blue Ghost 1” (2 มี.ค. 2025): ลงจอดตั้งตรงสมบูรณ์เป็นลำแรกของเอกชน ทำงานบนพื้นผิวกว่า 14 วัน — สำเร็จเต็มรูปแบบ นี่คือหมุดหมายที่ “พิสูจน์ว่าโมเดลนี้ทำได้จริง”
- Intuitive Machines “IM-2 / Athena” (6 มี.ค. 2025): เครื่องวัดความสูงพัง ลงผิดจุด ตะแคงล้มในหลุม แบตหมดภายในไม่ถึง 24 ชั่วโมง — สำเร็จบางส่วน/ล้มเหลว
- ispace “Resilience” (5 มิ.ย. 2025): เซนเซอร์วัดระยะด้วยเลเซอร์ผิดพลาด กระแทกพื้น — เป็นการพลาดครั้งที่สองของบริษัทนี้ (ลำแรกตกปี 2023) — ล้มเหลว
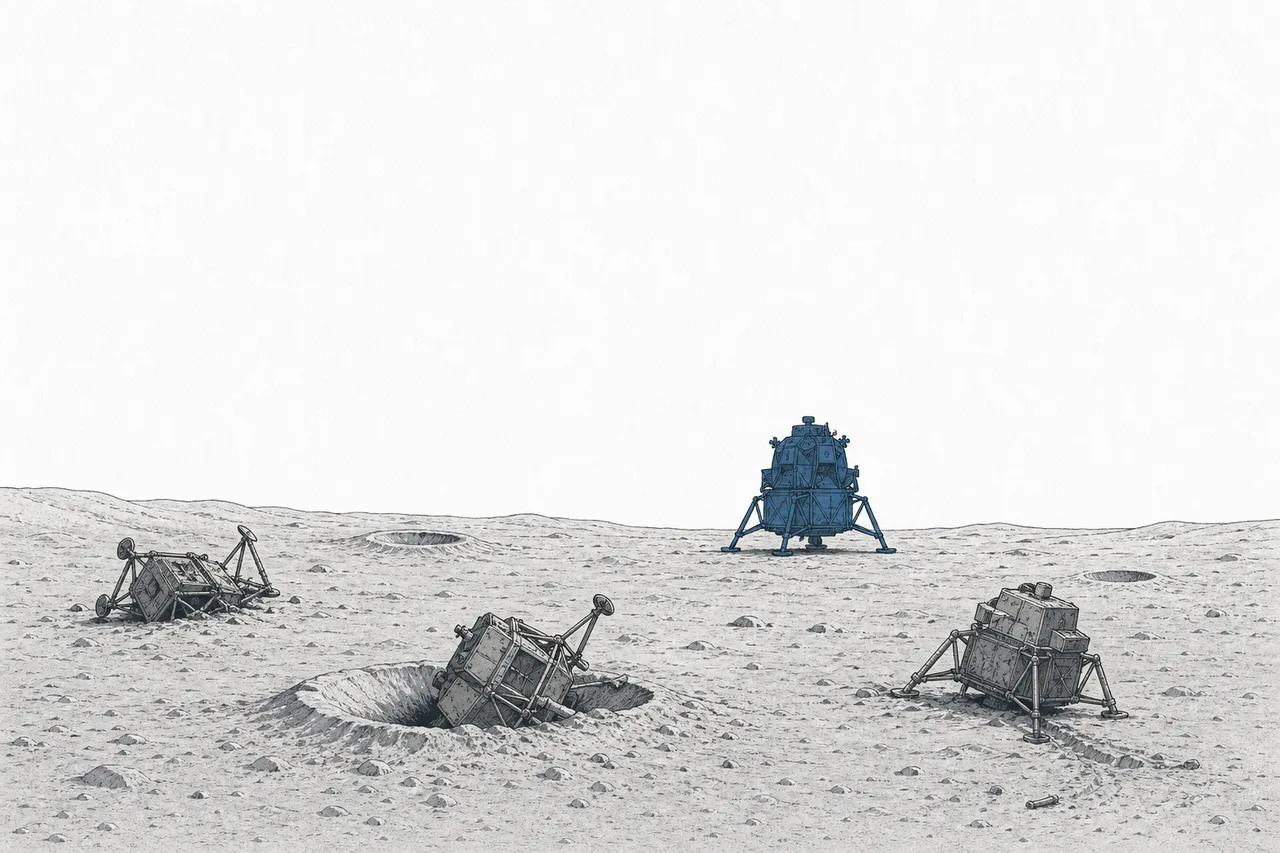
สรุปสั้นๆ: ในบรรดาความพยายามลงจอดเชิงพาณิชย์ยุคใหม่ มีแค่ ลำเดียว (Blue Ghost 1) ที่เรียกได้เต็มปากว่า “สำเร็จสมบูรณ์” นี่คือสภาพที่แท้จริงของเทรนด์นี้ — เพิ่งเริ่ม ลองผิดลองถูก และมีราคาของความผิดพลาดที่แพงมาก สำหรับปี 2026 NASA วางแผนภารกิจลงจอดได้ถึง 4 เที่ยว จากผู้เล่นหลายราย — บททดสอบครั้งใหญ่ของทั้งวงการ
แล้วใครคือผู้เล่นตัวจริง? ต้องบอกตรงๆ ว่าเทรนด์นี้ยัง “เป็นของรัฐ” เป็นหลัก — รายได้เกือบทั้งหมดมาจากสัญญา NASA และผู้เล่นจำนวนมากยังเป็นบริษัทเอกชนที่ไม่ได้อยู่ในตลาดหุ้น (เช่น Astrobotic, Blue Origin) ส่วนที่เข้าตลาดแล้วก็ยังขาดทุนและพึ่งงานภาครัฐสูง
06รางวัลใหญ่: น้ำแข็งบนดวงจันทร์ + ศึกสหรัฐฯ–จีน
ทำไมถึงต้องลงทุนหนักกับเรื่องที่ล้มเยอะขนาดนี้? เพราะปลายทางมีรางวัลใหญ่ 2 อย่างที่คุ้มกับความเสี่ยง
รางวัลที่หนึ่ง: น้ำแข็ง ที่ขั้วใต้ของดวงจันทร์มีหลุมที่แสงอาทิตย์ส่องไม่ถึงตลอดกาล และในนั้นมี น้ำแข็ง ซ่อนอยู่ ฟังดูธรรมดา แต่ในอวกาศ น้ำคือทองคำ — เพราะแยกน้ำ (H₂O) ออกเป็นไฮโดรเจนกับออกซิเจนได้ ซึ่งก็คือ เชื้อเพลิงจรวด นั่นเอง
กุญแจของเรื่องนี้คือเรื่องของ “ต้นทุนการขนของขึ้นจากโลก” การส่งน้ำ 1 กิโลกรัมจากโลกไปดวงจันทร์มีต้นทุนหลักพันดอลลาร์ ดังนั้นถ้าผลิตเชื้อเพลิงได้ บนดวงจันทร์เอง ก็เท่ากับมี “ปั๊มน้ำมัน” กลางอวกาศ ยานไม่ต้องแบกเชื้อเพลิงทั้งหมดขึ้นจากโลก เปลี่ยนเศรษฐศาสตร์ของการเดินทางในอวกาศทั้งหมด — นี่คือสิ่งที่หลายคนเรียกว่า “เศรษฐกิจน้ำ cislunar” และอาจเป็นธุรกิจจริงจังธุรกิจแรกบนดวงจันทร์
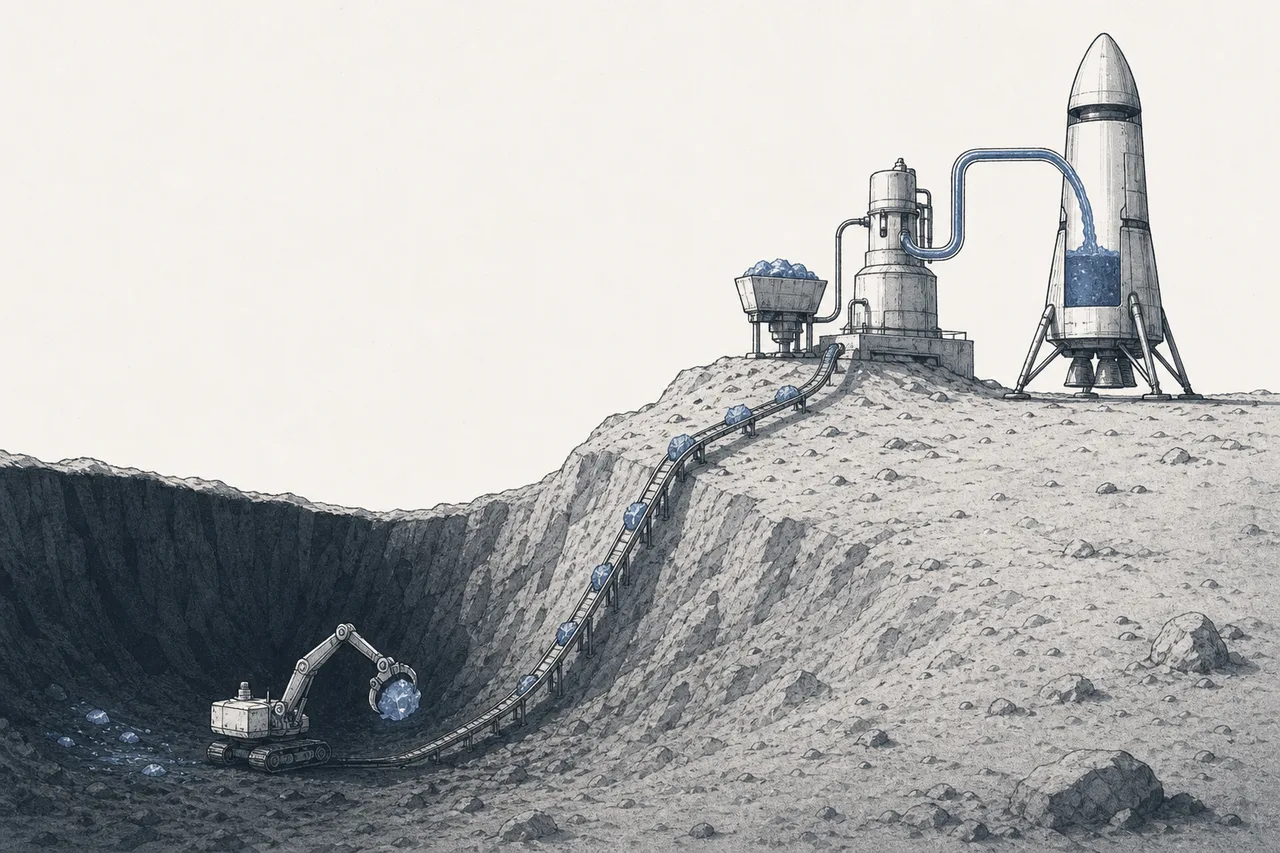
“การใช้ทรัพยากรในพื้นที่” — แนวคิดว่าแทนที่จะแบกทุกอย่างขึ้นจากโลก ให้ใช้สิ่งที่มีอยู่แล้วบนดวงจันทร์ (น้ำแข็ง ดิน แร่) มาผลิตเชื้อเพลิง น้ำ หรือวัสดุก่อสร้างในที่ นี่คือ “จอกศักดิ์สิทธิ์” ที่จะทำให้ฐานบนดวงจันทร์เลี้ยงตัวเองได้ — แต่ยังเป็นเรื่องของอนาคต ยังไม่มีใครทำได้จริงในเชิงพาณิชย์
รางวัลที่สอง (และแรงผลักที่แท้จริง): ศึกสหรัฐฯ–จีน นี่ไม่ใช่แค่เรื่องวิทยาศาสตร์ แต่เป็นการแข่งขันเชิงภูมิรัฐศาสตร์ ฝั่งสหรัฐฯ ผ่านโครงการ Artemis เดิมวางแผนพามนุษย์ลงดวงจันทร์ใน Artemis III ปี 2027 แต่ในเดือนกุมภาพันธ์ 2026 NASA ปรับแผน — เลื่อนการลงจอดของมนุษย์จริงไปเป็นราว ปี 2028 ขณะที่ จีน ตั้งเป้าพานักบินอวกาศลงดวงจันทร์ภายใน ปี 2029–2030
การแข่งขันนี้คือเหตุผลที่เงินภาครัฐยังไหลเข้าเทรนด์นี้ต่อ — เพราะ “ใครถึงก่อน” มีความหมายเชิงสัญลักษณ์และยุทธศาสตร์มหาศาล และทุกเที่ยวบินส่งของหุ่นยนต์ในวันนี้ ก็คือการปูพื้น (ทดสอบการลงจอด หาแหล่งน้ำแข็ง วางระบบสื่อสาร) ให้กับการแข่งขันพามนุษย์ในอีกไม่กี่ปีข้างหน้า
อีกชิ้นที่กำลังก่อตัวเงียบๆ คือ “GPS และเสาสัญญาณของดวงจันทร์” — โครงการอย่าง Moonlight ของ ESA (ดาวเทียม 5 ดวง: นำทาง 4 + สื่อสาร 1) และ LunaNet (มาตรฐานร่วมของ NASA/ESA/JAXA) กำลังจะสร้างโครงข่ายสื่อสาร–นำทางถาวรรอบดวงจันทร์ โดยดาวเทียมถ่ายทอดสัญญาณดวงแรก (Lunar Pathfinder) มีกำหนดเริ่มทำงานในปี 2026 — เป็นชั้น “โครงสร้างพื้นฐาน” ที่ทุกภารกิจในอนาคตจะต้องพึ่ง
07ความท้าทายและความเสี่ยง
นี่คือเทรนด์ที่ต้องพูดเรื่องความเสี่ยงให้ตรงไปตรงมาที่สุด เพราะมันเป็นหนึ่งในเทรนด์ที่ “เพิ่งเริ่ม” ที่สุดในเมกะเทรนด์ทั้งหมด
ความเสี่ยงข้อแรก — เทคนิคยังโหดมาก อย่างที่เห็นในบทที่ 5 การลงจอดยังล้มเหลวเป็นส่วนใหญ่ ทุกความผิดพลาดเล็กๆ (เซนเซอร์วัดความสูงพัง เชื้อเพลิงรั่ว) จบลงด้วยการสูญเสียยานทั้งลำที่มูลค่าหลายร้อยล้านดอลลาร์ นี่ไม่ใช่ธุรกิจที่ “ลองแล้วแก้” ได้ง่ายๆ — แต่ละครั้งแพงและช้า
ความเสี่ยงข้อสอง — พึ่งเงินรัฐแทบ 100% ตลาดนี้ยังแทบไม่มี “ลูกค้าเอกชน” จริงๆ รายได้เกือบทั้งหมดมาจากสัญญา NASA ถ้างบประมาณรัฐบาลสหรัฐฯ ถูกตัด หรือลำดับความสำคัญทางการเมืองเปลี่ยน (เช่น แผน Artemis ที่ถูกปรับเลื่อนมาแล้ว) ทั้งอุตสาหกรรมสะเทือนทันที นี่ยังเป็นเศรษฐกิจที่ “รัฐอุ้ม” ไม่ใช่เศรษฐกิจที่เลี้ยงตัวเองได้
ความเสี่ยงข้อสาม — ขอบฟ้ายาวมาก รางวัลใหญ่อย่างน้ำแข็ง–เชื้อเพลิง (ISRU) ยังเป็นเรื่องของทศวรรษหน้า ไม่ใช่ปีหน้า บริษัทในกลุ่มนี้ส่วนใหญ่ยังขาดทุนและต้องระดมทุนต่อเนื่อง คนที่เข้ามาคาดหวังผลตอบแทนเร็วมักผิดหวัง — นี่คือการลงทุนใน “ความเป็นไปได้ระยะยาว” ที่อาจใช้เวลาอีก 10–20 ปีกว่าจะเห็นเศรษฐกิจดวงจันทร์ที่ทำกำไรได้จริง
สรุปสั้นๆ: เรากำลังดูการกำเนิดของอุตสาหกรรมใหม่แบบเรียลไทม์ — ช่วงที่ดิบ เสี่ยง และล้มบ่อยที่สุด แต่ก็เป็นช่วงที่กำลังวางรากฐานของบางอย่างที่อาจใหญ่มากในอีกหนึ่งรุ่นข้างหน้า โมเดล CLPS ที่ NASA จ่ายเงินจ้างเอกชนส่งของ คือเมล็ดพันธุ์เล็กๆ ที่ — ถ้ารางวัลน้ำแข็งเป็นจริง — อาจเติบโตเป็น “ปั๊มน้ำมันและท่าเรือ” ของระบบสุริยะในวันหนึ่ง การเข้าใจ node นี้ คือการเข้าใจว่าเศรษฐกิจมนุษย์กำลังก้าวออกจากโลกใบนี้เป็นครั้งแรกอย่างไร