Megatrend · Critical Materials
ทองคำขาวที่เพิ่งพังราคาลงมา 80%
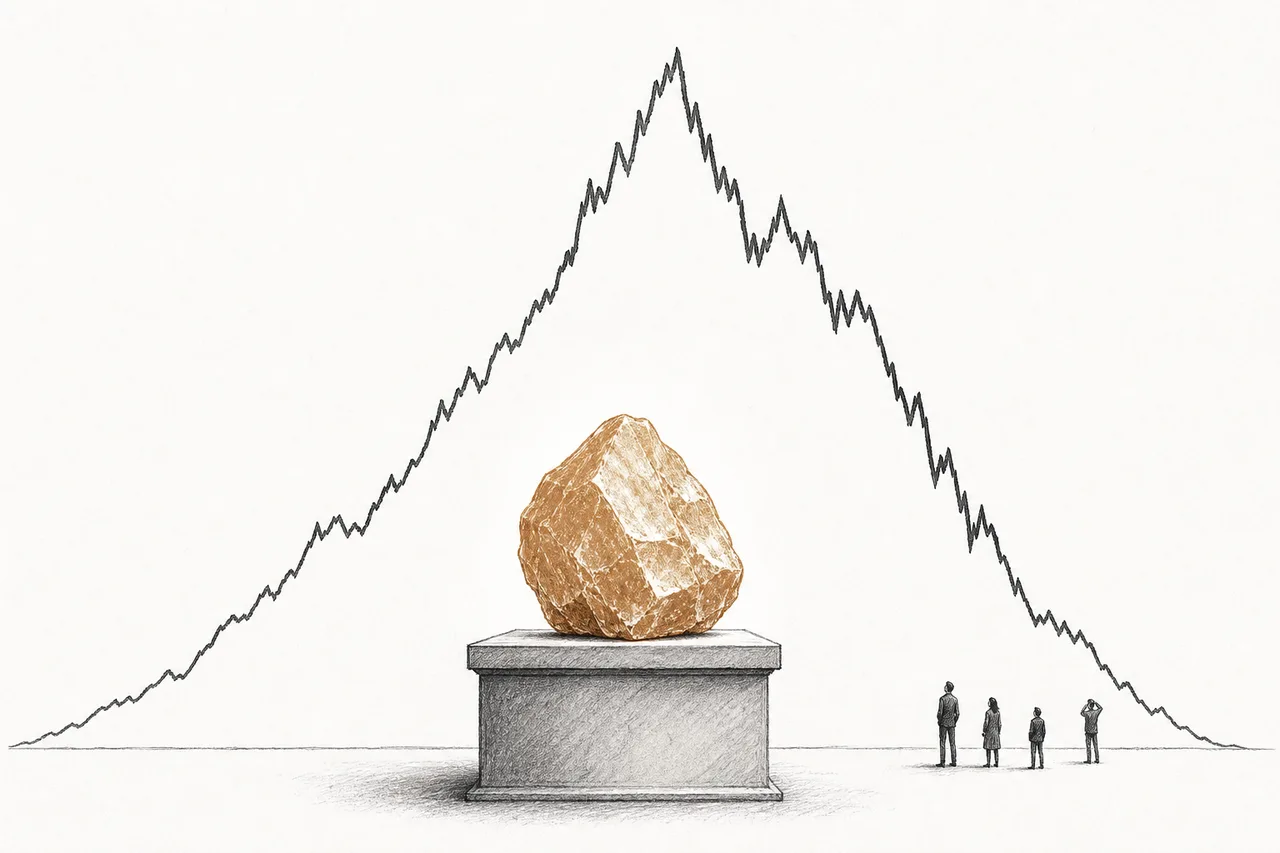
ลิเทียมคือโลหะที่แบตเตอรี่ทั้งโลกขาดไม่ได้ — รถ EV หนึ่งคันใช้มันหลายสิบกิโล และไม่มีอะไรมาแทนได้ในระดับใหญ่ จนคนเรียกมันว่า “ทองคำขาว” แต่เรื่องราวที่แท้จริงของมันคือวงจรราคาที่โหดสุดขั้ว: พุ่งขึ้นเกือบ 10 เท่าในปี 2022 แล้ว ดิ่งลงกว่า 80% จนบริษัทยักษ์ขาดทุนหมื่นล้าน ปิดเหมือง เลิกจ้าง — ก่อนจะเด้งกลับมาอีกครั้งในปี 2026 และเบื้องหลังทั้งหมดนี้ มีประเทศเดียวที่คุมขั้นตอนสำคัญที่สุดอยู่
01ลิเทียมคืออะไร
ลองหยิบมือถือในกระเป๋าคุณขึ้นมา ข้างในมีแบตเตอรี่ และหัวใจของแบตเตอรี่นั้นคือธาตุที่เบาที่สุดเป็นอันดับสามในจักรวาล — ลิเทียม มันเบามาก เก็บพลังงานต่อน้ำหนักได้สูงมาก และ “อยากปล่อยอิเล็กตรอน” ง่ายมาก คุณสมบัติสามอย่างนี้รวมกันทำให้มันกลายเป็นวัตถุดิบที่แบตเตอรี่แบบชาร์จได้เกือบทุกก้อนในโลกต้องใช้ ตั้งแต่มือถือ โน้ตบุ๊ก ไปจนถึงรถยนต์ไฟฟ้าและแบตเตอรี่สำรองไฟทั้งโรงงาน
node นี้อยู่ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain (วัตถุดิบสำคัญและห่วงโซ่อุปทาน) ซึ่งเป็นหมวดของ “วัตถุดิบต้นน้ำ” ที่เทคโนโลยีแห่งอนาคตขาดไม่ได้ ลิเทียมคือสมาชิกที่ดังที่สุดในกลุ่มนี้ เพราะมันผูกตรงกับเรื่องใหญ่ที่สุดของยุค นั่นคือการเปลี่ยนผ่านสู่พลังงานสะอาดและรถยนต์ไฟฟ้า
แต่คำว่า “ลิเทียม” ในวงการลงทุนไม่ได้หมายถึงโลหะเงาๆ ที่เราเห็นในห้องแล็บ สิ่งที่ซื้อขายกันจริงคือ สารประกอบลิเทียมเกรดแบตเตอรี่ — ส่วนใหญ่คือ ลิเทียมคาร์บอเนต และ ลิเทียมไฮดรอกไซด์ ผงสีขาวที่ผ่านการกลั่นจนบริสุทธิ์พอจะเอาไปทำขั้วแบตเตอรี่ได้ และนี่คือจุดสำคัญที่เราจะพูดถึงตลอดบทเรียน: “การขุดแร่ขึ้นมา” กับ “การกลั่นให้บริสุทธิ์พอใช้งาน” เป็นคนละเรื่องกัน — และอำนาจที่แท้จริงอยู่ที่ขั้นตอนหลัง ห่วงโซ่ลิเทียมทั้งเส้นแบ่งเป็นสามช่วงที่แต่ละช่วงมีบทเรียนเจาะลึกของตัวเอง: การขุดและสกัดจากน้ำเกลือ (Mining & Brine) คือต้นน้ำ, การกลั่นและเคมีภัณฑ์ (Refining & Chemicals) คือกลางน้ำที่จีนคุมคอขวด, และ การรีไซเคิลแบตเตอรี่ลิเทียม (Battery Recycling) คือ “เหมืองในเมือง” ที่ดึงลิเทียมกลับจากแบตเก่า
เพราะลิเทียมขายกันในหลายรูปแบบ (คาร์บอเนต, ไฮดรอกไซด์, แร่ดิบ) วงการจึงแปลงทุกอย่างให้เทียบเท่ากันเป็นหน่วยกลางชื่อ LCE — “เทียบเท่าลิเทียมคาร์บอเนต” เวลาเห็นตัวเลข “ดีมานด์ 3.7 ล้านตัน LCE” ให้เข้าใจว่าเป็นปริมาณลิเทียมรวมที่แปลงเป็นหน่วยเดียวกันแล้ว เพื่อให้เปรียบเทียบได้
02ทำไมมันถึงสำคัญต่อโลก
เหตุผลสั้นๆ คือ: ถ้าจะเลิกใช้น้ำมัน โลกต้องใช้ลิเทียมมหาศาล รถยนต์ไฟฟ้าหนึ่งคันใช้ลิเทียมราว 8–10 กิโลกรัม (ในรูป LCE) และยังไม่มีธาตุอื่นที่ทำหน้าที่นี้ได้ดีเท่าในระดับการผลิตจำนวนมาก พูดง่ายๆ คือลิเทียมเป็น คอขวดทางกายภาพ ของการเปลี่ยนผ่านพลังงานทั้งหมด
ตัวเลขดีมานด์เล่าเรื่องได้ดี: ความต้องการลิเทียมทั้งโลกอยู่ที่ราว 1.8 ล้านตัน LCE ในปี 2025 และคาดว่าจะโตขึ้นเป็นราว 3.7 ล้านตันในปี 2030 — เพิ่มขึ้นราว 2 เท่าในห้าปี คิดเป็นอัตราโตเฉลี่ยราว 15% ต่อปี ตัวขับเคลื่อนหลักคือแบตเตอรี่รถ EV (ดีมานด์แบตเตอรี่จะโตจาก ~840 GWh ในปี 2024 เป็นราว 2,600 GWh ในปี 2030) บวกกับดาวรุ่งใหม่คือ แบตเตอรี่กักเก็บพลังงาน (energy storage) สำหรับโครงข่ายไฟฟ้า ซึ่งโตเร็วยิ่งกว่า EV เสียอีก
นี่คือเหตุผลที่หลายประเทศเรียกลิเทียมว่า “แร่ยุทธศาสตร์” และทำไมราคาของมันถึงเคยถูกปั่นขึ้นสุดขีด — เพราะทุกคนกลัวว่าจะ ไม่มีพอ ใช้ แต่อย่างที่เราจะเห็นในอีกไม่กี่บทข้างหน้า ความกลัวนั้นกลับนำไปสู่ผลที่ตรงกันข้ามอย่างน่าตกใจ
03มันมาจากไหน — สองวิธีขุดที่ต่างกันสุดขั้ว
โลกได้ลิเทียมมาด้วยวิธีหลักสองแบบที่แทบจะตรงข้ามกันโดยสิ้นเชิง — แบบหนึ่งเร็วและดิบ อีกแบบช้าและประหยัด การเข้าใจความต่างนี้คือกุญแจที่ทำให้เข้าใจว่าทำไมราคาถึงเหวี่ยงแรง และทำไมบางประเทศถึงได้เปรียบ
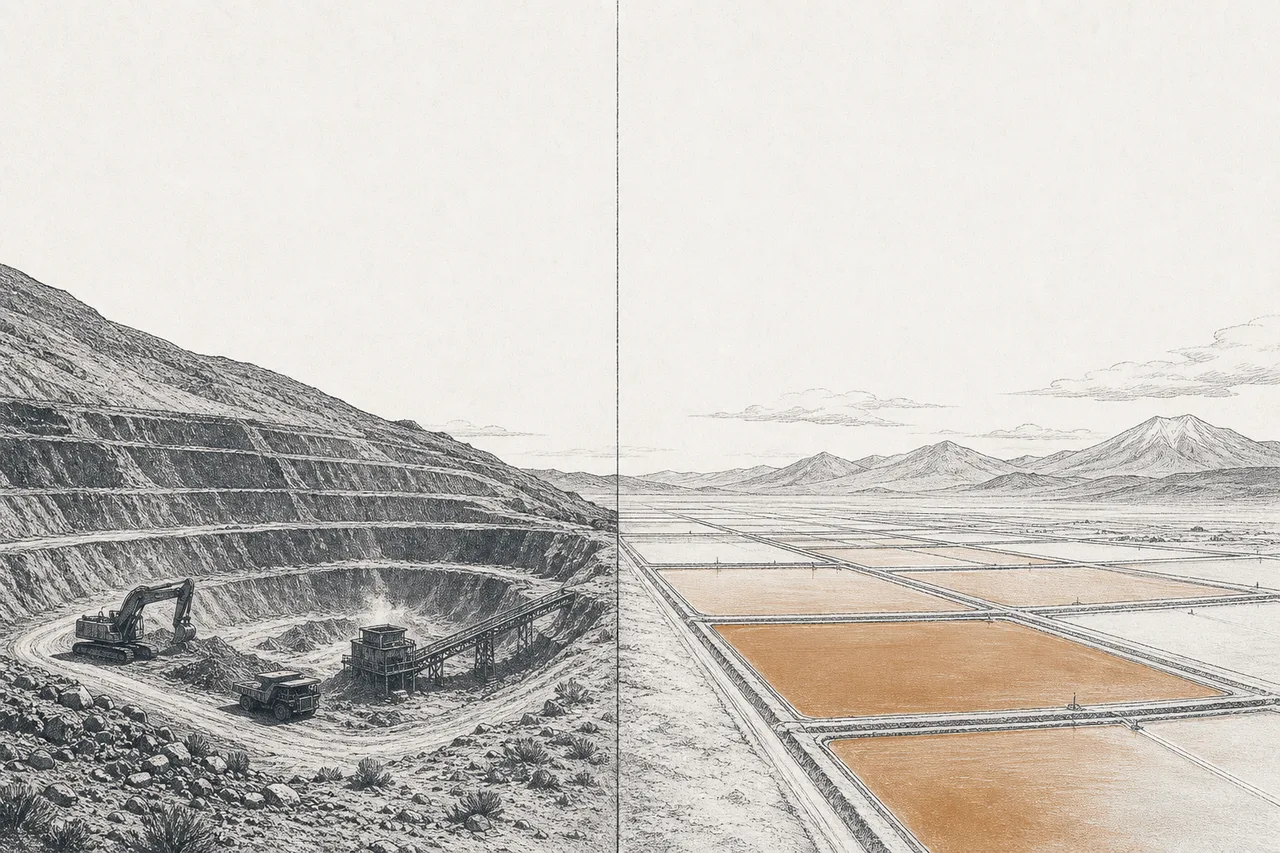
วิธีที่ 1 — เหมืองหินแข็ง (hard-rock / spodumene). นี่คือการขุดหินที่มีแร่ลิเทียมชื่อ spodumene ขึ้นมา บดให้ละเอียด แล้วใช้ความร้อนสูงและสารเคมีสกัดลิเทียมออกมา จุดเด่นคือ สร้างเร็วและเร่งกำลังผลิตได้ไว ออสเตรเลียคือเจ้าตลาดวิธีนี้ และเป็นผู้ขุดลิเทียมอันดับ 1 ของโลก (ผลิตราว 88,000 ตันในปี 2024) ข้อเสียคือใช้พลังงานสูงและต้นทุนต่อหน่วยมักแพงกว่า
วิธีที่ 2 — น้ำเกลือใต้ทะเลสาบเกลือ (brine). ใต้ที่ราบสูงแห้งแล้งของอเมริกาใต้มี “น้ำเกลือ” ที่มีลิเทียมละลายอยู่ วิธีดั้งเดิมคือสูบน้ำเกลือขึ้นมาใส่บ่อกว้างแล้วปล่อยให้ แดดระเหยน้ำทิ้งไปนานถึง 12–24 เดือน จนลิเทียมเข้มข้นพอจะเก็บได้ จุดเด่นคือ ต้นทุนต่อหน่วยถูกที่สุด เพราะใช้แสงแดดฟรี แต่ข้อเสียคือช้ามาก เร่งกำลังผลิตยาก และต้องการที่ดิน+น้ำมหาศาล พื้นที่นี้รวมกันเรียกว่า “สามเหลี่ยมลิเทียม” (Lithium Triangle) ของชิลี อาร์เจนตินา และโบลิเวีย
กำลังมี “วิธีที่ 3” ที่หลายคนหวังว่าจะเปลี่ยนเกม — DLE (Direct Lithium Extraction) คือการดึงลิเทียมออกจากน้ำเกลือ โดยตรง ด้วยตัวกรองพิเศษ แทนที่จะรอแดดระเหยเป็นปีๆ ทำได้ในไม่กี่ชั่วโมงถึงไม่กี่วัน ได้ลิเทียมมากกว่า ใช้น้ำน้อยกว่า แต่ตอนนี้ DLE ยังทำได้แค่ราว 10% ของอุปทานทั้งโลก และยังพิสูจน์ไม่เต็มที่ในระดับอุตสาหกรรมว่าจะคุ้มทุนจริงในทุกแหล่ง
04วงจรราคาที่โหดสุดขั้ว
นี่คือหัวใจของเรื่องราวลิเทียม และเป็นบทเรียนการลงทุนที่ดิบที่สุดบทหนึ่งของยุคพลังงานสะอาด ในช่วงปี 2021–2022 ทุกคนตื่นตระหนกว่าลิเทียมจะ ไม่พอ ใช้สำหรับคลื่นรถ EV ที่กำลังมา ผลคือราคาถูกปั่นขึ้นแบบบ้าคลั่ง — ราคาลิเทียมคาร์บอเนตในจีนพุ่งขึ้นไปแตะ ~567,500 หยวนต่อตัน (ราว $80,000) ในช่วงปลายปี 2022 ซึ่งสูงกว่าระดับปกติเกือบ 10 เท่า
ราคาที่สูงลิ่วทำสิ่งที่ราคาสูงมักทำเสมอ — มันดึงดูดทุกคนให้แห่มาผลิต โครงการเหมืองใหม่ผุดขึ้นทั่วโลก กำลังผลิตทั้งโลกเพิ่มขึ้นถึง 192% ระหว่างปี 2020–2024 แต่พอของทะลักออกมาพร้อมกัน ขณะที่ดีมานด์ EV โตช้ากว่าที่หวัง ผลคืออุปทานล้นเกินดีมานด์มากกว่า 150,000 ตันทั้งในปี 2023 และ 2024 และราคาก็พังทลาย
ตัวเลขความรุนแรงน่าตกใจ: จากจุดพีค ~567,500 หยวน ราคาดิ่งลงเหลือเพียง 72,250 หยวน ในเดือนกันยายน 2024 — ลดลง 87% และในเดือนกุมภาพันธ์ 2025 ราคาส่งมอบเอเชียเหนือหลุดต่ำกว่า $10,000 ต่อตัน (ลงไปแตะ $9,550) ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ต้นปี 2021 จากนั้นในไตรมาส 1 ปี 2026 ราคากลับเด้งขึ้นเกือบเท่าตัวสู่ราว $26,000 ต่อตัน จากการที่ผู้ผลิตเริ่มลดกำลังการผลิตและมีการเก็งกำไรเข้ามา
ผลของก้นเหวนี้รุนแรงมาก หลายโครงการถูกหยุดสร้างหรือเลื่อนออกไป เหมืองต้นทุนสูงถูกพักการผลิต และบริษัทยักษ์ใหญ่ก็เลือดสาด — ซึ่งเรากำลังจะเห็นในบทผู้เล่น แต่ก่อนอื่น มีอีกหนึ่งความจริงที่ทรงพลังกว่าราคาเสียอีก
05ความลับที่สำคัญที่สุด: จีนคุม “การกลั่น”
เวลาคนพูดเรื่องลิเทียม มักโฟกัสที่ “ใครมีเหมืองเยอะที่สุด” — ออสเตรเลีย ชิลี จีน แต่นี่คือกับดักทางความคิด เพราะแร่ดิบที่ขุดขึ้นมายัง ใช้ทำแบตเตอรี่ไม่ได้ มันต้องผ่านการ “กลั่น” ให้เป็นเกรดแบตเตอรี่ก่อน และนี่แหละคือจุดที่ประเทศหนึ่งกุมอำนาจไว้เกือบเบ็ดเสร็จ
ออสเตรเลียขุดลิเทียมได้มากที่สุดในโลกก็จริง แต่ส่วนใหญ่ส่งแร่ดิบไป กลั่นที่จีน เพราะจีนควบคุมการกลั่น/แปรรูปลิเทียมเป็นเคมีภัณฑ์เกรดแบตเตอรี่ราว 65–70% ของทั้งโลก (ในปี 2022 จากลิเทียม 700,000 ตัน LCE ที่กลั่นทั่วโลก มีถึง 458,000 ตันที่กลั่นในจีน) นี่คืออำนาจที่แท้จริง — ไม่ใช่ใครเป็นเจ้าของหิน แต่ใครเปลี่ยนหินให้เป็นของที่ใช้ได้
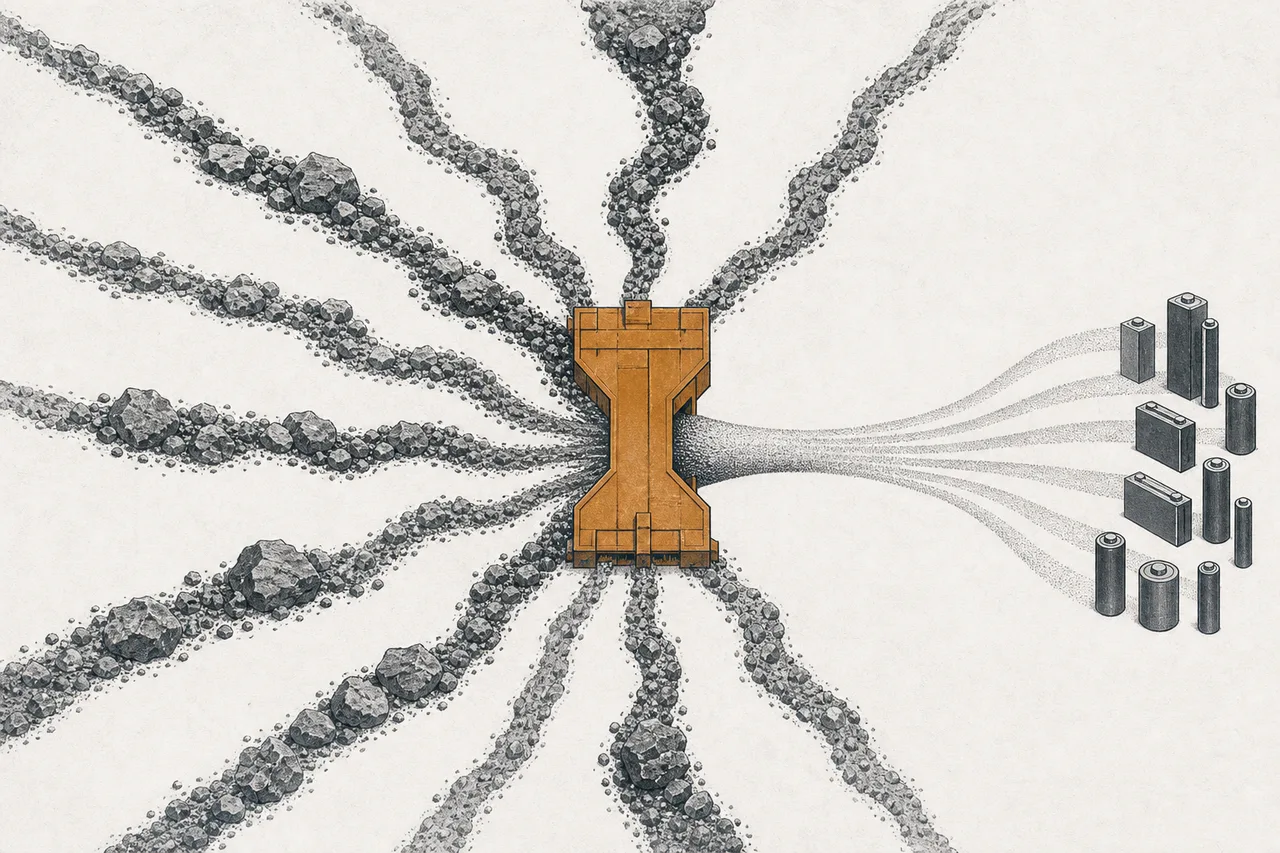
อำนาจนี้สำคัญกว่าที่คิด ในปี 2025 ผู้ผลิตอุปกรณ์กลั่นบางรายของจีนเริ่มจำกัดการส่งออกเครื่องจักรไปต่างประเทศ ทำให้คู่แข่งในสหรัฐฯ และยุโรปสร้างโรงกลั่นของตัวเองได้ยากขึ้น และเพราะจีนคุมขั้นแปรรูป จึงสามารถมีอิทธิพลต่อราคา สร้างความผันผวน และทำให้โครงการตะวันตกตัดสินใจลงทุนได้ยาก นี่คือเหตุผลที่ลิเทียมไม่ได้เป็นแค่เรื่องเศรษฐกิจ แต่เป็นเรื่อง ความมั่นคงของห่วงโซ่อุปทาน ระดับชาติ
06มันเชื่อมกับอะไรในเมกะเทรนด์
ลิเทียมเป็น “ต้นน้ำ” ที่ป้อนวัตถุดิบให้กับเทรนด์ใหญ่ๆ หลายตัว ลองไล่ตามห่วงโซ่จากแร่ไปจนถึงรถยนต์:
- ป้อน เซลล์แบตเตอรี่ (Battery Cells) โดยตรง: ลิเทียมเกรดแบตเตอรี่คือวัตถุดิบหลักของขั้วแบตเตอรี่ ไม่มีลิเทียมก็ไม่มีเซลล์ลิเทียมไอออน — นี่คือลูกค้าปลายทางตัวจริง
- เชื่อมกับ วัสดุและส่วนประกอบแบตเตอรี่ (Battery Components & Materials): ลิเทียมถูกแปรเป็นแคโทด (เช่น NMC, LFP) ร่วมกับโลหะอื่น — node นี้คือ “ขั้นกลาง” ระหว่างแร่กับเซลล์
- เป็นพี่น้องกับโลหะแบตเตอรี่อื่นใน Critical Materials: โดยเฉพาะ ทองแดง (Copper) ที่ใช้เดินสายไฟทั้งคันรถ EV และทั่วโครงข่ายไฟฟ้า — ทั้งคู่คือ “โลหะของการเปลี่ยนผ่านพลังงาน”
- วันหนึ่งจะถูกเสริมด้วย การรีไซเคิลแบตเตอรี่ลิเทียม (Battery Recycling): เมื่อรถ EV รุ่นแรกๆ หมดอายุ ลิเทียมในแบตเก่าจะถูกดึงกลับมาใช้ใหม่ — เป็น “เหมืองในเมือง” ที่อาจลดความต้องการขุดแร่ใหม่ในระยะยาว
มองภาพใหญ่ ดีมานด์ของลิเทียมไม่ได้เกิดจากตัวมันเอง แต่เกิดจากเทรนด์ที่ใหญ่กว่า — การเปลี่ยนผ่านพลังงาน (Energy Transition) และ ยานยนต์ไฟฟ้า (Electrification & Mobility) เป็นตัว “ดึงดีมานด์” ส่วนลิเทียมเป็นฝั่ง “อุปทาน” ที่คอยป้อน นี่คือเหตุผลที่เวลายอดขายรถ EV โตช้าลงนิดเดียว ราคาลิเทียมกลับสะเทือนรุนแรง — เพราะมันอยู่ปลายสุดของห่วงโซ่ที่แรงกระเพื่อมถูกขยายให้ใหญ่ขึ้น (ปรากฏการณ์ที่เรียกว่า bullwhip effect)
เมื่อดีมานด์ปลายทาง (ยอดขายรถ EV) เปลี่ยนแปลงเล็กน้อย ความผันผวนจะถูก “ขยาย” ให้ใหญ่ขึ้นเรื่อยๆ เมื่อย้อนกลับไปต้นน้ำ พอถึงชั้นวัตถุดิบอย่างลิเทียม การสะดุดเล็กๆ ของ EV จึงกลายเป็นการเหวี่ยงราคาครั้งใหญ่ — นี่คือเหตุผลเชิงโครงสร้างว่าทำไมราคาแร่ต้นน้ำถึงผันผวนกว่าสินค้าปลายทางเสมอ
07ตอนนี้ไปถึงไหน + ใครคือผู้เล่น
ตอนนี้ (กลางปี 2026) อุตสาหกรรมลิเทียมอยู่ในช่วง “เลียแผล” หลังก้นเหว ราคาที่เด้งกลับช่วยให้หายใจได้บ้าง แต่บาดแผลจากรอบที่แล้วยังชัด ผู้ผลิตหลายรายลดทุน ปิดเหมืองต้นทุนสูง และเลื่อนโครงการขยาย ซึ่งการ “รัดเข็มขัด” พร้อมกันแบบนี้แหละที่กำลังตั้งฉากให้ราคาตึงตัวขึ้นในรอบถัดไป
ที่น่าสนใจคือการขุดลิเทียมยังกระจุกตัวสุดๆ — ในปี 2024 ออสเตรเลีย ชิลี และจีน รวมกันคิดเป็นกว่า 85% ของการขุดทั้งโลก โดยออสเตรเลียนำที่ 88,000 ตัน ตามด้วยชิลี 56,900 ตัน และจีน 41,000 ตัน
ส่วนฝั่งบริษัท รอบบัสต์เผยให้เห็นว่าใครแข็งแกร่งจริง Albemarle (ALB) ผู้ผลิตลิเทียมใหญ่ที่สุดของโลกจากสหรัฐฯ ขาดทุนสุทธิถึง $1.2 พันล้านในปี 2024 (ขาดทุน $11.20 ต่อหุ้น) ต้องตัดงบลงทุนลงกว่า 50% หยุดสร้างโรงงาน Kemerton Train 4 และเลิกจ้างพนักงาน เพื่อรักษากระแสเงินสดให้รอด
ดีลที่สะท้อนยุคสมัยที่สุดคือ Rio Tinto ซื้อ Arcadium Lithium ด้วยมูลค่า $6.7 พันล้าน (ปิดดีลมีนาคม 2025) — เป็นการที่ยักษ์เหมืองแร่หลายอย่างฉวยจังหวะราคาตกเข้ามาเก็บสินทรัพย์ลิเทียมราคาถูก ทำให้ Rio กลายเป็นผู้ผลิตลิเทียมรายใหญ่ของโลกทันที พร้อมทั้งเหมืองหินแข็งและบ่อน้ำเกลือในมือเดียว
08อนาคต & ความเสี่ยง
มองไปข้างหน้า เรื่องราวของลิเทียมจะถูกชี้ขาดด้วยการชนกันของแรงสองทิศ — ดีมานด์ที่โตแน่นอนในระยะยาว ปะทะกับวงจรราคาที่ผันผวนรุนแรงในระยะสั้น
ฝั่งบวก: ดีมานด์ระยะยาวยังแข็งแกร่งมาก ทั้ง EV และโดยเฉพาะ แบตเตอรี่กักเก็บพลังงาน ที่กำลังเป็นคลื่นลูกใหม่ การที่ผู้ผลิตหั่นกำลังการผลิตพร้อมกันในรอบบัสต์ ทำให้มีโอกาสที่ของจะตึงตัวอีกครั้งเมื่อดีมานด์ไล่ทัน — ซึ่งราคาที่เด้งกลับในปี 2026 อาจเป็นสัญญาณแรกของสิ่งนั้น
แต่ความเสี่ยงก็ลึกเท่ากัน นี่คือสามตัวแปรที่ต้องจับตา:
1. วงจรราคา (ความเสี่ยงนิรันดร์). ลิเทียมเป็นโภคภัณฑ์ที่อุปทานเร่งได้เร็วกว่าดีมานด์จะดูดซับ ทุกครั้งที่ราคาขึ้น คนแห่ผลิต แล้วของก็ล้นอีก — รอบที่เพิ่งผ่านไม่ใช่ครั้งสุดท้าย การลงทุนในกลุ่มนี้ต้องเข้าใจว่ากำลังอยู่ช่วงไหนของวงจร ไม่ใช่ไล่ซื้อตอนข่าวดีสุดขีด
2. การพึ่งจีนในขั้นกลั่น. ตราบใดที่จีนยังคุมการแปรรูป ~65–70% ของโลก ฝั่งตะวันตกก็เปราะบางต่อการที่จีนใช้อำนาจนี้กดราคาหรือจำกัดเทคโนโลยี การสร้างโรงกลั่นนอกจีนเป็นเป้าหมายเชิงยุทธศาสตร์ แต่ใช้เวลาและเงินมหาศาล และยังถูกบีบด้วยข้อจำกัดการส่งออกเครื่องจักรของจีน
3. ความไม่แน่นอนของเทคโนโลยี. สองด้าน — ด้านหนึ่ง DLE ถ้าทำได้คุ้มทุนจริงในวงกว้าง จะปลดล็อกอุปทานใหม่มหาศาลและกดราคา (เสี่ยงต่อผู้ผลิตเดิม) อีกด้านคือ เคมีแบตเตอรี่ที่อาจเปลี่ยน — แบตโซเดียมไอออน (sodium-ion) ที่ไม่ใช้ลิเทียมเลย กำลังพัฒนาขึ้นสำหรับงานบางประเภท ถ้ามันแย่งส่วนแบ่งได้ ดีมานด์ลิเทียมในบางเซกเมนต์ก็จะหด
สรุปสั้นๆ: ลิเทียมคือทองคำขาวที่อนาคตพลังงานสะอาดขาดไม่ได้จริง แต่มันสอนบทเรียนที่ดิบที่สุดของการลงทุนในวัตถุดิบ — ที่ว่า “สำคัญต่อโลก” กับ “เป็นการลงทุนที่ดีตลอดเวลา” เป็นคนละเรื่องกัน ราคาขึ้นได้ 10 เท่าและร่วงได้ 80% ในไม่กี่ปี และมูลค่าที่แท้จริงไม่ได้อยู่ที่ใครเป็นเจ้าของหินมากที่สุด แต่อยู่ที่ใครต้นทุนต่ำสุด และใครคุมคอขวดของการเปลี่ยนหินก้อนนั้นให้กลายเป็นพลังงานในมือคุณ