Megatrend · Critical Materials
ใครๆ ก็ขุดลิเทียมได้ แต่คนที่เปลี่ยนหินให้เป็นแบตได้ อยู่ที่จีน
แบตเตอรี่ EV ทั้งโลกต้องการลิเทียมที่บริสุทธิ์ถึง 99.5% — แต่สิ่งที่ออกจากเหมืองคือผงหินสีเทาที่มีลิเทียมปนอยู่แค่ราว 1% ขั้นที่เปลี่ยน “หินสกปรก” ให้เป็น “เคมีเกรดแบตเตอรี่” คือ การกลั่นและแปรรูป (refining) และแม้ออสเตรเลียจะขุดแร่ลิเทียมมากที่สุดในโลก แต่จีนกลับคุมการกลั่นไว้ราว 65–70% นี่คือคอขวดที่เงียบที่สุด แต่มีอำนาจที่สุด ของห่วงโซ่ลิเทียม — และปี 2025 จีนเพิ่งตอกย้ำอำนาจนั้นด้วยการล็อกไม่ให้เทคโนโลยีการกลั่นไหลออกนอกประเทศ
01การกลั่นลิเทียมคืออะไร
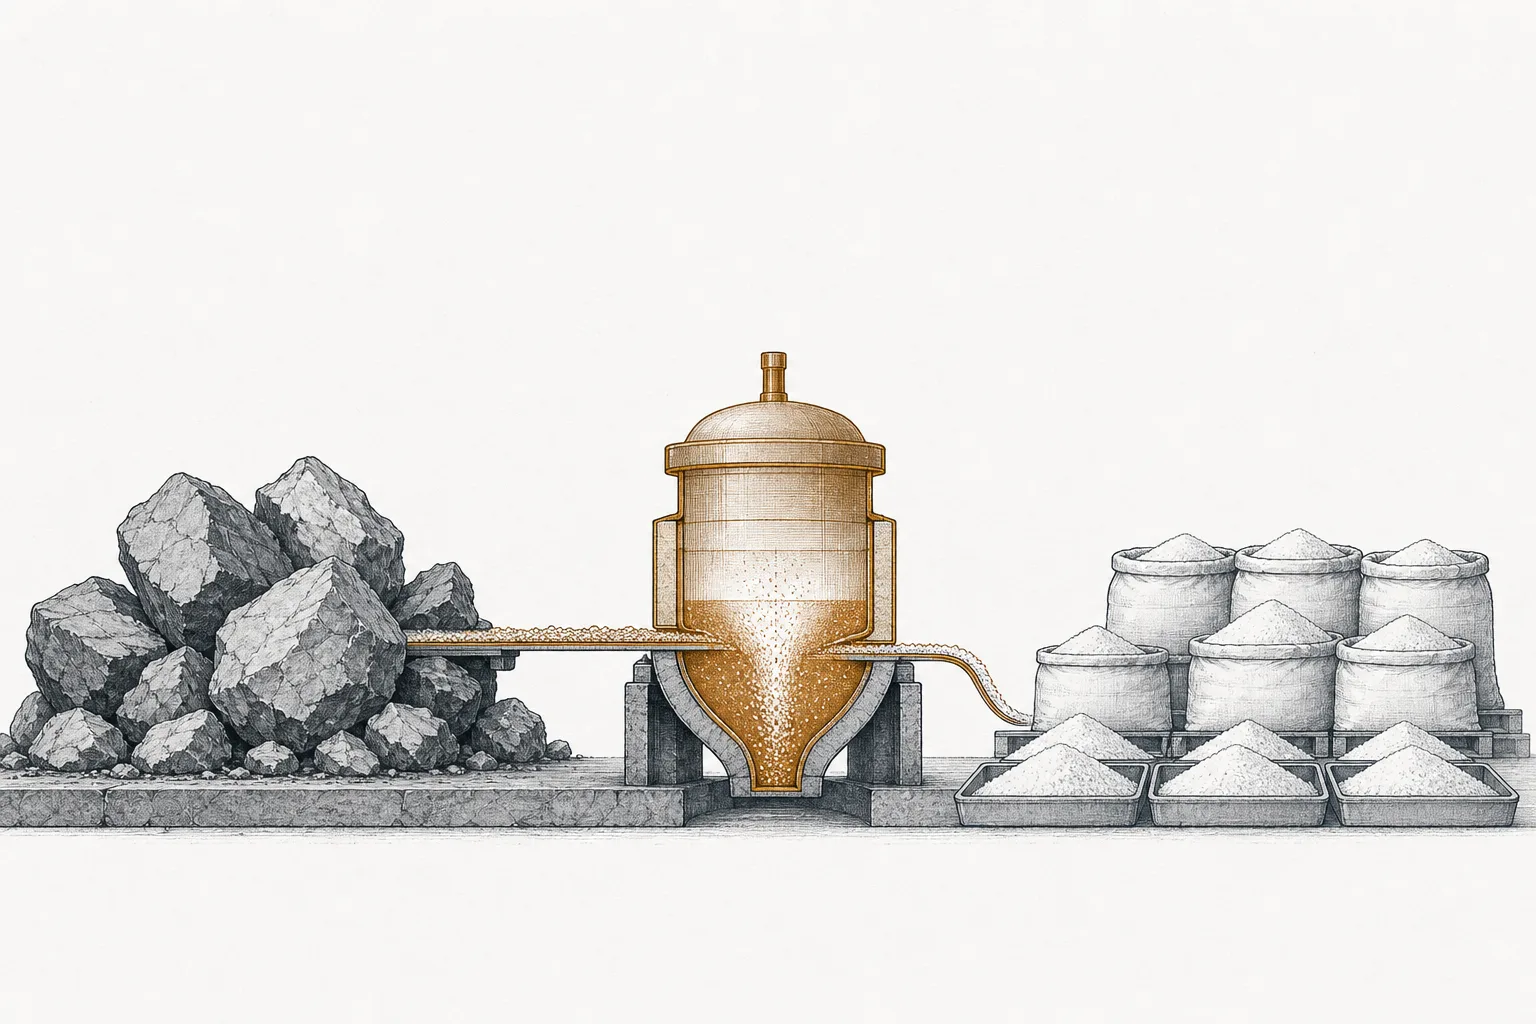
เวลาพูดถึง “ลิเทียม” เรามักนึกถึงเหมืองหินยักษ์ในออสเตรเลีย หรือบ่อน้ำเกลือสีจางบนที่ราบสูงในชิลี แต่สิ่งที่ออกมาจากที่เหล่านั้น ยังเอาไปทำแบตเตอรี่ไม่ได้เลย — มันคือผงหินที่เรียกว่า “หัวแร่เข้มข้น” (spodumene concentrate) ซึ่งมีลิเทียมออกไซด์อยู่แค่ราว 6% (คิดเป็นลิเทียมล้วนๆ ราว 1% เท่านั้น) ที่เหลือเป็นหิน อะลูมิเนียม และซิลิกา จะเอาไปใส่แบตมือถือหรือรถ EV ไม่ได้ทั้งนั้น
คนที่เปลี่ยนผงหินนี้ให้เป็น “ลิเทียมที่ใช้ได้จริง” คือ โรงกลั่นและแปรรูป (refiner / converter) ธุรกิจกลางน้ำที่ซื้อหัวแร่เข้มข้น (หรือน้ำเกลือเข้มข้น) จากเหมืองทั่วโลก เอามาคั่ว บด และทำปฏิกิริยาเคมีเพื่อไล่สิ่งเจือปนออก แล้วกลั่นจนได้ เคมีลิเทียมเกรดแบตเตอรี่ที่บริสุทธิ์ราว 99.5% — ผงสีขาวสองชนิดคือ ลิเทียมคาร์บอเนต (Li₂CO₃) และ ลิเทียมไฮดรอกไซด์ (LiOH) ซึ่งเป็นวัตถุดิบมาตรฐานที่โรงงานแบตเตอรี่ทั่วโลกซื้อไปทำขั้วแบตได้จริง
Concentrate (หัวแร่เข้มข้น) = ผงแร่ spodumene จากเหมือง มีลิเทียมออกไซด์ ~6% · Refining/Conversion (กลั่น/แปรรูป) = คั่ว + ทำปฏิกิริยาเคมีไล่สิ่งเจือปน แล้วตกผลึกเป็นเกลือลิเทียมบริสุทธิ์ · Lithium Carbonate (คาร์บอเนต) = เกลือลิเทียมที่ผลิตง่ายกว่า ใช้กับแบต LFP · Lithium Hydroxide (ไฮดรอกไซด์) = เกลืออีกชนิด กลั่นยากกว่า ใช้กับแบตนิกเกิลสูง (high-nickel) พลังงานหนาแน่นกว่า
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Lithium ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือ “ด่านที่สอง” ที่ของไหลผ่าน หลังออกจากเหมือง (Lithium Mining & Brine Extraction) ก่อนจะไปเป็นเซลล์แบตเตอรี่ และอย่างที่เราจะเห็นตลอดบทเรียน อำนาจตัวจริงของห่วงโซ่ลิเทียมไม่ได้อยู่ที่ “ใครขุดได้เยอะ” แต่อยู่ที่ “ใครกลั่นได้”
02ทำไมคอขวดตัวจริงคือโรงกลั่น ไม่ใช่เหมือง
นี่คือความจริงที่คนส่วนใหญ่พลาด: เหมืองลิเทียมกระจายอยู่หลายทวีป — ออสเตรเลีย ชิลี อาร์เจนตินา จีน ซิมบับเว ไม่มีใครผูกขาดได้ ออสเตรเลียเองเป็นผู้ขุดอันดับ 1 ของโลกด้วยซ้ำ แต่ การกลั่น กลับกระจุกตัวอยู่ในมือประเทศเดียวอย่างน่าตกใจ นั่นคือ จีน
ตัวเลขที่เล่าเรื่องนี้ได้ดีที่สุดคือ จีนขุดแร่ลิเทียมเองแค่ราว 17% ของโลก (ราว 41,000 ตันจาก ~240,000 ตันในปี 2024) แต่กลับ กลั่นและแปรรูปลิเทียมเป็นเคมีเกรดแบตเตอรี่ราว 65–70% ของทั้งโลก พูดง่ายๆ คือ ออสเตรเลียขุดหินได้เยอะ แต่ส่งหินขึ้นเรือไป “กลั่นที่จีน” เพราะจีนคือที่ที่มีโรงกลั่นพร้อมและถูกที่สุด
การกระจุกตัวนี้ไม่ได้เกิดขึ้นข้ามคืน จีนใช้เวลากว่า 20 ปีสร้างกำลังกลั่นจนล้น พร้อมทั้งอุดหนุนไฟฟ้าและเงินทุนให้โรงกลั่น ทำให้ต้นทุนถูกกว่าที่อื่นมาก ผลคือแม้ประเทศตะวันตกจะพยายามสร้างโรงกลั่นของตัวเอง ก็ยังตามหลังจีนอยู่หลายช่วงตัว
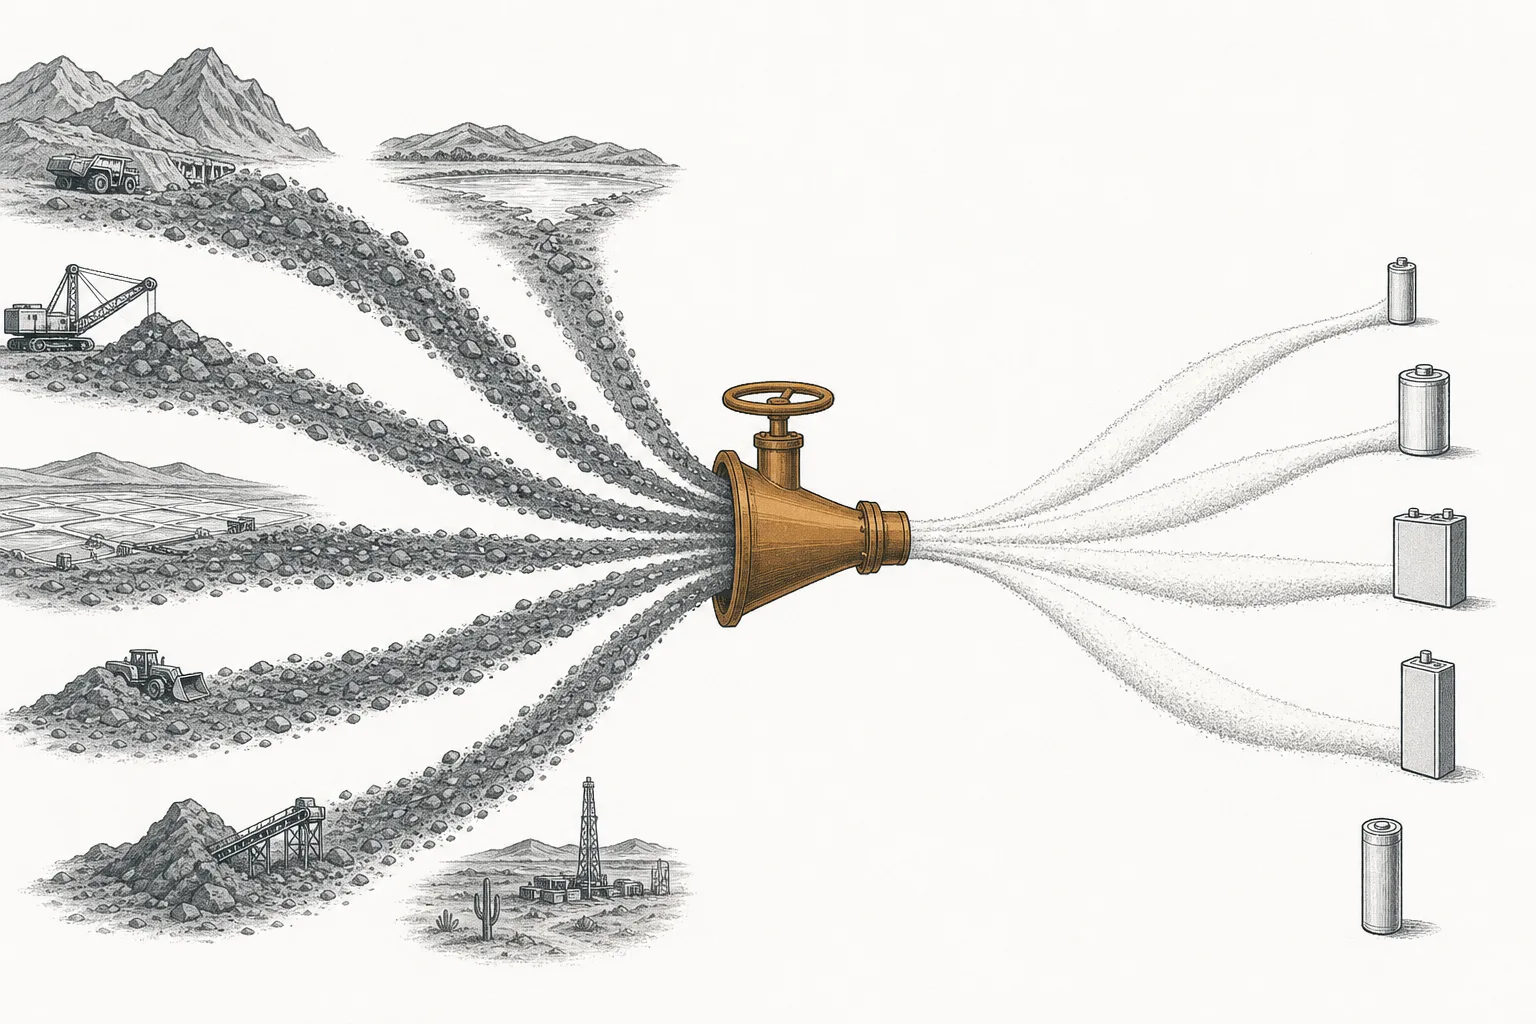
ทำไมเรื่องนี้สำคัญ? เพราะลิเทียมคือ “คอขวดทางกายภาพ” ของการเปลี่ยนผ่านพลังงาน รถ EV หนึ่งคันใช้ลิเทียมราว 8–10 กิโล (ในรูป LCE) แบตเตอรี่กักเก็บพลังงานทั้งโรงไฟฟ้าใช้มากกว่านั้นอีก ดีมานด์พุ่งไม่หยุด แต่ถ้าอยากได้ลิเทียมที่ใช้จริง เกือบทุกเส้นทางต้องวิ่งผ่านโรงกลั่น — และโรงกลั่นส่วนใหญ่อยู่ที่จีน
03มันทำงานยังไง (จากหิน 1% สู่เคมี 99.5%)
หัวใจของธุรกิจนี้คือ “การบีบลิเทียมออกจากหิน” — ไล่หินและสิ่งเจือปนออกทีละขั้น จนเหลือแต่เกลือลิเทียมเกือบบริสุทธิ์ ลองไล่ดูว่าหินก้อนหนึ่งเดินทางยังไง
สองขั้นแรก (คั่วแล้วเผากับกรดกำมะถัน) คือการ “ทุบ” โครงสร้างหินให้ปล่อยลิเทียมออกมาเป็น ลิเทียมซัลเฟต ที่ละลายน้ำได้ ขั้นนี้กินพลังงานและสารเคมีมหาศาล และต้องใช้หัวแร่ราว 7–8 ตัน เพื่อได้เกลือลิเทียมแค่ 1 ตัน ขั้นสุดท้ายคือการ ทำให้บริสุทธิ์และตกผลึก เป็นเกลือลิเทียมเกรดแบตเตอรี่ — ซึ่งเป็นขั้นที่ยากที่สุดและเป็น “กำแพงป้องกัน” ตัวจริง เพราะแบตเตอรี่ต้องการความบริสุทธิ์สูงมาก สิ่งเจือปนแค่หลักส่วนในล้านก็ทำให้แบตเสื่อมเร็วได้
ที่น่าสนใจคือ น้ำเกลือ (brine) จากทะเลสาบเกลือในอเมริกาใต้ก็ป้อนเข้าขั้นกลั่นเดียวกันนี้ได้ แต่มาคนละทาง — แทนที่จะคั่วหิน มันถูกทำให้เข้มข้นก่อนแล้วค่อยกลั่น จุดนี้สำคัญเพราะมันอธิบายว่าทำไมต้นทุนถึงต่างกันมาก
นี่คือความลับของธุรกิจกลั่น: ต้นทุนต่ำที่สุดชนะ เพราะเคมีลิเทียมเป็นโภคภัณฑ์ที่ทุกโรงผลิตออกมาหน้าตาเหมือนกัน โรงกลั่นที่มีไฟฟ้าถูก กรดถูก และอยู่ใกล้ทั้งเหมืองและโรงงานแบต จึงได้เปรียบมหาศาล — และนี่คือเหตุผลเชิงโครงสร้างที่จีนคุมเกม
04คาร์บอเนต vs ไฮดรอกไซด์ — ทางแยกที่พลิกไปแล้ว
เกลือลิเทียมเกรดแบตเตอรี่มีสองชนิดหลัก และการเลือกใช้ตัวไหนขึ้นอยู่กับว่าจะทำแบตแบบไหน นี่คือทางแยกที่กำหนดชะตาของโรงกลั่นแต่ละแห่ง
ลิเทียมไฮดรอกไซด์ (LiOH) เคยถูกมองว่าเป็น “อนาคต” เพราะมันจำเป็นสำหรับแบต นิกเกิลสูง (high-nickel NMC/NCA) ที่ให้พลังงานหนาแน่นและวิ่งได้ไกล — แบตพรีเมียมของรถ EV ระยะไกล ไฮดรอกไซด์กลั่นยากกว่า จุดหลอมเหลวต่ำกว่า ทำให้เข้ากับกระบวนการทำแคโทดนิกเกิลสูงได้ดีกว่า หลายคนจึงเดิมพันว่าดีมานด์ไฮดรอกไซด์จะแซงคาร์บอเนต
ลิเทียมคาร์บอเนต (Li₂CO₃) ผลิตง่ายกว่า ถูกกว่า และเป็นวัตถุดิบของแบต LFP (lithium iron phosphate) ที่ถูกกว่า ทนกว่า ปลอดภัยกว่า แม้จะวิ่งได้ระยะสั้นกว่า — และนี่คือจุดพลิก: ปี 2025 แบต LFP กินส่วนแบ่งการผลิตเซลล์ทั้งโลกไปราว 63% เพราะทั้งจีนและตลาดโลกหันมาเน้นรถ EV ราคาจับต้องได้และแบตกักเก็บพลังงาน (ESS) ผลคือ ดีมานด์เทไปทางคาร์บอเนต สวนกับที่หลายคนเคยเดิมพันไว้
ผลของการพลิกนี้ทำให้เกิดเรื่องประหลาด: ราคาที่เคยกลับหัวกัน ในอดีตไฮดรอกไซด์เคยแพงกว่าคาร์บอเนตเสมอ (เพราะกลั่นยากกว่า) แต่พอ LFP ชนะ ดีมานด์ไฮดรอกไซด์กลับอ่อนลง จนราคาไฮดรอกไซด์เกรดแบตเตอรี่ร่วงจากที่เคยสูงกว่า $80,000/ตัน ปลายปี 2022 เหลือราว $8,500/ตัน กลางปี 2025 (ร่วงกว่า 90%) และในบางช่วง ถูกกว่า คาร์บอเนตด้วยซ้ำ — โรงกลั่นที่ทุ่มลงทุนสายไฮดรอกไซด์ล้วนๆ จึงเจ็บหนักเป็นพิเศษ
05มันเชื่อมกับอะไรบ้าง
โรงกลั่นเป็น “ตรงกลาง” ของห่วงโซ่ลิเทียม จึงต่อกับทุกด่านรอบตัว ต้นทางคือ Lithium Mining & Brine Extraction ที่ป้อนหัวแร่และน้ำเกลือให้ ปลายทางคือโรงงานแคโทดและ เซลล์แบตเตอรี่ (Battery Cells) ที่รับเกลือลิเทียมไปทำขั้วแบต และมี “ทางลัด” ที่วิ่งขนานกันคือ Lithium Battery Recycling — เพราะลิเทียมในแบตเก่าดึงกลับมากลั่นใหม่ได้ (เรียกว่า “เหมืองในเมือง”) โรงกลั่นสมัยใหม่หลายแห่งจึงเริ่มกินทั้งแร่และวัตถุดิบรีไซเคิล
ที่สำคัญกว่าคือ “ปากที่รอกิน” ปลายทาง เคมีลิเทียมคือเลือดของเมกะเทรนด์แห่งยุค: มันไป Electrification & Mobility (แบตของรถ EV), ไป Energy Transition & Power Demand (แบตกักเก็บพลังงานสำหรับโครงข่ายไฟฟ้า), และแม้แต่ Artificial Intelligence ก็เกี่ยวข้อง เพราะศูนย์ข้อมูล AI ต้องมีแบตสำรองไฟขนาดยักษ์ พูดได้ว่าถ้าโรงกลั่นสะดุด เมกะเทรนด์เหล่านี้สะดุดตาม
06ตอนนี้ไปถึงไหน (จีนล็อกเทคโนโลยี 2025)
ปี 2025 คือปีที่คอขวดการกลั่นถูกเปลี่ยนจาก “ความได้เปรียบทางเศรษฐกิจ” ให้กลายเป็น “อาวุธเชิงยุทธศาสตร์” อย่างเป็นทางการ ในวันที่ 15 กรกฎาคม 2025 กระทรวงพาณิชย์จีน (MOFCOM) ออกประกาศจำกัดการส่งออก เทคโนโลยีการผลิตลิเทียมคาร์บอเนตและไฮดรอกไซด์ รวมถึงเทคโนโลยีทำแคโทด LFP/LMFP — แปลว่าใครอยากได้ “สูตรและกระบวนการ” กลั่นลิเทียมแบบจีน ต้องขออนุญาตรัฐบาลจีนก่อน
ตามมาด้วยวันที่ 9 ตุลาคม 2025 จีนประกาศคุมการส่งออก อุปกรณ์และวัตถุดิบแบตเตอรี่เพิ่มอีกชุด (มีผล 8 พฤศจิกายน) ขึ้นบัญชี “สินค้าใช้สองทาง” (dual-use) ที่ต้องมีใบอนุญาตส่งออก นี่คือหมัดสองที่ตอกย้ำว่า จีนไม่ได้แค่คุมการกลั่น แต่กำลังล็อกไม่ให้ “ความสามารถในการกลั่น” ไหลออกไปสร้างคู่แข่งนอกประเทศ
ฝั่งราคาก็เพิ่งฟื้นจากก้นเหว หลังลิเทียมคาร์บอเนตร่วงหนักในปี 2024–2025 (เหลือต่ำกว่า $10,000/ตัน) ราคาก็ เด้งกลับทะลุ $20,000/ตัน ต้นปี 2026 จากการที่ผู้ผลิตลดกำลังผลิตและดีมานด์ตึงตัวขึ้น — ช่วยให้โรงกลั่นหายใจได้บ้าง แต่บาดแผลจากรอบราคาตกยังชัด
ในสนามนี้ ผู้เล่นตัวจริงแบ่งเป็นสองขั้วชัดเจน: ยักษ์กลั่นจีน ที่คุมทั้งปริมาณและเทคโนโลยี กับ ผู้กลั่นตะวันตกและพันธมิตร ที่พยายามสร้างห่วงโซ่นอกจีน — โดยเฉพาะเกาหลีใต้และออสเตรเลียที่จับมือกันตั้งโรงกลั่นไฮดรอกไซด์ของตัวเอง
07อนาคตและความเสี่ยง
มองไปข้างหน้า สามแรงกำลังจะกำหนดทิศทางของธุรกิจนี้
หนึ่ง — ตะวันตกพยายามทวงคืนขั้นกลางน้ำ แต่ยากขึ้นเรื่อยๆ. เมื่อรู้ตัวว่าพึ่งจีนกลั่นมากเกินไป สหรัฐฯ ยุโรป และพันธมิตรเอเชียเริ่มลงทุนสร้างโรงกลั่นของตัวเอง เช่น POSCO ของเกาหลีใต้ที่เปิดโรงกลั่นไฮดรอกไซด์กำลัง 43,000 ตัน/ปีที่กวางยาง ป้อนด้วยหัวแร่จากออสเตรเลีย — แต่การที่จีนล็อกการส่งออก เทคโนโลยีกลั่นในปี 2025 ทำให้การไล่ตามยิ่งยากและแพงขึ้น
สอง — รีไซเคิลจะสำคัญขึ้นเรื่อยๆ. เมื่อรถ EV รุ่นแรกๆ เริ่มหมดอายุ ลิเทียมในแบตเก่านับแสนตันกำลังจะกลับเข้าสู่ระบบ การกลั่นจากวัตถุดิบรีไซเคิลไม่ต้องพึ่งเหมืองและอาจอยู่นอกกำมือจีนได้ — เป็นทางหนึ่งที่ตะวันตกหวังจะสร้างห่วงโซ่ของตัวเอง
สาม — วงจรราคายังโหด. เคมีลิเทียมเป็นโภคภัณฑ์ที่อุปทานเร่งได้เร็วกว่าดีมานด์จะดูดซับ ราคาที่เด้งกลับในปี 2026 อาจเป็นแค่จังหวะหนึ่งของวงจร โรงกลั่นที่ต้นทุนสูงยังเสี่ยงถูกบีบให้ปิดเมื่อราคาตกรอบหน้า
ส่วนความเสี่ยงที่ต้องจับตา:
มาร์จิ้นบางและวงจรโหด. โรงกลั่นที่ไม่มีเหมืองของตัวเองป้อนแร่ และล็อกเดิมพันเคมีผิดชนิด (เช่นทุ่มไฮดรอกไซด์ตอน LFP ชนะ) เสี่ยงขาดทุนหนักในรอบราคาตก — อย่างที่ Albemarle ขาดทุนสุทธิถึง $1.2 พันล้านในปี 2024 จนต้องหั่นงบลงทุนและเลื่อนโครงการ
ความเสี่ยงเชิงภูมิรัฐศาสตร์. เมื่อครึ่งโลกพึ่งจีนกลั่นลิเทียม แถมจีนยังคุมทั้งเทคโนโลยีและอุปกรณ์ การกลั่นก็กลายเป็น “ไพ่” ที่จีนถือไว้ได้เหมือนที่แร่หายากเคยเป็น การล็อกเทคโนโลยีในปี 2025 คือสัญญาณชัดว่าขั้น “กลางน้ำ” ที่ดูน่าเบื่อ ได้กลายเป็นสมรภูมิยุทธศาสตร์ที่ร้อนแรงที่สุดของยุคเปลี่ยนผ่านพลังงานไปแล้ว