Megatrend · Critical Materials
ขุดหินกับตากแดด: สองทางที่โลกได้ลิเทียมมา
ก่อนลิเทียมจะไปอยู่ในแบตเตอรี่รถ EV มันต้องถูก “ขุด” ขึ้นมาจากดินก่อน — และโลกทำเรื่องนี้ด้วยสองวิธีที่แทบตรงข้ามกัน วิธีหนึ่งคือระเบิดภูเขาหินในออสเตรเลียแล้วเผาที่พันองศา อีกวิธีคือสูบน้ำเกลือใต้ทะเลทรายอเมริกาใต้ขึ้นมาตากแดดนานเป็นปี ความต่างของ “ต้นทุน” และ “ความเร็ว” ระหว่างสองทางนี้ คือหัวใจที่อธิบายว่าทำไมราคาลิเทียมถึงพุ่ง 10 เท่าแล้วร่วง 80% ในเวลาไม่กี่ปี ใครรอด ใครเจ๊ง และทำไมแอฟริกากับจีนถึงกลายเป็นตัวแปรใหม่ที่ทุกคนต้องจับตา
01การขุดลิเทียมคืออะไร
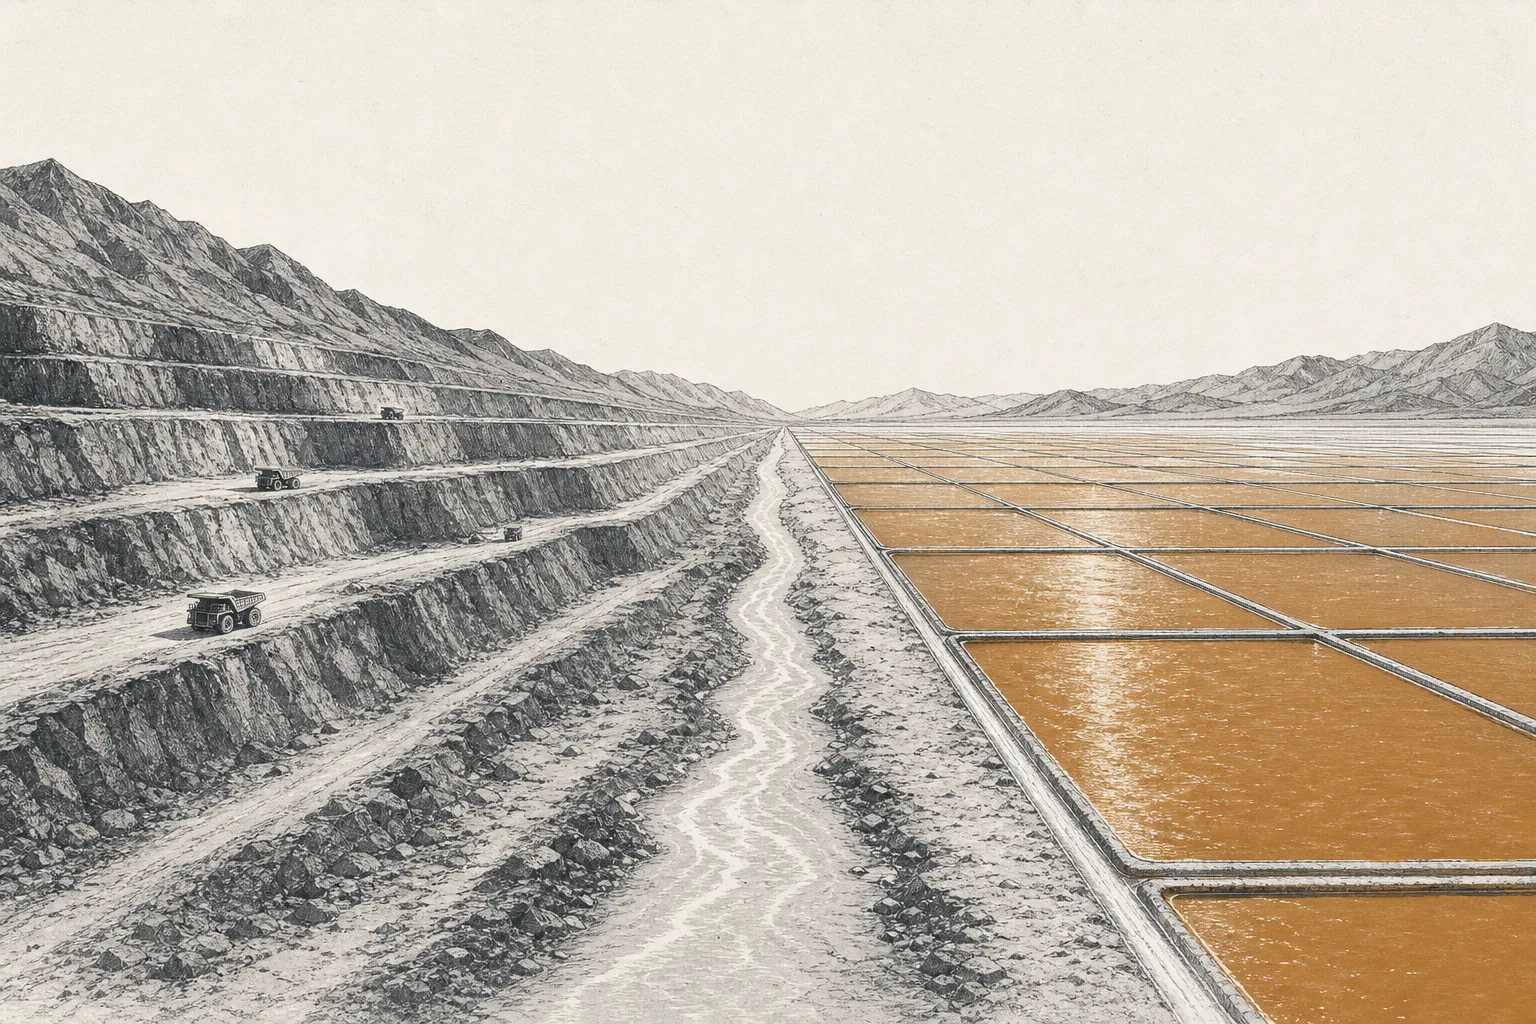
ลองนึกภาพสองสถานที่ในเวลาเดียวกัน ที่แรกคือหลุมเหมืองเปิดกลางพุ่มไม้แห้งของออสเตรเลียตะวันตก รถขุดกัดหินสีเทาที่มีแร่ชื่อ spodumene ปนอยู่ ระเบิด บด แล้วส่งเข้าเตาเผาร้อนจัด ที่สองอยู่คนละซีกโลก บนที่ราบสูงทะเลทรายอาตากามาของชิลีที่แทบไม่มีฝนตก มีบ่อน้ำสีฟ้าอมเขียวกว้างสุดลูกหูลูกตา น้ำในบ่อไม่ใช่น้ำธรรมดา แต่เป็น น้ำเกลือ (brine) ที่มีลิเทียมละลายอยู่ กำลังนอนตากแดดเงียบๆ รอให้น้ำระเหยไปเองนานเป็นปี — ทั้งสองภาพนี้คือ “ต้นทาง” ของแบตเตอรี่ทุกก้อนบนโลก
บทเรียนนี้พูดถึงขั้น “การขุด/สกัดลิเทียมดิบ” (upstream extraction) โดยเฉพาะ — ด่านแรกสุดของห่วงโซ่ ที่บริษัทเอาลิเทียมออกมาจากธรรมชาติในรูปของ หัวแร่เข้มข้น (spodumene concentrate) หรือ น้ำเกลือเข้มข้น ยังไม่ใช่ผงเคมีบริสุทธิ์ที่ใส่แบตได้เลย ขอเน้นจุดนี้ให้ชัดตั้งแต่ต้น เพราะมันคือกุญแจของทั้งเรื่อง: “การขุดขึ้นมา” กับ “การกลั่นให้บริสุทธิ์” เป็นคนละธุรกิจกัน — บทนี้ว่าด้วยคนขุด ส่วนคนกลั่นคือ Lithium Refining & Chemicals พี่น้องอีกคนของมัน
Spodumene (สโปดูมีน) = แร่ลิเทียมในหินแข็ง ขุดแล้วบดเผา · Brine (น้ำเกลือ) = น้ำใต้ดินในทะเลสาบเกลือที่มีลิเทียมละลายอยู่ · Concentrate (หัวแร่เข้มข้น) = ผลผลิตของเหมืองหินแข็ง ผงแร่ที่ปั่นให้ลิเทียมเข้มข้นขึ้นเป็นราว 6% (เรียกกันว่า “6% spodumene” หรือ SC6) ก่อนส่งไปโรงกลั่น
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Lithium ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — มันคือจุดที่ “ของจริง” ถูกดึงออกจากพื้นโลก ถ้าเหมืองต้นน้ำหยุด ทั้งสายแบตเตอรี่ก็สะเทือน และอย่างที่เราจะเห็น การเปิด-ปิดเหมืองพร้อมกันหลายแห่งนี่แหละ คือสิ่งที่เหวี่ยงราคาลิเทียมทั้งโลกได้ในชั่วข้ามคืน
02ทำไม “ต้นน้ำ” ถึงเป็นสมรภูมิ
เหตุผลแรกคือขนาด ทุกวันนี้โลกขุดลิเทียมได้ราว 290,000 ตัน (โลหะ) ในปี 2025 ซึ่งเป็นสถิติสูงสุดใหม่ เพิ่มจากราว 82,000 ตันในปี 2020 — โตกว่า 3 เท่าในห้าปี เพราะดีมานด์แบตเตอรี่รถ EV และแบตกักเก็บพลังงานพุ่งไม่หยุด นี่คืออุตสาหกรรมที่เพิ่งระเบิดโตในชั่วอายุคนเดียว
เหตุผลที่สองคือ ความกระจุกตัว ที่น่าตกใจ ในปี 2024 มีแค่สามประเทศ — ออสเตรเลีย ชิลี และจีน — ที่รวมกันคุมกว่า 85% ของการขุดทั้งโลก ออสเตรเลียนำที่ราว 88,000 ตัน (เหมืองหินแข็ง) ชิลีตามที่ราว 57,000 ตัน (น้ำเกลือ) และจีนราว 41,000 ตัน เวลาลิเทียมกระจุกอยู่ในมือไม่กี่ประเทศแบบนี้ การตัดสินใจของรัฐบาลหรือบริษัทเดียวก็สะเทือนราคาทั้งโลกได้
แต่หัวใจที่ทำให้ต้นน้ำเป็น “สมรภูมิ” จริงๆ คือเรื่อง ต้นทุน เพราะสองวิธีขุดที่กำลังจะพูดถึงมีต้นทุนต่างกันมาก เวลาราคาลิเทียมตก คนที่ต้นทุนสูงจะขาดทุนก่อนและต้องปิดเหมือง ส่วนคนที่ต้นทุนต่ำจะยืนอยู่ได้ — การเปิดปิดเหมืองตามต้นทุนนี้เองที่กำหนดว่าอุปทานโลกจะล้นหรือขาด และกำหนดราคาในรอบถัดไป มันคือเกมของ “ใครทนราคาถูกได้นานกว่ากัน”
03สองเส้นทาง: หิน vs น้ำเกลือ (มันทำงานยังไง)
โลกได้ลิเทียมมาด้วยสองวิธีหลักที่ตรงข้ามกันเกือบทุกด้าน เข้าใจความต่างนี้แล้วจะเข้าใจทั้งอุตสาหกรรม
เส้นทางที่ 1 — เหมืองหินแข็ง (hard-rock / spodumene). เริ่มจากระเบิดและขุดหินแกรนิตชนิดหนึ่งที่มีแร่ spodumene ปนอยู่ บดให้ละเอียด แล้วปั่นแยกจนได้หัวแร่เข้มข้นราว 6% จากนั้นเข้าสู่ขั้นที่กินพลังงานมหาศาล คือ เผาที่อุณหภูมิราว 1,050°C เพื่อเปลี่ยนโครงสร้างผลึกของแร่ให้พร้อมถูกกรดกัดออกมาเป็นลิเทียม จุดเด่นคือ สร้างเร็วและเร่งกำลังผลิตได้ไว — เจอราคาดีก็เปิดเพิ่มได้ในไม่กี่เดือน ออสเตรเลียคือเจ้าตลาดวิธีนี้และเป็นผู้ขุดอันดับ 1 ของโลก ข้อเสียคือใช้พลังงานสูงและต้นทุนต่อหน่วยมักแพงกว่าน้ำเกลือ
เส้นทางที่ 2 — น้ำเกลือใต้ทะเลสาบเกลือ (brine). ใต้ที่ราบสูงแห้งแล้งของ “สามเหลี่ยมลิเทียม” (ชิลี–อาร์เจนตินา–โบลิเวีย) มีน้ำเกลือที่มีลิเทียมละลายอยู่ วิธีดั้งเดิมคือสูบขึ้นมาใส่บ่อกว้างเป็นตารางกิโลเมตร แล้วปล่อยให้ แสงแดดระเหยน้ำทิ้งไปนาน 12–24 เดือน ไล่จากบ่อหนึ่งไปอีกบ่อจนลิเทียมเข้มข้นพอเก็บได้ จุดเด่นคือ ต้นทุนต่อหน่วยถูกที่สุด เพราะใช้แสงแดดฟรีแทนเตาเผา แต่ข้อเสียคือช้ามาก เร่งกำลังผลิตแทบไม่ได้ และกินทั้งที่ดินและน้ำมหาศาลในพื้นที่ที่ขาดน้ำอยู่แล้ว
ความต่างของต้นทุนนี้ไม่ใช่เรื่องเล็ก โดยเฉลี่ยการผลิตลิเทียมคาร์บอเนตจากน้ำเกลือมีต้นทุนราว $3,000–4,000 ต่อตัน LCE ขณะที่หินแข็งอยู่ราว $5,000–6,000 ต่อตัน และแหล่งเกรดต่ำบางแห่งแพงถึง $8,000–9,000 นี่คือเหตุผลที่เวลาราคาลิเทียมตกต่ำ เหมืองหินแข็งต้นทุนสูงจะเป็นกลุ่มแรกที่ “เลือดออก” และต้องพักการผลิต
กำลังมี “วิธีที่ 3” ที่หลายคนเดิมพันว่าจะเปลี่ยนเกม — DLE (Direct Lithium Extraction) คือการดึงลิเทียมออกจากน้ำเกลือ โดยตรง ด้วยตัวดูดซับ (sorbent) พิเศษ แทนที่จะรอแดดระเหยเป็นปี ทำได้ในไม่กี่ชั่วโมงถึงไม่กี่วัน ได้ลิเทียมมากกว่าจากน้ำเกลือปริมาณเดียวกัน และใช้พื้นที่น้อยกว่า แต่ตอนนี้ DLE ยังทำได้เพียงส่วนเล็กของอุปทานโลกและยังพิสูจน์ความคุ้มทุนในวงกว้างไม่เต็มที่ — เราจะกลับมาที่มันในบทอนาคต
04มันเชื่อมกับอะไรบ้าง
การขุดคือ “ต้นน้ำสุด” ของห่วงโซ่ลิเทียม ทุกอย่างเริ่มที่นี่แล้วไหลลง หัวแร่เข้มข้นและน้ำเกลือจากเหมืองถูกส่งต่อไปยัง Lithium Refining & Chemicals เพื่อกลั่นเป็นลิเทียมคาร์บอเนต/ไฮดรอกไซด์เกรดแบตเตอรี่ — และนี่คือขั้นที่ “อำนาจ” และกำไรตัวจริงซ่อนอยู่ (จีนคุมการกลั่นราว 65–70% ของโลก) ปลายทางอีกด้านคือ Lithium Battery Recycling ที่ดึงลิเทียมจากแบตเก่ากลับมาใช้ใหม่ เป็น “เหมืองในเมือง” ที่วันหนึ่งจะแบ่งเบาภาระของเหมืองจริง
มองออกไปนอกกลุ่มลิเทียม เหมืองต้นน้ำนี้ ป้อน (supplies) วัตถุดิบให้เกือบทุกเทรนด์แห่งยุค — ตรงที่สุดคือ Electrification & Mobility (แบตเตอรี่รถ EV) และ Energy Transition & Power Demand (แบตกักเก็บพลังงานของโครงข่ายไฟฟ้า) ซึ่งกำลังกลายเป็นคลื่นดีมานด์ลูกใหม่ที่โตเร็วยิ่งกว่ารถ EV เสียอีก และเมื่อ Artificial Intelligence ทำให้ศูนย์ข้อมูลต้องมีแบตสำรองมหาศาล ลิเทียมก็ถูกดึงไปที่นั่นด้วย ในทางกลับกัน เทรนด์เหล่านี้ก็คือแรง ดึงดีมานด์ (drives demand) ที่กำหนดชะตาของเหมือง
05ตอนนี้ไปถึงไหน (จากบูมสู่เลือดสาด)
เรื่องราวของเหมืองลิเทียมในช่วงห้าปีที่ผ่านมาคือบทเรียนโภคภัณฑ์ที่ดิบที่สุดบทหนึ่ง ปี 2021–2022 ทุกคนกลัวว่าลิเทียมจะ ไม่พอ ป้อนคลื่นรถ EV ราคาถูกปั่นขึ้นบ้าคลั่งจนแตะราว $80,000 ต่อตัน ปลายปี 2022 (สูงกว่าปกติเกือบ 10 เท่า) ราคาสูงลิ่วดึงทุกคนแห่มาเปิดเหมือง กำลังผลิตทั้งโลกเพิ่มขึ้นถึง 192% ระหว่างปี 2020–2024 แต่พอของทะลักออกมาพร้อมกันขณะที่ดีมานด์ EV โตช้ากว่าคาด ราคาก็พังทลาย — ดิ่งลงกว่า 80% จนหลุด $10,000 ต่อตัน ต้นปี 2025
ก้นเหวนี้ทำให้คนขุดเลือดสาดกันถ้วนหน้า และมันเผยให้เห็นว่าใครแข็งแรงจริง บริษัทจีนสองเจ้าใหญ่ขาดทุนหนัก — Tianqi ขาดทุนสุทธิ 7,900 ล้านหยวนในปี 2024 (ปีที่แย่ที่สุดนับตั้งแต่เข้าตลาด) และ Ganfeng ขาดทุน 2,070 ล้านหยวน (ขาดทุนครั้งแรกในประวัติศาสตร์บริษัท) ส่วน Albemarle ยักษ์อเมริกันขาดทุน $1.2 พันล้าน ต้องหั่นงบลงทุนกว่าครึ่งและเลิกจ้าง ฝั่งออสเตรเลีย Pilbara Minerals ปิดโรงงาน Ngungaju เข้าโหมด “ดูแลรักษา” ตั้งแต่ปลายปี 2024 หั่นกำลังผลิตลงราว 100,000 ตัน เพื่อประหยัดเงินสด A$200 ล้าน
จุดพลิกที่น่าสนใจที่สุดของรอบนี้เกิดในเดือนสิงหาคม 2025 เมื่อ CATL ยักษ์แบตเตอรี่จีน สั่งหยุดเหมือง Jianxiawo ที่เมืองอี๋ชุน มณฑลเจียงซี หลังใบอนุญาตหมดอายุ — เหมืองนี้เป็นแหล่งเลพิโดไลต์ (lepidolite แร่ลิเทียมอีกชนิด) ที่ใหญ่ที่สุดของจีน ผลิตราว 65,000 ตัน LCE/ปี หรือราว 6% ของอุปทานโลก ข่าวนี้ดันราคาลิเทียมในตลาดจีนพุ่งชนเพดาน +8% ในวันเดียว และเป็นส่วนหนึ่งที่ทำให้ราคาเด้งกลับสู่ราว $26,000 ต่อตัน ในต้นปี 2026 เบื้องหลังคือนโยบาย “ต้านการแข่งขันจนเกินพอดี” (anti-involution) ของปักกิ่งที่จงใจรัดอุปทานเพื่อพยุงราคา
ดีลที่สะท้อนยุคสมัยที่สุดคือ Rio Tinto ซื้อ Arcadium Lithium ด้วย $6.7 พันล้าน (ปิดดีลมีนาคม 2025) — ยักษ์เหมืองฉวยจังหวะราคาตกเข้าเก็บสินทรัพย์ลิเทียมราคาถูก กลายเป็นผู้ผลิตรายใหญ่ทันทีพร้อมทั้งเหมืองหินและบ่อน้ำเกลือในมือเดียว ส่วนที่ชิลี SQM จับมือรัฐวิสาหกิจ Codelco ตั้งบริษัทร่วมคุมการผลิตในซาลาร์เดออาตากามายาวถึงปี 2060 — สัญญาณว่ารัฐบาลอยากคุมแหล่งแร่ยุทธศาสตร์ไว้ในมือมากขึ้น ตอนนี้ (กลางปี 2026) อุตสาหกรรมอยู่ในช่วง “เลียแผล” ผู้ผลิตรัดเข็มขัดพร้อมกัน ซึ่งการหั่นกำลังผลิตพร้อมกันแบบนี้แหละ ที่กำลังตั้งฉากให้ของตึงตัวขึ้นในรอบถัดไป
ในสนามนี้ ผู้เล่นตัวจริงมีทั้งเจ้าน้ำเกลือต้นทุนต่ำในอเมริกาใต้ ยักษ์ครบวงจรของจีน เจ้าเหมืองหินของออสเตรเลีย และดาวรุ่งหน้าใหม่จากบราซิลและแอฟริกา
06อนาคต: DLE แอฟริกา และคลื่นลูกใหม่
ภาพใหญ่ของอนาคตคือดีมานด์ระยะยาวที่ยังโตแน่ ปะทะกับการหาแหล่งแร่ใหม่ที่ยากขึ้น มีสามแรงที่กำลังจะเปลี่ยนหน้าตาของ “ต้นน้ำ” ลิเทียม
หนึ่ง — DLE จะปลดล็อกน้ำเกลือที่เคยทำไม่ได้. ถ้า DLE คุ้มทุนจริงในวงกว้าง มันจะเปิดแหล่งน้ำเกลือใหม่ๆ ที่เกรดต่ำเกินกว่าจะตากบ่อได้ และเร่งเวลาจากเป็นปีเหลือเป็นวัน ที่น่าจับตาคือ ExxonMobil บริษัทน้ำมันยักษ์ กำลังสร้างโรงงาน DLE ที่แหล่ง Smackover ในอาร์คันซอ สหรัฐฯ พร้อมสัญญาขายลิเทียมให้ SK On สูงถึง 100,000 ตัน — สัญญาณว่าทุนพลังงานเก่ากำลังกระโดดเข้าสนามลิเทียม ส่วน Albemarle ก็ยื่นโครงการเปลี่ยนไปใช้ DLE ที่ชิลีมูลค่าราว $3.1 พันล้าน
สอง — แอฟริกากำลังผงาด. ซิมบับเวก้าวขึ้นมาผลิตลิเทียมได้ราว 9% ของโลก ในเวลาไม่กี่ปี เกือบทั้งหมดมาจากเงินทุนจีน — Sinomine ซื้อเหมือง Bikita ($180 ล้าน) แล้วสร้างโรงแต่งแร่ ส่วน Huayou Cobalt ทุ่มซื้อเหมือง Arcadia และสร้างโรงงานแปรรูป ที่สำคัญคือซิมบับเวประกาศ ห้ามส่งออกแร่ดิบตั้งแต่มกราคม 2027 เพื่อบังคับให้แปรรูปในประเทศ — บทเรียนเดียวกับที่อินโดนีเซียใช้กับนิกเกิล การลงทุนที่ไหลเข้าอาจดันกำลังผลิตของซิมบับเวขึ้นเป็น 192,000 ตัน LCE/ปีภายในปี 2027 จากแค่ 13,000 ตันในปี 2022
สาม — อาร์เจนตินาและบราซิลคือดาวรุ่งของฝั่งตะวันตก. อาร์เจนตินาเพิ่มผลผลิตเกือบเท่าตัวในปี 2024 และเปิดกว้างให้ต่างชาติลงทุนมากกว่าชิลี ส่วนบราซิลมี Sigma Lithium ที่ชูจุดขาย “ลิเทียมสีเขียว” และกำลังจะเพิ่มกำลังผลิตเกือบเท่าตัว ทั้งสองประเทศคือความหวังของค่ายตะวันตกที่อยากมีแหล่งแร่นอกอิทธิพลจีน
แต่ทั้งสามแรงรวมกันก็ยังตามดีมานด์ระยะยาวได้ไม่ทันในบางช่วง สิ่งที่แทบทุกสำนักเห็นตรงกันคือ ทศวรรษหน้าจะเป็นวงจรของ “ขาด–ล้น–ขาด” สลับกันไป และใครที่ถือแหล่งแร่ต้นทุนต่ำไว้ในมือจะรอดทุกฤดู
07ความท้าทายและความเสี่ยง
วงจรราคาคือความเสี่ยงนิรันดร์. ลิเทียมเป็นโภคภัณฑ์ที่อุปทานเร่งได้เร็วกว่าดีมานด์จะดูดซับ ทุกครั้งที่ราคาขึ้น คนแห่ผลิต แล้วของก็ล้นอีก รอบ 2022–2025 ที่ราคาขึ้น 10 เท่าแล้วร่วง 80% ไม่ใช่ครั้งสุดท้าย การลงทุนกลุ่มนี้ต้องเข้าใจว่ากำลังอยู่ช่วงไหนของวงจร ไม่ใช่ไล่ซื้อตอนข่าวดีสุดขีด
ต้นทุนคือเส้นแบ่งความเป็นความตาย. เมื่อราคาตก เหมืองต้นทุนสูง (หินแข็งเกรดต่ำ เลพิโดไลต์จีน) จะขาดทุนก่อนและถูกพักการผลิต ส่วนเจ้าน้ำเกลือต้นทุนต่ำจะยืนได้ ใครลงทุนในกลุ่มนี้ต้องดู “ตำแหน่งบนเส้นต้นทุน” ของบริษัทเป็นอันดับแรก — Ganfeng เองยอมรับกลางปี 2025 ว่าหลายโครงการมีต้นทุนสูงเกินกว่าราคาลิเทียมตอนนั้นจะรับไหว
ขุดได้ ไม่เท่ากับใช้ได้. นี่คือกับดักทางความคิดที่สำคัญที่สุด แร่ดิบที่ขุดขึ้นมายังทำแบตไม่ได้ ต้องผ่านการ กลั่น ก่อน และจีนคุมขั้นกลั่นราว 65–70% ของโลก ต่อให้ออสเตรเลียหรือแอฟริกาขุดได้มาก แต่ถ้ายังต้องส่งแร่ไปกลั่นที่จีน อำนาจต่อรองที่แท้จริงก็ยังไม่ได้อยู่ในมือคนขุด — นี่คือเหตุผลที่ซิมบับเวถึงสั่งห้ามส่งออกแร่ดิบ และทำไมฝั่งตะวันตกถึงเร่งสร้างโรงกลั่นของตัวเอง
ธรณีวิทยา น้ำ และการเมือง. แหล่งน้ำเกลือต้นทุนต่ำอยู่ในทะเลทรายที่ขาดน้ำอยู่แล้ว การสูบน้ำเกลือกระทบชุมชนและระบบนิเวศจนเกิดการต่อต้าน ส่วนแหล่งแร่ก็กระจุกในไม่กี่ประเทศ การเปลี่ยนกฎเพียงข้อเดียว — เช่นจีนไม่ต่อใบอนุญาตเหมือง Jianxiawo หรือซิมบับเวห้ามส่งออกแร่ดิบ — ก็เหวี่ยงอุปทานและราคาทั้งโลกได้ในพริบตา สำหรับคนขุดลิเทียม ความเสี่ยงที่ใหญ่ที่สุดจึงไม่ใช่ว่า “มีแร่ในดินไหม” แต่คือ “จะได้ขุดขายในราคาที่คุ้มไหม”