Megatrend · Critical Materials
เหมืองลิเทียมแห่งต่อไป อาจเป็นกองแบตเก่าที่เรากำลังจะทิ้ง
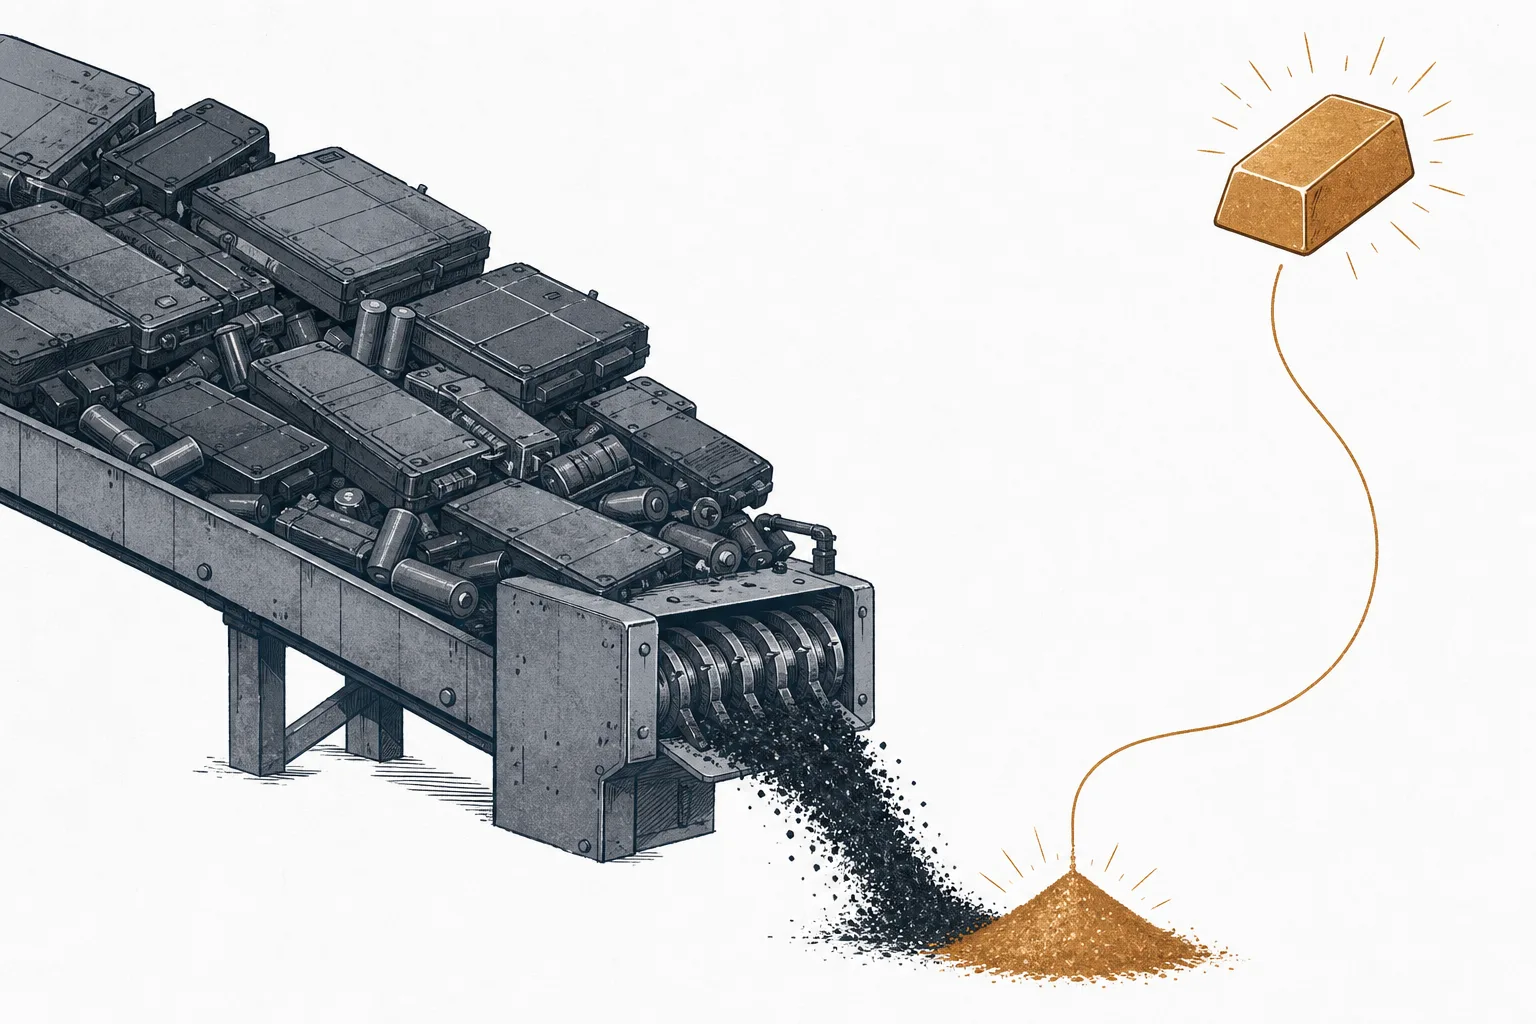
รถ EV คันแรกๆ ของโลกกำลังจะหมดอายุ และในอีกไม่กี่ปีจะมีแบตเตอรี่ลิเทียมนับล้านก้อนทยอย “ตาย” พร้อมกัน ข้างในแต่ละก้อนมีลิเทียม นิกเกิล และโคบอลต์ที่ยังใช้ได้เต็มร้อย — แร่ที่ไม่ต้องขุด ไม่ต้องรอเหมืองสิบปี และไม่ต้องพึ่งโรงกลั่นในจีน วิธีดึงมันกลับมาคือการบดแบตให้เป็นผงสีดำที่เรียกว่า “black mass” แล้วสกัดโลหะออกมาทำแบตใหม่ นี่คือเรื่องราวของธุรกิจที่เปลี่ยนขยะแบตให้กลับเป็น “แร่ในเมือง” — ยังเป็นอุตสาหกรรมวัยเด็กที่รอคลื่นลูกใหญ่ แต่กำลังกลายเป็นสมรภูมิยุทธศาสตร์ของยุคพลังงานสะอาด
01การรีไซเคิลแบตลิเทียมคืออะไร
ลองนึกถึงแบตเตอรี่ในโน้ตบุ๊กเครื่องเก่า พาวเวอร์แบงก์ที่บวม หรือแพ็กแบตในรถ EV ที่วิ่งมาสิบปีจนเสื่อม ทั้งหมดนี้ข้างในมีลิเทียม นิกเกิล โคบอลต์ และแมงกานีส — โลหะราคาแพงชุดเดียวกับที่โลกกำลังแย่งกันขุดจากเหมือง และนี่คือความจริงที่คนมองข้าม: โลหะในแบตเก่า “ไม่เสื่อม” ไปตามแบต เซลล์อาจจะชาร์จไม่เข้าแล้ว แต่ลิเทียมกับนิกเกิลในนั้นยังดีเทียบเท่าของที่เพิ่งขุดขึ้นมาจากดิน
ธุรกิจที่เราคุยกันในบทนี้คือ การรีไซเคิลแบตเตอรี่ลิเทียม-ไอออน — บริษัทที่ทำเงินจากการ เก็บ บด และสกัดโลหะ ออกจากแบตที่หมดอายุ (และจากเศษที่เหลือจากสายการผลิตแบต) แล้วส่งโลหะเหล่านั้นกลับเข้าไปทำแบตก้อนใหม่ ไม่ใช่การขุดแร่จากพื้นดิน (นั่นคือ Lithium Mining & Brine Extraction) แต่คือการ “ขุด” จากของที่มนุษย์ผลิตไปแล้ว ฝรั่งเรียกกองแบตและอุปกรณ์เก่าเหล่านี้ว่า “urban mine” (เหมืองในเมือง)
Black mass (ผงดำ) = ผงสีดำที่ได้จากการบดแบตแล้วคัดเอาเปลือกโลหะออก เป็นผงที่รวมลิเทียม นิกเกิล โคบอลต์ แมงกานีส ไว้ด้วยกัน — คือ “แร่เข้มข้น” ของโลกรีไซเคิล · New scrap (เศษใหม่) = เศษจากโรงงานผลิตแบตที่ยังไม่เคยถูกใช้ สะอาด รีไซเคิลง่าย · Old scrap (เศษเก่า) = แบตจากของที่หมดอายุจริง เช่น รถ EV ปะปนและสกปรกกว่า · Urban mine = “เหมือง” ของโลหะที่ฝังอยู่ในอุปกรณ์ที่ใช้งานอยู่และรอวันหมดอายุ
ในแผนที่เมกะเทรนด์ของเรา ขั้นนี้เป็นสาขาย่อยของ Lithium ภายใต้เมกะเทรนด์ Critical Materials & Supply Chain — แต่มันไม่ได้อยู่ “ต้นน้ำ” อย่างเหมือง หรือ “กลางน้ำ” อย่างโรงกลั่น มันคือ “วงจรปิด” ที่วิ่งขนานกับทั้งห่วงโซ่ เพราะทุกกรัมของลิเทียมที่ดึงกลับมาได้ คือทุกกรัมที่โลกไม่ต้องขุดใหม่
02ทำไมมันถึงสำคัญ (แร่ที่ไม่ต้องขุด)
เหตุผลที่หนึ่งเป็นเรื่องของ อำนาจ ในบทเรียน ลิเทียม เราเห็นแล้วว่าจีนคุมการ “กลั่น” ลิเทียมเกรดแบตเตอรี่ราว 65–70% ของโลก ทำให้ตะวันตกเปราะบางมาก การรีไซเคิลเปิดประตูหลังให้: ถ้าคุณดึงลิเทียมและนิกเกิลกลับมาจากแบตเก่าในประเทศตัวเองได้ คุณก็ลดการพึ่งทั้ง เหมืองต่างชาติ และ โรงกลั่นจีน ไปพร้อมกัน นี่คือเหตุผลที่รัฐบาลสหรัฐฯ และยุโรปทุ่มเงินอุดหนุนโรงรีไซเคิลราวกับเป็นเรื่องความมั่นคง
เหตุผลที่สองเป็นเรื่องของ สิ่งแวดล้อมและต้นทุน การดึงโลหะกลับจากแบตเก่าใช้พลังงานน้อยกว่าการขุดและถลุงแร่ใหม่มหาศาล งานวิจัยจากมหาวิทยาลัยสแตนฟอร์ด (2025) พบว่าการรีไซเคิลใช้พลังงาน น้อยกว่าการขุดแร่ใหม่ราว 77–89% ปล่อยก๊าซเรือนกระจกน้อยกว่า 58–81% และใช้น้ำน้อยกว่า 72–88% — เพราะโลหะในแบตนั้น “ผ่านการกลั่นมาแล้วครั้งหนึ่ง” ไม่ต้องเริ่มจากหินดิบ
และเหตุผลที่สามคือ ขนาดของโอกาส เมื่อยอดขายรถ EV และแบตกักเก็บพลังงานพุ่งขึ้น กองแบตที่จะหมดอายุตามมาก็ใหญ่ขึ้นเรื่อยๆ ตลาดรีไซเคิลแบตลิเทียมทั่วโลกถูกประเมินว่าจะโตจากระดับ ไม่กี่พันล้านดอลลาร์ในปี 2024 ไปแตะราว 70,000–80,000 ล้านดอลลาร์ภายในปี 2035 — คิดเป็นอัตราโตเฉลี่ยราว 20% ต่อปี ตัวเลขจากแต่ละสำนักวิจัยต่างกันมาก (เพราะยังเป็นตลาดวัยเด็ก) แต่ทุกสำนักเห็นตรงกันว่าเส้นกราฟชันขึ้นแรง
03มันทำงานยังไง (จากแบต สู่ผงดำ สู่โลหะใหม่)
หัวใจของธุรกิจนี้คือ “วงจรปิด” (closed loop) — โลหะชุดหนึ่งเดินทางจาก “แบตที่ตายแล้ว” กลับไปเป็น “แบตก้อนใหม่” ได้ ลองไล่ดูว่าแพ็กแบต EV เก่าหนึ่งลูกเดินทางยังไงกว่าจะกลับมาเป็นลิเทียมและนิกเกิลบริสุทธิ์
ขั้นที่สำคัญที่สุดคือ ขั้นที่ 3–4 เมื่อบดแบตแล้ว จะได้ผงสีดำที่เรียกว่า black mass — ผงเข้มข้นที่รวมลิเทียม นิกเกิล โคบอลต์ และแมงกานีสไว้ด้วยกัน นี่คือ “แร่” ตัวจริงของอุตสาหกรรมนี้ จากนั้นต้องสกัดโลหะออกจากผงดำด้วยหนึ่งในสองวิธี
Pyro (ไพโร) = เผาแบตในเตาที่ราว 1,500°C ไล่คาร์บอนทิ้ง ได้ก้อนโลหะผสมนิกเกิล-โคบอลต์-ทองแดง วิธีนี้ทนของสกปรกได้ดี แต่กินพลังงานสูงและ มัก “เสีย” ลิเทียมไปกับตะกรัน · Hydro (ไฮโดร) = ละลายผงดำในกรด แล้วแยกโลหะทีละตัวออกมา ใช้พลังงานต่ำกว่า และ ดึงลิเทียมกลับมาได้ด้วย — จึงเป็นวิธีที่อุตสาหกรรมยุคใหม่เลือกใช้ เพราะลิเทียมคือของที่แพงและหายที่สุด
ความยากที่แท้จริงอยู่ที่ ลิเทียม โลหะอย่างนิกเกิล โคบอลต์ ทองแดง ดึงกลับได้ง่ายและได้เกือบหมด (95–99%) แต่ลิเทียมเบา ละลายน้ำง่าย และ “หลุด” ไปกับของเสียได้ง่ายกว่า วิธีเก่าอย่างไพโรจึงมักได้ลิเทียมกลับน้อยมาก ผู้เล่นที่เก่งที่สุดในวันนี้ใช้ไฮโดรจนดึงลิเทียมกลับได้ราว 90% ขึ้นไป — และนั่นคือเส้นแบ่งระหว่างคนที่ทำกำไรกับคนที่ทำไม่ได้
04มันเชื่อมกับอะไรบ้าง
การรีไซเคิลแบตเป็น “วงจรปิด” ที่วิ่งขนานกับห่วงโซ่ลิเทียมหลัก มันไม่ได้แข่งกับ Lithium Mining & Brine Extraction โดยตรง แต่มา เสริมซัพพลาย ในจุดที่เหมืองและโรงกลั่นตามไม่ทัน และมันเชื่อมแน่นกับ Lithium Refining & Chemicals — เพราะลิเทียมที่สกัดจาก black mass ก็ต้องแปรเป็นเกรดแบตเตอรี่เหมือนกัน หลายบริษัทจึงทำทั้งกลั่นและรีไซเคิลในโรงเดียว จนแยกไม่ออกว่าลิเทียมมาจากเหมืองหรือจากแบตเก่า
ปลายทางที่ “รอกิน” โลหะเหล่านี้คือเมกะเทรนด์แห่งยุค — ลิเทียม นิกเกิล โคบอลต์ที่ดึงกลับมา ไหลกลับเข้าไปทำ แบตเตอรี่รถ EV (Electrification & Mobility) และแบตกักเก็บพลังงานของ การเปลี่ยนผ่านพลังงาน (Energy Transition) รวมถึงระบบสำรองไฟของศูนย์ข้อมูล AI ที่กินไฟมหาศาล พูดง่ายๆ คือทุกกิโลที่รีไซเคิลได้ คือทุกกิโลที่ไม่ต้องรอเหมืองใหม่หรือโรงกลั่นในจีน
05ตอนนี้ไปถึงไหนแล้ว (สงครามแย่ง black mass)
ความจริงที่น่าประหลาดใจของปี 2025 คือ อุตสาหกรรมนี้ มีโรงงานเยอะเกินของที่จะป้อน จีนสร้างกำลังรีไซเคิลไว้มหาศาล — สามารถแปรแบตเก่าได้ราว 3.6 ล้านตันในปี 2025 (จาก 1.2 ล้านตันในปี 2022) แต่แบตที่หมดอายุจริงยังมาไม่ถึงคลื่นใหญ่ ผลคือกำลังรีไฟน์ black mass ของจีนกว่า 70–80% ยังว่างงาน รอวัตถุดิบ เมื่อของขาด ทุกคนก็แย่งกัน — black mass กลายเป็นของมีค่าที่โรงงานทั่วโลกไล่ประมูล
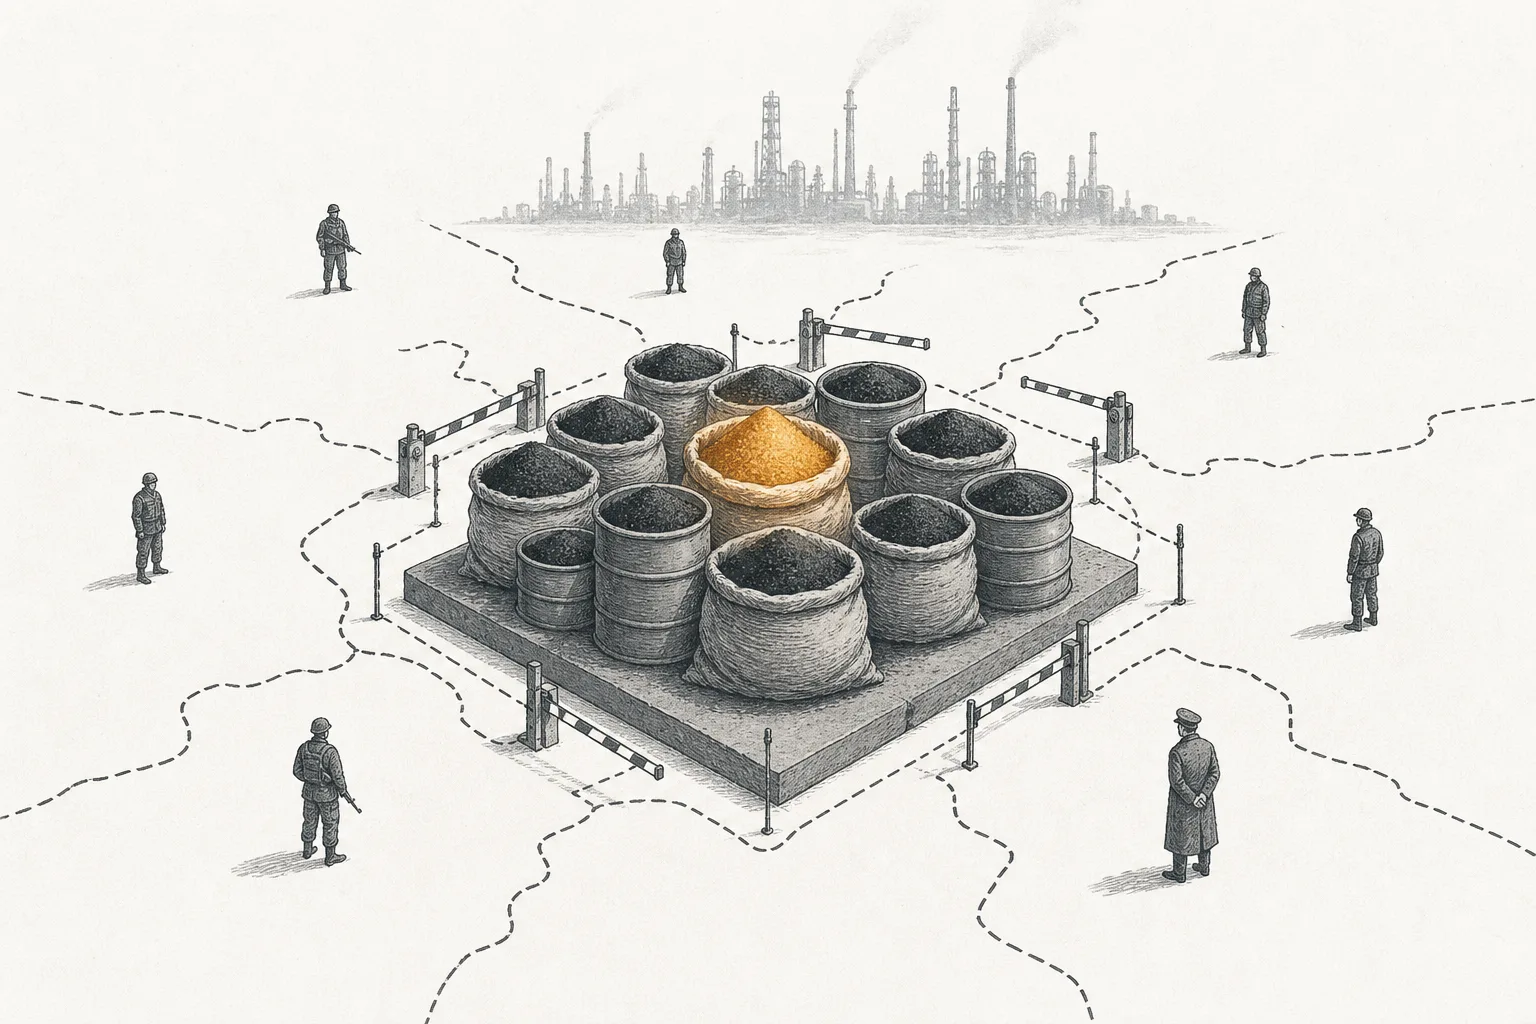
แล้วการเมืองก็เข้ามาซ้ำ จีนคุมการรีไฟน์ black mass ของโลกไว้ราว 75–89% — สูงยิ่งกว่าส่วนแบ่งการกลั่นลิเทียมจากแร่เสียอีก และในปี 2025 จีนเดินเกมสองด้านพร้อมกัน: ด้านหนึ่ง เปิดประตูดูด black mass เข้าประเทศ (ตั้งแต่ ส.ค. 2025 จัดให้ผงดำที่ผ่านเกณฑ์เป็น “ไม่ใช่ของเสีย” นำเข้าได้ เพื่อป้อนโรงงานที่หิวโหย) อีกด้านหนึ่ง (ต.ค. 2025) ออกมาตรการคุมการส่งออกเทคโนโลยีแบต วัสดุแคโทด/พรีเคอร์เซอร์ และเครื่องจักรผลิตแบต — ทำให้ตะวันตกสร้างห่วงโซ่รีไซเคิลของตัวเองได้ยากขึ้น (มาตรการนี้ถูกพักชั่วคราวปลายปี 2025) ส่วนยุโรปก็จัด black mass เป็น “ของเสียอันตราย” ที่คุมการส่งออกเข้ม สร้างความปั่นป่วนว่าผงดำจะไหลไปไหนได้บ้าง
ในกระแสนี้ ตะวันตกเร่งลงทุนหนัก ตัวอย่างชัดที่สุดคือ American Battery Technology ที่เปิดโรงรีไซเคิลเชิงพาณิชย์ในเนวาดา (กำลัง 20,000 ตัน/ปี) และคว้าเงินอุดหนุนจากกระทรวงพลังงานสหรัฐฯ ราว $144 ล้าน เพื่อสร้างโรงที่สอง ขณะที่ฝั่งยุโรป Umicore ผู้บุกเบิกกลับ เลื่อน การสร้างโรงใหญ่ออกไปถึงปี 2032 เพราะแบตเก่ายังมาไม่พอ — สะท้อนความจริงข้อเดียวกัน: เทคโนโลยีพร้อมแล้ว แต่ “ของ” ยังไม่มา
บทเรียนที่เจ็บที่สุดของรอบนี้คือ Li-Cycle ดาวรุ่งรีไซเคิลของอเมริกาเหนือที่เคยถูกจับตา สุดท้าย ล้มละลาย ในปี 2025 และถูก Glencore เก็บสินทรัพย์ไปในราคาเพียงราว $40 ล้าน ส่วน Redwood Materials (เอกชน ก่อตั้งโดยอดีตผู้ร่วมก่อตั้ง Tesla) กลับไปได้ดี — บดแบตได้ 20 GWh และทำรายได้จากวัสดุรีไซเคิลราว $200 ล้านในปี 2024 ความต่างนี้บอกเราว่าอุตสาหกรรมยังอยู่ในช่วงคัดตัวจริง
ผู้เล่นในสนามนี้กระจายทั่วโลกและมีหลายหน้าตา ตั้งแต่ยักษ์จีนที่รีไซเคิลควบกับการทำวัสดุแบต ไปจนถึงผู้บุกเบิกตะวันตกและผู้เล่นญี่ปุ่นที่เก่งเรื่องเทคโนโลยีสกัด
06อนาคตข้างหน้า (คลื่นของเก่ากำลังมา)
เรื่องใหญ่ที่สุดของธุรกิจนี้ยังมาไม่ถึง — มันคือ “คลื่นของเก่า” (end-of-life wave) ทุกวันนี้วัตถุดิบของโรงรีไซเคิลส่วนใหญ่ยังเป็น “เศษใหม่” จากโรงงานผลิตแบต ไม่ใช่แบตที่ใช้จนหมดอายุจริง เพราะรถ EV รุ่นแรกๆ เพิ่งเริ่มทยอยเกษียณ แต่คลื่นกำลังก่อตัว: รถ EV ที่ขายช่วงปี 2015–2020 กำลังจะหมดอายุ ดันให้ปริมาณแบตหมดอายุทั่วโลกแตะราว 315 GWh ภายในปี 2030 และจะพุ่งต่อเนื่องหลังจากนั้น
ตัวเลขที่เล่าเรื่องได้ดีที่สุดคืออันนี้: black mass ที่มาจากแบตหมดอายุจริง (แทนเศษโรงงาน) จะโตจากราว 20% ในปี 2024 เป็นราว 73% ในปี 2035 แปลว่าอุตสาหกรรมกำลังจะเปลี่ยนจาก “เก็บเศษข้างสายการผลิต” ไปเป็น “ขุดเหมืองในเมือง” เต็มตัว และงานวิจัยหลายสำนักชี้ว่าของหมดอายุจะกลายเป็นแหล่งวัตถุดิบหลักตั้งแต่ราว ปี 2035 เป็นต้นไป นี่คือเหตุผลที่บริษัทอย่าง Umicore และ Ganfeng ลงทุนสร้างกำลังรีไซเคิลล่วงหน้า — พวกเขากำลังวางท่อรอรับคลื่นที่ยังไม่มา
แต่มีความจริงที่ต้องพูดตรงๆ: รีไซเคิลอย่างเดียวปิดช่องว่างทั้งหมดไม่ได้ ตราบใดที่ดีมานด์ลิเทียมยังโตเร็วกว่ากองแบตที่หมดอายุในแต่ละปี โลกก็ยังต้องการทั้งเหมืองใหม่และรีไซเคิลควบคู่กัน รีไซเคิลไม่ใช่ “ตัวแทน” ของเหมือง แต่เป็น “แนวร่วม” ที่ขาดไม่ได้ — และเป็นแนวร่วมที่สะอาดกว่า ใกล้บ้านกว่า และเสี่ยงภูมิรัฐศาสตร์น้อยกว่า
07ความท้าทายและความเสี่ยง
ของยังไม่มาพอ (feedstock shortage). นี่คือความเสี่ยงที่แปลกที่สุดของอุตสาหกรรมวัยเด็ก — ปัญหาไม่ใช่ขายของไม่ออก แต่คือ ไม่มีของให้แปร โรงงานถูกสร้างไว้ล่วงหน้ารอคลื่นแบตเก่า แต่คลื่นยังมาไม่ถึง ทำให้หลายโรงเดินเครื่องต่ำกว่ากำลังจริงมาก เผาเงินทุกวันรอวัตถุดิบ กรณี Li-Cycle ที่ล้มละลายในปี 2025 คือคำเตือนว่าถ้าจังหวะพลาด แม้เทคโนโลยีดีก็ไปไม่รอด
เศรษฐศาสตร์ผูกกับราคาโลหะ. กำไรของผู้รีไซเคิลมาจากมูลค่าของลิเทียม นิกเกิล โคบอลต์ที่ดึงกลับมาได้ เมื่อ ราคาลิเทียมดิ่งลงกว่า 80% ในรอบที่ผ่านมา มูลค่าของ black mass ก็ร่วงตาม ทำให้บางโรงแทบไม่คุ้มที่จะเดินเครื่อง รีไซเคิลจึงเป็นธุรกิจที่ต้องการทั้ง ปริมาณของ และ ราคาโลหะที่สูงพอ พร้อมกัน — สองเงื่อนไขที่ยังไม่ลงตัวในวันนี้
ต้องเล่นเกมสเกล. การดึงลิเทียมกลับให้คุ้มทุนต้องอาศัยโรงงานขนาดใหญ่และเทคโนโลยีไฮโดรที่ซับซ้อน ผู้เล่นรายเล็กที่ทำได้แค่บดเป็น black mass แล้วขายต่อ มักได้กำไรบางเฉียบ ขณะที่มูลค่าจริงตกอยู่กับคนที่กลั่นเป็นโลหะบริสุทธิ์ได้ — ซึ่งส่วนใหญ่ยังอยู่ในจีน
ภูมิรัฐศาสตร์ของผงดำ. เมื่อ black mass กลายเป็น “แร่ยุทธศาสตร์” การไหลข้ามพรมแดนก็ถูกการเมืองแทรกแซง จีนดูดผงดำเข้าประเทศ ยุโรปคุมการส่งออกในฐานะของเสียอันตราย ส่วนสหรัฐฯ ก็อยากเก็บไว้ป้อนโรงในบ้าน การที่แต่ละชาติหวงวัตถุดิบไว้ใช้เอง อาจทำให้บางโรงขาดของ ขณะที่บางโรงมีของล้น — สิ่งที่เคยเป็นแค่ “ขยะแบต” กลายเป็นสมรภูมิใหม่ของยุคเปลี่ยนผ่านพลังงาน