Megatrend · Electrification & Mobility
“จอกศักดิ์สิทธิ์” ของวงการแบต — ที่อยู่ห่างออกไปอีก 5 ปีเสมอมา 15 ปีแล้ว
แบตเตอรี่ลิเธียมไอออนวันนี้เก่งพอจะขับเคลื่อนรถ EV ทั้งโลก แต่มันชนกำแพงฟิสิกส์: ของเหลวข้างในติดไฟได้ และอัดพลังงานได้จำกัด คลื่นลูกใหม่สองสายพยายามทลายกำแพงนั้น — solid-state ที่เปลี่ยนของเหลวเป็นของแข็ง (ปลอดภัยกว่า อัดพลังงานได้มากกว่า) และ silicon-anode ที่เก็บลิเธียมได้มากกว่ากราไฟต์สิบเท่า ทั้งคู่ถูกสัญญาว่า “อีกไม่กี่ปี” มาตลอด — แต่ปี 2026 การแข่งขันเริ่มเป็นของจริง สายการผลิตนำร่องเปิดแล้ว และเส้นตายของ Toyota กับ VW อยู่ใกล้แค่เอื้อม
01มันคืออะไร — จอกศักดิ์สิทธิ์สองสาย
มีเรื่องเล่าในวงการแบตเตอรี่ว่า solid-state คือเทคโนโลยีที่ “อยู่ห่างออกไปอีก 5 ปีเสมอ” — พูดกันมาตั้งแต่ปี 2010 จนตอนนี้ก็ยังพูดอยู่ แต่ทำไมคนทั้งวงการ ตั้งแต่ Toyota ยัน VW ยังทุ่มเงินหลายพันล้านไล่ตามมันไม่เลิก? เพราะถ้าทำสำเร็จ มันคือ การรีเซ็ตเกมแบตเตอรี่ทั้งกระดาน
node นี้คือสาขาย่อยที่ลึกที่สุดของ Battery Cells & Pack Manufacturing ภายใต้เมกะเทรนด์ Electrification & Mobility ถ้าพี่น้องของมัน — Incumbent Li-ion Cell Makers — คือ “เซลล์ที่ขับเคลื่อนโลกวันนี้” node นี้คือ เซลล์รุ่นหน้าที่ยังไม่เกิดเต็มตัว มันโฟกัสที่การก้าวข้ามขีดจำกัดของลิเธียมไอออนแบบเดิม ผ่านสองเส้นทางหลัก:
- Solid-state (โซลิดสเตต): เปลี่ยน “อิเล็กโทรไลต์เหลว” ที่ติดไฟได้ ให้เป็น ของแข็ง — ปลดล็อกให้ใช้ขั้วลบแบบ “ลิเธียมเมทัล” ที่อัดพลังงานได้มากขึ้น และตัดความเสี่ยงไฟลุกออกไป
- Silicon-anode (ขั้วลบซิลิคอน): เปลี่ยนวัสดุขั้วลบจาก “กราไฟต์” เป็น ซิลิคอน ที่จุลิเธียมได้มากกว่าราว 10 เท่าต่อกรัม — อัดพลังงานมากขึ้นโดยไม่ต้องเปลี่ยนทั้งระบบ
ต่างกันตรงระดับความ “สุดโต่ง” — silicon-anode คือการ อัปเกรด เซลล์ลิเธียมไอออนเดิมให้แรงขึ้น (จึงมาเร็วกว่าและเริ่มอยู่ในรถจริงแล้ว) ส่วน solid-state คือการ เปลี่ยนสถาปัตยกรรม ทั้งก้อน (จึงยากกว่า ช้ากว่า แต่รางวัลใหญ่กว่า) ที่น่าสนใจคือสองสายนี้มักถูกรวมร่าง — เซลล์รุ่นหน้าหลายตัวใช้ทั้งอิเล็กโทรไลต์แข็งและขั้วลบซิลิคอน/ลิเธียมเมทัลพร้อมกัน
แบตเตอรี่หนึ่งเซลล์มีสามส่วนหลัก: Cathode (แคโทด) = ขั้วบวก, Anode (แอโนด) = ขั้วลบ (วันนี้ทำจากกราไฟต์), และ Electrolyte (อิเล็กโทรไลต์) = “ตัวกลาง” ที่ให้ลิเธียมไอออนวิ่งไป-มาระหว่างสองขั้ว วันนี้อิเล็กโทรไลต์เป็น ของเหลว เซลล์รุ่นหน้าเล่นกับสองส่วนหลังนี้ — เปลี่ยนอิเล็กโทรไลต์เป็นของแข็ง (solid-state) หรือเปลี่ยนแอโนดเป็นซิลิคอน (silicon-anode)
02ทำไมถึงสำคัญ — พลังงานมากขึ้น และไม่ลุกไฟ
เซลล์ลิเธียมไอออนที่ดีที่สุดวันนี้เก็บพลังงานได้ราว 250–300 Wh/kg (วัตต์-ชั่วโมงต่อกิโลกรัม — ยิ่งสูง รถยิ่งวิ่งไกลโดยไม่ต้องแบกแบตหนัก) ตัวเลขนี้ขยับขึ้นช้าลงเรื่อยๆ เพราะชนกำแพงฟิสิกส์ของวัสดุเดิม เป้าของเซลล์รุ่นหน้าคือ ~450–500 Wh/kg — เกือบเท่าตัว นั่นแปลว่ารถคันเดิม น้ำหนักเท่าเดิม วิ่งได้ไกลขึ้นมาก หรือวิ่งเท่าเดิมด้วยแบตที่เล็กและถูกลง
แต่เรื่อง “วิ่งไกล” อาจไม่ใช่เหตุผลที่ทรงพลังที่สุดด้วยซ้ำ เหตุผลที่สองคือ ความปลอดภัย หัวใจที่ทำให้แบตลิเธียมไอออนลุกไฟได้คืออิเล็กโทรไลต์เหลวซึ่งเป็นสารระเหยติดไฟ เมื่อเซลล์ลัดวงจรหรือร้อนเกิน มันเกิด “thermal runaway” — ปฏิกิริยาลูกโซ่ที่ลามจนไฟไหม้ดับยาก อิเล็กโทรไลต์แข็งของ solid-state ไม่ติดไฟ จึงตัดความเสี่ยงนี้ออกไปเกือบหมด ในโลกที่ข่าวรถ EV ไฟไหม้สะเทือนความเชื่อมั่นผู้บริโภค นี่คือจุดขายที่ค่ายรถยอมจ่ายแพง
เหตุผลที่สามคือ ชาร์จเร็ว เซลล์ QSE-5 ของ QuantumScape เคลมว่าชาร์จจาก 10% ถึง 80% ในราว 12 นาที ส่วน Toyota ตั้งเป้า ต่ำกว่า 10 นาที — ใกล้เคียงเวลาเติมน้ำมัน ซึ่งเป็นกำแพงจิตวิทยาสำคัญของคนที่ยังไม่กล้าเปลี่ยนมาใช้ EV
ในเชิงตลาด นี่คือเหตุผลที่เม็ดเงินไหลเข้ามหาศาล แม้จะยังขายของจริงได้น้อย ตลาด solid-state ทั่วโลกมีมูลค่าราว $1,600 ล้านในปี 2025 และหลายสำนักวิจัยคาดว่าจะโตทะลุ $12,000 ล้านในปี 2030 และแตะ ~$48,000 ล้านในปี 2035 — โตเฉลี่ยเกือบ 40% ต่อปี ขณะที่ฝั่ง silicon-anode ก็โตในจังหวะคล้ายกัน เป็นการเดิมพันกับ “รุ่นหน้า” ของอุตสาหกรรมที่ใหญ่ระดับหลายแสนล้าน
03มันทำงานยังไง (ของเหลว → ของแข็ง / กราไฟต์ → ซิลิคอน)
สองสายนี้แก้ปัญหาคนละจุดของเซลล์ ลองดูทีละสาย
สายแรก — solid-state: เปลี่ยนตัวกลางจากของเหลวเป็นของแข็ง ในเซลล์เดิม ลิเธียมไอออนวิ่งไป-มาผ่านอิเล็กโทรไลต์เหลว แต่ของเหลวนี้มีปัญหาสองข้อ: มันติดไฟ และมันบังคับให้ต้องใช้ขั้วลบกราไฟต์ (ถ้าใช้ลิเธียมเมทัลล้วนๆ จะเกิด “เดนไดรต์” — หนวดลิเธียมแหลมที่งอกทะลุจนเซลล์ลัดวงจร) เมื่อเปลี่ยนเป็น อิเล็กโทรไลต์แข็ง ที่แข็งแรงพอ มันทำหน้าที่เป็น “กำแพงกั้น” ที่เดนไดรต์เจาะไม่ผ่าน จึงปลดล็อกให้ใช้ ขั้วลบลิเธียมเมทัล ได้ — ซึ่งเก็บพลังงานได้มากกว่ามาก นี่คือกลไกที่ทำให้พลังงานหนาแน่นขึ้น และ ปลอดภัยขึ้นในคราวเดียว
สายที่สอง — silicon-anode: ยัดลิเธียมเข้าขั้วลบให้มากขึ้น กราไฟต์ที่ใช้เป็นขั้วลบมานานเก็บลิเธียมได้ราว 372 mAh/g ขณะที่ซิลิคอนเก็บได้ถึง ~3,579 mAh/g — มากกว่าเกือบ 10 เท่า ฟังดูเหมือนของฟรี แต่มีกับดักใหญ่: เมื่อซิลิคอนดูดลิเธียมเข้าไปเต็มที่ มัน พองตัวกว่า 300% แล้วหดกลับตอนคายประจุ พอง-หดซ้ำๆ จนแตกร้าวและเสื่อมเร็ว
ทางแก้คือไม่ใช้ซิลิคอนล้วน แต่ทำเป็น วัสดุผสมซิลิคอน-คาร์บอน (Si-C composite) — ฝังซิลิคอนจิ๋วในโครงคาร์บอนที่มีรูพรุนคอยรับแรงพอง บวกเทคนิค pre-lithiation (เติมลิเธียมเข้าไปก่อนล่วงหน้าเพื่อชดเชยส่วนที่หายไปรอบแรก) ผลคือได้พลังงานเพิ่มขึ้น “บางส่วน” ของศักยภาพเต็ม แต่ทนใช้งานได้จริง นี่คือเหตุผลที่ silicon-anode มาถึงรถจริงก่อน solid-state — มันเป็นการอัปเกรดทีละขั้น ไม่ใช่การรื้อทั้งระบบ
Dendrite (เดนไดรต์) = หนวดลิเธียมแหลมที่งอกบนขั้วลบจนเจาะทะลุและลัดวงจร — ศัตรูเบอร์หนึ่งของขั้วลบลิเธียมเมทัล · Si-C composite = ซิลิคอนผสมในโครงคาร์บอน เพื่อกันการพอง-แตก · Pre-lithiation = การเติมลิเธียมล่วงหน้าเพื่อชดเชยลิเธียมที่หายไปในรอบชาร์จแรก ทำให้เซลล์ซิลิคอนอายุยืนขึ้น
04มันต่อยอดจากอะไรในระบบนิเวศ
เซลล์รุ่นหน้าไม่ได้เกิดในสุญญากาศ มันต่อยอดและพึ่งพาเพื่อนบ้านในเมกะเทรนด์อย่างแยกกันไม่ออก
- ยืนบนไหล่ของ Incumbent Li-ion Cell Makers: ผู้เล่นรุ่นหน้าที่จะรอดต้องอาศัยฐานการผลิตและสเกลของยักษ์เดิม — CATL, Samsung SDI, SK On ล้วนมีทีม solid-state ของตัวเอง ส่วนสตาร์ตอัปอย่าง QuantumScape เลือกวิธี “ยืมโรงงาน” ด้วยการขายไลเซนส์ให้ค่ายใหญ่ผลิตแทน
- ต้องมี Battery Components & Materials สายพันธุ์ใหม่: นี่คือจุดที่สำคัญที่สุด — solid-state ต้องการ อิเล็กโทรไลต์แข็ง (ซัลไฟด์/ออกไซด์) และ silicon-anode ต้องการ ผงซิลิคอน-คาร์บอน ซึ่งเป็นวัสดุคนละชนิดกับของเดิม ผู้ชนะหลายรายในสนามนี้จริงๆ แล้วเป็นบริษัท “วัสดุ” ไม่ใช่บริษัท “เซลล์”
- ป้อนพลังให้ Passenger EV OEMs ฝั่งพรีเมียม: ของแพงและของใหม่มักลงรถหรูก่อนเสมอ — Toyota, VW, BMW, Mercedes คือลูกค้ากลุ่มแรก เพราะรับต้นทุนสูงได้ และใช้ “วิ่งไกล + ชาร์จเร็ว + ปลอดภัย” เป็นจุดขาย
- เปิดประตูสู่สนามที่แบตวันนี้เอื้อมไม่ถึง: ความหนาแน่นพลังงานที่สูงขึ้นมากสำคัญเป็นพิเศษกับ Advanced Air Mobility (eVTOL) — เครื่องบินไฟฟ้าขึ้น-ลงแนวดิ่งที่ทุกกรัมของน้ำหนักคือเรื่องเป็น-ตาย (Amprius ขายเซลล์ซิลิคอนให้ตลาดโดรน/การบินอยู่แล้ว)
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
หลังจากเป็นแค่คำสัญญามาสิบปี ปี 2026 คือปีที่หลายอย่างเริ่ม “จับต้องได้” — แต่ละค่ายเดินคนละเส้นทาง
ฝั่ง solid-state ที่ถูกจับตามากที่สุดคือ QuantumScape ที่จับมือกับ PowerCo บริษัทลูกแบตเตอรี่ของ Volkswagen ปลายปี 2025 เริ่มส่งตัวอย่างเซลล์ QSE-5 (พลังงาน 844 Wh/L หรือ 301 Wh/kg, ชาร์จ 10–80% ใน ~12 นาที) ให้ลูกค้าทดสอบ และเตรียมเปิดสายการผลิตนำร่อง “Eagle” ในเดือนกุมภาพันธ์ 2026 หัวใจคือกระบวนการใหม่ชื่อ Cobra ที่อบแยกชั้นเร็วกว่ารุ่นก่อนราว 25 เท่า — เพราะปัญหาใหญ่ของ solid-state ไม่ใช่ “ทำให้ได้” แต่คือ “ทำให้เร็วและถูกพอจะผลิตเป็นล้าน” ภายใต้ดีลไลเซนส์ PowerCo จะผลิตได้ถึง 40 GWh ต่อปี (ขยายได้เป็น 80 GWh)
คนละกลยุทธ์คือ Toyota ที่วางโรดแมป solid-state ของตัวเองสู่การผลิตจริงราว 2027–2028 เคลมระยะวิ่งราว 1,000 กม. และชาร์จต่ำกว่า 10 นาที โดยมี Idemitsu (โรงกลั่นน้ำมันญี่ปุ่น) สร้างโรงงานอิเล็กโทรไลต์แข็งให้เสร็จปลายปี 2027 ส่วน Samsung SDI มีสายนำร่อง S-Line ผลิตเซลล์ที่ความหนาแน่น 900 Wh/L ตั้งเป้าผลิตจำนวนมากในปี 2027 และ Solid Power (หนุนโดย BMW และ SK On) เลือกถอยจากการเป็นผู้ผลิตเซลล์ มาเป็น ผู้ขายเทคโนโลยีและอิเล็กโทรไลต์ซัลไฟด์ แทน — ปี 2025 ทำรายได้ราว $21.7 ล้านจากดีลถ่ายทอดเทคโนโลยี
ฝั่ง silicon-anode เป็นสายที่ “ส่งของจริง” แล้ว Amprius ส่งเซลล์ SiCore (315 Wh/kg) ให้ลูกค้ากลุ่ม EV เบาและการบิน ส่วน Enovix เริ่มผลิตแบตซิลิคอน 100% ให้แว่นอัจฉริยะ และเล็งดีลกับผู้ผลิตสมาร์ตโฟนรายใหญ่ในครึ่งหลังปี 2026 ขณะที่ Sila และ Group14 (ทั้งคู่เป็นบริษัทเอกชน) เร่งสร้างโรงงานผงซิลิคอน — โรงงาน Moses Lake ของ Sila ตั้งเป้ากำลังผลิตวัสดุ 10 GWh ภายในปี 2026 และซิลิคอนยังเริ่มแทรกเข้าไปในรถจริงแล้ว เช่น Mercedes-AMG ที่ใช้ขั้วลบซิลิคอนชาร์จเร็วระดับ 600 kW
เรื่องที่บอกบทเรียนได้ดีที่สุดเกิดในจีน: ค่าย NIO เคยปล่อยแบตแพ็ก 150 kWh กึ่งของแข็ง (semi-solid) จาก WeLion ที่ความหนาแน่นระดับเซลล์ 360 Wh/kg วิ่งทะลุ 1,000 กม. — แต่ปลายปี 2025 กลับ ยุติการผลิต หลังทำได้แค่ไม่กี่ร้อยแพ็ก เพราะแพงเกินไปและดีมานด์ไม่พอ นี่คือภาพจริงของอุตสาหกรรมนี้: ทำให้สำเร็จในแล็บ ทำได้ แต่ทำให้คุ้มค่าจนคนซื้อไหว ยังเป็นโจทย์ที่ยังไม่มีใครตอบได้เต็มปาก
06อนาคต — เส้นตายจริง และ “ทางลัด” กึ่งของแข็ง
คำถามไม่ใช่ “มันจะมาไหม” แต่เป็น “มาเมื่อไหร่ และในรูปไหน” คำตอบที่สมจริงที่สุดคือ มันจะมาเป็นขั้นบันได ไม่ใช่บิ๊กแบงทีเดียวจบ
ขั้นแรกคือ “กึ่งของแข็ง” (semi-solid) เป็นทางลัด ก่อนจะถึง solid-state เต็มรูปที่ใช้ของแข็งล้วน วงการเดินผ่าน semi-solid — ลดของเหลวลงแต่ยังไม่ตัดทิ้งหมด เพื่อให้ผลิตด้วยเครื่องจักรเดิมได้ จีนนำหน้าด้านนี้ชัดเจน (WeLion, และ CATL กับแบต “condensed” ของตัวเอง) แม้บทเรียนของ NIO จะเตือนว่าราคายังเป็นกำแพง แต่ semi-solid คือสะพานที่พาอุตสาหกรรมข้ามไปหา solid-state เต็มตัว
ขั้นที่สองคือ เริ่มจากของแพงและของจิ๋วก่อน เซลล์รุ่นหน้าจะไม่ลงรถมวลชนทันที แต่จะเริ่มจากสามสนามที่ยอมจ่ายแพง: รถพรีเมียม, อุปกรณ์พกพา (แว่น/มือถือ — สนามของ Enovix), และการบินไฟฟ้า/โดรน (สนามของ Amprius) ที่ทุกกรัมมีค่า แล้วค่อยไหลลงสู่รถทั่วไปเมื่อต้นทุนลดตามสเกล
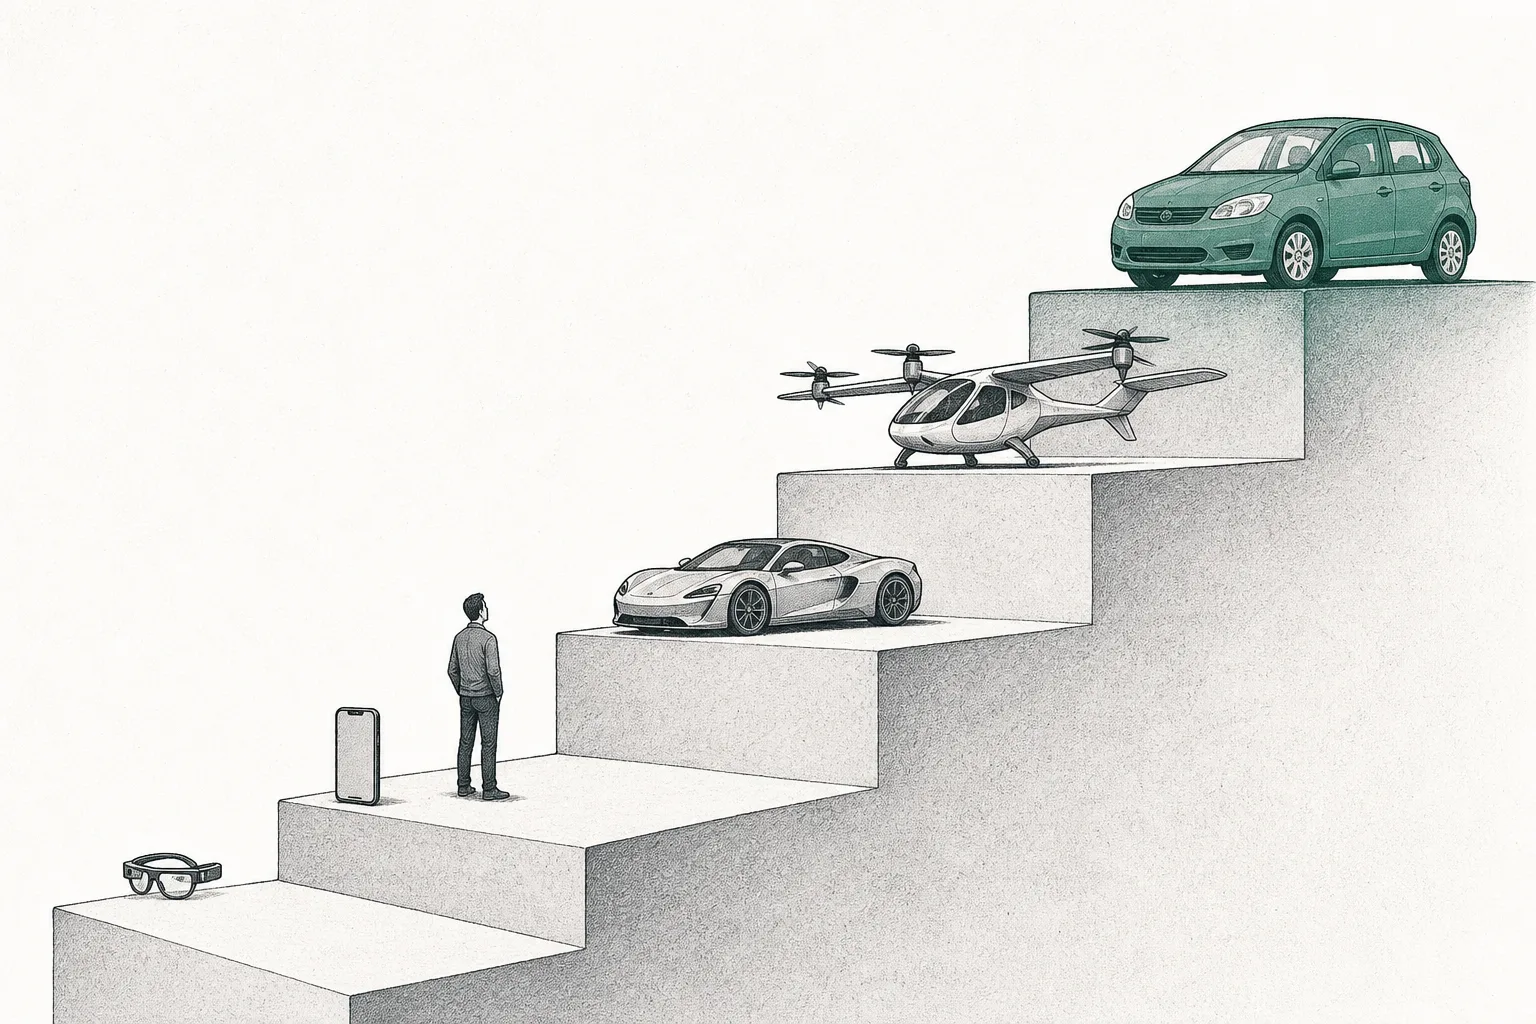
ขั้นที่สามคือ เส้นตายปี 2027–2028 คือบททดสอบจริง Toyota, Samsung SDI และ PowerCo ต่างปักหมุดช่วงนี้ไว้ ถ้าผลิตจริงได้ตามนัด — แม้จะเริ่มจากปริมาณน้อยและราคาสูง — มันจะเป็นครั้งแรกที่ “อีก 5 ปี” กลายเป็น “ปีนี้” และพิสูจน์ว่าเส้นทางนี้ไปต่อได้ แต่ถ้าเลื่อนอีก (ซึ่งเคยเกิดมาแล้วหลายรอบ) ความเชื่อมั่นและเงินทุนของผู้เล่นรายเล็กจะถูกทดสอบหนัก
ภาพใหญ่ที่ไม่ควรลืม: silicon-anode น่าจะ “ชนะเร็ว” กว่าในแง่เข้าตลาดจริง เพราะมันต่อยอดของเดิม ส่วน solid-state คือรางวัลใหญ่ที่ไกลกว่าแต่เปลี่ยนเกมมากกว่า สองสายนี้ไม่ได้แข่งกันตาย — สุดท้ายเซลล์ที่ดีที่สุดอาจใช้ทั้งอิเล็กโทรไลต์แข็งและขั้วลบซิลิคอนพร้อมกัน
07ความท้าทายและความเสี่ยง
นี่คือสนามที่ “เทคโนโลยีถูก แต่ธุรกิจยังพิสูจน์ไม่ได้” — ความเสี่ยงจึงสูงเป็นพิเศษ
ความเสี่ยงข้อแรกคือ การขยายสเกลการผลิตคือนรกที่แท้จริง ทำเซลล์หนึ่งก้อนในแล็บให้สวยทำได้ แต่ทำเป็นล้านก้อนให้เหมือนกันทุกก้อนคือคนละเรื่อง อิเล็กโทรไลต์แข็งเป็นวัสดุแข็งเปราะ ต้องรีดเป็นแผ่นบางระดับไมครอนโดยไม่ให้แตกหรือมีรูพรุน ต้นทุนการผลิต solid-state วันนี้ยังแพงกว่าแบตทั่วไปราว 3–5 เท่า เพราะวัสดุพิเศษและห้องผลิตที่ต้องแห้งสนิท — กำแพงนี้เองที่ทำให้ NIO ต้องยุติแพ็ก semi-solid
ความเสี่ยงข้อสองคือ “อีก 5 ปี” ที่เลื่อนได้เรื่อยๆ ประวัติศาสตร์ของวงการนี้เต็มไปด้วยเส้นตายที่ถูกเลื่อน ทุกครั้งที่เลื่อน เงินทุนที่เผาไปก็มากขึ้น ความอดทนของนักลงทุนก็น้อยลง สำหรับผู้เล่นรายเล็กที่ยังไม่มีรายได้จริง การเลื่อนแต่ละรอบคือความเสี่ยงต่อการอยู่รอด
ความเสี่ยงข้อสามคือ เป้านิ่งกำลังวิ่งเร็ว ขณะที่ทุกคนไล่ตามเซลล์รุ่นหน้า เซลล์ลิเธียมไอออนเดิม (โดยเฉพาะ LFP ของจีน) ก็ถูกลงและดีขึ้นทุกปี ยิ่ง “เป้าเก่า” วิ่งเร็ว ช่องว่างที่ของใหม่ต้องพิสูจน์ความคุ้มค่ายิ่งแคบลง ถ้า silicon-anode และ solid-state มาช้าหรือแพงเกินไป ตลาดอาจ “พอใจ” กับลิเธียมไอออนที่ถูกลงเรื่อยๆ จนของรุ่นหน้าหาที่ยืนยาก
สรุปสั้นๆ: node นี้คือ “จอกศักดิ์สิทธิ์” ที่จับต้องได้มากขึ้นกว่าเดิมในปี 2026 — สายการผลิตนำร่องเปิดแล้ว เส้นตายของยักษ์ใหญ่อยู่ใกล้ และซิลิคอนเริ่มอยู่ในรถจริง แต่ระยะทางสุดท้ายจากนำร่องสู่การผลิตมวลชนที่คุ้มค่า ยังเป็นด่านที่โหดที่สุด — และเป็นด่านที่ตัดสินว่าใครจะได้ครองแบตเตอรี่ของทศวรรษหน้า