Megatrend · Critical Materials
วันที่ปักกิ่ง “หรี่ก๊อก” ธาตุที่ชิปขาดไม่ได้
ชิป AI ตัวละหลายหมื่นบาทเริ่มต้นจากของถูกๆ ที่คุณไม่เคยได้ยินชื่อ — แกลเลียม เจอร์เมเนียม ก๊าซนีออน และทรายควอตซ์จากหุบเขาเล็กๆ ในรัฐนอร์ทแคโรไลนา หลายตัวมาจากแหล่งเดียวเกือบทั้งโลก และในปี 2023–2025 จีนก็เปลี่ยน “ธาตุน่าเบื่อ” พวกนี้ให้กลายเป็นอาวุธทางการค้า ด้วยการคุมการส่งออก นี่คือเรื่องราวของจุดกดดันที่ลึกที่สุดในเศรษฐกิจชิป — และการที่โลกตะวันตกกำลังวิ่งหาทางหนีจากมัน
01มันคืออะไร (มองผ่านเลนส์ภูมิรัฐศาสตร์)
เวลาเราพูดถึง “วัตถุดิบทำชิป” มันมองได้สองแบบ แบบแรกคือมองเป็น ธุรกิจ — ใครขายเวเฟอร์ ใครขายน้ำยาไวแสง บริษัทไหนกำไรดี (เรื่องนั้นเล่าไว้แล้วใน Semiconductor Materials & Specialty Chemicals ฝั่งของผู้ผลิต) แต่บทเรียนนี้มองอีกแบบหนึ่ง — มองเป็น “ธาตุดิบ” ที่เป็นจุดกดดันด้านความมั่นคงของชาติ
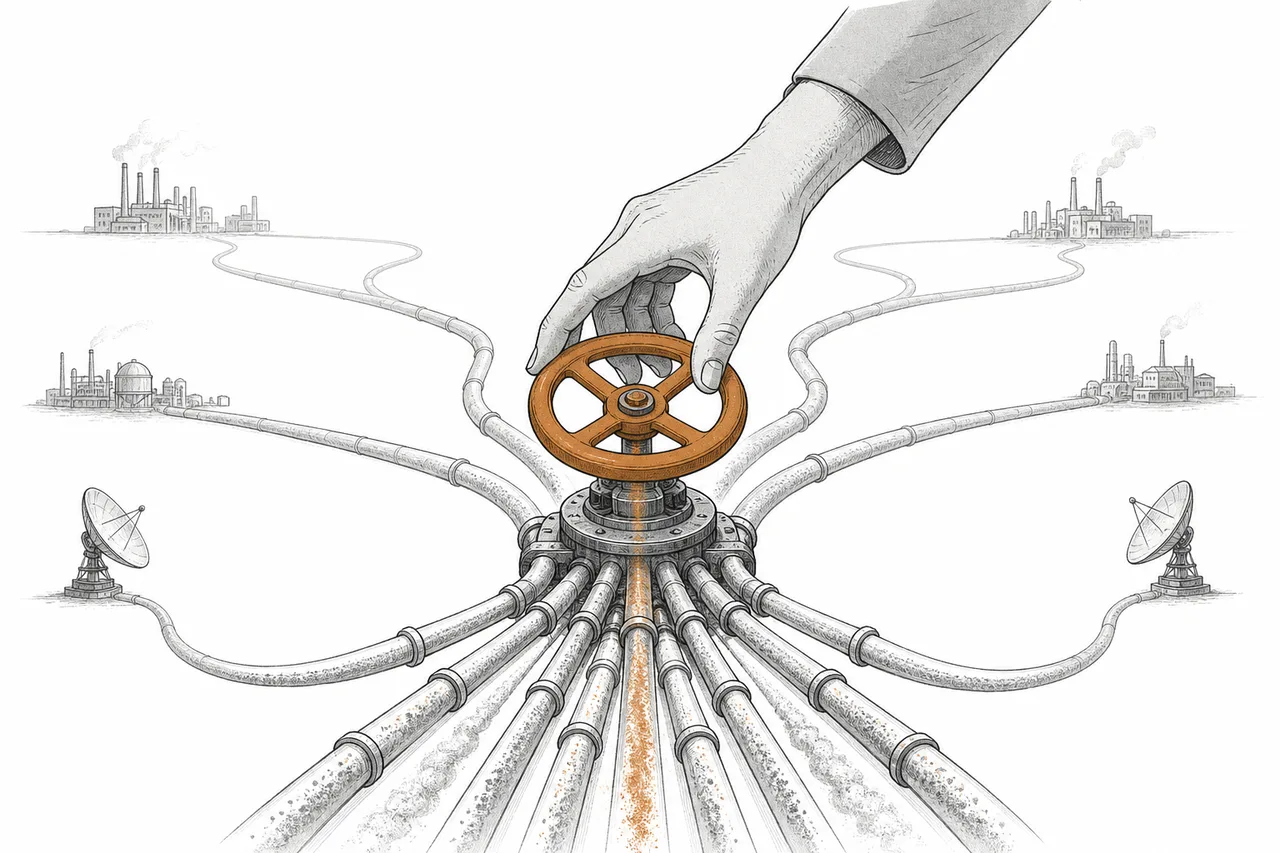
เพราะก่อนจะมีเวเฟอร์ ก่อนจะมีน้ำยา ต้องมี ธาตุและแร่ดิบ ก่อน — แกลเลียม (gallium) เจอร์เมเนียม (germanium) ก๊าซหายากอย่างนีออน ทรายควอตซ์บริสุทธิ์พิเศษ ทังสเตน แอนติโมนี ของพวกนี้ดูจืดชืดมาก แต่มีลักษณะร่วมที่อันตราย: หลายตัวมาจากประเทศเดียวหรือเหมืองเดียวเกือบทั้งโลก และเมื่อใครคนนั้นตัดสินใจ “ปิดก๊อก” ทั้งห่วงโซ่ชิปก็สั่นทันที
คือวัตถุดิบที่ (1) จำเป็นต่ออุตสาหกรรมสำคัญ (เช่นชิป กลาโหม พลังงาน) และ (2) มีความเสี่ยงด้านอุปทานสูง — มักเพราะกระจุกตัวอยู่ในไม่กี่ประเทศ คำว่า “critical” ไม่ได้แปลว่า “หายาก” ในเปลือกโลกเสมอไป แกลเลียมมีอยู่เยอะ แต่ที่ critical เพราะ การกลั่นแยก มันกระจุกอยู่ในจีนเกือบหมด นี่คือความเสี่ยงเชิง “ใครคุมโรงกลั่น” ไม่ใช่ “ของในดินมีพอไหม”
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยของ Critical Materials & Supply Chain — อยู่เคียงข้างกับ แร่หายาก (Rare Earths), ทองแดง, ลิเทียม และยูเรเนียม node นี้แตกได้เป็นสี่กลุ่มย่อย: แผ่นเวเฟอร์/ซิลิคอน, สารเคมีและน้ำยาไวแสง, ก๊าซพิเศษ, และ สารกึ่งตัวนำผสม (GaN/SiC/GaAs) — แต่เราจะไม่ดูมันเป็นบัญชีสินค้า เราจะดูมันเป็น แผนที่ของคอขวด ว่าจุดไหนเปราะที่สุด และใครกุมก๊อกอยู่
และเพื่อให้เห็นภาพชัดขึ้น แผ่นเวเฟอร์ซิลิคอนเองก็เป็นคอขวด — ทั้งโลกซื้อจากผู้ผลิตเพียงห้าราย (นำโดย Shin-Etsu และ SUMCO ของญี่ปุ่น) ที่รวมกันคุมตลาดราว 80% (ดู → ?node=30070100)
02ทำไมธาตุไม่กี่ตัวถึงเขย่าเศรษฐกิจชิปได้
เรื่องเริ่มจริงจังในวันที่ 3 กรกฎาคม 2023 จีนประกาศคุมการส่งออก แกลเลียมและเจอร์เมเนียม — ธาตุสองตัวที่คนทั่วไปแทบไม่เคยได้ยินชื่อ แต่เป็นหัวใจของชิปความถี่สูง เรดาร์ ไฟเบอร์ออปติก และกล้องจับความร้อน เหตุผลที่มันสะเทือนขนาดนั้นมีคำเดียว: จีนคุมแทบทั้งโลก
จีนผลิตแกลเลียมกลั่นบริสุทธิ์ราว 99% ของโลก และเจอร์เมเนียมกลั่นราว 60% เมื่อจีนเริ่มคุม ตัวเลขส่งออกร่วงทันที — แกลเลียมจากจีนตกจาก 6,876 กิโลกรัมในเดือนกรกฎาคม 2023 เหลือเพียง 227 กิโลกรัม ในเดือนตุลาคม ส่วนเจอร์เมเนียมตกจาก 7,965 เหลือ 590 กิโลกรัมในช่วงเดียวกัน ราคาแกลเลียมพุ่งขึ้นกว่า 68% ภายในไม่กี่เดือน
นั่นเป็นแค่ยกแรก สิ้นปี 2024 จีนยกระดับเป็น “แบน” การส่งออกแกลเลียม เจอร์เมเนียม และแอนติโมนีไปสหรัฐฯ โดยตรง และเดือนกุมภาพันธ์ 2025 ก็เพิ่ม ทังสเตน กับธาตุอื่นอีก 4 ตัวเข้าลิสต์ ผลกระทบเป็นตัวเงินชัดเจน: USGS ประเมินว่าลำพังการแบนแกลเลียมกับเจอร์เมเนียม อาจสร้างความเสียหายต่อเศรษฐกิจสหรัฐฯ ราว $3,400 ล้าน โดยเกือบครึ่งหนึ่งกระทบอุตสาหกรรมเซมิคอนดักเตอร์โดยตรง
นี่คือบทเรียนหลักของ node นี้: มูลค่าของธาตุเหล่านี้ไม่ได้อยู่ที่ราคาต่อกิโล แต่อยู่ที่ “จะหยุดทั้งโรงงานได้ไหมถ้ามันขาด” แกลเลียมทั้งปีทั่วโลกมีมูลค่าซื้อขายแค่หลักร้อยล้านดอลลาร์ — เล็กจิ๋วเมื่อเทียบกับตลาดชิป $600,000 ล้าน แต่ถ้ามันขาด ชิป GaN สำหรับเรดาร์และสถานีฐาน 5G ก็ผลิตไม่ได้ นี่คือ asymmetry ที่ทำให้มันเป็นอาวุธชั้นดี
03สี่จุดคอขวด — มันทำงานยังไง
วิธีเข้าใจ node นี้ที่ดีที่สุด คือไล่ดู “ทางเข้า” สี่ทางที่ป้อนวัตถุดิบดิบเข้าสู่การทำชิป แล้วถามว่าแต่ละทางใครคุมอยู่ ทั้งสี่นี้คือสี่กลุ่มย่อยของ node — แต่เรามองมันเป็น สี่จุดที่ “หรี่ก๊อก” ได้
ก๊อกที่ 1 — แกลเลียม & เจอร์เมเนียม (สารกึ่งตัวนำผสม): สองตัวนี้ไม่ได้ทำชิปซิลิคอนทั่วไป แต่ทำ ชิปผสม ที่ซิลิคอนทำไม่ได้ดี — แกลเลียมรวมกับไนโตรเจน (GaN) หรืออาร์เซนิก (GaAs) ได้ชิปความถี่สูงที่อยู่ในเครื่องขยายสัญญาณมือถือ สถานีฐาน 5G เรดาร์ และระบบสงครามอิเล็กทรอนิกส์ ส่วนเจอร์เมเนียมคือหัวใจของไฟเบอร์ออปติก เลนส์อินฟราเรด และกล้องจับความร้อนในอาวุธนำวิถี — นี่คือเหตุผลที่จีนเลือกธาตุสองตัวนี้ก่อน เพราะมัน แตะทั้งเศรษฐกิจและกลาโหม พร้อมกัน นี่คือกลุ่มย่อย Compound-Semi Substrates (GaN/SiC/GaAs) ของ node
แกลเลียมกับเจอร์เมเนียมแทบไม่มี “เหมืองของตัวเอง” — มันเป็น ของพลอยได้ จากการถลุงอะลูมิเนียม (แกลเลียม) และสังกะสี (เจอร์เมเนียม) แปลว่าใครมีโรงถลุงอะลูมิเนียม/สังกะสีใหญ่ที่สุด ก็ได้แกลเลียม/เจอร์เมเนียมไปด้วย จีนครองการถลุงทั้งสองอย่าง จึงครองธาตุพลอยได้นี้โดยอัตโนมัติ — และนี่คือเหตุผลที่ตะวันตก “สร้างใหม่” ได้ยาก เพราะต้องมีโรงถลุงโลหะหลักก่อน
ก๊อกที่ 2 — ก๊าซหายาก (นีออน): การพิมพ์ลายวงจรด้วยแสง (lithography) แบบ DUV ต้องใช้เลเซอร์ที่มี ก๊าซนีออน เป็นส่วนผสมหลัก และนี่คือคอขวดที่โลกได้บทเรียนแบบไม่ทันตั้งตัวในปี 2022 — ก่อนสงคราม ยูเครนผลิตนีออนบริสุทธิ์ราว 50% ของโลก (บางช่วงเคยสูงถึง 70%) ผ่านบริษัทหลักสองราย Ingas (เมืองมาริอูปอล) และ Cryoin (โอเดสซา) เมื่อรัสเซียบุก โรงงาน Ingas ถูกทำลายราบ ส่วน Cryoin หยุดผลิต ราคานีออนพุ่งราว 500% ชั่วข้ามคืน นี่คือกลุ่มย่อย Electronic & Specialty Gases
ก๊อกที่ 3 — ควอตซ์บริสุทธิ์พิเศษ: นี่คือคอขวดที่แทบไม่มีใครรู้ — ในการ “ดึงผลึก” ซิลิคอนให้เป็นแท่งกลม ต้องหลอมซิลิคอนใน เบ้า (crucible) ที่ทำจากควอตซ์บริสุทธิ์ขั้นสุด (HPQ) และควอตซ์เกรดนี้ส่วนใหญ่ของโลกมาจากเหมืองเล็กๆ แห่งเดียว — Spruce Pine ในรัฐนอร์ทแคโรไลนา สหรัฐฯ บริษัทเบลเยียม Sibelco ครองตลาด HPQ ราว 70–90% จากเหมืองนี้ ถ้าหุบเขานี้เกิดอะไรขึ้น (เช่นพายุเฮอริเคนเมื่อปี 2024) ห่วงโซ่เวเฟอร์ทั้งโลกก็สะดุด
ก๊อกที่ 4 — ซิลิคอนเกรดอิเล็กทรอนิกส์: ซิลิคอนในเปลือกโลกมีล้นเหลือ แต่การกลั่นให้บริสุทธิ์ระดับ “เก้าเก้า” (99.9999999%) สำหรับทำเวเฟอร์ ทำได้ไม่กี่ราย และวัตถุดิบขั้นต้น (โพลีซิลิคอน, ซิลิคอนเมทัล) ก็กระจุกในจีนมากเช่นกัน นี่คือกลุ่มย่อย Silicon Wafers & Substrates และ Process Chemicals — รายละเอียดฝั่งบริษัทผู้ผลิตเล่าไว้ใน Semiconductor Materials เราขอเน้นที่ “ใครคุมต้นน้ำดิบ”
และฝั่งเคมี/น้ำยาไวแสงก็ไม่ได้ปลอดคอขวด — ญี่ปุ่นคุมรีซิสต์ EUV ระดับล้ำสุดเกิน 95% บทเรียนปี 2019 ที่ญี่ปุ่นจำกัดส่งออกสารเคมีชิป (รวมรีซิสต์และ HF เกรดสูง) ไปเกาหลีคือ “การหรี่ก๊อก” แบบเดียวกันกับที่จีนทำกับแกลเลียม (ดู → ?node=30070200)
04มันอยู่ตรงไหนใน Critical Materials
node นี้นั่งอยู่ในตระกูล Critical Materials & Supply Chain — เทรนด์ใหญ่ที่ว่าด้วย “ของในดิน” ที่โลกสมัยใหม่ขาดไม่ได้ และมันมีญาติที่หน้าตาคล้ายกันมาก:
- คู่แฝดคือ แร่หายาก (Rare Earths): เรื่องราวเดียวกันเป๊ะ — จีนคุมการกลั่นเกือบเบ็ดเสร็จ แล้วใช้การส่งออกเป็นอาวุธ ต่างกันแค่แร่หายากไปลงที่ “แม่เหล็กถาวร” (มอเตอร์ EV, กังหันลม, ขีปนาวุธ) ส่วน node นี้ไปลงที่ “ตัวชิป” โดยตรง สองอันนี้คือสองด้านของเหรียญภูมิรัฐศาสตร์เดียวกัน
- ป้อน Semiconductor Materials & Specialty Chemicals ต่ออีกชั้น: ธาตุดิบจาก node นี้คือ “วัตถุดิบของวัตถุดิบ” — แกลเลียมดิบไปทำ substrate, ควอตซ์ไปทำเบ้าหลอมเวเฟอร์, ก๊าซดิบไปกลั่นเป็นก๊าซอิเล็กทรอนิกส์ พอเข้าโรงงานชิปจริงก็กลายเป็นเรื่องของ node นั้น
- ป้อนต่อขึ้นไปถึง Wafer-Fab Equipment และ AI: เครื่อง DUV ของ ASML ไร้ค่าถ้าไม่มีก๊าซนีออน และคลื่น AI ทั้งหมดต้องการชิปมากขึ้น = ต้องการธาตุดิบเหล่านี้มากขึ้น ดีมานด์ไหลย้อนลงมาถึงชั้นที่ลึกที่สุด
- พันแน่นกับ กลาโหมและห่วงโซ่อธิปไตย (Defense Sovereign Supply): นี่คือมุมที่ทำให้ node นี้ “ร้อน” เป็นพิเศษ — แกลเลียม เจอร์เมเนียม แอนติโมนี ทังสเตน ล้วนเป็นวัตถุดิบทางทหาร (เรดาร์ กล้องจับความร้อน กระสุนเจาะเกราะ) การคุมส่งออกจึงไม่ใช่แค่เรื่องการค้า แต่เป็นเรื่องความมั่นคงของชาติเต็มตัว
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปลายปี 2025 เรื่องราวพลิกอีกตลบ หลังการเจรจาการค้ารอบใหม่ จีนประกาศ “ระงับชั่วคราว” การแบนแกลเลียม เจอร์เมเนียม และแอนติโมนีไปสหรัฐฯ — มีผลถึงราว 27 พฤศจิกายน 2026 ฟังดูเป็นข่าวดี แต่คำสำคัญคือ “ชั่วคราว” โลกตะวันตกเรียนรู้แล้วว่าก๊อกนี้ ถูกหรี่ได้ทุกเมื่อ และความไว้ใจที่เสียไปไม่กลับมาง่ายๆ การวิ่งหาทางหนีจึงไม่ได้หยุด
ราคาคือกระจกสะท้อนความตึง ในช่วงแบน (สิงหาคม–ธันวาคม 2024) ราคา แอนติโมนีพุ่งขึ้นราว 200% ขณะที่ปริมาณส่งจากจีนมาสหรัฐฯ ร่วง 97% ส่วน ทังสเตน ขึ้นราว 35% เมื่อจีนเพิ่มเข้าลิสต์ในต้นปี 2025 (บางเกรดพิเศษกระโดดเกิน 40%) ของที่เคย “ราคานิ่งน่าเบื่อ” กลายเป็นของที่ราคาวิ่งตามข่าวการเมือง
ฝั่งตะวันตกกำลังเร่งสร้าง “ก๊อกสำรอง” ของตัวเอง แต่ความจริงที่ต้องยอมรับคือ มันช้าและแพงมาก เพราะแกลเลียม/เจอร์เมเนียมเป็นของพลอยได้ ต้องมีโรงถลุงโลหะหลักก่อน ตัวอย่างที่เป็นรูปธรรม: Nyrstar (กลุ่มถลุงสังกะสียุโรป) ประกาศลงทุนราว $150 ล้าน สร้างสายแยกแกลเลียม/เจอร์เมเนียมที่โรงงานสังกะสีในรัฐเทนเนสซี ส่วน Indium Corporation ของสหรัฐฯ ทำหน้าที่กลั่นและจัดจำหน่ายให้ fab และมีดีลล็อกราคาขั้นต่ำเพื่อกันการ “ทุบราคา” จากจีน — แต่ทั้งหมดนี้ยังเป็นเศษเสี้ยวของกำลังผลิตจีน และต้องใช้เวลาหลายปี
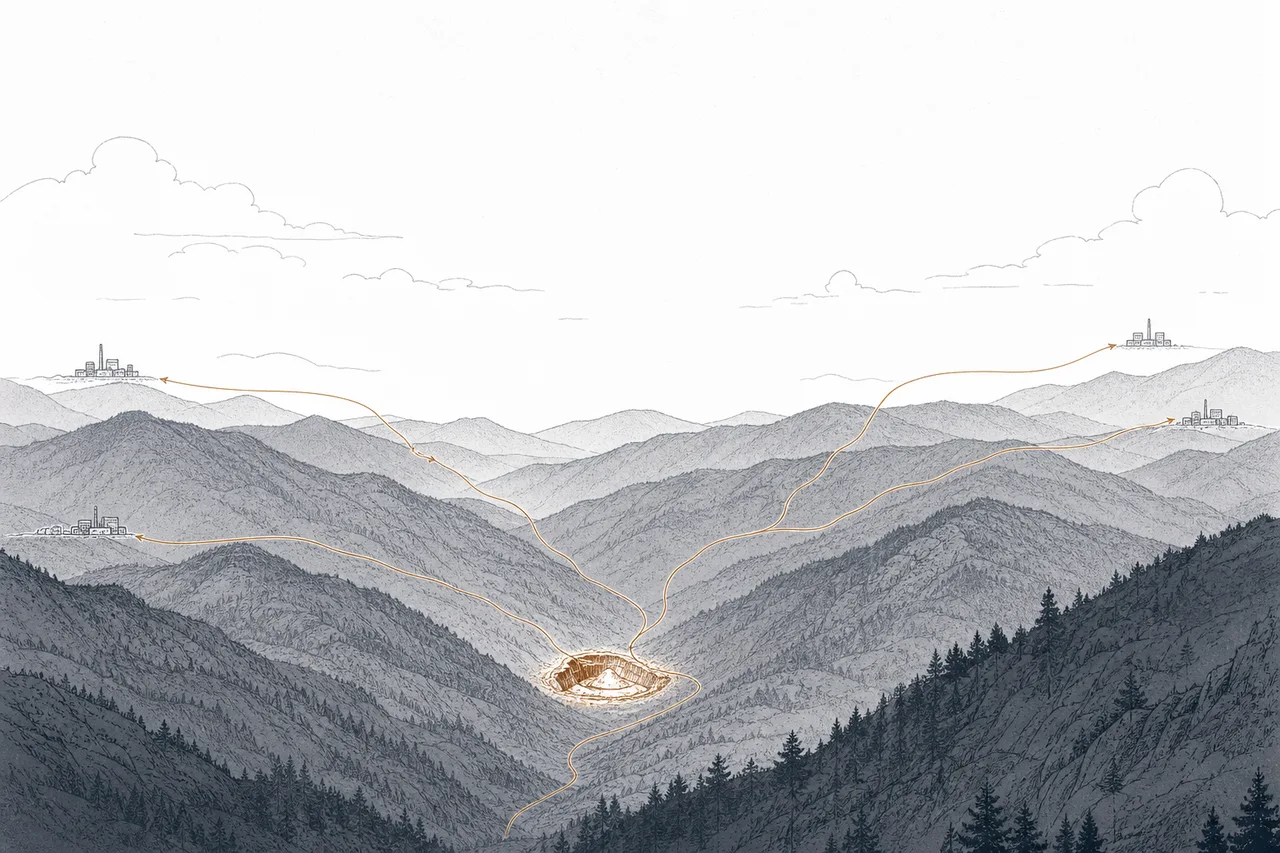
ส่วนคอขวดควอตซ์ก็มีการขยับ — Sibelco ประกาศลงทุนราว $200 ล้าน เพื่อ เพิ่มกำลังผลิต HPQ ที่ Spruce Pine เป็นสองเท่า หลังเหตุพายุปี 2024 เตือนทั้งโลกว่าพึ่งเหมืองเดียวเสี่ยงแค่ไหน นี่คือภาพรวมของยุคนี้: ทุกคนรู้แล้วว่าคอขวดอยู่ตรงไหน และกำลังลงเงินกระจายความเสี่ยง — แต่ภูมิศาสตร์และเคมีไม่ยอมให้ทำเร็ว
06อนาคตข้างหน้า
ทิศทางแรกคือ “friend-shoring” ของธาตุดิบ สหรัฐฯ ยุโรป ญี่ปุ่น และเกาหลีจะเร่งลงทุนสร้างห่วงโซ่ที่ไม่ผ่านจีน — ทั้งการถลุงพลอยได้ (Ga/Ge) การรีไซเคิลจากขยะอิเล็กทรอนิกส์ การหาแหล่งควอตซ์สำรองนอก Spruce Pine และการสต็อกธาตุยุทธศาสตร์ แต่ต้องเข้าใจความจริงของ by-product economics: ถ้าราคาอะลูมิเนียม/สังกะสีไม่จูงใจให้สร้างโรงถลุงใหม่ การได้แกลเลียม/เจอร์เมเนียมมาก็ยาก — การกระจายความเสี่ยงจึงต้องใช้ทั้งเงินอุดหนุนรัฐและเวลาหลายปี
ทิศทางที่สองคือ ดีมานด์ที่โตจากสองด้านพร้อมกัน ทั้ง AI (ชิปมากขึ้น = ก๊าซ/เวเฟอร์มากขึ้น) และกลาโหม (GaN/เจอร์เมเนียมในเรดาร์และระบบจับความร้อน) — โลกที่ตึงเครียดขึ้นยิ่งดันดีมานด์ของธาตุที่เป็นทั้งวัตถุดิบพลเรือนและทหารพร้อมกัน ทำให้คอขวดยิ่งสำคัญ ไม่ใช่น้อยลง
ทิศทางที่สามคือ การ “สต็อกของ” กลายเป็นนโยบาย เมื่อบทเรียน 2023–2025 ตอกย้ำว่าก๊อกถูกหรี่ได้ทุกเมื่อ รัฐบาลต่างๆ จะถือคลังสำรองธาตุยุทธศาสตร์มากขึ้น (เหมือนสำรองน้ำมัน) และผู้ผลิตชิปจะเก็บวัตถุดิบกันชนมากขึ้น — เปลี่ยนจากโมเดล “just-in-time” ที่เคยเน้นประหยัด ไปสู่ “just-in-case” ที่เน้นความมั่นคง ซึ่งจะดันต้นทุนทั้งห่วงโซ่ขึ้น
07ความท้าทายและความเสี่ยง
node นี้คือ node ที่ “ความเสี่ยงคือตัวเรื่อง” — ไม่ใช่เชิงอรรถท้ายบท
ความเสี่ยงข้อแรกและเด่นที่สุดคือ การคุมส่งออกของจีน การ “ระงับชั่วคราว” ปลายปี 2025 ไม่ได้แปลว่าจบ — มันแค่ปิดก๊อกไว้รอ ทุกครั้งที่ความตึงเครียดสหรัฐฯ–จีนกลับมา ธาตุเหล่านี้คือไพ่ใบแรกๆ ที่จีนหยิบใช้ เพราะมันกระทบทั้งเศรษฐกิจและกลาโหมของคู่แข่งพร้อมกัน โดยที่จีนเองเสียหายน้อย (ตลาดเล็ก แต่อำนาจต่อรองสูง) — นี่คือความเสี่ยงที่ ไม่หายไปไหน ตราบใดที่การกลั่นยังกระจุกในจีน
ความเสี่ยงข้อสองคือ คอขวดแหล่งเดียว (single-source) ที่ไม่เกี่ยวกับการเมืองเลย — เหมืองควอตซ์ Spruce Pine แห่งเดียวป้อนเบ้าหลอมเวเฟอร์เกือบทั้งโลก เมื่อพายุเฮอริเคนถล่มพื้นที่นั้นในปี 2024 ทั้งอุตสาหกรรมต้องกลั้นหายใจ ภัยธรรมชาติ อุบัติเหตุ หรือปัญหาแรงงานที่จุดเดียวก็เขย่าห่วงโซ่ได้ — และการสร้างแหล่งใหม่ที่บริสุทธิ์เทียบเท่าใช้เวลาเป็นสิบปี
ความเสี่ยงข้อสามคือ ช็อกอุปทานก๊าซจากสงคราม บทเรียนนีออนยูเครนปี 2022 คือตัวอย่างจริง — วัตถุดิบสำคัญกระจุกในเขตสงครามหรือพื้นที่เสี่ยง แล้วหายไปข้ามคืน แม้อุตสาหกรรมจะปรับตัว (หาแหล่งใหม่ รีไซเคิลก๊าซในโรงงาน) ได้ในที่สุด แต่ช่วงเปลี่ยนผ่านสร้างความปั่นป่วนและต้นทุนพุ่งได้ทุกเมื่อ
สรุปสั้นๆ: node นี้คือเรื่องราวของธาตุน่าเบื่อราคาถูก ที่จู่ๆ ก็กลายเป็นไพ่ต่อรองบนโต๊ะเจรจาระหว่างมหาอำนาจ แกลเลียม เจอร์เมเนียม นีออน ควอตซ์ — ไม่มีใครเห็นมันในมือถือหรือ GPU ที่ใช้อยู่ แต่ถ้าก๊อกใดก๊อกหนึ่งถูกหรี่ ของพวกนั้นก็ผลิตไม่ได้ เข้าใจชั้นนี้ให้ขาด คือเข้าใจว่าทำไม “ของในดิน” ที่ลึกที่สุด ถึงเป็นจุดที่เปราะบางที่สุดของยุคชิป