Megatrend · Biotech & Genomic Medicine
คนขายพลั่วในยุคตื่นทอง — ไม่ต้องเดาว่ายาตัวไหนจะชนะ
ทุกบริษัทยาในโลกต้องซื้อเครื่องมือ ส่งตรวจ และจ้างผลิต จากกลุ่มบริษัทเดียวกัน ไม่ว่ายาตัวนั้นจะสำเร็จหรือเจ๊ง คนขาย “พลั่วและเครื่องมือ” ก็ได้เงินก่อนเสมอ นี่คือชั้นที่ซ่อนอยู่ใต้วงการยาทั้งใบ — และมันกำลังถูกการเมืองระหว่างประเทศเขย่าอย่างที่ไม่เคยเป็นมาก่อน
01“ปิคส์-แอนด์-โชเวิลส์” คืออะไร
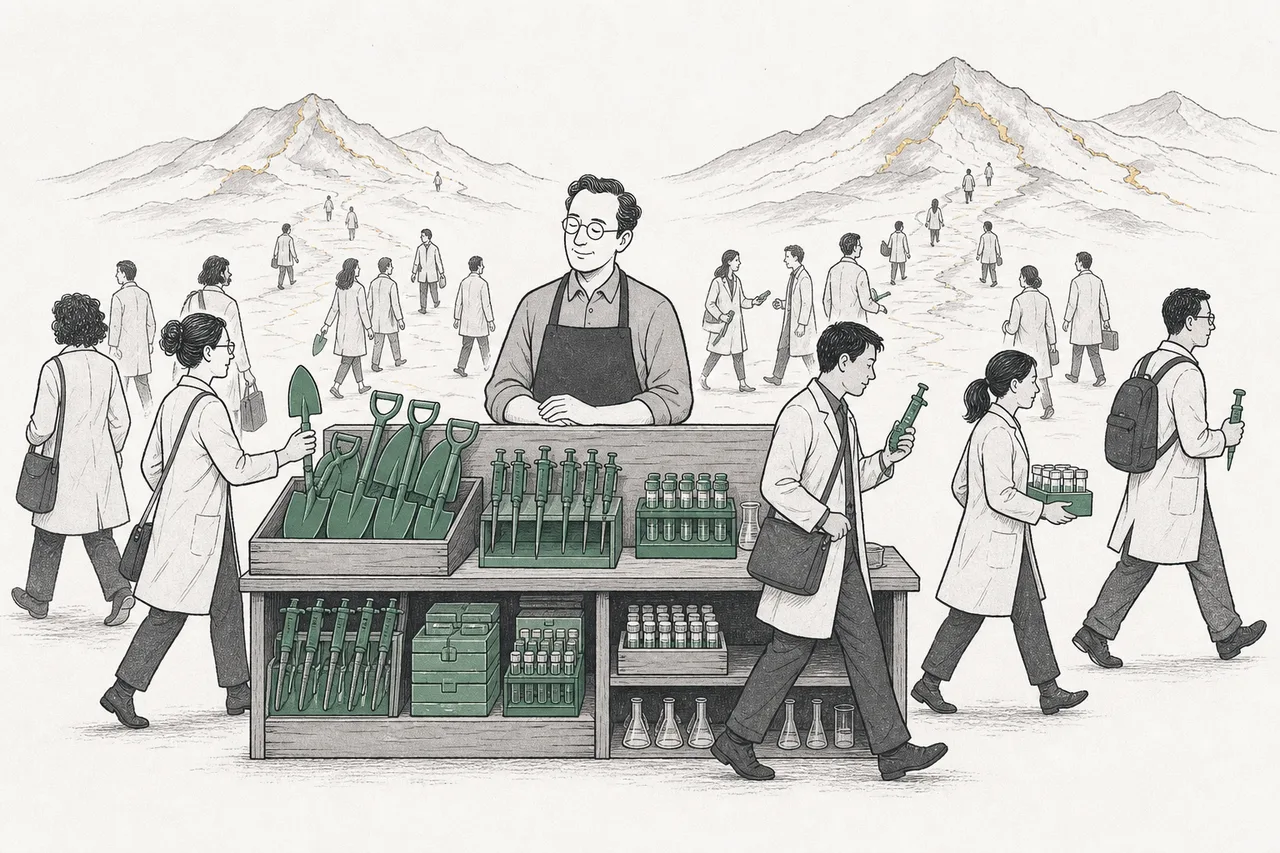
มีคำพูดเก่าแก่ในโลกการลงทุนว่า ในยุคตื่นทอง คนที่รวยจริงไม่ใช่คนขุดทอง แต่เป็น คนขายพลั่ว กางเกงยีนส์ และเครื่องมือ ให้นักขุดทุกคน เพราะคนขุดส่วนใหญ่กลับบ้านมือเปล่า แต่ทุกคน — ทั้งคนที่เจอและไม่เจอ — ล้วนต้องซื้อพลั่วก่อนลงมือ ในวงการยา ธุรกิจ “คนขายพลั่ว” นั้นมีอยู่จริง และนั่นคือสิ่งที่บทเรียนนี้พูดถึง
วงการยาเป็นหนึ่งในธุรกิจที่ เสี่ยงที่สุด ในโลก ยาทดลองกว่า 90% ที่เข้าสู่การทดลองในคน สุดท้ายล้มเหลว ไม่มีใครรู้ล่วงหน้าว่ายามะเร็งตัวไหนจะได้ไปต่อ หรือยีนบำบัดเจ้าไหนจะพัง แต่ ไม่ว่ายาตัวไหนจะชนะ ทุกบริษัทก็ต้องซื้อเครื่องมือวิจัยชุดเดียวกัน ส่งตัวอย่างไปตรวจที่แล็บแบบเดียวกัน และเมื่อถึงเวลาผลิตจริง ก็มักจ้างโรงงานกลุ่มเดียวกัน นี่แหละคือกลุ่ม “Tools, Diagnostics & CDMO” — ธุรกิจที่ขายของให้ ทุกคน ในวงการ โดยไม่ต้องเดิมพันกับยาตัวใดตัวหนึ่ง
สำนวนการลงทุนที่หมายถึงธุรกิจที่ขาย “เครื่องมือและโครงสร้างพื้นฐาน” ให้กับอุตสาหกรรมที่กำลังบูม แทนที่จะลงไปแข่งในสนามนั้นเอง — เหมือนขายพลั่วให้นักขุดทอง แทนที่จะไปขุดเอง ข้อดีคือความเสี่ยงต่ำกว่าและรายได้สม่ำเสมอกว่า เพราะได้เงินจากปริมาณกิจกรรมทั้งวงการ ไม่ใช่จากการพนันว่าผู้เล่นรายใดจะชนะ
ในแผนผังเมกะเทรนด์ของเรา กลุ่มนี้เป็นสาขาย่อยภายใต้ Biotech & Genomic Medicine และมันถูกจัดอยู่ใน “ชั้นห่วงโซ่อุปทาน (supply chain)” — เพราะมันไม่ได้ คิดค้นยา เอง แต่เป็นชั้นโครงสร้างพื้นฐานที่อยู่ ใต้ ยาทุกชนิด ทุกวิธีรักษา ทุกบริษัท สาขาอย่าง การตัดต่อยีน หรือ ยา biosimilar คือ “นักขุดทอง” ส่วนกลุ่มนี้คือคนขายเครื่องมือให้พวกเขาทั้งหมด
02ทำไมมันคือด่านเก็บค่าผ่านทางของวงการยา
ลองดูตัวเลขของ Thermo Fisher Scientific ยักษ์ใหญ่อันดับหนึ่งของกลุ่มนี้ ปี 2025 บริษัททำรายได้ราว $44,600 ล้าน — มากกว่ารายได้ของบริษัทยาดังหลายเจ้ารวมกัน ทั้งที่ Thermo Fisher ไม่มียาขายสักตัวเดียว มันขายเครื่องมือ น้ำยา และบริการให้ทุกคนในวงการ ตั้งแต่บริษัทยายักษ์ใหญ่ ไปจนถึงสตาร์ทอัพในโรงรถ และมหาวิทยาลัยทั่วโลก
เหตุผลที่กลุ่มนี้ทรงพลังคือ มันได้เงินก่อนที่ยาจะรู้ผลด้วยซ้ำ บริษัทยาจ่ายค่าเครื่องมือและค่าจ้างผลิตตั้งแต่ขั้นวิจัย ก่อนที่จะรู้เลยว่ายาตัวนั้นจะผ่านการทดลองหรือไม่ ในขณะที่บริษัทยาแบกความเสี่ยง 90% ที่จะล้มเหลว กลุ่ม picks-and-shovels กลับเก็บค่าผ่านทางจากกิจกรรมทั้งหมด — ทั้งจากยาที่สำเร็จ และ ยาที่เจ๊ง
และมันเป็นตลาดใหญ่มหาศาลที่กำลังโต แค่ตลาด “เครื่องมือวิทยาศาสตร์ชีวภาพ (life-science tools)” อย่างเดียวก็อยู่ที่ราว $196,000 ล้านในปี 2025 และคาดว่าจะโตขึ้นไปแตะระดับ $460,000–540,000 ล้านภายในปี 2035 (โตเฉลี่ยราว 10–12% ต่อปี) ยังไม่นับตลาดการตรวจวินิจฉัยและตลาดรับจ้างผลิตที่มีขนาดใกล้เคียงกันอีก
นี่คือเหตุผลที่นักลงทุนจำนวนมากชอบกลุ่มนี้: มันคือ “ภาษีของวงการ biotech” ทุกความก้าวหน้าทางยา ทุกการแข่งขัน ทุกคลื่นนวัตกรรม — ไม่ว่าจะเป็นยีนบำบัด ยามะเร็งรุ่นใหม่ หรือวัคซีน mRNA — ล้วนแปลงเป็นออเดอร์ที่ไหลกลับมาหากลุ่ม picks-and-shovels ทั้งสิ้น
03สามขาที่ค้ำธุรกิจนี้
กลุ่มนี้ไม่ใช่ก้อนเดียว แต่ประกอบด้วย สามขา ที่ทำงานต่อเนื่องกันตลอดเส้นทางของยา ตั้งแต่ห้องแล็บไปจนถึงสายการผลิต ลองนึกภาพ “สายพานของการพัฒนายา” แล้วดูว่าแต่ละขาเข้ามาเก็บค่าผ่านทางตรงจุดไหน
ขาที่ 1 — เครื่องมือวิจัยและการถอดรหัสพันธุกรรม นี่คือ “ร้านขายเครื่องมือ” ของวงการ ตั้งแต่เครื่องวิเคราะห์ น้ำยาเคมี (reagent) ไปจนถึงเครื่อง sequencing ที่ใช้ถอดรหัส DNA เจ้าตลาดคือ Life-Science Tools & Sequencing ที่มี Thermo Fisher, Danaher, Agilent และ Illumina เป็นหัวหอก เสน่ห์ของธุรกิจนี้คือ โมเดล “razor-and-blade” — ขายเครื่องครั้งเดียว แต่ขายน้ำยาที่ต้องใช้ซ้ำๆ ไปได้เรื่อยๆ ตัวอย่างที่ชัดที่สุดคือ Illumina ที่ดันต้นทุนถอดรหัสจีโนมมนุษย์หนึ่งคนลงมาเหลือราว $200 (จากที่เคยเป็นหลักล้านดอลลาร์เมื่อยี่สิบปีก่อน) — ยิ่งถูก คนยิ่งถอดรหัสมากขึ้น ยอดขายน้ำยาก็ยิ่งพุ่ง
โมเดลธุรกิจที่ขาย “ตัวเครื่อง” (มีดโกน) ในราคาถูกหรือกำไรน้อย เพื่อล็อกลูกค้าให้ต้องซื้อ “ของสิ้นเปลือง” (ใบมีด) ที่ต้องเติมซ้ำตลอดอายุการใช้งาน เช่น เครื่อง sequencing กับน้ำยาเคมีที่ใช้คู่กัน — รายได้ส่วนที่สม่ำเสมอและกำไรงามจริงๆ มาจาก “ใบมีด” ไม่ใช่ตัวเครื่อง
ขาที่ 2 — การตรวจวินิจฉัย (Diagnostics) คือธุรกิจของ “การตรวจหาโรค” ตั้งแต่ชุดตรวจในโรงพยาบาล ไปจนถึงการตรวจระดับโมเลกุลและพันธุกรรมที่บอกได้ว่าผู้ป่วยมะเร็งคนนี้ควรได้ยาตัวไหน เจ้าตลาดคือ Diagnostics & Precision Testing ที่มี Abbott, Roche และ Becton Dickinson เป็นผู้นำ ความสำคัญของมันโตขึ้นเรื่อยๆ เพราะยายุคใหม่หลายตัว “จับคู่” มากับการตรวจ — ต้องตรวจก่อนถึงจะรู้ว่าใครควรได้ยา ตลาดการตรวจวินิจฉัยในหลอดทดลอง (in-vitro diagnostics) ทั่วโลกอยู่ที่ราว $109,000 ล้านในปี 2025
ขาที่ 3 — CDMO และ CRO (รับจ้างพัฒนา ผลิต และวิจัย) นี่คือขาที่กำลังร้อนแรงที่สุดและมีดราม่ามากที่สุด บริษัทยาจำนวนมากในยุคนี้ — โดยเฉพาะบริษัทเล็กที่มียาดีแต่ไม่มีโรงงาน — เลือก “เอาท์ซอร์ส” การผลิตและการทดลองออกไป แทนที่จะสร้างโรงงานเองที่แพงมหาศาล ฝั่งรับจ้างผลิต เจ้าตลาดคือ CDMO / Contract Manufacturing ที่มี Lonza, Samsung Biologics และ WuXi เป็นหัวหอก (CRO อย่าง IQVIA รับช่วงงานวิจัย/ทดลองแยกอีกส่วน)
CDMO (Contract Development & Manufacturing Organization) = บริษัทรับจ้าง “พัฒนาและผลิต” ยาตามแบบที่ลูกค้าส่งมา เช่น Lonza, Samsung Biologics, WuXi — เหมือน foundry ของวงการชิป แต่เป็นการ “หล่อ” ยาแทนชิป · CRO (Contract Research Organization) = บริษัทรับจ้าง “ทำวิจัยและทดลองทางคลินิก” ให้ เช่น IQVIA — รับงานออกแบบและบริหารการทดลองยาในคนแทนบริษัทยา
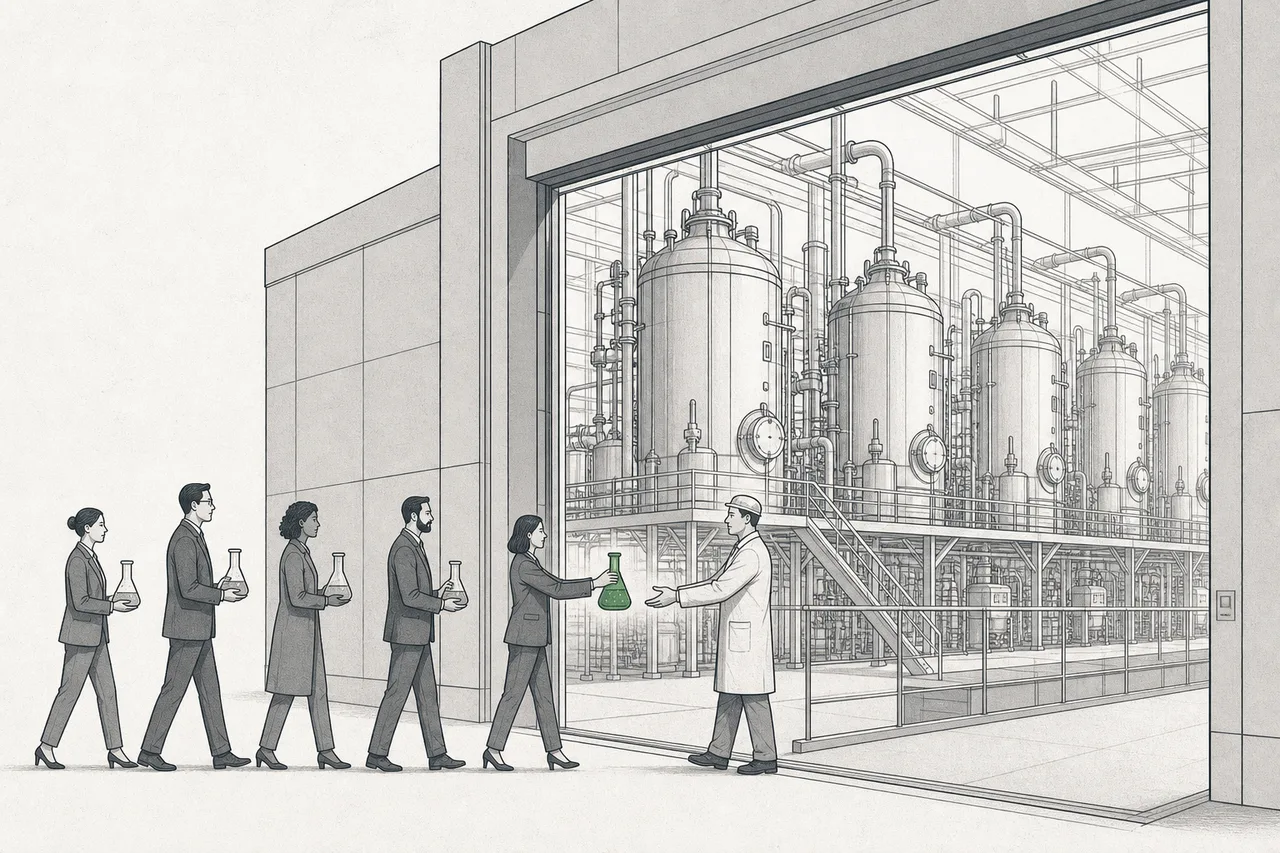
ทำไมการเอาท์ซอร์สถึงโต? เพราะนวัตกรรมยายุคใหม่จำนวนมากมาจากบริษัทเล็กที่ไม่มีเงินสร้างโรงงาน บวกกับยาชีวภาพ (biologic) ที่ผลิตยากและต้องใช้ความเชี่ยวชาญเฉพาะ ทำให้แม้แต่บริษัทยายักษ์ก็เลือกจ้างผู้เชี่ยวชาญทำแทน ตลาด CDMO ด้านยาทั่วโลกอยู่ที่ราว $174,000 ล้านในปี 2025 และคาดว่าจะโตไปถึง $369,000 ล้านในปี 2034
04มันเชื่อมกับอะไรบ้างในระบบนิเวศ
กลุ่มนี้คือ “พื้น” ที่ทุกสาขาของ Biotech ยืนอยู่ ทุกครั้งที่สาขาอื่นเติบโต กลุ่ม picks-and-shovels ก็โตตาม โดยไม่ต้องเสี่ยงว่ายาตัวไหนจะเวิร์ก:
- ป้อน การตัดต่อยีน (Gene & Cell Editing): ยีนบำบัดและเซลล์บำบัดผลิตยากที่สุดในวงการ บริษัทเล็กที่คิดค้นมักไม่มีโรงงานเอง จึงต้องพึ่ง CDMO เฉพาะทางในการผลิต — ยิ่งสาขานี้บูม ดีมานด์ของผู้รับจ้างผลิตยิ่งพุ่ง
- เป็นเงาของ Biosimilars: ผู้ผลิต biosimilar หลายเจ้าก็คือบริษัทที่เก่งการเพาะเลี้ยงเซลล์ในถังหมัก — ทักษะเดียวกับ CDMO เป๊ะ บางบริษัทอย่างเครือ Samsung จึงเล่นทั้งสองบทบาทพร้อมกัน ทั้งรับจ้างผลิตและทำ biosimilar เอง
- พึ่งพา AI มากขึ้นเรื่อยๆ: เครื่อง sequencing สมัยใหม่ผลิตข้อมูลพันธุกรรมมหาศาลจนต้องใช้ AI วิเคราะห์ และการตรวจวินิจฉัยแม่นยำ (precision testing) ก็พึ่ง AI อ่านผล นี่คือสายสัมพันธ์ที่ทำให้กลุ่มนี้เกี่ยวพันโดยตรงกับ AI Drug Discovery
- ต้องการ วัตถุดิบและส่วนประกอบสำคัญ: เครื่องมือไฮเทคเหล่านี้ต้องใช้ชิ้นส่วนอิเล็กทรอนิกส์ เลนส์ และวัสดุพิเศษ — ทำให้กลุ่มนี้อ่อนไหวต่อความตึงเครียดของห่วงโซ่อุปทานโลกเช่นเดียวกับอุตสาหกรรมเทคโนโลยีอื่น
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 เป็นช่วงที่กลุ่มนี้กำลังฟื้นจากภาวะ “ซบเซา” หลังยุคโควิด (ที่บริษัทยาตุนน้ำยาและเครื่องมือไว้เกิน แล้วต้องใช้เวลาระบายสต๊อก) ขณะเดียวกันก็เกิด เหตุการณ์ทางการเมืองครั้งใหญ่ที่สุดในประวัติศาสตร์ของวงการรับจ้างผลิต — กฎหมายที่ชื่อว่า BIOSECURE Act
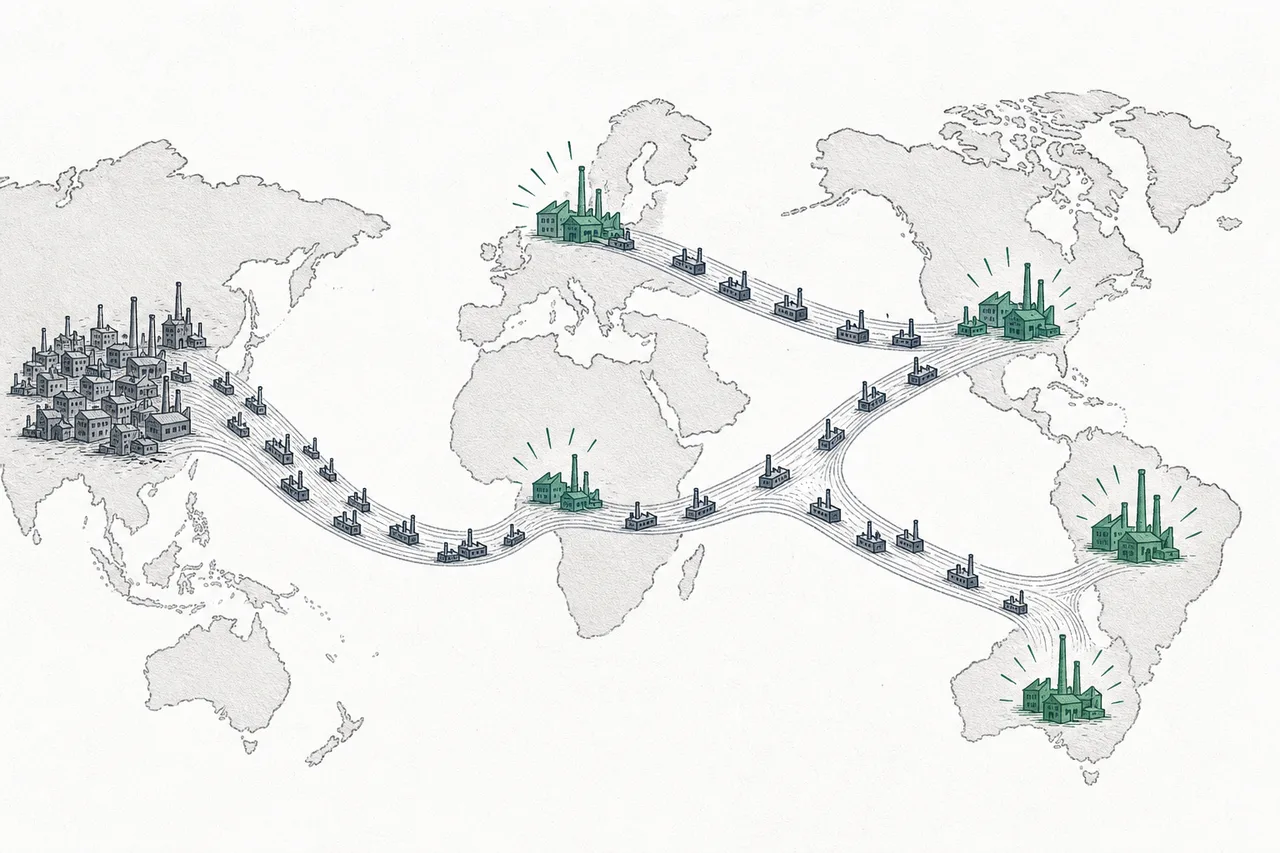
กฎหมายสหรัฐฯ ที่ผ่านสภาและลงนามเป็นกฎหมายช่วงปลายปี 2025 ห้ามหน่วยงานรัฐบาลสหรัฐฯ ทำสัญญากับบริษัทที่ใช้บริการของ “บริษัทเทคโนโลยีชีวภาพที่น่ากังวล” ซึ่งเล็งไปที่ผู้รับจ้างผลิต/วิจัยสัญชาติจีนเป็นหลัก โดยเฉพาะ WuXi AppTec และ WuXi Biologics กฎหมายให้ช่วงเปลี่ยนผ่าน 5 ปี (ถึงปี 2030) เพื่อให้บริษัทยาทยอยย้ายงานออกจากผู้ผลิตจีน
ผลของมันคือคลื่น “reshoring” — การย้ายฐานการผลิตยากลับมาฝั่งตะวันตกและพันธมิตร แม้กฎหมายจะยังไม่ได้ขึ้นบัญชีบริษัทใดอย่างเป็นทางการในต้นปี 2026 แต่บริษัทยาจำนวนมากเริ่ม “กระจายความเสี่ยง” ออกจาก WuXi ตั้งแต่ปี 2024–2025 แล้ว เกิดสิ่งที่วงการเรียกว่า “de-facto BIOSECURE effect” — ผลกระทบที่มาก่อนตัวกฎหมายจริง โดยมีการประเมินว่าคลื่นการย้ายฐานนี้จะปลดล็อกเม็ดเงินลงทุนขยายกำลังผลิตราว $25,000 ล้าน
ผู้ที่ได้ประโยชน์ชัดเจนคือ CDMO ฝั่งตะวันตกและเกาหลี ปี 2025 Lonza (สวิตเซอร์แลนด์) ทำยอดขายทะลุ CHF 6,500 ล้าน โต 21.7% ส่วน Samsung Biologics (เกาหลี) โตกว่า 30% แตะ ~$3,100 ล้าน และไต่ขึ้นเป็น CDMO อันดับ 3 ของโลก ขณะที่ WuXi Biologics แม้ยังโตได้ (รายได้ +16.7% มาร์จิ้นขั้นต้นขยับขึ้นแตะ 46%) แต่ก็เริ่มเห็นแรงกดดันจากลูกค้าฝั่งตะวันตกที่ทยอยย้ายออก
อีกฝั่งหนึ่ง กลุ่มเครื่องมือและการตรวจวินิจฉัยก็มีพัฒนาการของตัวเอง Danaher ทำรายได้ปี 2025 ราว $24,600 ล้าน (กลับมาโตได้หลังช่วงระบายสต๊อก) ส่วน IQVIA ยักษ์ใหญ่ฝั่ง CRO ทำรายได้ $16,300 ล้าน สะท้อนว่ากิจกรรมการทดลองยาทั่วโลกยังคึกคัก
06อนาคตข้างหน้า
ทิศทางแรกชัดเจนที่สุด: คลื่น reshoring จะปั้นแผนที่การผลิตยาของโลกใหม่ ตลอดช่วงปี 2026–2030 ที่เป็นช่วงเปลี่ยนผ่านของ BIOSECURE Act งานผลิตที่เคยอยู่ในจีนจะทยอยย้ายไปยังโรงงานในสหรัฐฯ ยุโรป และเกาหลี ผู้เล่นอย่าง Lonza, Samsung Biologics และ Fujifilm กำลังแข่งกันทุ่มเงินขยายกำลังผลิตเพื่อรองรับ — นี่คือวัฏจักรการลงทุนหลายปีที่เพิ่งเริ่มต้น
ทิศทางที่สองคือ การเอาท์ซอร์สจะลึกและกว้างขึ้นเรื่อยๆ เพราะนวัตกรรมยายุคใหม่จำนวนมากมาจากบริษัทเล็กที่ไม่มีโรงงาน บวกกับยาที่ซับซ้อนขึ้น (ยีนบำบัด เซลล์บำบัด) ที่ต้องใช้ความเชี่ยวชาญเฉพาะ ทำให้สัดส่วนของยาที่ถูก “จ้างผลิต” แทนที่จะผลิตเองจะเพิ่มขึ้น และเมื่องบ R&D ของวงการยายังโตต่อ (คาดเพิ่มราว 4% ในปี 2025 และ ~7% ในปี 2026) ดีมานด์ที่ไหลกลับมาหากลุ่ม picks-and-shovels ก็จะโตตาม
ทิศทางที่สามคือ การหลอมรวมกับ AI และข้อมูล เครื่องมือยุคใหม่จะไม่ได้ขายแค่ “ฮาร์ดแวร์” แต่ขาย “เครื่องมือ + ซอฟต์แวร์ + ข้อมูล” เป็นแพ็กเกจ การถอดรหัสพันธุกรรมที่ถูกลงเรื่อยๆ จะดันให้การแพทย์แม่นยำ (precision medicine) กลายเป็นเรื่องปกติ — และทุกครั้งที่มีการตรวจหรือถอดรหัสเพิ่ม ก็คือยอดขายน้ำยาและบริการที่เพิ่มตามให้กลุ่มนี้
07ความท้าทายและความเสี่ยง
แม้จะเป็น “คนขายพลั่ว” ที่ดูปลอดภัยกว่าคนขุดทอง แต่กลุ่มนี้ก็มีความเสี่ยงเฉพาะตัวที่ต้องเข้าใจให้ขาด
ความเสี่ยงข้อแรกคือ ความผันผวนตามวัฏจักรเงินทุนของ biotech เมื่อดอกเบี้ยสูงและเงินทุนไหลออกจากสตาร์ทอัพ biotech (อย่างที่เกิดในปี 2022–2024) บริษัทเล็กจำนวนมากต้องชะลอหรือยกเลิกโครงการ — แปลว่าออเดอร์เครื่องมือ การตรวจ และการจ้างผลิตหดตามทันที กลุ่มนี้จึงไม่ได้ “ปลอดภัยสมบูรณ์” อย่างที่ภาพ picks-and-shovels ชวนให้คิด มันยังผูกกับ “สุขภาพการเงิน” ของวงการทั้งใบ
ความเสี่ยงข้อสองคือ การเมืองระหว่างประเทศที่ตัดสองทาง BIOSECURE Act เป็นข่าวดีของ Lonza และ Samsung แต่เป็นข่าวร้ายของ WuXi และทำให้ทั้งห่วงโซ่อุปทานต้องปั่นป่วน บริษัทยาที่พึ่ง WuXi อยู่ต้องหาคนผลิตใหม่ ซึ่งใช้เวลาและเงิน การย้ายโรงงานผลิตยาชีวภาพไม่ใช่เรื่องที่ทำเสร็จในข้ามคืน — มันต้องผ่านการตรวจรับรองใหม่ทั้งหมด การเปลี่ยนผ่านนี้จึงเต็มไปด้วยต้นทุนและความไม่แน่นอนตลอดถึงปี 2030
ความเสี่ยงข้อสามคือ การพึ่งพาห่วงโซ่อุปทานและการแข่งขันที่กำไรบางลงในบางส่วน เครื่องมือไฮเทคต้องใช้ชิ้นส่วนและ วัตถุดิบสำคัญ จากทั่วโลก ทำให้อ่อนไหวต่อสงครามการค้าและภาษี ขณะที่ในฝั่ง CDMO การทุ่มขยายกำลังผลิตพร้อมกันหลายเจ้าก็เสี่ยงทำให้เกิด “กำลังผลิตล้น” ในอีกไม่กี่ปีข้างหน้า ซึ่งจะกดดันราคาและกำไร — เหมือนที่เคยเกิดในวงการอื่นที่ทุกคนสร้างโรงงานพร้อมกัน
สรุปสั้นๆ: กลุ่มนี้คือชั้นที่เงียบที่สุดแต่ขาดไม่ได้ของวงการยา — ทุกความก้าวหน้าทางการแพทย์ต้องผ่านมือคนขายพลั่วก่อนเสมอ เข้าใจชั้นนี้ให้ขาด คือเข้าใจว่าทำไมบางบริษัทที่ “ไม่มียาขายสักตัว” ถึงทำเงินได้มากกว่าบริษัทยาดังๆ และทำไมกฎหมายฉบับเดียวของสหรัฐฯ ถึงสั่นสะเทือนไปทั้งห่วงโซ่การผลิตยาของโลก