メガトレンド · Biotech & Genomic Medicine
薬1つに26億ドル・13年——もしAIがそれを半分にできるとしたら?
新薬の開発は、世界でいちばん高くつき、いちばん時間がかかり、いちばん失敗の多い仕事のひとつです。薬1つにたどり着くまで、試行錯誤を何百万回も繰り返す——AI Drug Discoveryは、その入り口の工程に「割り込み」をかける試みです。コンピューターでタンパク質の形を予測し、分子をデザインし、うまくいかないものを実験室に入る前にふるい落とす。つまり製薬業界全体のスピードを上げる「ツルハシとシャベル」なんです——ただし本物の薬になるには、まだいくつもの関門が残っています。
01AI Drug Discoveryとは
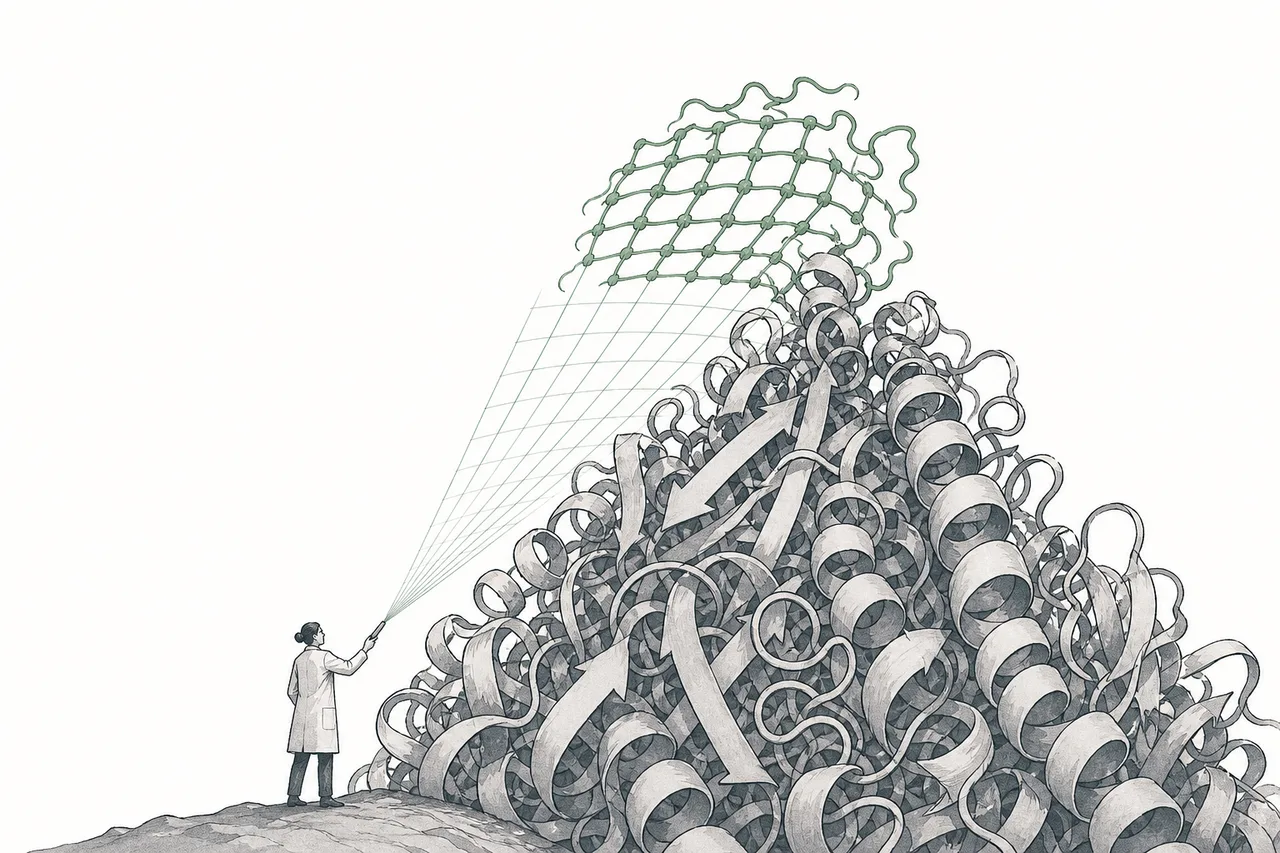
こんなふうに考えてみてください。新しい薬を1つ見つけるには、研究者は体内で病気を引き起こすタンパク質にぴったり結合する「分子」を探さなければなりません。鍵を探して錠前を開けるようなものです。問題は、化学の宇宙にありうる分子の数が1060個を超えること——宇宙にある星の数より何倍も多い。これまでのやり方は「とにかく試す」でした。実験室で実際の化合物を何千、何万と合成しては、どれが結合するか調べていく。遅くて、高くて、しかもほとんどが外れです。
AI Drug Discoveryは、この入り口の工程を、試験管での試行錯誤の代わりにAIにやらせる試みです。主にやることは3つ。(1) 標的となるタンパク質の形を予測する——どんな見た目で、どこに薬を差し込める穴があるのか。(2) 結合しそうな分子を新たにデザイン(「生成」)する。(3) 何百万もの分子をコンピューター上でふるいにかけ、うまくいかないものを先に捨ててから、いちばん見込みのあるものだけを実際に合成する。要するに「まず作ってから見る」を、「まず予測してから作る」へ変えるわけです。
体内で病気に関わるタンパク質や分子のことで、薬がそこに結合して働きを「オン」または「オフ」にする相手です。たとえばがん細胞を速く増やすタンパク質など。正しいtargetを見つけることが新薬探しのいちばん最初の一歩であり、AlphaFoldのようなAIがいちばん役に立つポイントでもあります。targetの「3次元の形」がわかれば、それにしっかり結合する薬をずっと正確に設計できるからです。
私たちのメガトレンドの地図では、AI Drug DiscoveryはBiotech & Genomic Medicineの下にあるサブテーマです。ただ少し特別で——OncologyやGene & Cell Editingのような兄弟テーマと違って、「病気」でも「薬の種類」でもありません。あらゆる薬の下に横たわる「プラットフォーム」、つまりスピードを上げるための道具なんです。biotech業界の「ツルハシとシャベル」の層——自分で金を掘るのではなく、掘る道具を鉱山じゅうに売る側です。
02なぜ重要なのか——創薬の「壊れた経済」を直す
なぜこれにみんなが沸いているのかを理解するには、まず従来の創薬の恐ろしい数字を見る必要があります。新薬を1つ、実験室から薬局の棚まで運ぶのに、平均でおよそ26億ドルと10〜15年かかります。そしていちばん過酷なのは——ヒトでの臨床試験まで進んだ薬でも、最終的に約90%が失敗して患者に届かないことです。
巨額の資金の大半は、成功した薬に消えるのではなく「失敗した薬」に消えます。途中で死んでいったすべての薬のコストは、生き残った薬の値段に上乗せして取り戻すしかありません。これが薬がどんどん高くなる理由であり、製薬会社が市場の小さい病気や「難しすぎる」targetに手を出したがらない理由でもあります。リスクが見合わないからです。
ここがAIが方程式を変えるポイントです。失敗する分子を、入り口の段階で——実際に合成したり動物で試したりしてお金を使う前に——もっと速く、もっと安くふるい落とせれば、総コストは下がります。そしてそれ以上に大事なのが時間。1年縮められれば、薬が患者に届くのが1年早まり、特許で売れる期間も1年延びるんです。
しかもこれは、遠い夢を語る小さな会社だけの話ではありません。本物のお金が流れ込んでいます。2024年、Isomorphic Labs(Alphabetの子会社)はEli LillyとNovartisと、合わせて最大約30億ドル規模の契約を結びました。NvidiaもEli Lillyと組み、生物学向けAIプラットフォームBioNeMoに最大約10億ドルを投じます。さらに2025年には、中国のXtalPiがあるパートナーと、最大約60億ドルにのぼる創薬契約を結びました。これらの数字がはっきり物語っているのは——巨大製薬企業がもう、入り口の創薬でAIが「使える」と信じている、ということです。
03どう動くのか——AIがより速く絞り込む、ふるいの漏斗
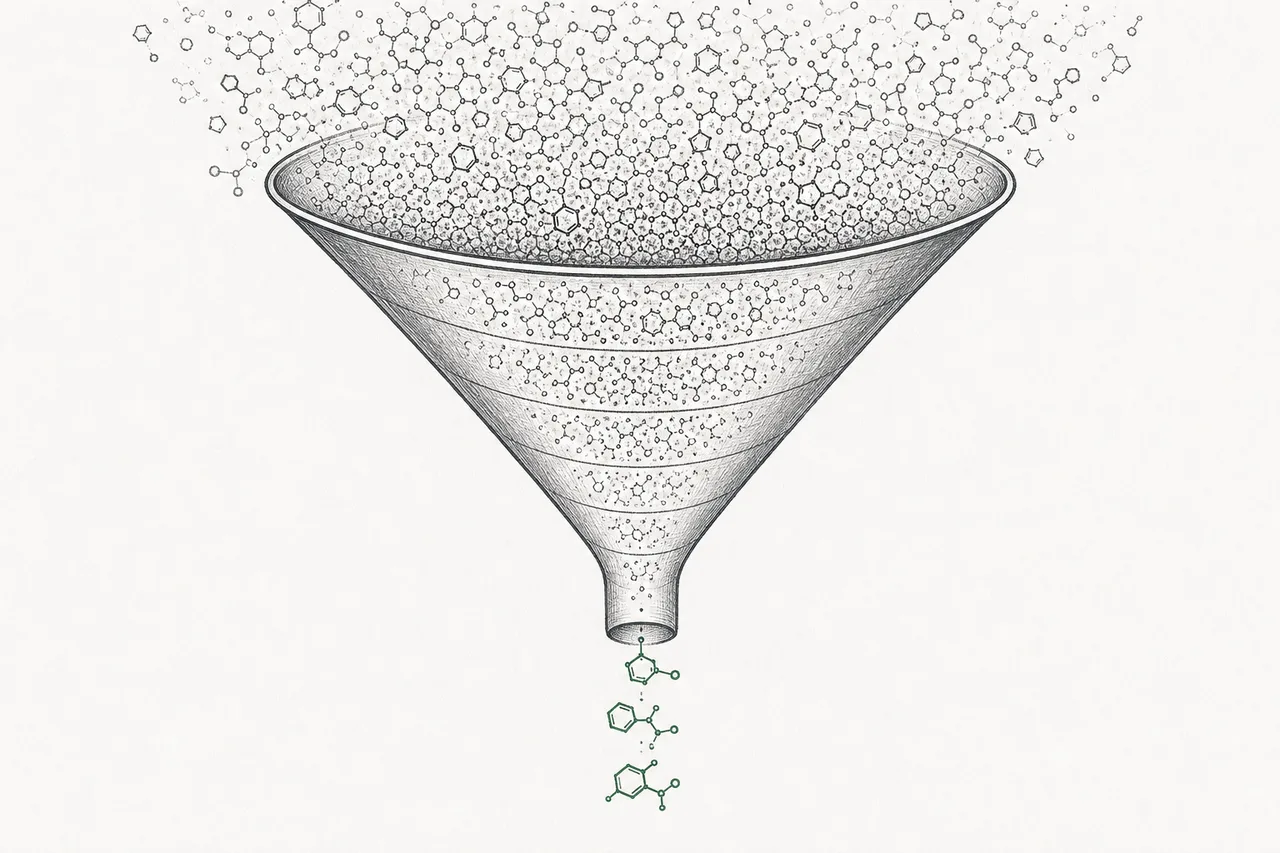
AI Drug Discoveryを理解するいちばんいい方法は、それを「ふるいの漏斗(ろうと)」として見ることです。漏斗の上の口はとてつもなく広い——ありうる分子は何百万、何十億。下の出口はごく狭い——実際にヒトで試せるのはほんの数個だけ。AIの役目はどこかの関門を飛ばすことではなく、漏斗の各段で外れをより速く、より賢く捨てることです。
このすべての鍵は、2021〜2022年の大きな飛躍、Google DeepMindのAlphaFoldでした——アミノ酸の配列から、タンパク質の「3次元の形」を予測するAIです。科学者が50年かけて解こうとしてきた問題でした。AlphaFoldは2億個超のタンパク質構造のデータベースを無料で公開——科学が知るタンパク質のほぼすべてです。この成果は2024年のノーベル化学賞を受けるほど重要でした。targetの形を「見る」ことが、薬を設計するうえで欠かせない最初の一歩だからです。
ChatGPTが新しい文章を1単語ずつ「生成」するのと同じように、創薬の生成モデルはこれまで存在しなかった新しい分子構造を「生成」します。「このtargetに結合できて、毒性がなく、実際に合成できる分子をください」と条件を与えるわけです。既存の化合物ライブラリから探す代わりに、新しいものをまるごとデザインしてしまう——ここが、手持ちの中から選ぶことしかできない従来の「ふるい分け」との違いです。
04エコシステムの中でどこに位置するのか
メガトレンドの地図におけるAI Drug Discoveryの位置は、それが単なる一テーマというより「つなぎ手」である点が面白いところです。biotechの世界とAIの世界のあいだに、またがって立っています。
- Artificial Intelligenceに直接依存する: GPUチップと大規模AIモデルの上得意客です。タンパク質構造の予測も、分子の生成も、どれも膨大な計算パワーを食う。だからこそNvidiaはBioNeMoというプラットフォームで自ら参入してきた——製薬業界が計算需要の新しい大きな塊だと見抜いたんです
- Biotechの兄弟テーマすべての加速装置になる: AI Drug DiscoveryはOncologyやGene & Cell Editingと競うのではなく、それらが使う「道具」です。がんの会社はAIで新しいtargetを探し、遺伝子の会社はAIで遺伝子を編集するタンパク質をより正確に設計する
- Tools, Diagnostics & CDMOと組む: AIがどれだけ優秀でも、最後は誰かが実際に化合物を合成し、実験室で試さなければなりません。だから新世代の多くは、AI自身が実験を指示できる「ロボット実験室」を作り、予測→合成→測定→学習のループをできるだけ速く回しています
- 高齢化社会とLongevityに需要を供給される: 人が高齢化する世界は、慢性疾患やまだ治療法のない病気のための新薬をますます求めます。新薬への需要が高まるほど、薬を速く安く見つけよという圧力も強まる
05いま、どこまで来たのか
ここはいちばん率直に話すべきところです。この話のまわりには、本物の希望と、誇張された宣伝とが、かなり入り混じっているからです。
今日すでに証明されている「本物」は、実験室でのスピードとコストです——AIは入り口の工程(targetを探す、分子を設計する、ふるいにかける)を、何年もかかっていたものから数か月へ実際に短縮でき、しかもそれを繰り返せます。Insilico Medicineのような会社は、2021〜2024年に「候補薬」を約22個出し、それぞれプロジェクト開始から平均でわずか12〜18か月だったと言っています。
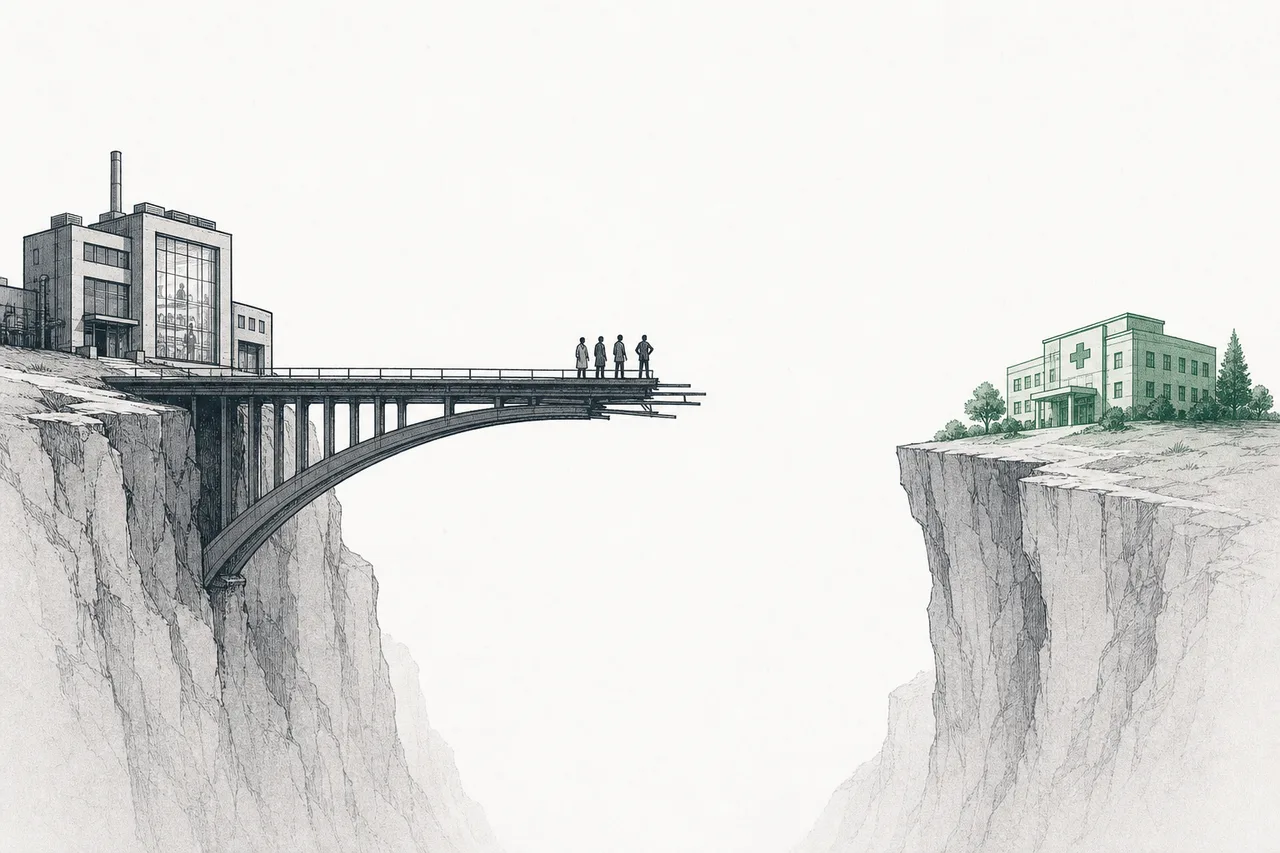
でも、まだ「起きていない」ことがあります。AIが設計した薬が、ヒトでの最終試験(Phase 3)を通って承認されることです——今のところ1つもありません。いちばん近いマイルストーンは、Insilicoのrentosertib(肺の線維化IPFの治療薬)で、2025年6月にNature MedicineでPhase 2aの結果を発表しました——AIがtarget探しから分子設計までを担った薬が「ヒトで効く」兆候を見せた、初めてのケースです(投与群は肺機能が改善し、悪化したプラセボ群と逆の動きを示した)。これは大きな一歩ですが——あくまでPhase 2a。これよりずっと大きく過酷なPhase 3を、まだ何年もかけて通らなければなりません。
市場としては、AI Drug Discoveryの規模は製薬業界全体に比べればまだ小さく——2024〜2025年で約20〜30億ドルです。ただ伸びはとても速く、多くの調査機関はCAGRを年約30%と見ています(それより低く見る機関もあります)。もし予想どおりなら、2030年代半ばには300〜400億ドル規模に届くかもしれません。
プレーヤーの構図は、ざっくり3グループに分かれます。自ら参入する巨大テック(AlphabetはIsomorphic Labs経由、NvidiaはBioNeMo経由)、プラットフォームを本業として作るpure-playのAI-biotech企業、そして技術を買ったり組んだりして使う巨大製薬企業です。押さえておきたい大事な点——最先端のプレーヤーの多くは、まだ非公開企業か、臨床ステージに入ったばかりです(Isomorphic LabsもInsilico Medicineも、まだ普通に売買できる株ではありません)。だから両方の側を見ておく必要があります。
06これからの展開
この先の道のりには、注目すべきマイルストーンが3つあります。
1つめは「Phase 3を通って承認される、最初のAI薬」——すべてを変えるゴールラインです。AIが設計した薬が、大規模なヒト試験を通って実際に売られる日が来れば、「AIは本当に薬を作れるのか」という問いに決着がつきます。Recursion、Insilico、AbCelleraなどが続々と臨床に進めているパイプラインを見て、このマイルストーンは数年のうちに来るだろうと見る人は多い——ただ、Phase 3は薬の大半が死ぬ関門なので、まだ保証はできません。
2つめはこれまで「手が出せなかった」targetをとらえることです。病気を引き起こすタンパク質の多くは、薬を差し込む穴がなかったり、形が複雑すぎて従来のやり方では結合する薬を設計できなかったりで、「undruggable(薬にできない)」の烙印を押されてきました。AIの大きな売りは、この扉を開けること——IsomorphicとNovartisの契約は、まさに「これまでリスクが高すぎた、あるいは難しすぎたtarget」を狙っています。これが本当にできれば、今は治療法のない病気の薬を解き放つことになります。
3つめは「完全にAIで動く実験室」——予測 → ロボットによる合成 → 測定 → AIへのフィードバックで学習、というループを、人の介入をどんどん減らしながら回すことです。Lilly–Nvidiaが「自動化された実験室」に投資する提携は、その方向への第一歩です。狙いは、薬の学習サイクルを何倍にも速くすることにあります。
07課題とリスク
これは「期待の高さ」をとくに警戒すべきトレンドです。約束と実際の成果のあいだのギャップが、まだ大きいからです。
1つめの、そしていちばん大きいリスクは「最終関門でまだ証明されていない」ことです。AIは入り口の工程を速くするのは得意ですが、臨床に入った薬の約90%が失敗するのは相変わらず。しかも失敗の多くはPhase 2〜3で起きる——AIがまだあまり助けられない関門です。戒めになる実例もあります。Exscientiaが設計し「12か月でできた」と大きく報じられた薬DSP-1181は、結局Phase 1を通れませんでした。BenevolentAIの薬もPhase 2で転びました。「設計」が速いことは、薬が「効く」ことを意味しません。
2つめのリスクは「データの堀」(data moat)です。AIは食わせたデータと同じだけの賢さにしかなれません。そして質の高い生物学データ——実際の試験結果、分子構造、患者データ——は限られ、高価で、たいてい大手製薬会社の手の内に閉じ込められています。自前のデータが足りないプレーヤーは、「紙の上では美しいが実際には使えない」モデルを作ってしまうかもしれない。Alphabet(資金も人もAlphaFoldもある巨人)が圧倒的に有利なのは、このためです。
3つめのリスクは会社そのものの経済性です。AI-biotechの多くはまだ「お金を燃やしている」pure-play——プラットフォームとパイプラインに重く投資する一方、売れる薬はまだありません。主な収入は、いつ止まるかわからない提携契約から来ます。だからこのグループの株価は乱高下しやすく、「臨床結果のニュース」にとくに敏感です。悪いニュース1つで価値が半分になることもあります。
短くまとめると——AI Drug Discoveryは、製薬業界のいちばん正しい問題、つまり高くて遅すぎる経済性を、まさに解こうとしています。そして入り口の工程を本当に加速できることは、すでに証明済みです。だから希望には、絵空事ではない手応えのある土台があります。ただ本当のゴールライン——実際に人を治して承認される、最初のAI薬——は、まだこの先にあります。「実験室で速い」と「ヒトで効く」はまったくの別物だと見抜くことが、このトレンドを見通す鍵です。