メガトレンド · Biotech & Genomic Medicine
がんとの70年戦争——「全身に毒を盛る」から「誘導ミサイル」へ
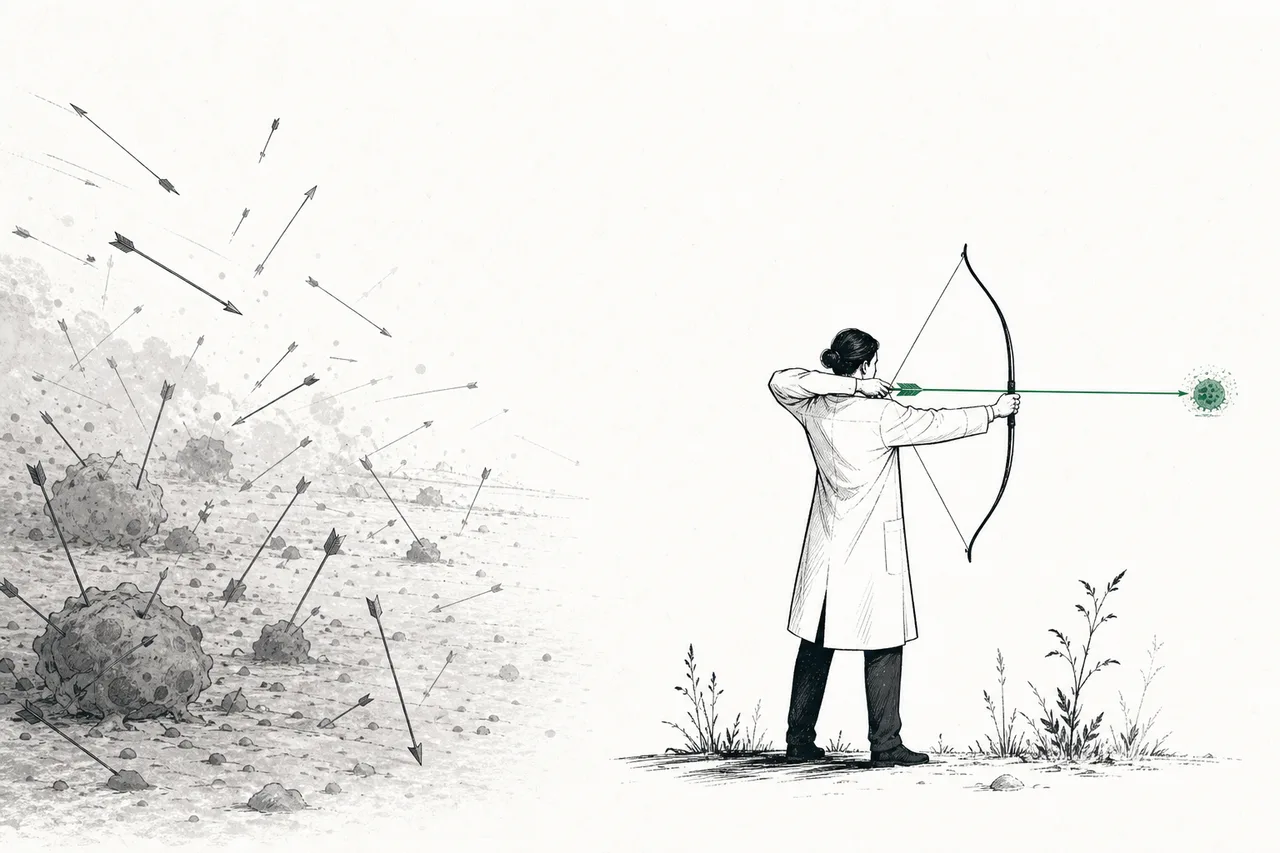
抗がん剤は製薬業界で最も大きな戦場です——市場は年2,200億ドルを超え、世界で最も売れている薬もがんの薬なんです。腫瘍をどう攻めるかは4つの時代を経て進化してきました:「全身に毒を盛る」から「狙った一点だけを撃つ」へ、さらに「免疫のブレーキを外して自力で攻めさせる」へ、そして最新は「誘導ミサイル」——毒をがん細胞へ直接送り込む方式です。これは、まだ終わっていない追跡劇の物語です。
01Oncologyとは何か
世界でいちばん売れている薬——大企業1社まるごとより稼ぐ薬——が何かわかりますか?降圧剤でも糖尿病薬でもなく、Keytrudaというがんの薬です。Merckにおよそ317億ドル(2025年)を稼ぎ出し、たった1つの薬で全社売上の半分近くを占めます。これは、がんが単なる病気ではなく、製薬業界全体でも最大級のビジネスだという何よりの証拠なんです。
Oncology Therapeuticsはがんを治療する薬のグループで、Biotech & Genomic Medicineの中でいちばん大きな分野です。このnodeが特別なのは、「1つの薬」ではなくまったく別世界の、いくつもの攻め方の集まりで、互いに置き換えがきかない点。1人の患者が化学療法も狙い撃ち薬も免疫の薬も同時に受けることがあります。だからこれは勝者総取りの市場ではなく、何種類もの武器が同居する「兵器庫」なんです。
「薬がどうやってがんを攻めるか」——「どの薬か」とはまったく別の次元の話です。化学療法、狙い撃ち薬、免疫の薬、細胞治療、そしてADCはそれぞれ別のmodality(モダリティ)で、仕組みも価格もリスクも違います。互いに置き換えられないからこそ、抗がん剤市場は「既存の武器を値下げする」のではなく「新しい種類の武器を増やす」ことで伸びていきます。
メガトレンドの地図では、Oncologyの下にこの記事の主役となる3つのサブ分野があります——免疫療法(Immuno-Oncology)、細胞治療(Cell Therapy / CAR-T)、そしてADC(Antibody-Drug Conjugates)。この3つが、古い化学療法に取って代わりつつある「新時代の武器」です。私たちはこれを一本の物語で語ります——人類が一段ずつ「もっと正確に撃つ」ことを学んできた、その進化の物語として。
02なぜ最大の戦場なのか
いちばん率直な理由は、がんはまだ克服できておらず、しかも高いから。世界では毎年、新たにがんと診断される人が数千万人にのぼり、新世代の抗がん剤は1コースあたり数十万ドルもします。結果、世界の抗がん剤市場は2024年でおよそ2,200億ドル、2030年代初頭にはおよそ4,700億ドルへ、年率10〜11%で伸びると見られています——世界でも最大かつ最速で成長する薬のグループの一つです。
ただ、総額の数字だけではいちばん面白い話は見えません。その話とは、価値が古い武器から新しい武器へ移りつつあること。いまの主役は「免疫療法」で、なかでもcheckpoint inhibitorと呼ばれる薬のグループは、免疫療法市場全体の42%超を占めます。広い意味の免疫療法市場は2030年におよそ1,960億ドルに達すると見られ(中核のcheckpoint inhibitorだけでも約1,540億ドル)、一方で「最新世代」の武器であるADCがいちばん速く伸びています。
ひと言でいえば、Oncologyは「次世代の武器を先に思いついた者が宝の山を手にする」戦場です——そして武器が世代を追うごとに高く、正確になるから、市場の価値は時間とともに下がるどころか伸び続けます。特許が切れると値崩れする普通の薬とは正反対なんです。
03がんへの攻撃の進化(4つの時代)
Oncologyを理解するいちばんの近道は、それを「もっと正確に撃つ」歴史として見ることです。がんの厄介なところは、それが外から来た病原体ではなく、自分自身の細胞が変異したものだという点。自分を傷つけずにがんだけを殺すのはとても難しく、抗がん剤の「各時代」とは、この難題をより正確に解こうとしてきた試みそのものです。
第1の時代——化学療法(chemotherapy): およそ70年前に登場した最初の武器。原理はとても単純で、「速く増えるものは、まとめて殺す」。がん細胞は分裂が速いので化学療法で殺せますが、同時に速く増える正常な細胞(髪、腸の粘膜、骨髄)も殺してしまう——これが脱毛・吐き気・免疫低下の正体です。効果はあるけれど体には過酷な、「面で撃つ絨毯爆撃」でした。
第2の時代——狙い撃ち薬(targeted therapy): がんの種類ごとに特有の変異という「弱点」があるとわかると、その一点だけを掴む薬を設計できるようになりました。たとえば乳がんのHER2というタンパク質を狙う薬です。これは格段に正確で副作用も減りましたが、使えるのは「その弱点を実際に持つ」患者だけ——薬を選ぶ前に遺伝子を調べる時代の幕開けでした。
第3の時代——免疫療法(Immuno-Oncology): これが最大の逆転劇でした。薬でがんを殺すのではなく、患者自身の免疫を呼び起こして殺させるのです。やっかいなのは、がん細胞がとても巧妙なこと。「偽の身分証」を貼ってT-cell(免疫の兵士)に「自分は味方だ、撃つな」と告げます。checkpoint inhibitorという薬、たとえばKeytrudaは、その「偽の身分証を剥がす」役目を果たします——兵士のブレーキを外し、敵を見つけて自ら突撃させるように。
体には、免疫が自分の細胞を攻撃しないよう抑える「チェックポイント(checkpoint)」があります。がん細胞はこのチェックポイントを悪用してT-cellを抑え込みます。checkpoint inhibitor(たとえばKeytruda、Opdivo)はそのチェックポイントを塞ぐ=T-cellのブレーキを外すのです。最初のcheckpoint薬はYervoy(2011年)で、この分野の基礎研究は2018年にノーベル賞を受賞しました。
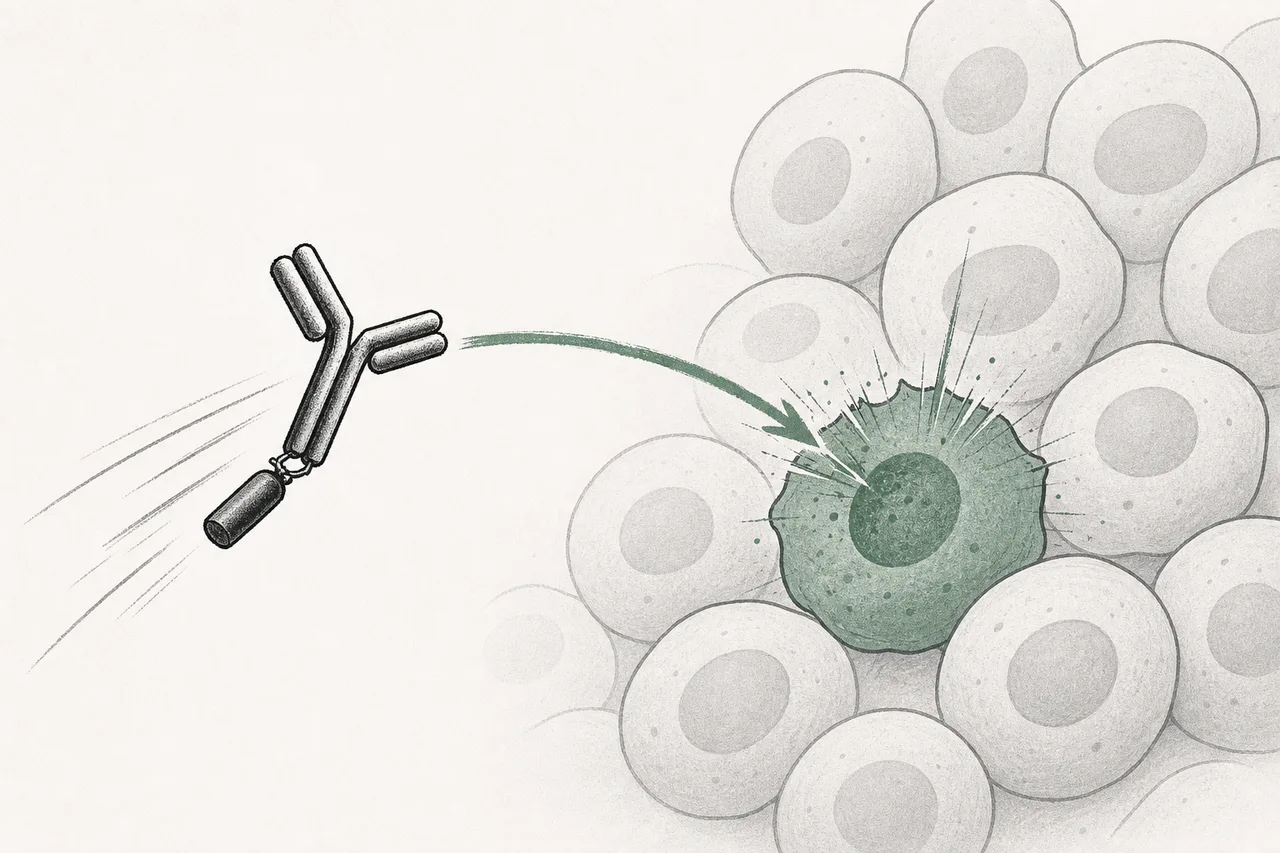
第4の時代——ADC(Antibody-Drug Conjugates): いま最も新しく、最も熱い武器。これは第2の時代と第1の時代の「結婚」です——がん細胞を正確に掴む抗体(狙い撃ち薬のように)に、細胞を殺せるほど強い毒(化学療法のように、ただし何倍も強い)を結びつけます。結果は「誘導ミサイル」——抗体が毒を運んでがん細胞へ直行し、内部に毒を放つ。周りの正常な細胞にはほとんど当たりません。
この4つの時代は、きれいに置き換わったわけではありません——兵器庫の中に層となって積み重なっています。いまの患者は複数の武器を同時に使うことが多く、これこそ抗がん剤市場が縮むどころか伸び続ける理由です。私たちは武器を「替える」のではなく「足して」いるのですから。
04エコシステムの中でのつながり
OncologyはBiotech & Genomic Medicineの中でいちばん大きく、しかもBiotech & Genomic Medicineの「機関車」です——研究費も、M&Aも、製薬業界の新しい力量も、まずここで生まれ、それから他の分野へ広がっていきます。そしてこの分野の中に、すべてを動かしている3つのサブ分野があります:
- Immuno-Oncology / Checkpoint: この物語の第3の時代——いまの主要な稼ぎ頭で、KeytrudaとOpdivoが牽引する。抗がん剤の全売上の中で最も大きな土台だ
- Cell Therapy(CAR-T & beyond): 最も先鋭的な治療——患者のT-cellを取り出し、研究室で遺伝子を改変してがんを狩れるようにし、体に戻す。一部の血液がんを「完治」レベルで治せるが、1コース数十万ドルと高く、1人ずつ製造するため市場はまだ小さい(2024年で約70億ドル)。ただし成長は速い
- ADC(Antibody-Drug Conjugates): 第4の時代——最も速く伸び、いま業界で最大級のディールの中心にいる
同じ分野だからこそ、この3つは正面からは競合せず、むしろどんどん「組み合わさって」いきます——たとえばADCとcheckpoint inhibitorの併用は、いま最も熱い研究の戦場の一つ。だから3つの武器すべてを握る企業が、最も強い交渉力を持つのです。
Oncologyの外に目を向けると、それは他のトレンドとも分かちがたく絡み合っています:
- AIとAI Drug Discoveryに頼る: がん細胞の新しい「標的」を見つけ、抗体を正確に掴むよう設計する——その作業をAIが大きく加速させている
- Gene & Cell Editingから技術を借りる: CAR-Tは免疫細胞の遺伝子を直接編集すること。新世代のゲノム編集技術が、細胞治療をより安く、より安全にしつつある
- RNA Therapeuticsと兄弟関係: コロナワクチンで一躍有名になったmRNA技術が、いま「個別化がんワクチン」に応用されつつある——もう一つの、立ち上がりつつある武器だ
- 影のように寄り添うBiosimilars: 高価な抗がん剤の特許が切れれば、すぐにbiosimilarメーカーの標的になる——Keytrudaは、今後この10年の終わりに開く、最大のbiosimilarの宝の山だ
05いま、どこまで来たのか
2025〜2026年のOncologyの空気を一文で言うなら、「みんながADCに殺到している」。本当に効く新世代の武器で、市場もまだ大きく開いているから、大手は巨額を払ってこの戦場に乗り込んでいます。
業界を最も揺るがしたディールは2つ——2023年、Pfizerが430億ドルを投じてADCの先駆者Seagenを丸ごと買収。同じ年にMerckはDaiichi Sankyoと総額220億ドルにのぼる提携(前払い40億ドル)を結び、ADCを3つ共同開発します——明らかに「Keytruda後の人生」への備えです。この熱狂のピークには、ADC関連ディールは買収だけでもおよそ540億ドルに達しました。
ADC側のスターは、AstraZeneca+Daiichi SankyoのEnhertu——世界で最も売れているADC(2024年でおよそ37.5億ドル)で、いくつものがん種へ急速に適応を広げています。一方でKeytrudaはなお玉座に座る王ですが、時計が動いていることを自覚している王です。米国の主要特許が2028年に切れるからです。
06これからの展開
第一のトレンドは武器の組み合わせ(combination)。抗がん剤の未来は「最強の単一の武器」ではなく、「患者一人ひとりに合わせて武器を組み合わせる」こと。特にADCとcheckpoint inhibitorの併用は、初期の研究で単独使用より効果が高いと示されています——だからこそ、この2つの武器を握る企業(たとえばMerck、AstraZeneca)が有利な位置にいるのです。
第二のトレンドは「治療から予防へ」——個別化がんワクチン(コロナワクチンと同じmRNA技術を使う)が後期試験に入りつつあります。原理は、がんが再発する前に、その患者特有のがんを覚えるよう免疫に教え込むこと。もし効けば、「がんを治す」という言葉の定義そのものが変わります。
第三のトレンドはより安く、より速い細胞治療。いまのCAR-Tは1人ずつ製造し、数週間かかり、非常に高価です。でもゲノム編集の進歩が、あらかじめ作り置きできる「既製品の細胞治療(off-the-shelf)」を目指しています。これが実現すれば、細胞治療は血液がんから、ずっと大きな市場である固形がん(solid tumor)へと広がる扉が開きます。
07課題とリスク
この美しい成長の絵には、率直に語るべき影があります。そして最初の影がとても大きいのです。
最も重いリスクは「Keytrudaの崖(the Keytruda cliff)」。米国でのKeytrudaの主要特許が2028年に切れ、その年に予想されるピーク売上およそ350億ドルが、biosimilar勢の射程に入ります——これほど巨大な売上を崖から落とす抗がん剤の特許は、歴史上ありませんでした。Merckにとっては死活問題で、その日が来る前に穴を埋めようとADCや新薬の買収を急いでいる理由でもあります。
第二のリスクは高価すぎて、医療制度が支えきれなくなりつつあること。CAR-Tは1コース数十万ドル、ADCや免疫療法も年に数十万ドル。薬が良くなり高くなるほど、政府や保険会社からの値下げ圧力も強まります——とくに米国では、政府が一部の薬の価格を交渉できる法律ができ始めました。これは長期的に主力薬のマージンを圧迫しうるのです。
第三のリスクは臨床試験の失敗——初心者の投資家が見落としがちな点です。抗がん剤を1つ開発するには数十億ドルかかり、その多くが後期試験で「不合格」になります。数百億ドル規模のADCディールでさえ、買った薬が試験を通らなければゼロになりかねません。だからこのトレンドへの投資は「リターンも高いが、リスクも非常に高い」ゲームなんです。
短くまとめると:抗がん剤の歴史は、時代ごとに「もっと正確に撃つ」物語で——私たちはいま、最も正確な時代(ADCと武器の組み合わせ)にたどり着いたばかりです。でもビジネスとして見れば、ここは製薬業界で最も賭け金が高く、最も頻繁に王者が入れ替わり、最も失敗しやすい戦場。「武器の進化」を腹の底から理解することが、このトレンドを見通す鍵になります。