メガトレンド · 人工知能
何兆ドルというAI投資も、最後はコンクリートと鉄と電線になる——そして、これがそれを「実際に作る人たち」の話
みんながNVIDIAのチップやAIモデルの話をします。でも最初のGPUに火が灯る前に、誰かが建物を設計し、基礎を打ち、高圧の送電線を引き、何トンもあるスイッチギアを据え付け、何キロもの冷却配管を通さなければなりません。このnodeは、その「実際に作る」会社たち——EPCの元請け、電気・機械の職人(MEP)、そしてAI投資を「ちゃんと動く建物」に変えるエンジニアの物語です。彼らは、ツルハシとスコップを売る人たちにツルハシとスコップを売る側——誰も話題にしないけれど、AI時代の本当のボトルネックなんです。
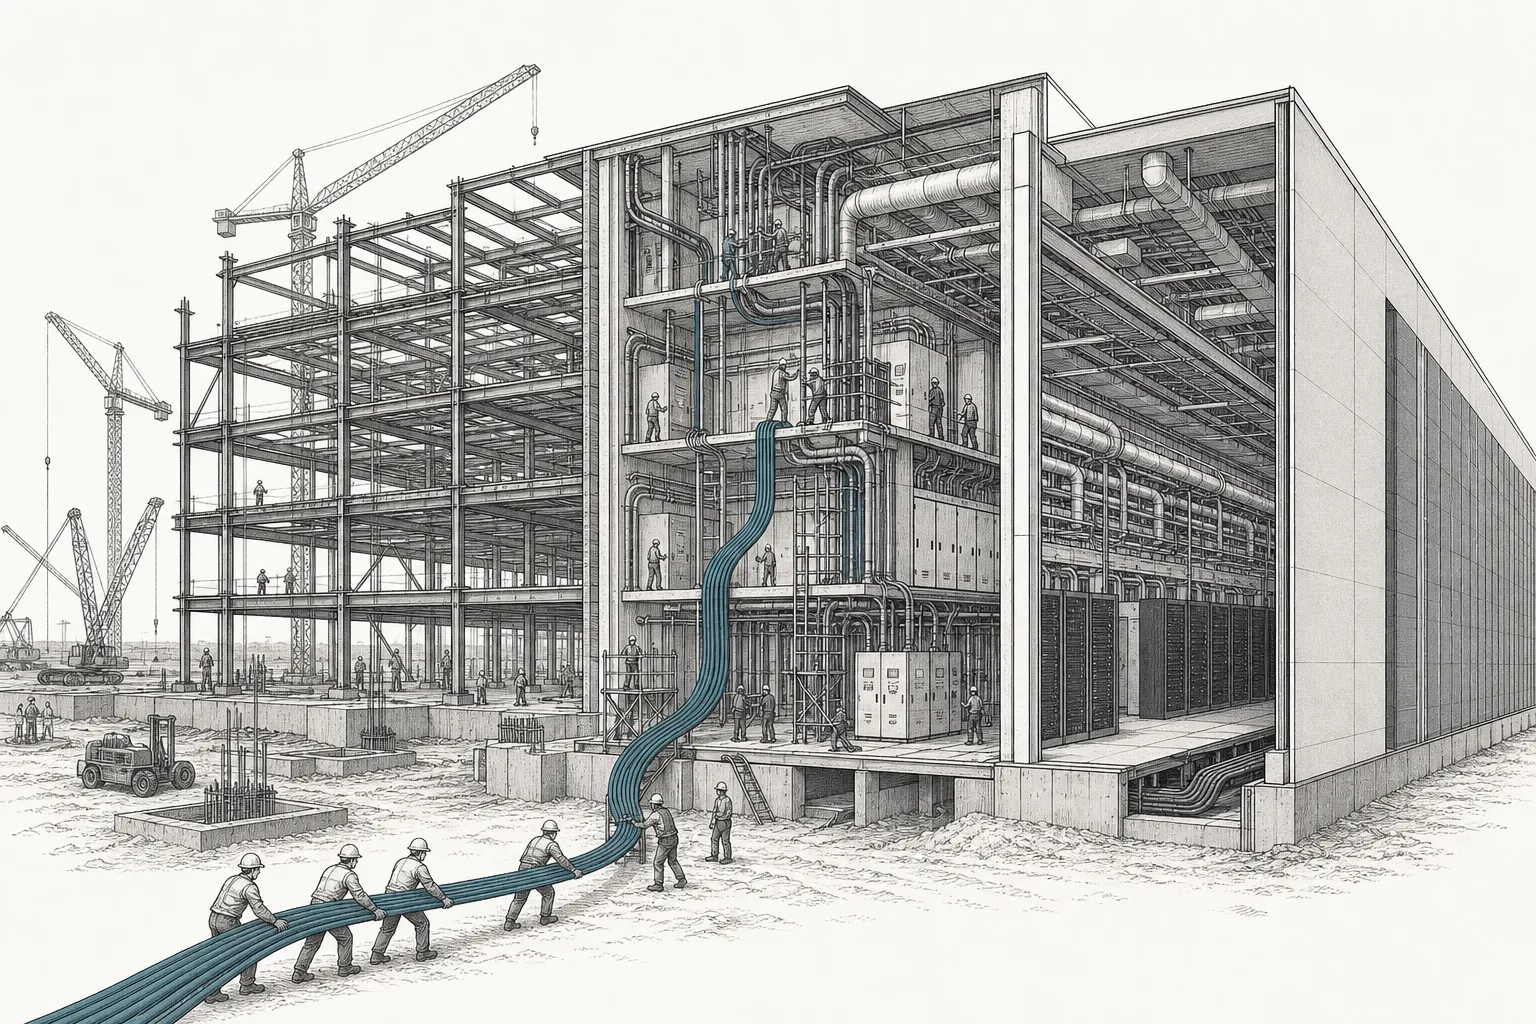
01これは何?——データセンターを実際に設計して建てる人たち
毎日見かける見出しを思い浮かべてください。「Microsoftが数百億ドル規模のAIデータセンターを建設」。でも、ほとんど誰も聞かない問いがあります——では、誰がそれを作るのか? コテを握ってコンクリートを流すのはMicrosoftではないし、電線を引くのもNVIDIAではありません。実際に現場に入るのは、建設会社、設計エンジニア、電気・機械の職人という一群の軍団です。このnodeは、彼らの話です。
これは、はっきり分かれた3種類の仕事に分けられます。ただし互いに歩調を合わせなければなりません:(1) エンジニアリング・設計(Engineering)——杭を打つ前に建物の図面を描き、電源と冷却の配置を決める人たち(たとえば Jacobs、AECOM)· (2) EPC方式の元請け——設計から調達、建設まで一括で請け負う(Engineering-Procurement-Construction)· (3) 電気・機械の職人(MEP)——電線を引き、配電盤を取り付け、冷却配管を通し、システム全体に「火を入れる」人たち(たとえば Comfort Systems、EMCOR、IES)。トランジスタの一つひとつに、電気と冷気のある「家」を用意してあげる手——それがこの仕事です。
メガトレンドの地図のうえでは、このnodeは大きなトレンド Artificial Intelligence の中の AI Data Center & Build-out の、いちばん深い枝にあたります。いわば「いちばん下の物理層」——ほかのみんなが使う 建物とシステムそのもの を作る側です。隣にいる兄弟は、Colocation & Hyperscale REITs(土地と建物を持って貸す側)と、AI Server OEM & System Integration(GPUを組み立ててサーバーにする側)。REITが「大家さん」で、server OEMが「家具」だとすれば、このnodeは 「実際に家を建てる元請けと職人」 なんです。
EPC(Engineering-Procurement-Construction)=一括請負の契約。元請けが設計、資材調達、完成までの建設をまとめて面倒を見る · MEP(Mechanical-Electrical-Plumbing)=建物の中の設備、つまり機械(冷却/空調)・電気・配管——建物の「血管と神経」にあたる · Switchgear(スイッチギア)=高電圧を扱う巨大な配電・遮断盤。数メガワットの電力を安全にラックへ分配する役目で、いまいちばん品薄な機器のひとつ。
02なぜ重要か——capex をコンクリートに変える + speed-to-power
有名な言い回しがあります。ゴールドラッシュで確実に儲かるのは、ツルハシとスコップを売る人だ、と。AIの世界では、そのツルハシを売っているのがNVIDIAだと、もうみんな知っています。でも、もう一段深いところがある——金鉱を掘る人のために、その「鉱山そのもの」を作る人。それがこのnodeです。AIの覇権争いが誰の勝ちで終わろうと、投資されたお金は必ず先に元請けと職人の手を通ります。世界でいちばん高いGPUも、建物がなく、電気がなく、冷気がなければ、ただの金属の箱なんです。
市場の大きさが、それをはっきり物語っています。2025年の世界のデータセンター建設市場はおよそ 2,270〜2,500億ドル で、AIを直接の追い風に年7〜11%ほどで伸び、2030〜2035年には4,000億ドル超 に届くと見られています。米国だけでも、2025年の建設規模は約 595億ドル です。
でも市場の大きさより大事なのが、この時代の核心になった二つの言葉——「speed-to-power」、つまり建物を「電気が使える状態」にするまでの速さです。需要が四半期ごとに跳ね上がるAIの戦いでは、先にデータセンターを開けた者が、先に顧客と売上を取ります。だから時間はお金より価値がある。そしてその速さを決めるのはコンクリートを流すことではなく、電気設備を仕上げて給電できるようにすること——このnodeが鍵を握る仕事なんです。
だからこそ、Comfort Systems USA や EMCOR のような、かつては「ふつうの元請け」と見られていた会社が、投資家が奪い合って持つ銘柄になりました——みんなが何より急ぎたいものの、ボトルネックになっているからです。
03どう動くのか——建てる段取り
データセンターAIの建設は、「建物を建ててプラグを差す」ような単純な話ではありません。順番にこなしていく段取りで、しかもそのうちの一つの工程が、プロジェクト全体の完成時期を決めてしまう。一段ずつ追ってみましょう。
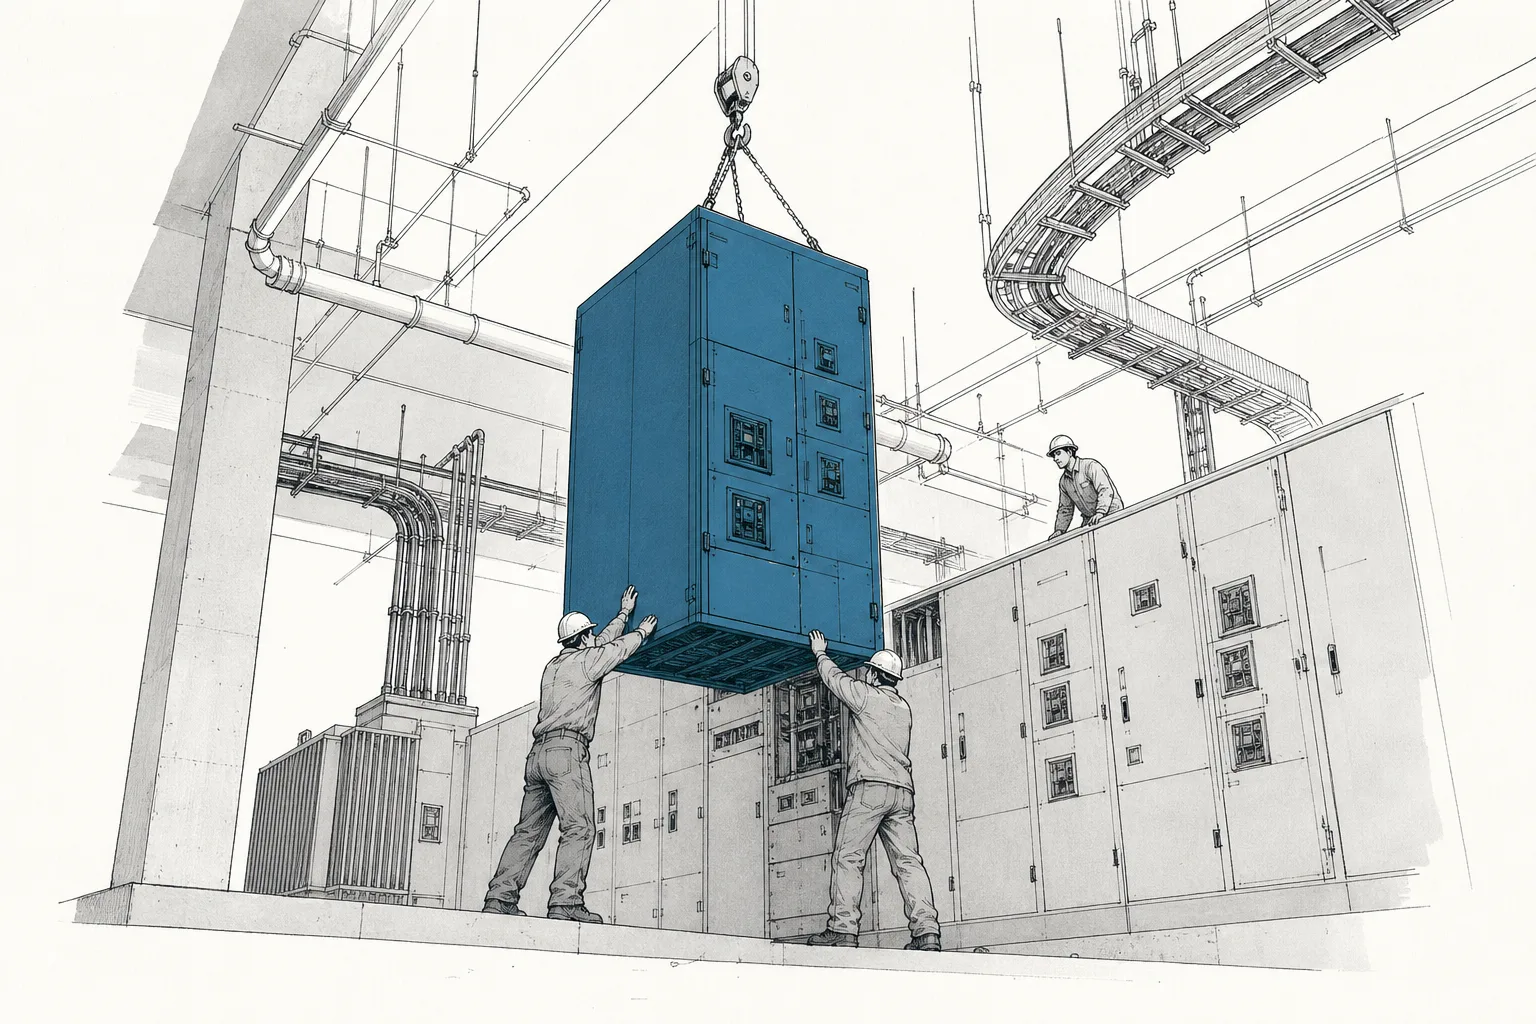
一段ずつ追います:(1) 設計/エンジニアリング——エンジニアが建物の図面を描き、電源と冷却の配置をすべて決める。ここで間違えると、あとで直すのに莫大な費用がかかる。(2) 基礎と建物の骨組み——敷地を整え、基礎を打ち、鉄骨と壁を立ち上げる。(3) 電気・機械の据え付け(MEP)——送電線を引き、変圧器とスイッチギアを据え、液体の冷却配管を通す。これがいちばん 重く、職人の手を最も使い、いちばん遅い 工程。(4) Commission——全システムをテストし、実際に給電して、すべてが安全に動くことを確かめる。(5) 稼働開始——GPUを運び込み、電気と配管をつなげば、システムに命が宿ります。
この仕事が「だんだん難しくなっている」のは、新世代のAIラックが、以前の10倍も濃く電気を食うからです——ウェブ時代の1台あたり約8キロワットから、いまのGPUラックは130キロワット超へ。つまり面積あたりの配線工事はぐっと複雑になり、銅をもっと使い、スイッチギアは大きくなり、最初から液体の冷却配管を通さなければならない。どれもこれも、日に日に見つけにくくなっている「腕のいい職人」を頼みにする仕事なんです。
04build-out のエコシステムの、どこにいるのか
build-out を一軒の家づくりにたとえると、このnodeは 実際に建てる元請けと職人 にあたり、ほかの二つの兄弟グループと切っても切れない形で連携します。
- Colocation & Hyperscale REITs のために建物を建てる: REITは土地と建物を持って貸す側だけれど、その「建物」を実際に建てるのはこのnode——こちらが元請け、向こうがオーナーで家賃を取る側。こちらの仕事は建物が仕上がれば終わり、向こうの商売はそこから始まる
- AI Server OEM とははっきり別物: server OEM はGPUを組み立ててサーバーや完成品のラックにする(運び込んで置く「家具」)。一方このnodeは、その家具を置く「家そのもの」を建てる——別の仕事、別の技能だけれど、歩調は合わせなければならない
- AI Power & Cooling が作る給電・冷却機器を据え付ける: ここが大事な境界線——あのnodeは給電機器、UPS、高密度の冷却システムを 作る 側(たとえば Vertiv、Eaton)で、このnodeはその機器を実際の建物に 据え付ける 側。こちらは向こうからスイッチギアを買って、組んで、配線して、現場で動くようにする
- 電力・エネルギー の需要を押し上げる: こちらが送電線を引き、グリッドにつなぐ作業こそ、データセンターが国の電力網に触れる地点——建てれば建てるほど、電力需要と新しい発電所への投資を押し上げる
05いま、どこまで来たのか
いまこの業界でいちばんはっきりしているのは 「受注残(backlog)があふれている」 ことです——契約済みで納品を待つ手持ちの仕事が、ほぼどの会社でも過去最高を更新している。AIの需要が、かつてない速さで実際の建設工事に変わっている証拠です。
Comfort Systems USA——機械・電気設備の元請けは、2025年を過去最高の backlog 約 119億ドル で締めました。1年でほぼ100%増、そしてテクノロジー関連(大半がデータセンター)が売上の〜45%に達しています。一方、電力インフラ工事の首位 Quanta Services は、過去最高の総 backlog 約440億ドル で年を締め、電力部門は20%超の伸び——この時代のボトルネックが「電気を現場まで引くこと」だと物語っています。
もう一つ伸びが爆発しているのが、敷地準備と基礎工事を得意とする Sterling Infrastructure です——「E-Infrastructure」部門の売上が 2025年第4四半期に123% 急増し、backlog も過去最高で前年比〜79%増、しかもその9割超が mission-critical な仕事。一方 EMCOR は米国の電気工事が20%超伸び、マージンは13%の水準——一般的な元請けよりずっと高い。データセンターの仕事は、こなせる人が少ない専門性を求められるからです。
でも2025〜2026年でいちばん張り詰めているのは、お金でも受注でもありません——「モノと人が足りない」ことです。大型の変圧器は、いま納品までの待ちが平均で約 128週間(およそ2年半)。そして米国で計画されたデータセンターの半分以上が、遅れたり中止になったりするかもしれないという報告もあります——お金や土地が足りないからではなく、電気機器と腕のいい職人が間に合わない から。だから、職人チームをそろえ、納品スケジュールを握れる会社が、交渉力の高い「貴重な存在」になっているんです。
06これからの展開
第一の方向は 長い受注残が、変動に対する盾になること。手持ちの仕事が何年分もあり、AIの需要もまだ伸びているので、このグループの会社は売上を異例なほど先まで見通せます——短い案件を取っていく一般的な元請けとは違う。これは「構造的な追い風」で、投資家がこのグループを、AIモデルそのものより手触りのあるAIトレンドの賭け方だと見る理由です。
第二の方向は 職人の労働力が新しい戦場になること。機器のほうが解決の道筋を見せ始める(変圧器工場が増産する)と、次の制約は「人」になります——電気工や溶接工の腕は、何年もかけて育てるもの。大きな職人チームを抱え、自前で人を育てられる会社が有利になる。だからこそ Comfort Systems のような会社は、小さな電気工事会社の買収を急いでいる——売上を買っているのではなく、「人」を買っているんです。
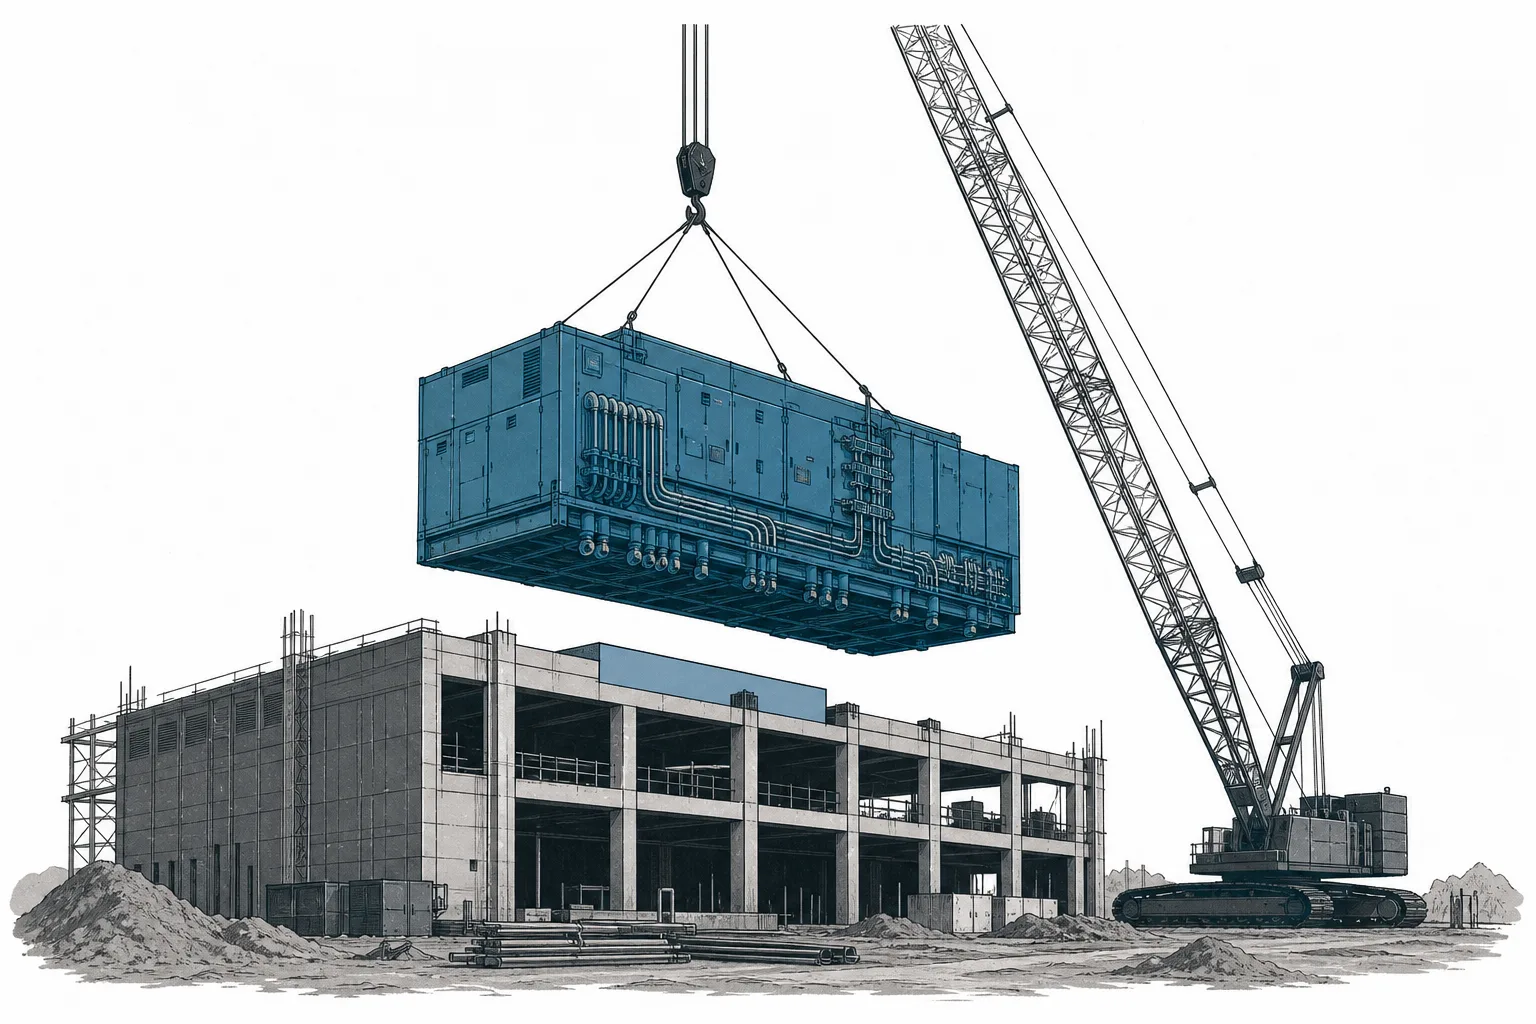
第三の方向は prefab が建て方を変えること。人手不足を解き、speed-to-power を上げるために、業界は工場で品質を管理しながら「電気室を丸ごと組む」(modular power room)方向へ動いています——それを現場へ運んでブロックのように据え付ける。この方法だと火を入れられるまでが最大〜50%速くなり、現場の職人への依存も減る——建設の一部を「組み立てライン」のように変えるわけです。先に prefab へ舵を切れた会社が、コストと時間をうまく握ることになります。
07課題とリスク
第一のリスクは 職人の労働力不足。この仕事はぜんぶ、何年もかけて育てた電気工や機械工の腕を頼みにします。どのプロジェクトも同じ職人を奪い合うと、人件費は跳ね上がり、工程は延び、品質も危うくなる——人を確保できなければ、紙の上では美しい backlog も納品が間に合わず、「キューに詰まった利益」になってしまう。
第二のリスクは 機器の lead time。変圧器やスイッチギアの納品待ちが2年超だと、元請けは納期を握りにくい。たった一つの部材が遅れるだけで、プロジェクト全体がずれることもある。そして一部が固定価格契約なので、遅延と材料費の高騰がマージンを食う恐れがある——元請け自身ではどうにもできないリスクなんです。
第三の、そしていちばん大きなリスクは AIの capex サイクル。このグループの売上はすべて、巨大テックがデータセンターへ投資を続けることに結びついています。もしAIの需要が鈍るか、「作りすぎ(overbuild)」が起きて巨大テックが投資計画を緩めれば、長かった backlog は、伸びてきたのと同じくらい速く縮むかもしれない——元請けはいつだって投資サイクルに合わせて浮き沈みする商売で、今回は「AIの需要は、投資された分だけ本当にあるのか」という一つの問いに運命を預けています。
ひとことで言えば:このnodeは、「AIの体」を一段ずつ実際に組み上げる手です——設計し、基礎を打ち、電線を引き、スイッチギアを据え、そしてすべてに火を入れる。誰も見出しにはしないけれど、何兆ドルというAI投資が、いつ「動く工場」になるかを決めるボトルネック——そしていま、世界中が同じ職人グループを奪い合っているんです。