メガトレンド · Artificial Intelligence
GPU は裸では動かない——「考えるラック」に組み立てる人が要る
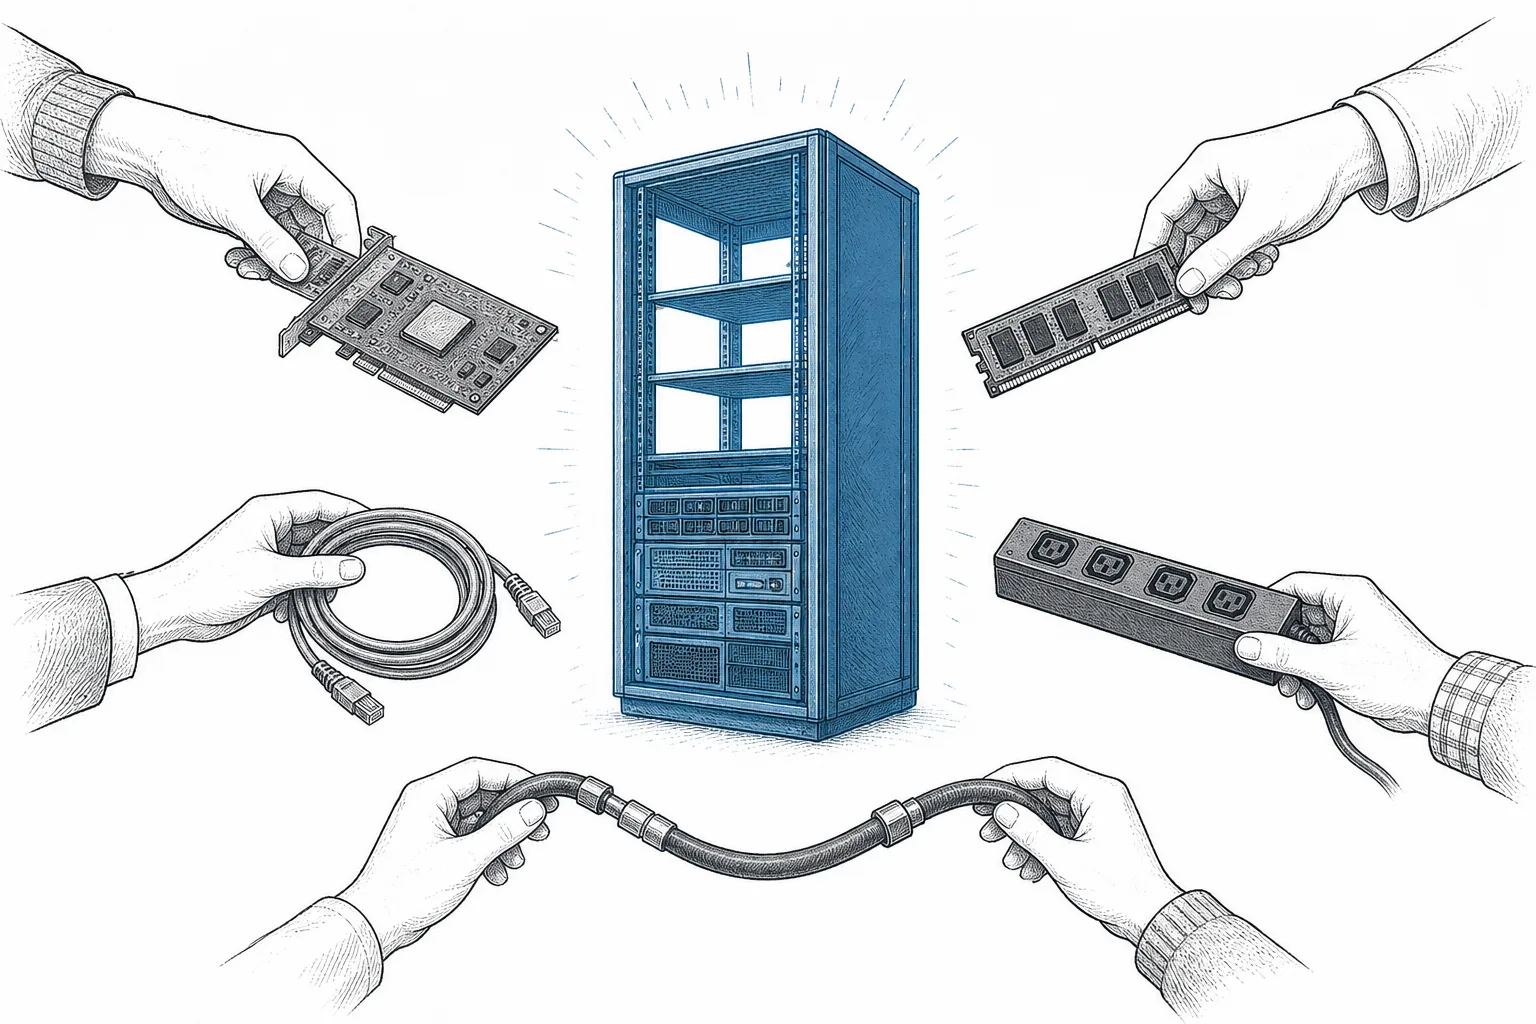
NVIDIA はチップを設計します。でも机の上に置かれた裸のチップは、それだけでは何ひとつできません。GPU を CPU・メモリ・ネットワークカード・電源パネル・冷却システムと組み合わせ、全部を一つの筐体に詰め込み、電源を挿せばすぐ使える「完成品ラック」として届ける——そういう別のグループが必要なんです。このレッスンは、その人たちの話です——Dell、Super Micro、HPE、Lenovo、そして Foxconn・Quanta・Wiwynn といった台湾の巨大工場たち。売上は10兆円規模に届くのに、1台あたりの利益はぎりぎりに薄く、いま「rack-scale」の時代によってゲームそのものが書き換えられつつあるビジネスです。
01これは何?
「NVIDIA の AI チップが爆発的に売れている」というニュースを聞くと、私たちはつい、買った客がチップを挿せばそのまま使える、と思いがちです。でも実際はそうではありません。工場から出てきた GPU は、基板の上に載った一枚のシリコンにすぎない——それを動かすために必要なものが、ほとんど何もそろっていないんです。メモリも足りず、電源もなく、放熱もなく、ほかの GPU とつなぐ部品もなく、入れる筐体すらない。この node は、チップを全部と組み合わせて、実際に使える「機械」にする人たちの物語です。
イメージで言うと、GPU が「エンジン」なら、この人たちは自動車の組立工場。エンジンを車体に載せ、トランスミッション、電装、冷却系、タイヤ、シートを組みつけ、道路を走れる車に仕上げる側です。彼らは GPU + CPU + メモリ + ネットワークカード + 電源パネル + 冷却システムを組み合わせて1台のサーバーにし、そのサーバーを何台もラック(人の背丈ほどある筐体)1本に詰め込む——そして「電源を挿せばすぐ走る」状態で客に届けます。
メガトレンドの地図でいうと、この node は大トレンドArtificial Intelligenceの中、AI Data Center & Build-outの下にぶら下がる、いちばん深い末端の葉です。同じ現場で別々の役割を担う両隣の兄弟が二つあります:Colocation & Hyperscale REITs(建物のオーナーで、スペースを貸す側)とBuild-out, Construction & Engineering(建物そのものを建てるゼネコン)——そしてこの node は「家具を家に運び込む人」。つまりサーバーを組み立て、運び込んで実際に据え付ける側です。
OEM(Original Equipment Manufacturer)=サーバーを自社ブランドで売り、サービスや保証も付ける会社。Dell、HPE、Lenovo など · ODM(Original Design Manufacturer)=大口の客向けに設計・組立を行い、客がそれに自社ブランドを付ける(または自社で使う)工場。多くは台湾企業で、Foxconn、Quanta、Wiwynn など · System Integration=いくつもの部品を組み合わせ、テストし、チューニングして一つのシステムとして動くようにする仕事——このビジネスの核心です。
02なぜ重要か——チップを機械に変える人たち
この世界に流れ込むお金は、驚くほど大きい。世界のAI サーバー市場は2025年で約2,450億ドル、年平均およそ18%で伸びて2030年には〜5,240億ドルに届くと見られています。大事なのは、NVIDIA や AMD、巨大テック企業が AI チップに使うどの1ドルも、必ずまずこの人たちの手を通らないと、電源の入る機械にはならないということ——この node は「チップ」と「データセンター」のあいだに立つ、避けて通れないボトルネックなんです。
でも、いちばん雄弁に物語るのは1社の数字です。Dellは2026会計年度に AI サーバーの受注を640億ドル超まで積み上げ、すでに250億ドル超を出荷、さらに未出荷の「受注残(backlog)」を430億ドル抱えて2027会計年度に入りました。そのうえ、AI サーバー単年売上の目標を〜600億ドルに置いています——2年前のわずか97億ドルと比べれば、数年で6倍超の伸びです。
なぜこの仕事は、客が自分で組まずに「誰かにやってもらう」必要があるのか?それは、思っているよりずっと難しいから。何十社ものサプライヤーから来る何百もの部品がぴたりと噛み合わなければならず、数万個の GPU をボトルネックなく会話させるよう調整し、数百万円のハードの上に冷却の配管を漏らさず通し、出荷前に全システムをテストする必要があります。AI を早く手に入れたい客は、自分でやって時間を無駄にしたくない——だからプロに組ませ、保証してもらうためにお金を払うんです。みんなが先を争って AI を作る時代、売り物になるのは「速さ」と「信頼性」です。
03どう動くのか(チップから「考えるラック」まで)
この仕事の核心は、小さな部品から巨大なシステムへと「層を重ねて組み上げる」こと。一山の GPU チップが、どうやって一本まるごとの「考えるラック」になるのか、一歩ずつ追ってみましょう。
すべてのゲームを変えた言葉が「rack-scale」(ラックまるごと単位)です。昔は売る単位が「サーバー1台」でした。でもNVIDIA GB200 NVL72のような新世代ラックは、72個の GPU と36個の CPU を、毎秒130TBの NVLink でつないで、一本のラック全体が巨大な一個の GPU のように働く。つまり売る単位が「1台」から「1ラックまるごと」に変わり、組立の複雑さも桁違いに上がったのです。
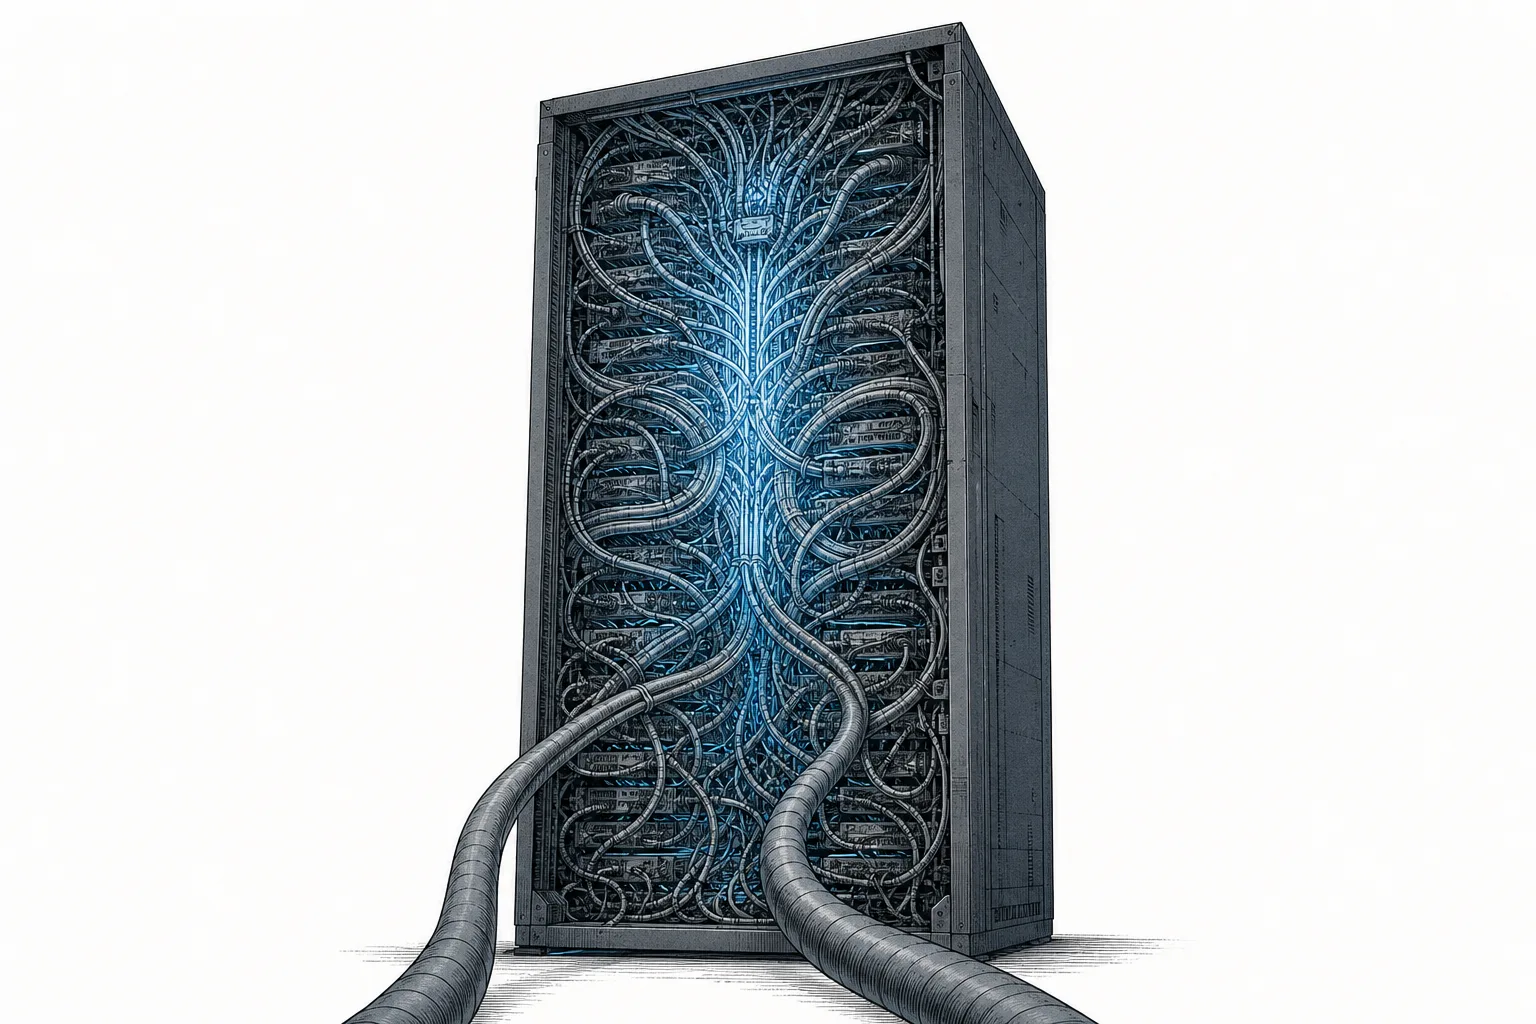
その複雑さは、ちゃんと手に取れるくらい現実的です。NVL72 ラック1本は約1,500キログラム、1平方メートルにも満たないスペースに詰め込まれ、ケーブルの接続点は5,000か所を超え、しかもほぼ全部を液体で冷やさなければならない(liquid cooling)——もう風では追いつかないからです。何万本ものケーブルと冷却液の配管を、漏らさず正しく通す——この技術こそが、腕のいい組み立て手を価値ある存在にするもの。誰にでもできる仕事ではありません。
04AI のエコシステムのどこにいるのか
この node は、AI のあらゆる部品が一つに集まる「合流点」。だからこそ、エコシステムの隣人たちと切り離せないほど深くつながっています:
- GPU & AI Acceleratorsからチップを受け取って組む: これが主な原材料——NVIDIA/AMD の GPU と、特注の accelerator。この人たちは AI チップメーカーの「いちばんの大口客」であり、チップを実際に使える形にする手でもある
- AI Power & Coolingが核として要る: rack-scale の時代、液体冷却はもうオプションではなく、組立の最初から組み込むべき一部になった——冷却をうまく仕切れる組み立て手こそ、実際に使えるラックを届けられる人だ
- 組んだラックをColocation & Hyperscale REITsに据える: 完成したラックには住む「家」が要る——電気とネットの整ったデータセンターの建物で、それを用意するのは建物のオーナー/REIT だ
- Build-out, Construction & Engineeringと一緒に現場へ入る: ゼネコンが建物を建て、各種の設備を通しているあいだ、サーバーを組み立てる人は最後の工程でラックを運び込んで据え付けるチーム——この三者が呼吸を合わせて初めて、データセンターは稼働できる
05いま、どこまで来たのか
この分野は、はっきり二つの陣営に分かれています。一つ目は有名ブランドの OEM——企業向けにサービス付きで売る側で、Dellが一番手、続いてHPEとLenovo。二つ目は台湾の ODM——巨大テック企業に直接組んで納める巨大工場で、Hon Hai(Foxconn)、Quanta、Wiwynnが率いています。そして AI の時代、いちばん速く伸び、いちばん大きな仕事を取っているのが、この台湾 ODM の側なんです。
台湾勢の伸びは目を見張ります。2025年半ば、Foxconn と Quanta の両方でAI サーバーがサーバー売上の60%超を占め、年末には70%に届く見込み。Wistronは第3四半期の売上が前年比108%伸び、大手クラウド事業者の半分ほどに AI サーバーを供給するWiwynnは、GB200 ラックの出荷で売上が1年で149%も伸びました。
OEM の側も負けていません。Dellは2027会計年度の AI サーバー売上目標を〜600億ドルに置き、430億ドルの backlog を抱えています。HPEは直近四半期の AI システム売上を前年比66%増の15.4億ドルと報告し、ネットワークを強化するため Juniper を買収したばかり。一方Lenovoは、アジアの生産拠点と競争力のある価格で、標準ラック市場のライバルに圧力をかけています。
この業界でいちばんドラマチックなのがSuper Micro(SMCI)の復活です。液体冷却サーバーのパイオニアであるこの会社は、2024年8月に空売り筋の Hindenburg から会計をめぐる疑惑を突きつけられ、続いて監査人の Ernst & Young が辞任、Nasdaq から上場廃止される恐れまで出て株価が急落しました。でも独立委員会が調べた結果不正の証拠は見つからず、会社は遅れていた決算を期限内に提出して上場を維持。2025会計年度は売上220億ドル・47%増で戻り、2026会計年度は少なくとも360億ドルを目標に据えました——このビジネスが、急成長すると同時に信頼性の面でもろさを抱える、という教訓です。
06これからの未来——完成品ラックの時代
第一の方向は売る単位がどんどん大きくなること。「サーバー」から「ラックまるごと」へ、その先は「一列ぶんのポッドまるごと」へ。rack-scale での販売は組み立て手にとって追い風です——1注文あたりの金額が大きくなり、仕事も難しくなるから。複雑なラックを速く、ミスなく組める者は、ただの空き箱を売る者より交渉力を持てるのです。
第二の方向はliquid cooling が「おまけ」ではなく中核スキルになること。ラックが130キロワット超を食うようになると、液体冷却は必須になり、しかも「マージンを稼げる難しい仕事」になります。AI データセンター向けの液体冷却市場は2025年の〜32億ドルから2035年には〜153億ドルへ伸びると見られ、冷却を最初からラックにうまく組み込める組み立て手は、ハードだけの値下げ合戦から抜け出せます。
第三の方向はOEM と ODM の境界線が薄れていくこと。巨大テック企業の多くは OEM を飛ばして台湾 ODM に直接発注し、コストを下げています。一方 Dell や HPE のような OEM は、サービス・ソフトウェア・システム全体の面倒を見ることで「ハードの上」を売ろうとする——組立そのものの利益が日に日に薄くなるからです。だから未来の本当の主戦場は「誰がいちばん安く組めるか」ではなく、「誰がいちばん速く、信頼できる形で、システム全体を届けられるか」になります。
07課題とリスク
第一の、そしていちばん大きなリスクはマージンがぎりぎりに薄いこと。サーバーの組立は、売上は莫大でも1台あたりの利益がとても低いビジネスです。トップ ODM 勢のマージンはわずか5〜8%ほど、OEM 側の粗利益率も約12%から6〜8%へ下がっています。コストの大半は、NVIDIA が値段を決める GPU 代だから——組み立て手はいわば「高価なものの上で薄い差を取る仲介者」。チップメーカーや、専門の液体冷却メーカー(営業利益率〜17%)のほうが、ずっと利益はいいのです。
第二のリスクは少数の客とサプライヤーへの依存。大口注文の大半は、ほんの数社の巨大テック(Microsoft、Google、Amazon、Meta、そしてneocloud勢)から来ます。どこか1社が投資計画を先送りしたり減らしたりすれば、売上はすぐ揺らぐ。同時に、核心部品の GPU は主に NVIDIA から来る——組み立て手は両側から、つまり客が偏っていることと、サプライヤーが力を握っていることの両方から締めつけられているのです。
第三のリスクは信頼性とガバナンス。Super Micro の件は、これだけ速く伸びるビジネスでは、会計や統治の仕組みが追いつかなければ激しくつまずきうることをはっきり示しました——上場廃止の危機から、客と投資家の信頼が一瞬で消えることまで。「期日どおりに届ける信頼」で競う業界では、信頼性は手に取れないけれど最も価値ある資産なのです。
ひとことで言えば:次に「AI チップが爆発的に売れている」と聞いたら、その一つ先にいる人たちを思い浮かべてみてください——そのチップを全部と組み合わせ、何万本ものケーブルを通し、冷却の配管をつなぎ、テストして「考えるラック」に仕上げ、データセンターへ届けるチーム。彼らこそ、AI の力を実際に使える形にする手です——売上は10兆円規模なのに、ぎりぎりに薄いマージンの上で生き残るには本物の腕が要る、静かな仕事なのです。