メガトレンド · 人工知能
AI時代の「地主」:建物を建てて“電気”を貸す人たち
NVIDIA、OpenAI、そしてクラウドの巨人たちが激しく奪い合うAIの裏側に、全員から静かに家賃を取っている一群がいます——土地を買い、高圧の送電線を引き込み、コンクリートを流して建物を建て、テックの巨人に「スペース+電気+冷却」を貸す会社です。その多くがREIT(不動産投資信託)として上場しています。このレッスンは、AIのいちばん手で触れられる層を見にいきます——そしてこの時代、貸し出す単位がなぜ「平方メートル」ではなく「メガワット」になったのか、なぜ借り手は建物が完成する何年も前から予約してしまうのかを解き明かします。
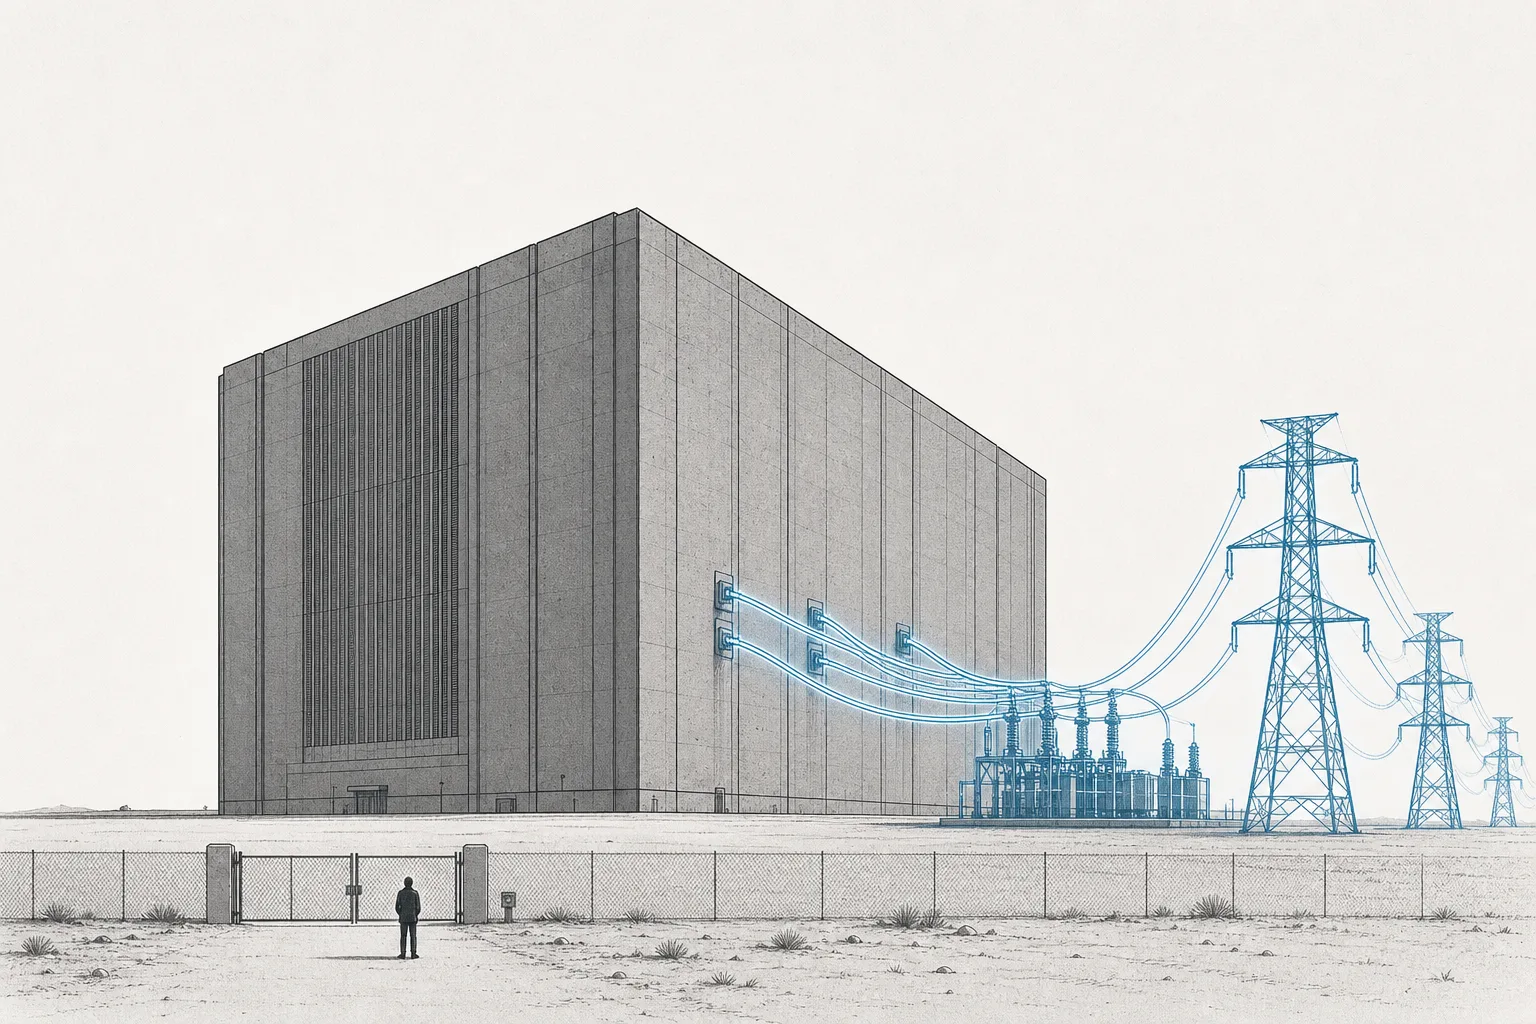
01これは何?(建物のオーナー+REIT)
AIの戦いをゴールドラッシュにたとえてみましょう。誰もが採掘者は知っています——「つるはし」にあたるチップを売るNVIDIA、「金」にあたるAIモデルを掘るOpenAIとGoogle。でも、戦場の全員からお金を取っているのに、あまり語られないもう一群がいます——金を掘る土地の地主。彼らは大金を投じて土地を買い、電気を引き、建物を建て、テックの巨人にAIサーバーを置く場所として貸す会社です——このnodeは、その人たちの物語です。
業界がこのビジネスを呼ぶ言葉がコロケーション(colocation)——直訳すれば「モノを一か所にまとめて置く」。ある会社が電源と冷却までそろったデータセンターを建て、他社にサーバーを持ち込ませて家賃を取る仕組みです。各社がいちいち自前で建物を建てる代わりに、です。おもしろいのは大手の多くがREITとして上場していること(Real Estate Investment Trust=不動産投資信託)。法律の目には、データセンターも商業ビルやオフィスと同じ「賃貸用の建物」だからです——ただし入居者はサーバーで、実際に売っている商品は電気と冷却なんです。
メガトレンドの地図の上では、このnodeは大きなトレンドArtificial Intelligenceの中のAI Data Center & Build-outの下にぶら下がる枝です。AIデータセンターを建てるうえでの「不動産オーナーの層」にあたり、隣の兄弟とははっきり違います:AI Server OEMはそこに置く「サーバー」を組み立てる人 · Build-out & Constructionは建物を実際に「建てる」施工業者——いっぽうこのnodeはその建物の所有権を握り、長期で家賃を取るオーナーです。この三つが合わさって一棟のデータセンターになりますが、役割もビジネスモデルも別物です。
Colocation = 電源と冷却までそろったデータセンターのスペースを貸し、顧客にサーバーを持ち込ませること · REIT = 賃貸用の不動産を保有するトラスト。法人税が軽くなる代わりに、利益の大半を配当として株主に還元する必要がある · Retail colo = ラック単位や数台分だけ借りる(〜250キロワット未満)。契約は短く、一般企業向け · Wholesale / hyperscale = 部屋ごと・棟ごと借りる(数メガワット以上)。契約は5〜20年と長く、クラウドの巨人向け。
02なぜ重要か——電気こそが希少資源
このビジネスをいちばんうまく言い表す一文があります:かつてデータセンターを借りるのは「平方メートル」を借りることでした。でもAI時代には、それが「メガワット」を借りることに変わったんです。新世代のAIサーバーがとんでもなく電気を食うからです。AIサーバーのラックは一台で数百キロワット級——ひと昔前の十倍も消費します。だから本当に希少なのは土地でもコンクリートでもなく、期日どおりに本当に届く電気。電気を握る者が、ゲームを握ります。
需要側の数字は驚くほどです:2025年、世界全体で新たに契約されたデータセンターの賃貸は合計15ギガワットを超え、2026〜2030年にはさらに100ギガワット近くの設備が積み増される見込み——これは世界全体の能力をまるごと二倍にするのと同じです。この市場は2030年まで年平均およそ14%で伸びると見られています。米国だけでも、中央銀行(Fed)は2026年半ばまでにデータセンターへの投資が年間およそ3,700億ドルに達すると試算しています。
でも供給側が追いつきません。これこそ、このビジネスが異常なほど儲かる理由です——需要があふれて空きが乏しければ、家賃は跳ね上がる。2025年末、北米の主要市場の空室率(vacancy)はわずか1.4%まで下がり、これは過去最低の水準です。Northern Virginia のような大きな市場では1%を切るほど。結果として wholesale の家賃は一キロワットあたり月およそ196ドルまで上がり、1年で〜6.6%、5年で約50%も上昇しました。
03どう動くのか(土地+電気 → 貸せるメガワット)
このnodeのビジネスモデルは、原理はシンプルですが実行は難しい——「土地+電気を使う権利+建物」を「貸せる状態のメガワット」に変え、ラック単位で貸して入居者にサーバーを挿してもらう。家賃の一円がどう生まれるのか、一段ずつ追ってみましょう。
このビジネスを「深く」しているのは、まったく違う二つのサブモデルがあること。Retail colocationはラック単位や数台分だけ借りるやり方で、顧客は一般企業、契約は短く(12〜36か月)、雑居ビルの一室を借りるのに近い——付帯サービス、とくに相互接続(interconnection)があるので単位あたりの利益は高い。これは顧客どうしを同じ建物内で直結させ、クラウドにもつなげる仕組みです。いっぽうWholesale / hyperscaleは部屋ごと・棟ごと借りる(数メガワット)やり方で、顧客はクラウドの巨人、契約は5〜20年と長い——単位あたりの利益は薄いものの、入居者が世界的企業なので塊は大きく安定しています。この手のキャンパスは100〜500メガワットまで拡張できるモジュール構造で設計されます。
04AIエコシステムのどこにいるのか
このnodeはAIの回路全体の真ん中に座っています——すべてがその上に乗る「土台」です。どこと関わっているのか見てみましょう。
- 入居者はクラウドの巨人(hyperscaler): Microsoft、Amazon、Google、Oracle、Meta——これらが wholesale/hyperscale colo の主要顧客で、自前のAIクラスターを置くために一度に数百メガワットを借ります。だからこのnodeの需要は、この数社のAI投資予算に直結します
- 電気と冷却を血液として必要とする: 建物のオーナーは電気を売りますが、その前にまず電気を確保しなければなりません——だからこのnodeは送電網、発電所、そして高密度のAIラックに不可欠な液体冷却(liquid cooling)に直接依存します
- 隣人とははっきり違う: AI Server OEMは建物の中に置く「機械」を売り · Construction & Engineeringは建物を「建てる」施工をする——でもこのnodeは「所有権を握り、家賃を取る」人。この三つは別々のリズム、別々の収益モデルで動きます
- 世界のエネルギーと原材料の需要を押し上げる: 新しいキャンパス一つひとつが、電気・変圧器・銅・鉄の巨大な発注になります——この小さなnodeは、エネルギー市場と商品市場まで揺らす上流なんです
05いま、どこまで来たのか
2025〜2026年の姿は、モノが激しく足りない市場です。2025年、北米の主要市場は新規スペースの正味吸収(net absorption)が2,498メガワットに達し、2024年の1,810メガワットという過去最高を塗り替えました。さらに驚くのは、建設中の能力の73%が、完成前にすでに予約契約(pre-lease)で埋まっていること——入居者は建物の完成を待たず、空きがなくなるのを恐れて何年も前から先に押さえているのです。
株式市場の主役を見ると、舞台は別々のゲームを戦う二つの巨大REITに支配されています。Equinixはretail colo + interconnectionの王者で、世界70以上の都市に260を超えるデータセンター(IBX)を持ち、顧客どうしの接続ポイントは46万を超えます。2025年の売上は約84億ドルで、interconnection だけで18%近く——ここが真似のしにくい堀です。つなぐ顧客が増えるほど、建物の価値が上がるからです。いっぽうDigital Realtyはwholesale側の主で、クラウドの巨人に大口で貸すのが得意。2025年第3四半期の売上は〜16億ドル、契約済みだがまだ課金が始まっていない受注残(backlog)は年あたり8.52億ドルに達し、開発中のプロジェクトは合計約730メガワット、しかもその新規供給の85%超がすでに予約済みです。
もう一つ勢いのある名前がIron Mountain——もともとは文書保管とデータ廃棄の会社でしたが、データセンター事業を育て上げ、2025年第3四半期にはおよそ452メガワットの貸出能力を持つまでになりました。入居率は97%とほぼ満杯で、1年で約125メガワットの新規賃貸を目標に掲げています。いっぽうコスト構造の面では、AIに対応できるデータセンターを建てる費用はいまや1メガワットあたり2,000万ドル以上——巨額の資本を食うビジネスで、安い資金と電気のつながった土地を持つ者が有利になります。
06これから——電気を追え
第一の、そしていちばん大事な方向は「power-first」——電気を追え、街を追うな。かつてデータセンターは信号を速く走らせるために大都市の近くに置く必要がありました。でもいま、より希少なのは電気。だから開発者は電気の余っている場所へ移っています——ダムや原発、ガスの産地の近くへ。地域によっては送電網への接続待ちの行列が5〜7年に及ぶ(PJM地域やバージニア州など)こともあり、「電気を使う権利」は土地そのものよりも価値ある資産になりつつあります。
第二の方向はクラウドの巨人の「自前で建てるか、借りるか」ゲーム。これまでクラウドの巨人は自前でデータセンターを建てるのを好んでいました。でもAIが想定より速く伸び、電気と土地の待ち時間が長くなったことで、彼らは借りるほうへ傾いています。プロの colo 開発者のほうが、電気のつながる土地を見つけて速く建てられるからです。建設ロードマップの何年分も先取りで予約してしまうのが当たり前になりました——この需要の塊は、今後3〜5年このnodeにとって上等な追い風になります。
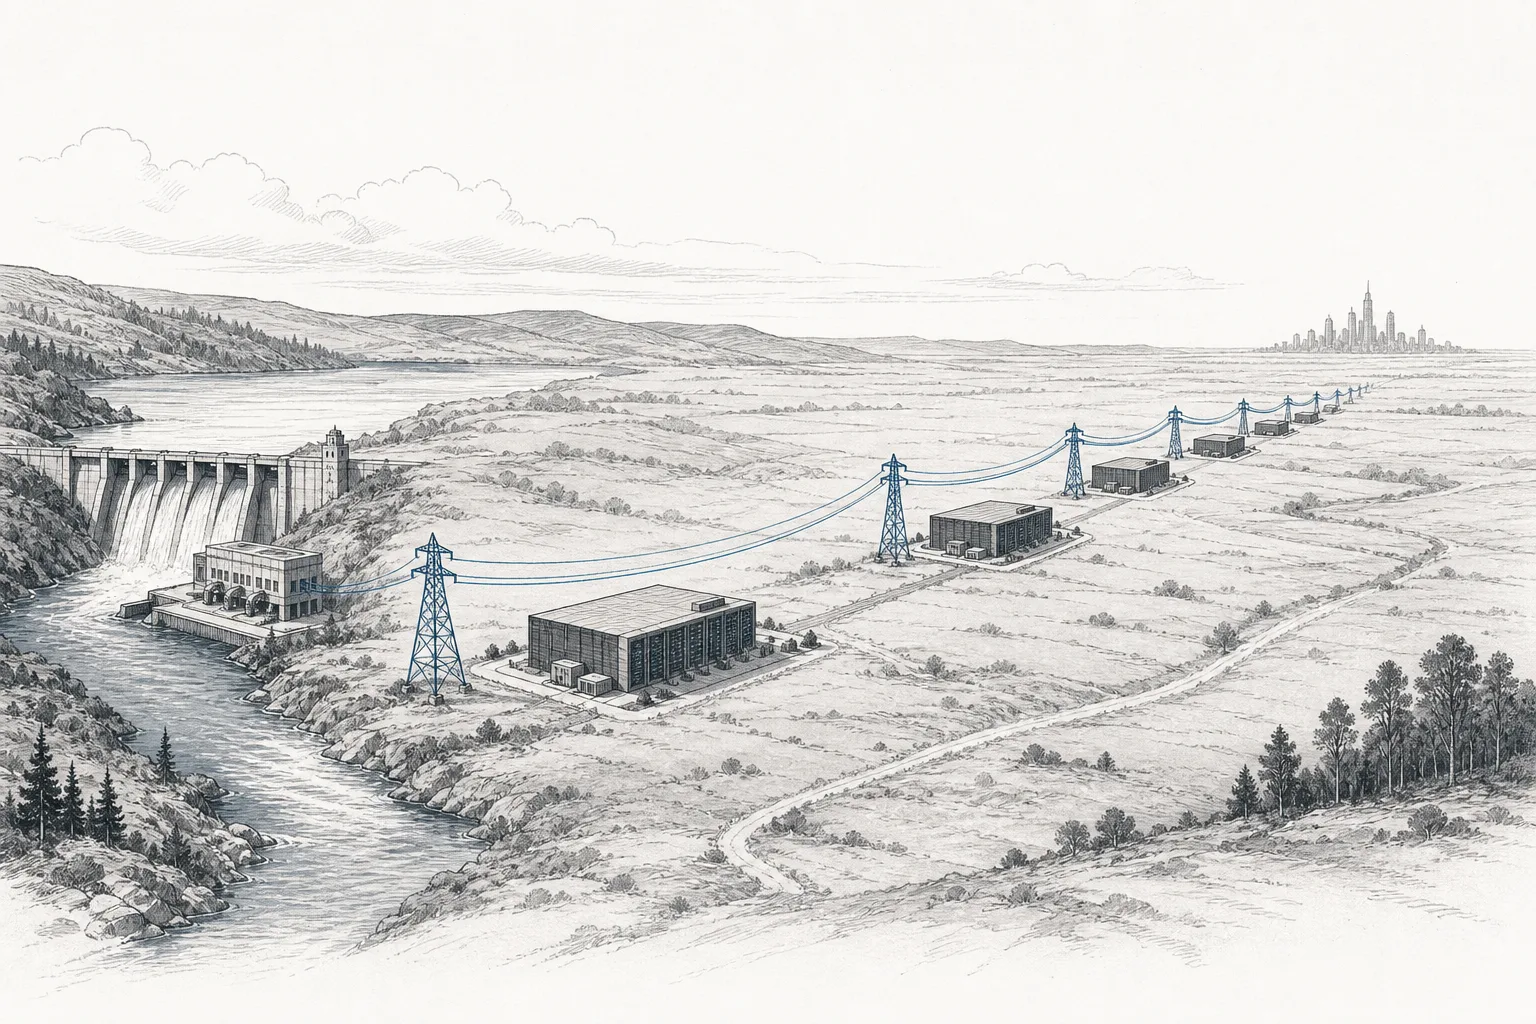
第三の方向は巨額の資本が流れ込むこと。世界的な入居者からの長期家賃収入は安定したキャッシュフローで投資妙味があるので、Blackstone や Brookfield のような巨大ファンドが大手 colo 開発者のオーナーとして参入しています。そしてM&Aも激しい。たとえば2025年、CoreWeave が約90億ドルで Core Scientific を買収し、電力と用地を押さえた一件——「物理的なインフラを握る者が、AIのサプライチェーン全体で交渉力を持つ」ことを映しています。
07課題とリスク
第一のリスクはクラウドの巨人が自前回帰するかもしれないこと。このnodeの最大顧客はほんの数社で、彼らは自分でデータセンターを建てられるだけの莫大な現金を持っています。もしいつか電気の待ち時間が和らいだり、コストを自分で握る決断をしたりすれば、大口の賃貸需要は一気に縮みかねません——ひと握りの顧客に頼るビジネスなので、彼らのAI投資計画の揺れがそのまま貸し手に響きます。
第二のリスクは金利とREITという構造。このビジネスは巨額の資本を食う(1メガワット建てるのに数千万ドル)ので、大きな借入が要ります。金利が高いと資金コストが膨らみ、利益とREITの株価を直接圧迫します。しかもREITは利益のほぼ全部を配当で払う必要があるため、拡張のための現金は借入と新株発行に頼らざるをえない——ふつうのビジネスより資本市場の状況に敏感なんです。
第三のリスクは電気不足、そして地域からの反発。かつての強み(モノ不足、高い家賃)は両刃の剣でもあります——期日どおりに電気がつながらなければ、完成した建物は収益を生まない空っぽのコンクリート箱になってしまう。同時に、多くの地域でデータセンターへの反対が始まっています。電気を奪い、(冷却に使う)水を奪い、街全体の電気代を押し上げるからです——規制と地元政治のリスクは、じわじわ高まっています。
ひとことで言えば:このnodeはAIのいちばん手で触れられる層です——土地と電気をメガワットに変え、世界のデジタルな頭脳が動けるように貸し出す人たち。AIが電気に飢え続けるかぎり、この地主たちはこのゴールドラッシュから家賃を取り続けます。