メガトレンド · Critical Materials
世界が奪い合うのは「鉱山」。でも本当のゲームを握るのは「製錬所」です
EVの充電ケーブル、AIサーバー、家じゅうの電線——そこに使われる銅は99.99%まで純度を上げる必要があります。でも出発点は、銅がたった0.5%ほどしか含まれていない岩石なんです。この「汚れた岩」を「純粋な金属」に変える工程が、製錬と精錬。そして中国は世界の銅鉱石の10%も掘っていないのに、製錬は世界の半分以上を握っています。これは銅のサプライチェーンでいちばん静かで、いちばん強力なチョークポイントです。
01製錬と精錬とは何か
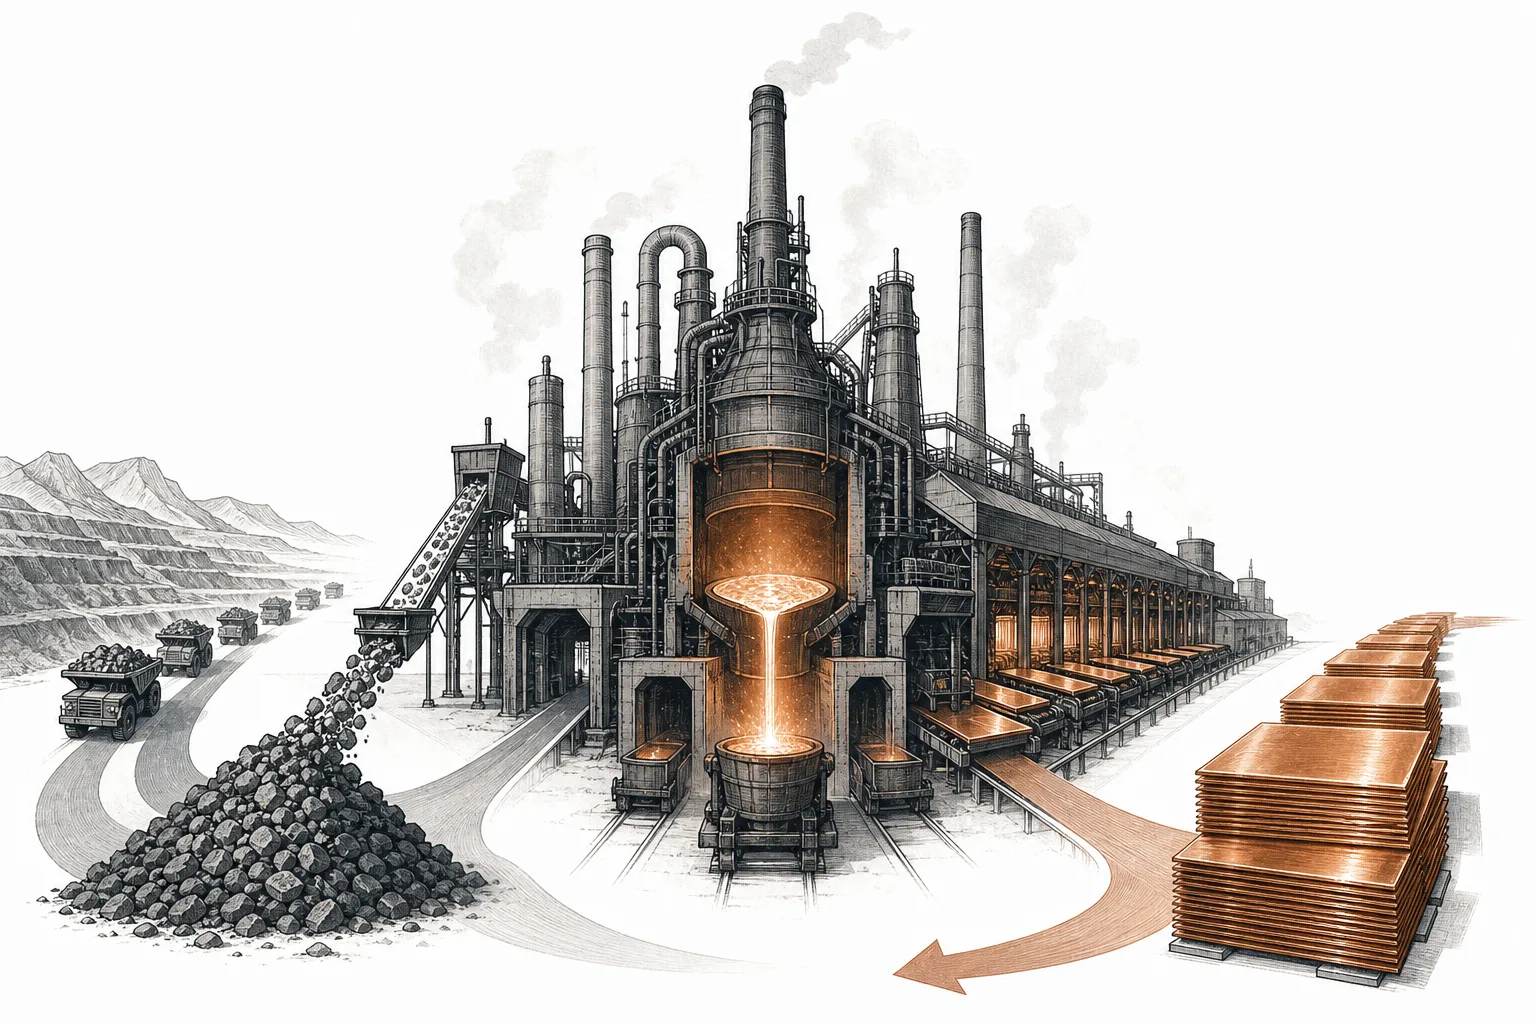
「銅」と聞くと、私たちはチリやペルーの巨大な露天掘り鉱山を思い浮かべます。でも、その鉱山から出てくるものはそのままではまったく使えません——「精鉱(concentrate)」と呼ばれる湿った鉱石の粉で、銅はわずか25〜30%ほど。残りは硫黄や鉄、その他の岩石です。これでは電線も回路基板も作れません。
この鉱石の粉を「本物の銅」に変えるのが製錬所と精錬所です。世界中の鉱山から精鉱を買い、高温で溶かして不純物を追い出し、さらに精製して純度99.99%の銅カソードを作る中流のビジネスで、これが世界中の工場が電線・パイプ・板に加工していく標準的な原料になります。
Concentrate(精鉱)=鉱山から出る鉱石の粉。銅 ~25〜30% · Smelting(製錬)=高温で溶かして硫黄・鉄を追い出し、粗い銅 ~98% を得る · Refining(精錬)=電気(電解精製)でさらに純度を上げる · Cathode(カソード)=純度99.99%の銅板。世界市場で取引される最終成果物
私たちのメガトレンドマップでは、この工程はCopperのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります。鉱山を出たあと(Copper Mining & Concentrate)、部品になる前(Copper Fabrication & Products)に通る「二つ目の関門」なんです。
02本当のチョークポイントが鉱山ではなく製錬所である理由
ここが多くの人が見落とすところです。銅鉱山は世界中に散らばっていて——チリ、ペルー、コンゴ、インドネシア、オーストラリア——誰も独占できません。ところが製錬は、驚くほど一国に集中しているんです。それが中国です。
この話をいちばんよく表す数字があります。中国が自分で掘る銅鉱石(concentrate)は世界のわずか8%——大きな自前の鉱山はほとんどありません。それなのに世界の銅の約53〜57%を製錬・精錬している。つまり中国は「世界中から岩を輸入して自国で製錬し」、金属が流れ出る蛇口を握っているわけです。
この集中は一夜で起きたわけではありません。2005年以降、中国は世界の銅製錬能力の増加分の9割以上を占め、シェアを約15%から今日の世界の半分にまで押し上げました。そして今では世界最大の製錬所5つのうち4つが中国にあります。
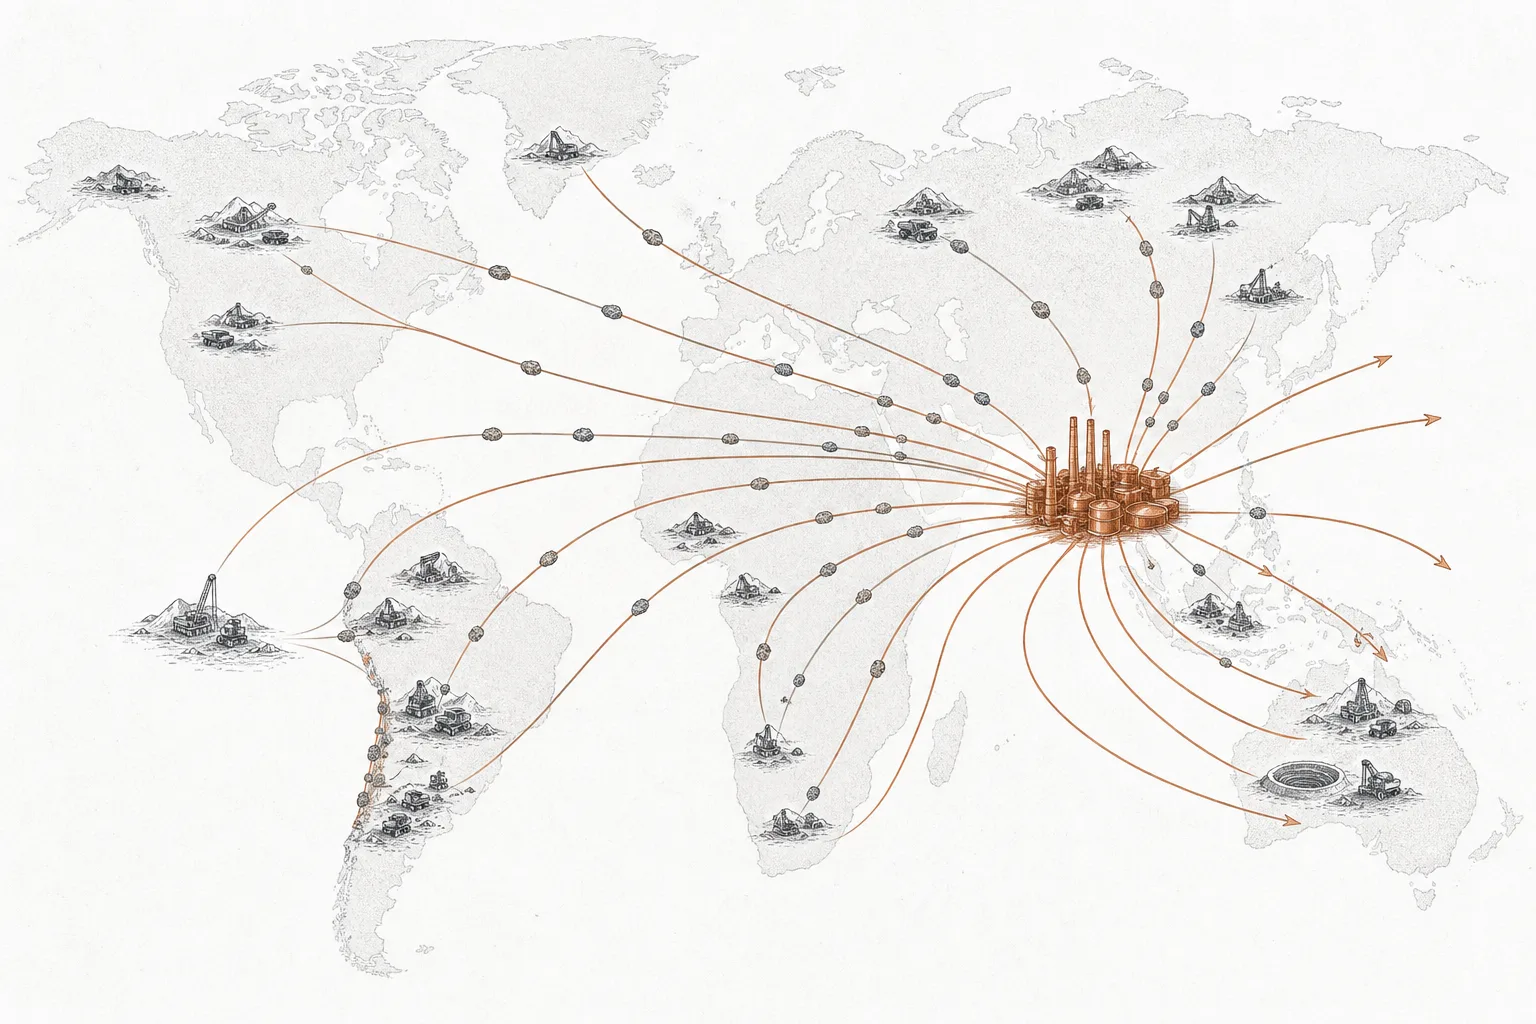
なぜこれが重要なのか。銅は「移行の金属」だからです——EV1台はガソリン車の約3〜4倍の銅を使います。AIのデータセンター、送電線、風力タービン、どれも大量の純銅を必要とし、需要は止まりません。でも銅を手に入れたいなら、ほぼすべての道は製錬所を通ります——そしてその炉の多くは中国にあるんです。
03どう動くのか(0.5%の岩から99.99%の金属へ)
このビジネスの核心は「純度のはしご」です——不純物を一段ずつ追い出して、ほぼ完璧な銅にたどり着く。一つの岩がどう旅するのか、たどってみましょう。
最初の2段(熱で溶かす製錬=pyrometallurgy)で硫黄と鉄を追い出し、すでに純度~98%の「粗い銅」(blister)ができます。でも残りの2%には価値あるものが潜んでいることが多い——金・銀・プラチナです。最後の段が電解精製(electrorefining)。粗い銅をアノードとして溶液の槽に吊るし、電気を流すと、純粋な銅がカソードに付着し、金と銀は槽の底に沈みます(これをanode slimeと呼びます)。これを回収して売るわけです。
ここに製錬所の利益の秘密があります。製錬の手数料だけでは、たいてい食べていけません。本当の稼ぎは「おまけ」から来ます——肥料産業に売る硫酸と、精製して得られる金・銀です。鉱石に金が多く混じっているほど、製錬所は有利になります。
04何とつながっているのか
製錬所は銅のサプライチェーンの「真ん中」なので、周りのすべての工程とつながります。上流は精鉱を供給するCopper Mining & Concentrate、下流はカソードを受け取って電線やパイプに加工するCopper Fabrication & Products。そして並走する「近道」がCopper Recycling & Secondary Metalです——銅は100%リサイクルでき、スクラップの製錬は鉱石からよりずっと少ないエネルギーで済むので、現代の製錬所の多くは鉱石とスクラップの両方を食べます。
さらに重要なのが、下流で「口を開けて待っている」需要です。銅カソードは、この時代のメガトレンドの血液なんです。Energy Transition & Power Demand(送電線、風力タービン、太陽光パネル)へ、Electrification & Mobility(EVのモーターとバッテリー)へ、そしてArtificial Intelligence(各データセンターの配線と冷却に何トンもの銅)へ。つまり、炉が止まればこれらのメガトレンドも止まります。
05いま、どこまで来たのか
2025年は、銅製錬所が歴史上いちばん奇妙な事態に直面した、また一つの年でした。それを理解するには、TC/RC(Treatment & Refining Charges)という数字を知る必要があります——鉱山が鉱石の加工のために製錬所へ支払う手数料です。普通は、鉱石が市場に余るほど、鉱山は製錬の順番を取り合うために高く払わなければなりません。
ところが2025年、これまで見たことのないことが起きました。中国が製錬所を作りすぎて精鉱を奪い合い、同時に世界の大手鉱山のいくつかが減産に見舞われた。その結果製錬手数料はマイナスまで急落——spot価格は2025年11月に1トンあたり−$60まで落ちました。つまり製錬所が鉱山にお金を払う、鉱石をもらって製錬するために! そして2026年の年間benchmarkは1トンあたり$0で決着——2023年には$88まであったのにです。
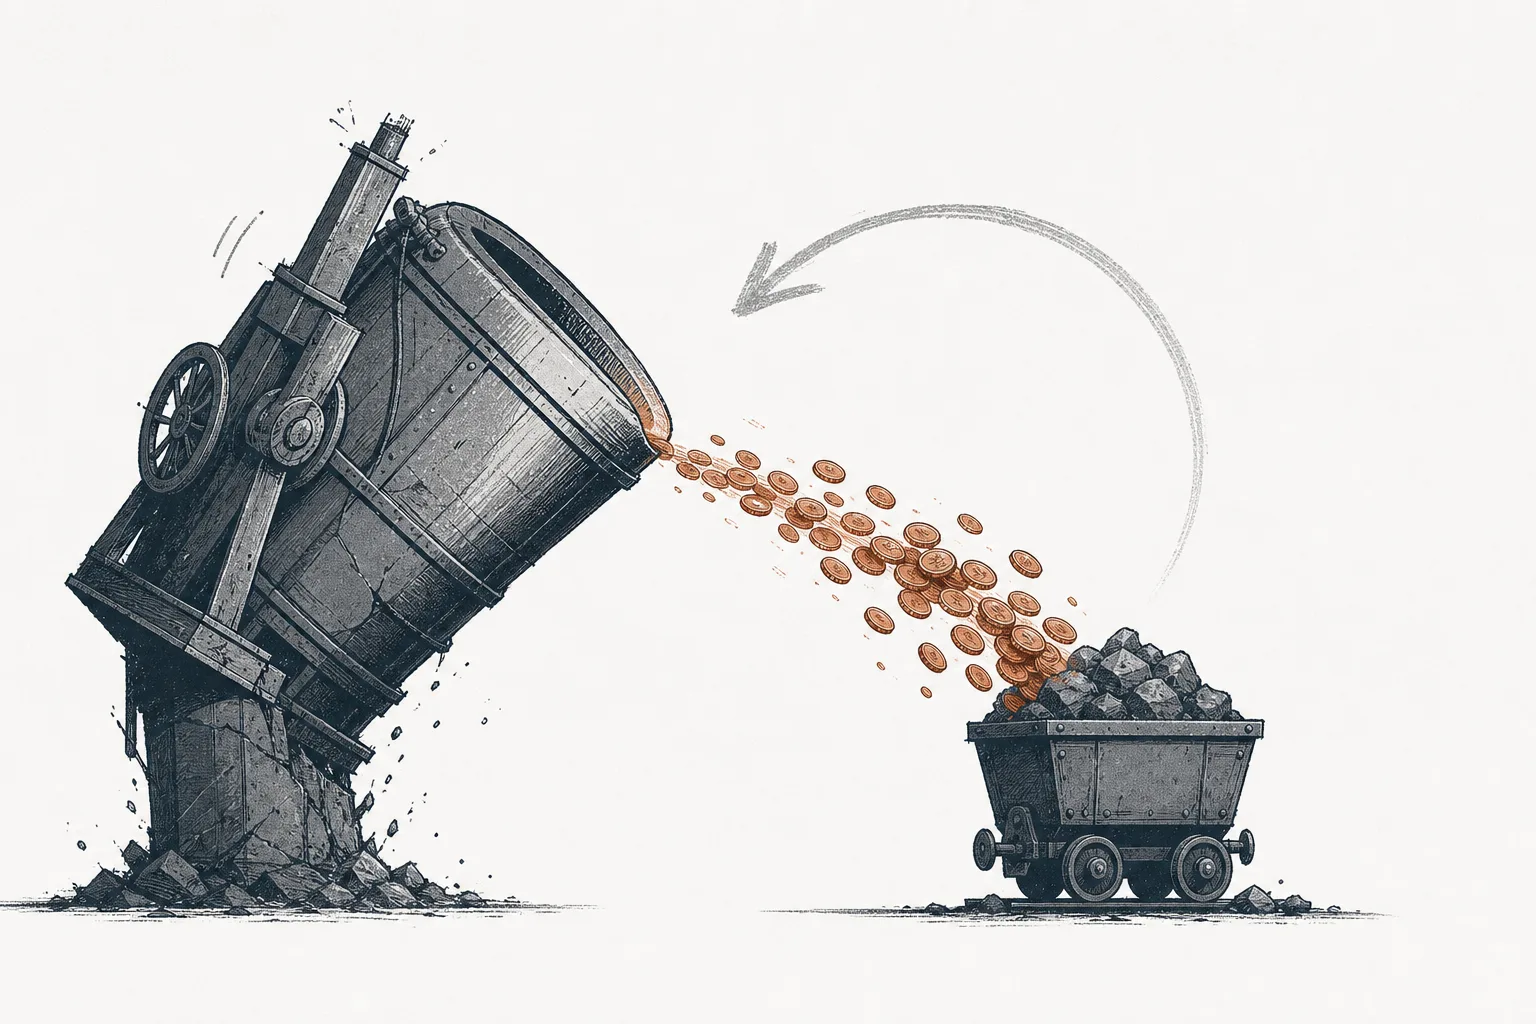
その結果、中国政府自らがブレーキをかけました。中国の大手製錬所は、マイナス手数料に対抗するため2026年に生産能力を10%超削減することで合意し、政府は2025〜2027年に計画されていた年間200万トン超の新規製錬所プロジェクトを凍結。あわせて、新しい製錬所を作るなら自前の鉱山を先に持つこと、というルールも出しました。製錬所がまだ利益を残せる場所は「おまけ」——硫酸と精製した金・銀です。2025年に金価格が史上最高を更新したことが、製錬所を下支えしました。
この舞台で、本当のプレーヤーは二つの陣営にはっきり分かれます。量を握る中国の製錬ジャイアントと、生き残るために一貫体制とリサイクルに力を入れる西側の製錬所です。
06これからの展開
三つの力がこのビジネスの方向を決めます。一つ——鉱石はこの先も長くタイトなまま。大型の新規銅鉱山はますます見つかりにくく、建設に10年かかります。一方でEVやAIからの需要は止まりません。つまり製錬手数料は当分低く抑えられ、自前の鉱山で鉱石を供給できる者が圧倒的に有利になります。
二つ——西側は中流の奪還を試みています。中国の製錬に頼りすぎていると気づき、米国と欧州は自前の製錬所の建設・保護に投資し始めました。たとえばAurubisは、米ジョージア州で新しい製錬所を立ち上げつつあり、政府の政策も後押ししています——とはいえ、中国が20年かけて積み上げたシェアを追いかけるのは、数年でできることではありません。
三つ——リサイクルの重要性がますます高まります。古い電線や機器の中の何百万トンもの銅が寿命を迎えつつあります。スクラップからの製錬(secondary)はずっと少ないエネルギーで済み、精鉱を奪い合う必要もありません。だからAurubisやGlencoreのようにリサイクルに強い製錬所は、鉱石逼迫の危機への耐性が高いのです。
07課題とリスク
薄氷のようなマージン。 マイナスの製錬手数料で、多くの製錬所が本業の製錬で赤字になり、副産物と政府補助金に頼らざるを得ません。自前の鉱山も良い「おまけ」も持たない工場は、閉鎖に追い込まれるリスクがあります。
環境とエネルギーのコスト。 製錬はSO₂ガスを排出し、膨大なエネルギーを使います。(特に西側で)環境規制が厳しくなると、新しい製錬所は作るのが難しく高くつく——それが皮肉にも、中国の既存の優位をさらに固めてしまいます。
地政学リスク。 世界の半分が銅の製錬を中国に頼るとき、製錬は、かつてレアアースがそうだったように戦略的な「カード」になり得ます。貿易摩擦や、中国が輸出を絞る動きは、世界の銅サプライチェーン全体を揺るがしかねません。だからこそ、この一見退屈な「中流」の工程が、エネルギー移行時代の戦略的な戦場になったのです。