メガトレンド · Critical Materials
岩を100トン掘って、銅はたった1トン
EV、AIサーバー、送電線、風力タービン——どれも出発点は同じ、銅です。でも銅は地面から棒の形で出てくるわけではありません。銅がわずか0.5〜0.6%ほどしか含まれない岩の中に隠れていて、しかもその数字は毎年「薄く」なっていきます。世界がますます銅を欲しがっているのにです。これは銅サプライチェーンの「上流」の話——山まるごとを動かして、ほんのひと握りの金属を得る仕事であり、エネルギー移行時代でいちばん静かなチョークポイントなんです。
01銅鉱山とは何か
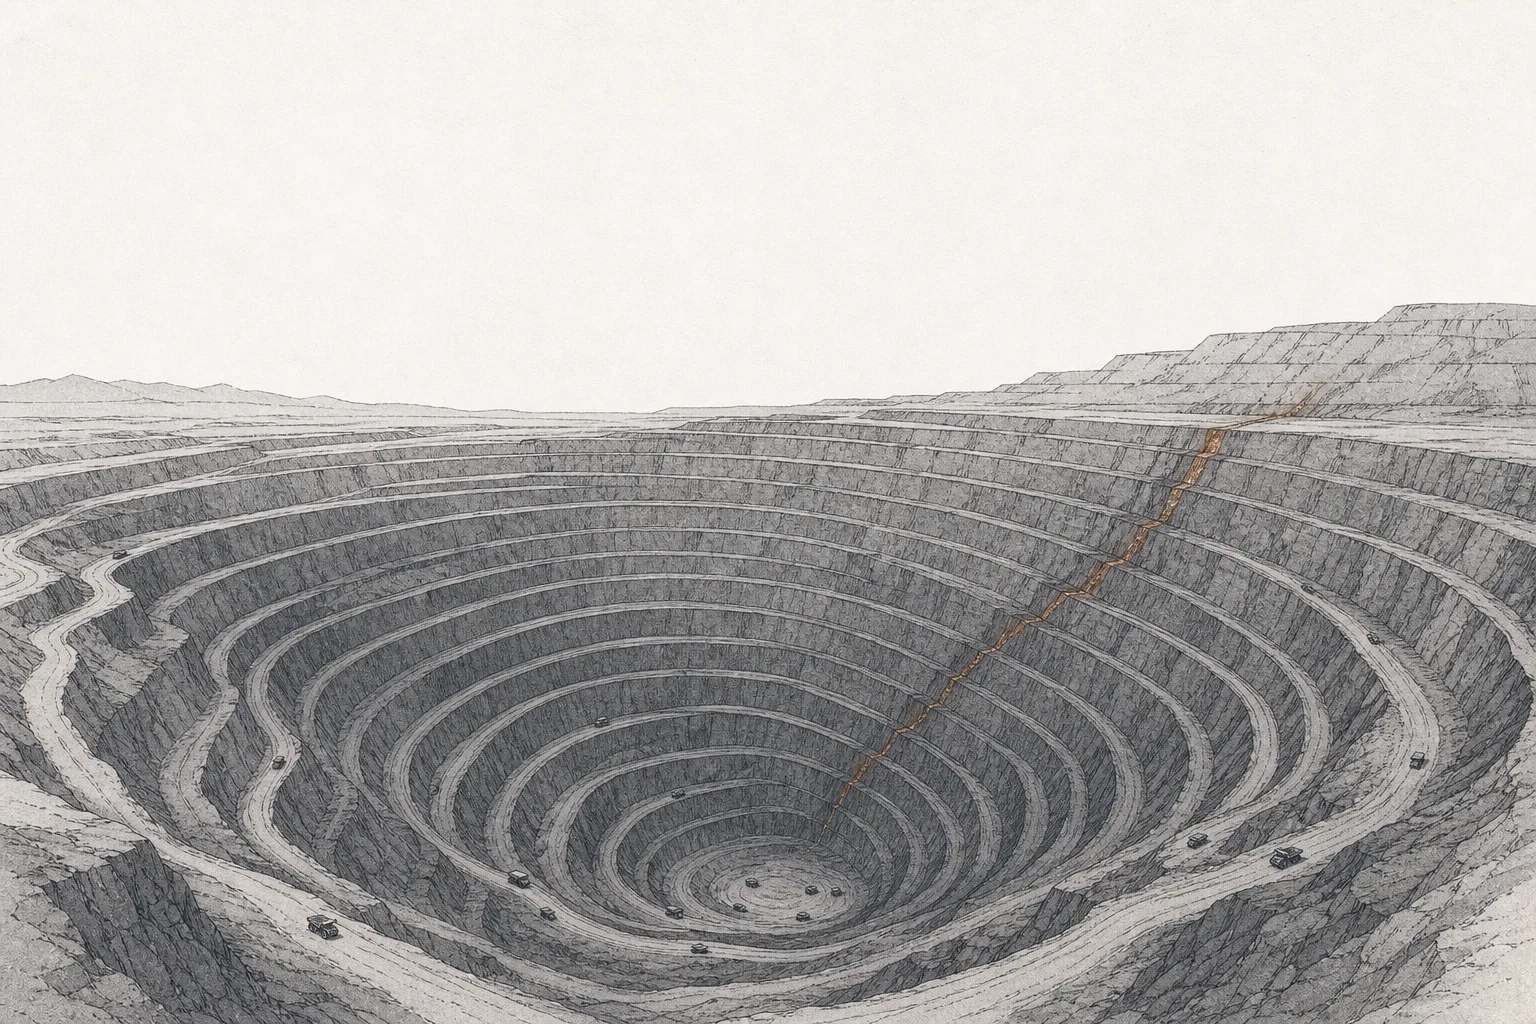
チリの砂漠の真ん中にある巨大な穴を思い浮かべてください。幅は数キロ、深さは地中へ階段状に渦を巻いて1キロ近く。3階建てのビルほどの高さのトラックが、1日に何十万トンもの岩を運び上げます。すべては一つのため——銅です。でも掘り出す岩1トンに含まれる銅は、たった5〜6キロほど。残りは捨てるしかない空っぽの岩です。
これが銅サプライチェーンの「上流」のビジネスです——価値の源が「まだ地中にある銅」にある会社たち。鉱床を探す探査から、露天掘りや地下の鉱山を掘り、岩を砕いて銅の鉱石を売れるくらいの濃さまで取り出すところまでが仕事です。鉱山から出てくるのは、ピカピカの銅の棒ではなく、湿った灰茶色の鉱石の粉——「精鉱(concentrate)」と呼ばれ、銅は25〜30%ほどしかありません。
Ore(鉱石)=掘る価値があるだけの銅を含む岩 · Grade(品位)=岩に含まれる銅の割合。%で測る。今の世界平均は約0.5〜0.6% · Concentrate(精鉱)=鉱山の産物。銅を~25〜30%まで濃くした鉱石の粉で、製錬所に送る前の姿
私たちのメガトレンドマップでは、この工程はCopperのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります——すべてが始まる「最初の関門」です。精鉱はここから製錬所(Smelting & Refining)へ流れて純粋な金属に精製され、さらに部品(Fabrication)になっていきます。上流の鉱山がつまずけば、チェーン全体がつまずきます。
02なぜ電化時代のチョークポイントなのか
理由はシンプルです。銅は、手が届く価格の金属の中でも電気をいちばんよく通す部類なんです。世界が「エネルギーを電気に変える」たびに、銅がもっと必要になります。そして今、世界はあらゆるものを一斉に電化しています。
いちばんわかりやすい数字はクルマです。EV1台が使う銅は約83キロ、一方ガソリン車はわずか23キロ——4倍近い差です。EVはモーター、バッテリー、そして配線がずっと長いから。しかもクルマだけではありません。1ギガワットのAIデータセンター1か所で、銅を約5万トンも飲み込みます——EVを50万台つくるのと同じくらいの量です。
全部を足し合わせると——クリーンエネルギーを受け入れるために広がる送電網、太陽光パネル、風力タービン、そしてデータセンター——それぞれの銅需要が今後10年で力強く伸びます。IEAは、送電網の銅需要だけで2035年までに約49%増えると見ています。
問題は、銅がチップやソフトウェアのように数か月で増産できるものではないことです。銅は「地面から掘り出す」しかなく、その地面がくれる銅はどんどん少なくなっています。需要はAIの速さで走るのに、供給は地質の速さでしか進まない——このギャップこそ本当のチョークポイントです。
030.6%の岩から30%の精鉱へ(どう動くのか)
では岩に銅が0.6%しかないのに、鉱山はどうやって銅を取り出すのでしょう。答えは、100年以上前からあって今も毎日使われている技術——「泡による浮遊選鉱(froth flotation)」です。核心はシンプルな仕掛けで、銅の鉱石の粒は空気の泡にくっつくのが好きで、空っぽの岩はそうではない、というものなんです。
まず、岩を小麦粉くらい細かい粉になるまで砕いて挽き、周りの岩から極小の銅の粒(多くはchalcopyriteという鉱物)を「解き放ち」ます。次に水と混ぜてどろどろのスラリーにし、collectorという薬剤を加えます。これが銅の粒の表面を覆って「水を嫌う」(疎水性の)状態にします。タンクの底から空気の泡を吹き込むと、銅の粒は我先にと泡にくっついて、上に濃い泡の層になって浮かび上がり、空っぽの岩は底に沈みます。作業員はその泡の層をすくい取るだけ——それが精鉱で、銅は0.6%から~30%まで跳ね上がります。
これが「鉱石の品位」がとても大事な理由です。品位が高ければ、鉱山は銅1トンあたりに掘る岩が少なくて済み、エネルギーも水も少なく、利益も大きい。でも品位が低いと、何もかもが高くつきます。そしてこれこそ、今この産業が抱える最大の問題で、次の章から掘り下げていきます。
04何とつながっているのか
鉱山は銅サプライチェーンの「いちばん上流」で、すべてがここから始まって下へ流れます。鉱山からの精鉱はCopper Smelting & Refiningへ送られ、製錬・精錬されて純度99.99%の銅板になり、そこからCopper Fabrication & Productsで電線やパイプに加工されます。そして並走する道がCopper Recycling & Secondary Metal——古いスクラップから銅をシステムに戻し、鉱山の負担を和らげます。
面白いのは、鉱山と下流のメガトレンドの「お互いに支え合う」関係です。鉱山からの銅は、時代のほぼすべてのトレンドに供給(supplies)します——Artificial Intelligence(データセンターの配線と冷却)へ、Energy Transition & Power Demand(送電線、風力タービン、太陽光)へ、Electrification & Mobility(EVのモーターと配線)へ、そしてDefense & Geopolitical Fragmentationへ。逆に、これらのトレンドは鉱山に掘るスピードを上げさせる需要を引っ張る力(drives demand)でもあります。
05いま、どこまで来たのか
この産業の運命を決める問題には名前があります——「薄れゆく鉱石品位(declining ore grades)」です。簡単に言えば、高品位の銅鉱床はこの100年でほぼ掘り尽くされ、残っているのはどんどん「薄まった」鉱石だということ。世界の平均品位は、1990年の約1.2%から今日の約0.6%まで下がりました。
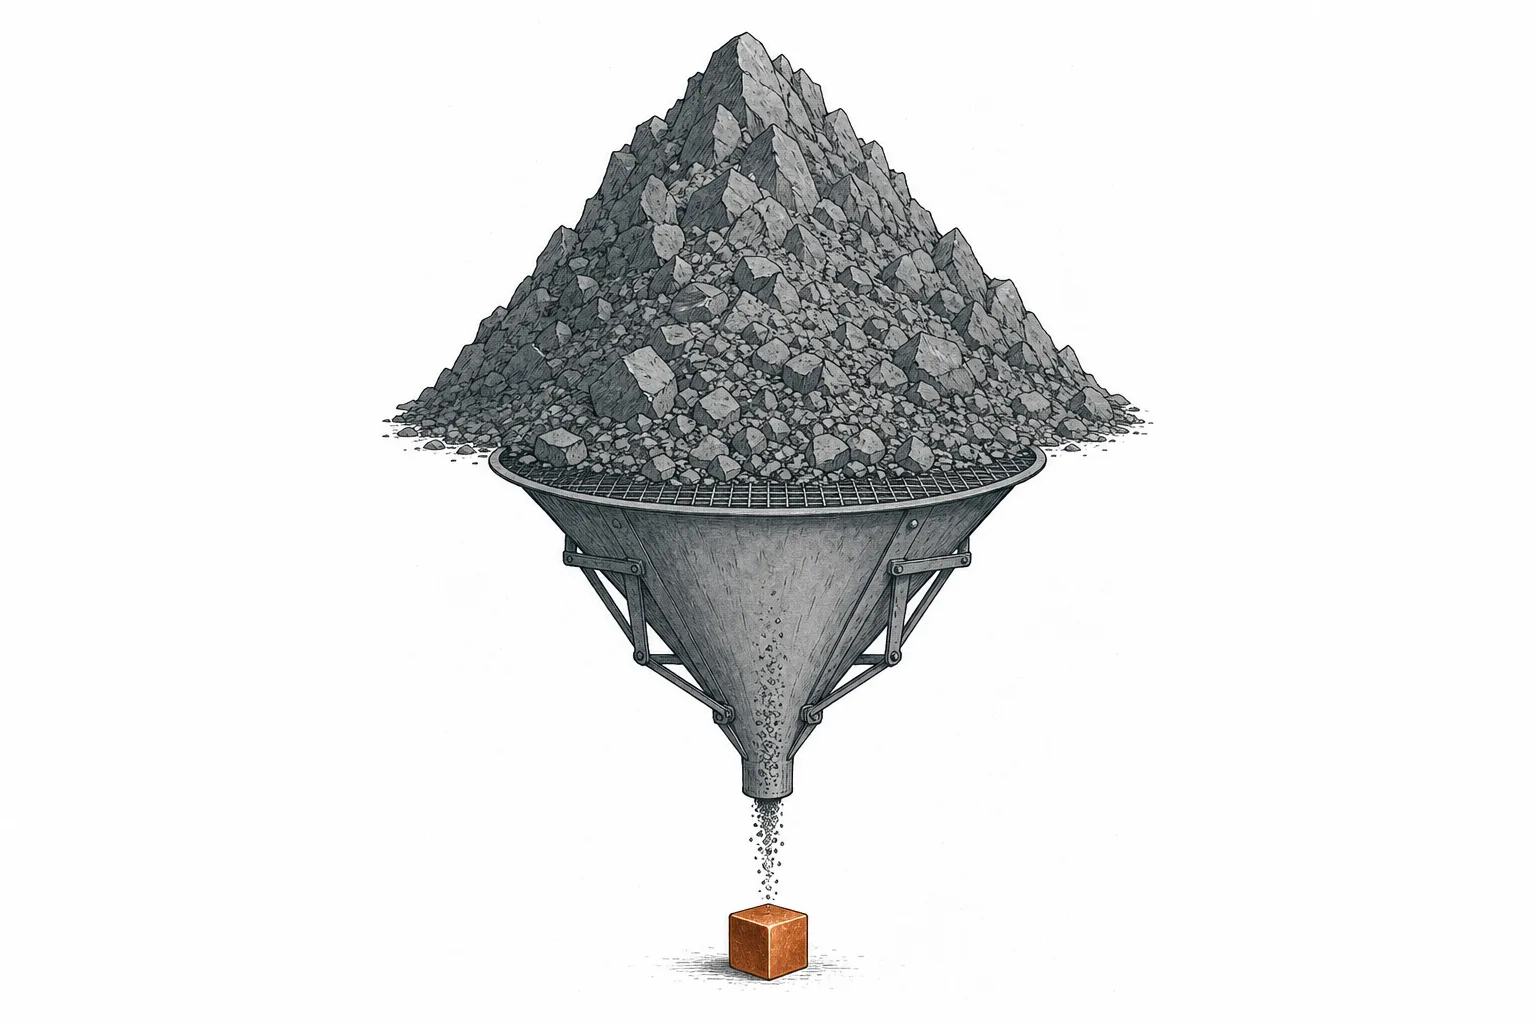
0.6%は1.2%とそう変わらなく聞こえますが、影響は甚大です。品位が半分になると、鉱山は同じ量の銅を得るために2倍の岩を掘って砕かなければなりません。品位~0.6%では、たった1トンの銅のために約167トンの岩を掘って処理する必要があります——エネルギーも水もコストも、みな一緒に跳ね上がります。
鉱石のひっ迫は価格にはっきり表れます。2025年、銅価格はロンドン市場で1トンあたり$12,000を超える史上最高値をつけ、1年で約41%上昇——2009年以来の当たり年でした。この高値は、世界が「品不足」を本気で恐れ始めたサインです。短期的には鉱山会社に厚い利益をもたらしますが、同時にみんなが新しい鉱床を奪い合うよう駆り立てます。
この舞台の本当のプレーヤーは、複数の金属を掘る一貫ジャイアントから、会社まるごとを銅一本に賭ける「pure-play」企業まで幅広く、さらに「高品位の鉱床」という切り札を握る新星もいます。
06これからの展開
未来の全体像は一言で言えます——「需要は上へ、供給は下へ」。IEAは、精錬銅の需要が2024年の約2,700万トンから2035年には約3,300万トンに増えると見ています。一方、既存の鉱山と建設が発表された鉱山からの供給は、2020年代後半にピークを打ったあと、古い鉱山の寿命切れと品位の低下で2035年までに1,900万トンを下回るまで落ちます。誰も埋められていない約30%のギャップが生まれます。
では世界はどうやってこのギャップを埋めるのでしょう。三つの道が並行して進んでいます。一つ——高品位の新しい鉱山を開く。いちばんの好例がコンゴにあるIvanhoeのKamoa-Kakulaで、品位は~2.8%(世界平均の5倍近く)。でもこんな鉱床はとても珍しく、政治リスクの高い地域にあります。二つ——リサイクル。古い配線や機器の中の何百万トンもの銅が寿命を迎えつつあり、スクラップからの製錬はエネルギーが少なく、掘る必要もありません。三つ——銅をもっと効率よく使い、一部の用途では別の金属(アルミなど)で置き換えます。
でも三つの道を合わせても、短期的には需要に追いつきません。ほぼすべての機関が一致しているのは、次の10年が「銅の黄金時代」になり、価格は高止まりしやすいということ——そして良い品位の鉱山を手に握る者は、大きな交渉力を持つことになります。
07課題とリスク
地質は味方してくれない。 薄れゆく品位は後戻りできない圧力です。毎年、鉱山は銅1トンあたりにより多くの岩を掘り、より多くのエネルギーと水を使わなければなりません。チリのような乾燥地では「水」が本当の制約になり、多くの鉱山が水を確保するために海水淡水化プラントへの投資を迫られています。
新しい鉱山は難しく、遅い。 発見から生産まで平均18年近く、加えて地域の反対と厳しくなる環境規制のせいで、銅価格が跳ね上がっても新しい供給はとても遅れてついてきます。多くのプロジェクトは1鉱山あたり70〜100億ドル規模の投資が必要——結果が出るまで10年待つ、途方もない賭けです。
政治リスクと資源ナショナリズム。 銅鉱床は少数の国に集中しています——チリとペルーで世界の3分の1超を握り、コンゴが台頭中。生々しい教訓が、First QuantumのCobre Panama鉱山です。かつて年約35万トンの銅(世界の約1.5%)を生産していましたが、2023年末に採掘権の契約が違憲だと裁判所が判断し、パナマ政府に閉鎖を命じられました——数百億ドル規模の鉱山が一瞬で止まったのです。地中に鉱石があっても、いつでも掘って売れるとは限らないことを示しています。
価格の激しい変動。 銅はコモディティで、価格は世界経済と投機で上下します。鉱山は莫大な資金と長い時間を要するのに、収益は大きく振れる価格に縛られます。経済が減速すると、銅価格はたいてい真っ先に下がります——経済を予言する「Dr. Copper」は、それを掘り出す人々にとっても諸刃の剣なんです。