メガトレンド · Critical Materials
銅の板はどれも同じ顔——「最後の関門」で本物に変わるまでは
世界は鉱山や製錬所をめぐって言い争いますが、銅がのっぺりした四角い「カソード」板のままでは、EVに挿すことも、AIサーバーに通すこともできません。その板を電線、ケーブル、パイプ、フォイル、ブスバーに変える工程が加工(fabrication)です——銅サプライチェーンで「本当の需要」にいちばん近い下流の段階であり、そしてまたしても、中国が世界の生産能力の半分ほどを静かに握っている段階なんです。
01銅の加工とは何か
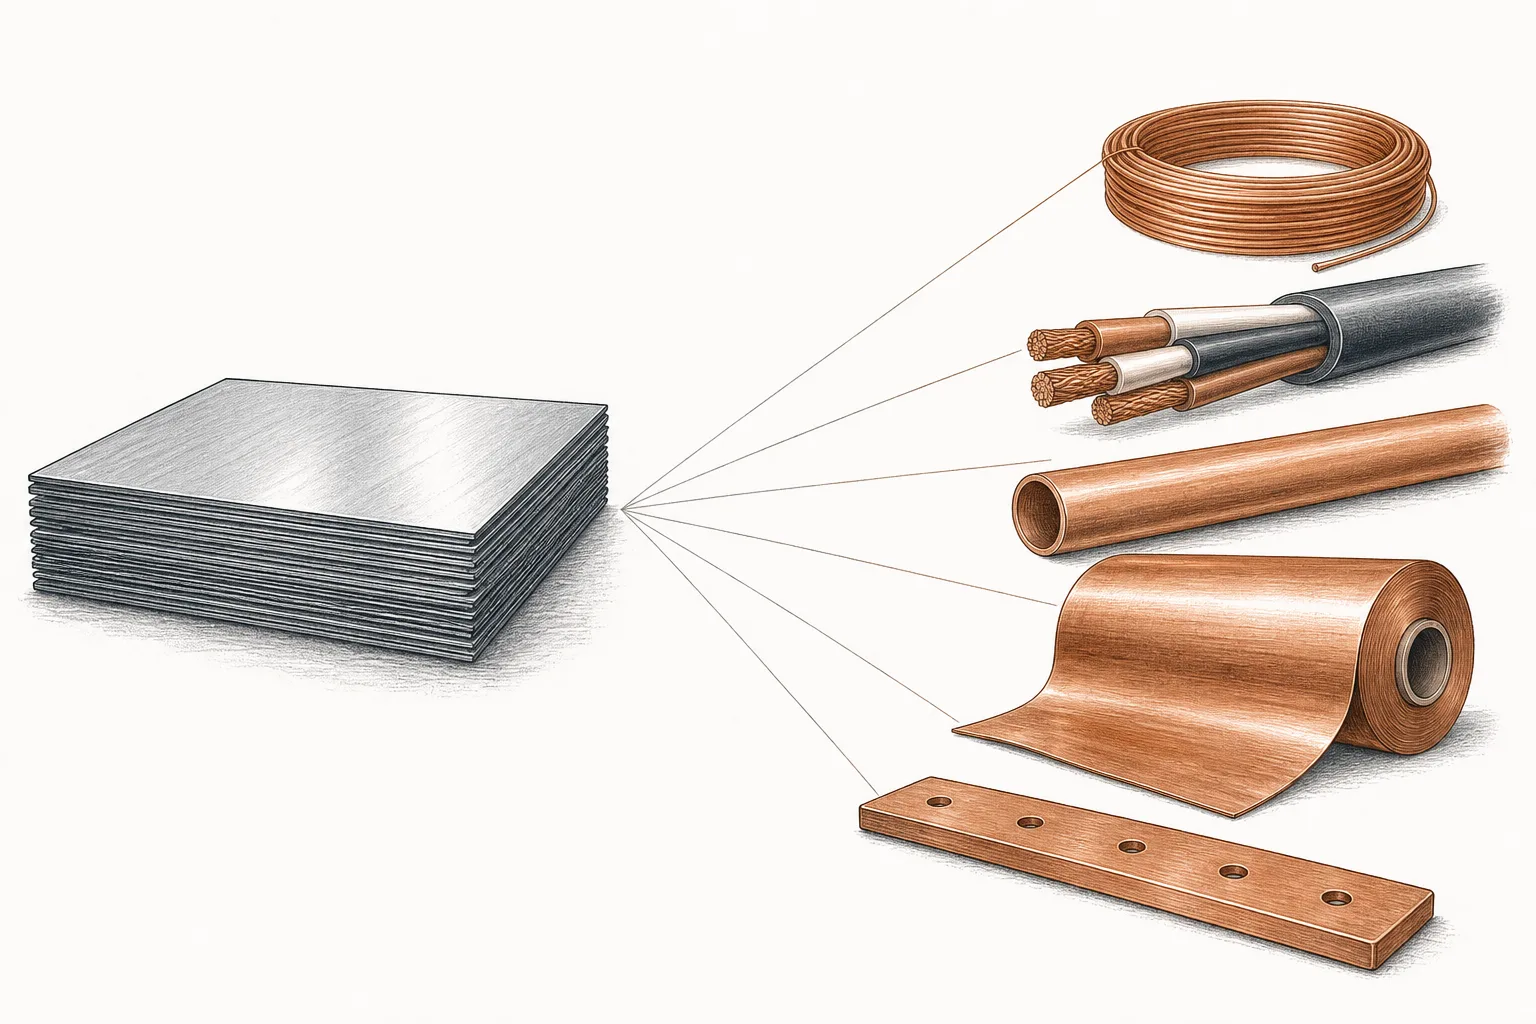
製錬所から出てくる純度99.99%の銅の板を思い浮かべてください——それがカソード(cathode)、重さ50〜100キロほどの四角い板で、どれも寸分たがわず同じ姿。ロンドン金属取引所(LME)でコモディティとして売買されます。でも本当のところ、「カソード板」をそのまま使える人は誰もいません。四角い板をコンセントに挿すことも、モーターに巻くことも、ビルの配線に通すこともできないんです。
こののっぺりした金属板を「実際に使えるもの」に変えるのが銅の加工(copper fabrication)のビジネス——業界では「semi-fabrication」と呼ばれます——カソードを受け取って溶かし直し、圧延・伸線・押出・巻き取りをして、川下の産業が製品に組み立てられる形にする工場です。これが銅サプライチェーンの使い手に届く前の最後の関門です。
Wire rod(線材)=直径~8mmの丸い銅の棒。あらゆる電線の出発原料 · Magnet wire(マグネットワイヤー)=薄い絶縁被覆をした線。モーターや変圧器のコイルに巻く · Tube(パイプ)=エアコン、冷蔵庫、水道の銅管 · Strip/Foil(帯/フォイル)=connector、回路基板、電池の電極用に薄く圧延した銅 · Busbar(ブスバー)=配電盤やデータセンターで大電流を流す銅の棒
こうした製品の中で、ほかを大きく引き離して銅を食うものが一つあります——wire rodです。結局のところ、世界は銅を主に「電気を通す」ために使うから。世界の加工銅の約半分は電線やケーブルにするために線材へ引き伸ばされ、残りが板/帯/フォイル、パイプ、棒に散らばります。
私たちのメガトレンドマップでは、この工程はCopperのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります——鉱山(Copper Mining & Concentrate)を出て、製錬所(Copper Smelting & Refining)を通ったあと、本物の製品の中の部品になる前に通る「最後の関門」です。
02なぜこの段階が「いちばんお金に近い」のか
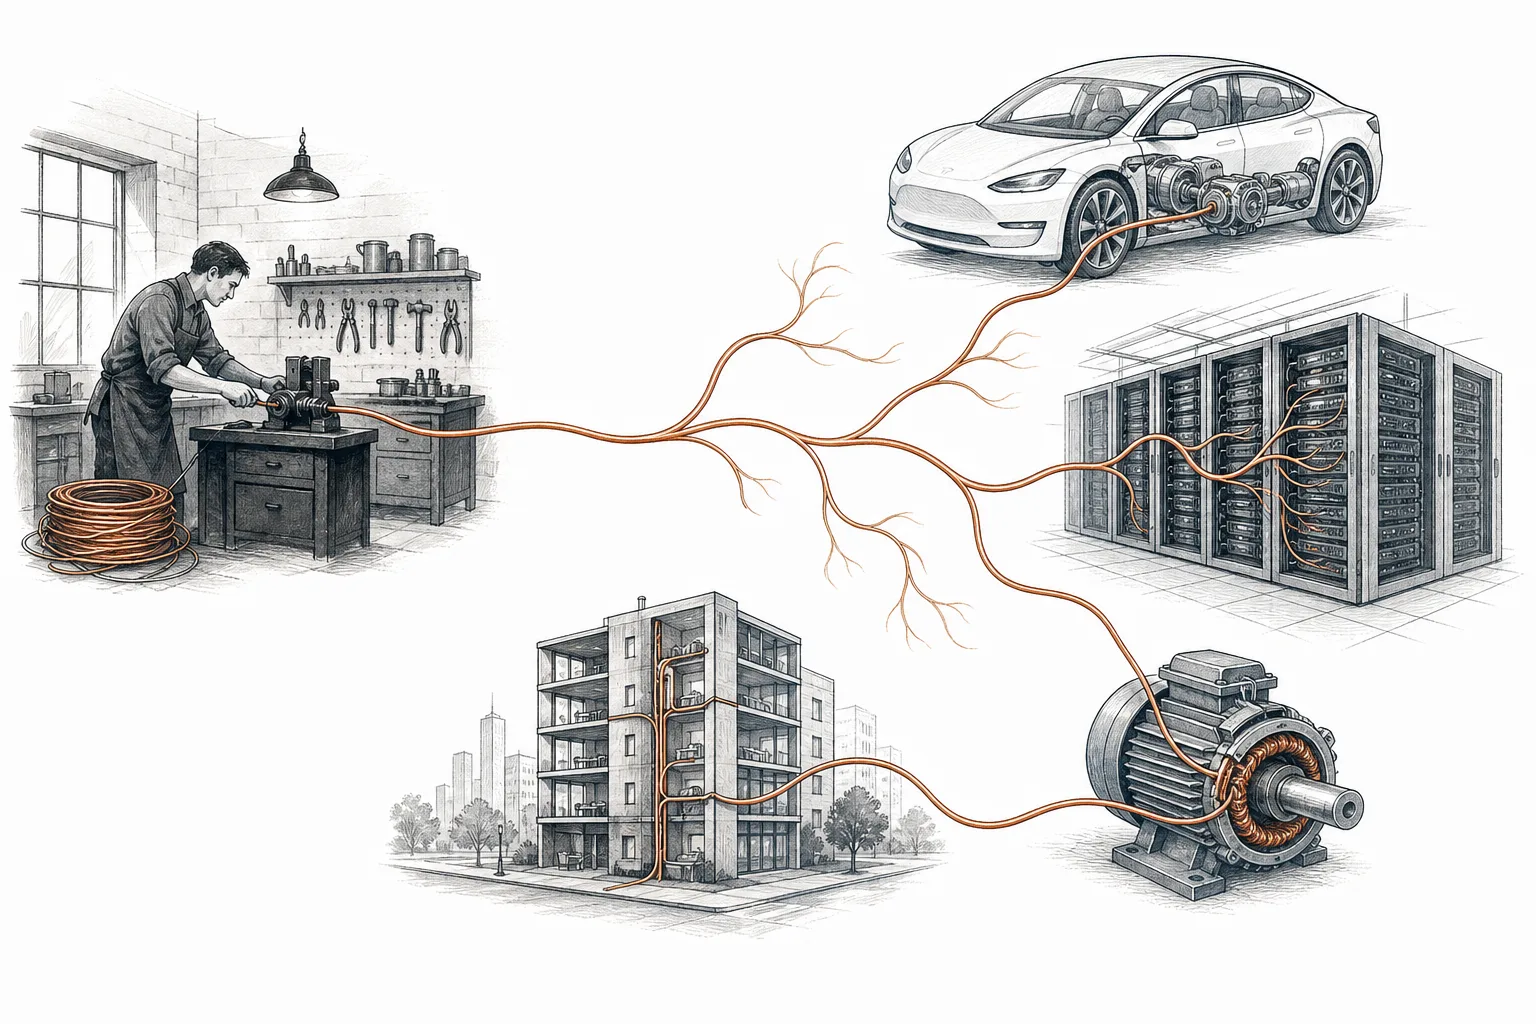
鉱山や製錬所は「上流」の話——銅をコモディティの塊として売り、価格はLMEで上下します。でも加工はいちばん端にあって、世界の本当の需要に張りついています。世界が「EVとAIで銅が足りなくなる」と言うとき、その需要が真っ先にぶつかるのは、注文に間に合わせようと電線やフォイルを圧延する加工工場です。
これをいちばんよく物語る数字が、クルマの銅です。ガソリン車が使う銅は約24キロ、でもフルEVは約80〜83キロ——3〜4倍ほど。EVにはモーターのコイル、高電圧のワイヤーハーネス、インバーター、充電ケーブルが必要だから。これらは全部、生のカソードではなく純然たる「加工の仕事」です。
もう一方はAIです。1ブロック50〜150メガワットで設計される現代のデータセンターは、建物の中だけで1メガワットあたり約27〜33トンの銅を使います。さらに、それを支えるために建てる高圧送電線や変電所まで含めると、数字は1メガワットあたり100〜150トンに跳ね上がります。その1キロ1キロが、配電盤のブスバーであれ、ラック間のケーブルであれ、変圧器のコイルであれ、まず加工工場を通ります。
03どう動くのか(カソード板から髪より細い電線へ)
加工の核心は「圧延と伸線」です——大きな銅の塊を、必要な形になるまで長く、薄くしていく。1枚のカソード板が、あなたの家の配線になるまでの旅をたどってみましょう。
最初の段階は溶解と連続鋳造(continuous casting)——カソードを溶かして液体の銅にし、太さ約8mm、長さ数キロの丸い「線材(wire rod)」に圧延して、コイルに巻き取ります。これが世界中の電線の標準原料です。次が伸線(wire drawing)——線材を少しずつ小さくなる「ダイス(die)」の穴に通していくと、銅は長く細く伸び、8mmから0.02mmまで——人間の髪より細く——なり、モーターや変圧器のコイルに使われます。
すべてが電線になるわけではありません。一部の銅は薄い板に圧延され(rolling)、connectorや電池用の帯・フォイルになります。一部は押出成形され(extrusion)、エアコンや水道用のパイプになります。だから加工工場の実力は「銅を持っていること」ではなく、どれだけ薄く、どれだけ均一に、そしてどれだけ他の金属を混ぜて特別な性質を出せるかにあります——そこが利益の源なんです。
04何とつながっているのか
加工は銅サプライチェーンの「末端の関門」です。入り口はCopper Smelting & Refining(さらに遡ればCopper Mining & Concentrate)から来るカソード板。重要な近道もあります——Copper Recycling & Secondary Metal——質の良い銅スクラップは、鉱山を通らずに溶かし直してそのまま圧延できるので、多くの加工工場は価格しだいでカソードとスクラップを使い分けます。
でもより重要なのは、川下で「口を開けて待っている」需要です。加工は需要のすぐそばにあるので、時代のほぼすべてのメガトレンドに直接供給します——電線とケーブルはEnergy Transition & Power Demand(送電線、風力タービン、太陽光)へ、モーターのコイルとワイヤーハーネスはElectrification & Mobility(EV)へ、ブスバーとフォイルはArtificial IntelligenceとCloud & Digital Infrastructure(データセンター)へ、特殊な線はRobotics & Physical AIとDefense & Geopolitical Fragmentationへ。
05いま、どこまで来たのか
この舞台の2025〜2026年の全体像には、知っておくべきことが二つあります。一つは中国がまたしても世界の加工の半分ほどを握っていること——製錬を握るのと同じように。中国の銅の「first use(一次使用)」は約1,700万トン、世界需要の半分にあたり、加工能力も世界の半分ほど。中国の工場の約3分の2がwire rodを作っています。2019年以降、中国は銅の加工能力を1,100万トン近く増やしました——世界が増やした能力の約80%です。
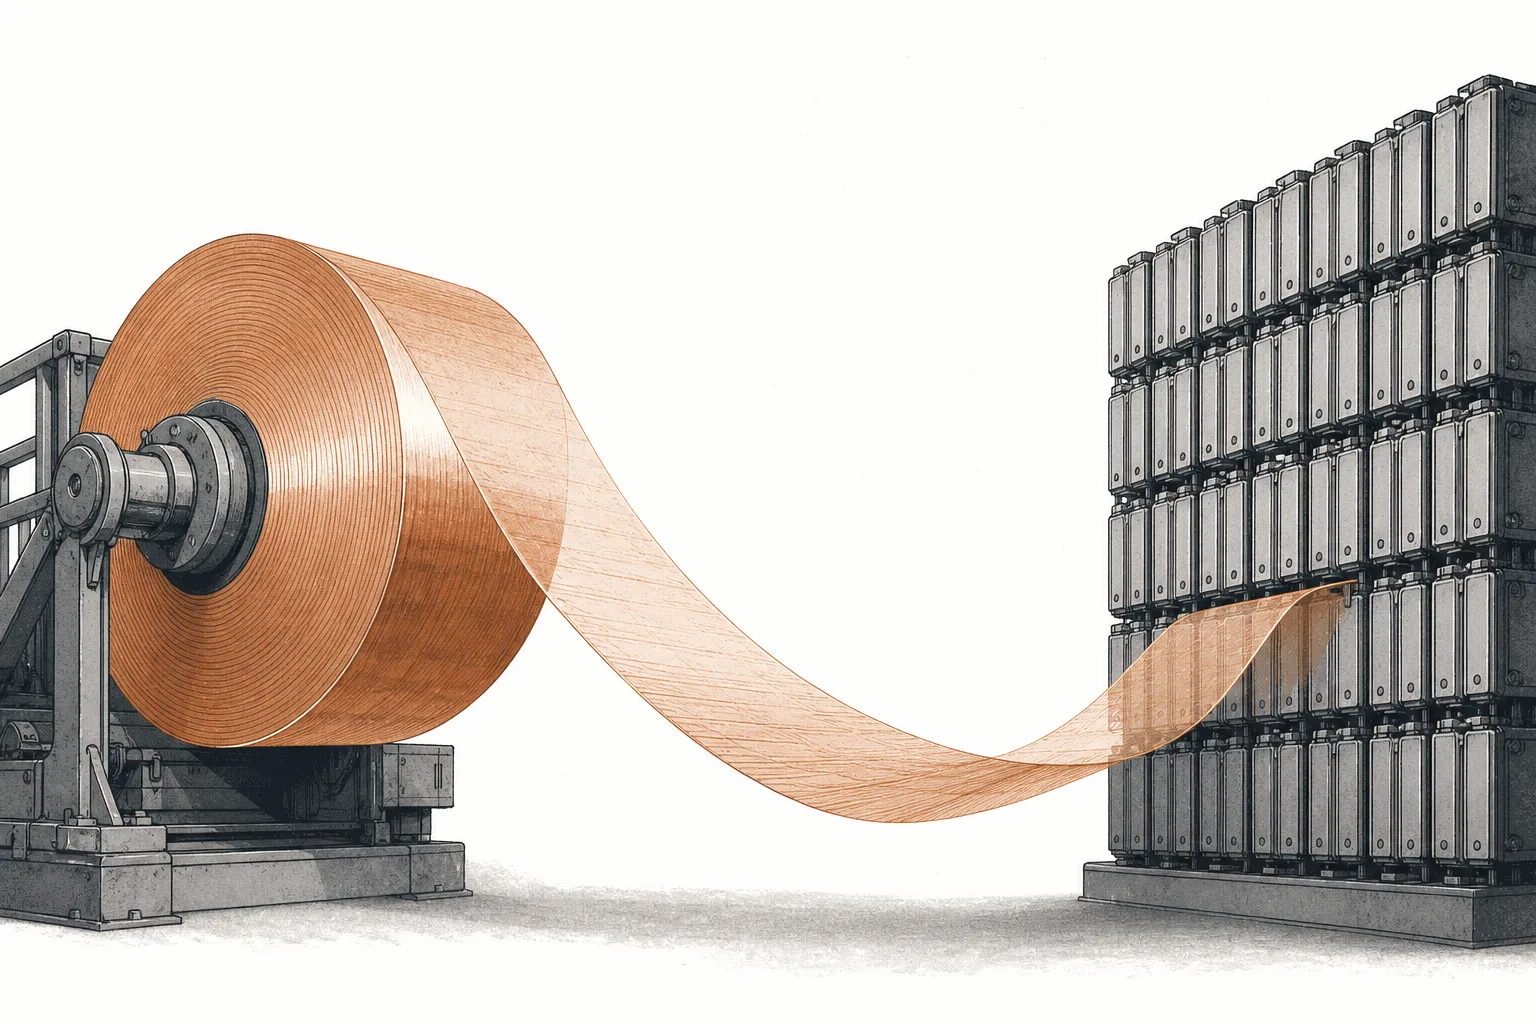
二つ目は「銅フォイル」がいちばん熱い新しいフロンティアになったこと。リチウム電池はどれも、極薄の銅フォイル(約6ミクロン、紙の10倍薄い)を必要とし、これが負極と集電体の役割をします。EVと蓄電システムの需要が、電池フォイルを最も成長が速く、最も激しく競われる加工製品にしました——そして中国がほぼ独占しているんです。
この舞台の本当のプレーヤーは三つのグループに分かれます——パイプも電線もフォイルも押さえる中国の加工ジャイアント、建設やグリッドの顧客のそばにいる西側のケーブル王者、そして量ではなく性質を売る特殊合金の専門家です。
06これからの展開
三つの力がこのビジネスの方向を決めます。一つ——需要はますます「電気の銅」へ傾いていきます。IEAは、世界の銅使用量が2040年までに倍増しうると見ており、その成長の約70%がクリーンエネルギーと電化に結びついています。つまりwire rod、magnet wire、電池フォイルに強い工場が需要の本流に乗り、従来の水道/エアコン向けパイプの仕事はより緩やかにしか伸びません。
二つ——西側は戦略的な加工を取り戻したい。電池フォイルと特殊な線が中国に集中していると気づき、米国、欧州、韓国は自国のフォイル工場やケーブル工場を後押しし始めました。2024年にPrysmianが米国のEncore Wireを40億ドル超で買収したような大型ディールは、米国のEV・建設需要のそばに拠点を置く動きを映しています。
三つ——「より薄く、より均一に」が技術の戦場です。電池フォイルは、より多くのエネルギーを電池に詰め込むために6ミクロンから4.5ミクロンへと薄くする競争をしています。EVやサーバー向けの特殊な線や合金も同じ。より薄く、より安定して作れる者が高いマージンを得ます——かつて「コモディティ」だった仕事が、どんどん技術の勝負になっているんです。
07課題とリスク
フォイルのように薄いマージン。 wire rodのような基本的な加工は量の勝負で、1キロあたりの利益は薄氷のよう。加工手数料(conversion fee)は、特に中国での能力過剰でずっと押さえつけられています。特別な性質のない汎用品ばかり作る工場は、需要が緩むとすぐに痛みます——中国の電池フォイルの舞台自体、2024〜2025年に供給過剰と価格戦争に見舞われました。
原料コストの激しい変動。 銅が主なコストで、LMEに連動する価格変動は、大量の原料在庫を抱える加工会社のキャッシュフローを締め付けます。ヘッジ(hedging)を誤ると、1四半期で1年分の利益が消えることもあります。
地政学と集中のリスク。 電池フォイル、特殊な線、そして世界の加工能力の半分が中国にあるとき、加工は、かつてのレアアースのように戦略的な「カード」になり得ます。関税、貿易障壁、あるいはEV/AIのチェーンが中国以外でフォイルを調達する必要——どれもリスクであり機会でもあります。そしてそれこそが、この一見ありふれた「下流」の段階が、エネルギー移行時代のもう一つの戦場になった理由です。