メガトレンド · Critical Materials
未来の最大の「銅鉱山」は地下にはない——私たちの家の中にあるんです
世界はあと10年ほどで深刻な銅不足に向かっています——新しい鉱山は、EV、AI、送電線からの需要に追いつけません。でも、まったく掘る必要のない銅が、ほかにも大量にあります。それは古い配線、EVのモーター、そして寿命を迎えつつある回路基板の中に、何百万トンも眠っています。銅は品質を落とさず100%リサイクルでき、スクラップの再溶解は鉱石からの製錬より約85%も少ないエネルギーで済みます。これは「都市鉱山(urban mine)」の物語——金属のゴミを純粋な銅に戻すビジネスで、世界の銅供給の第二の柱になりつつあります。
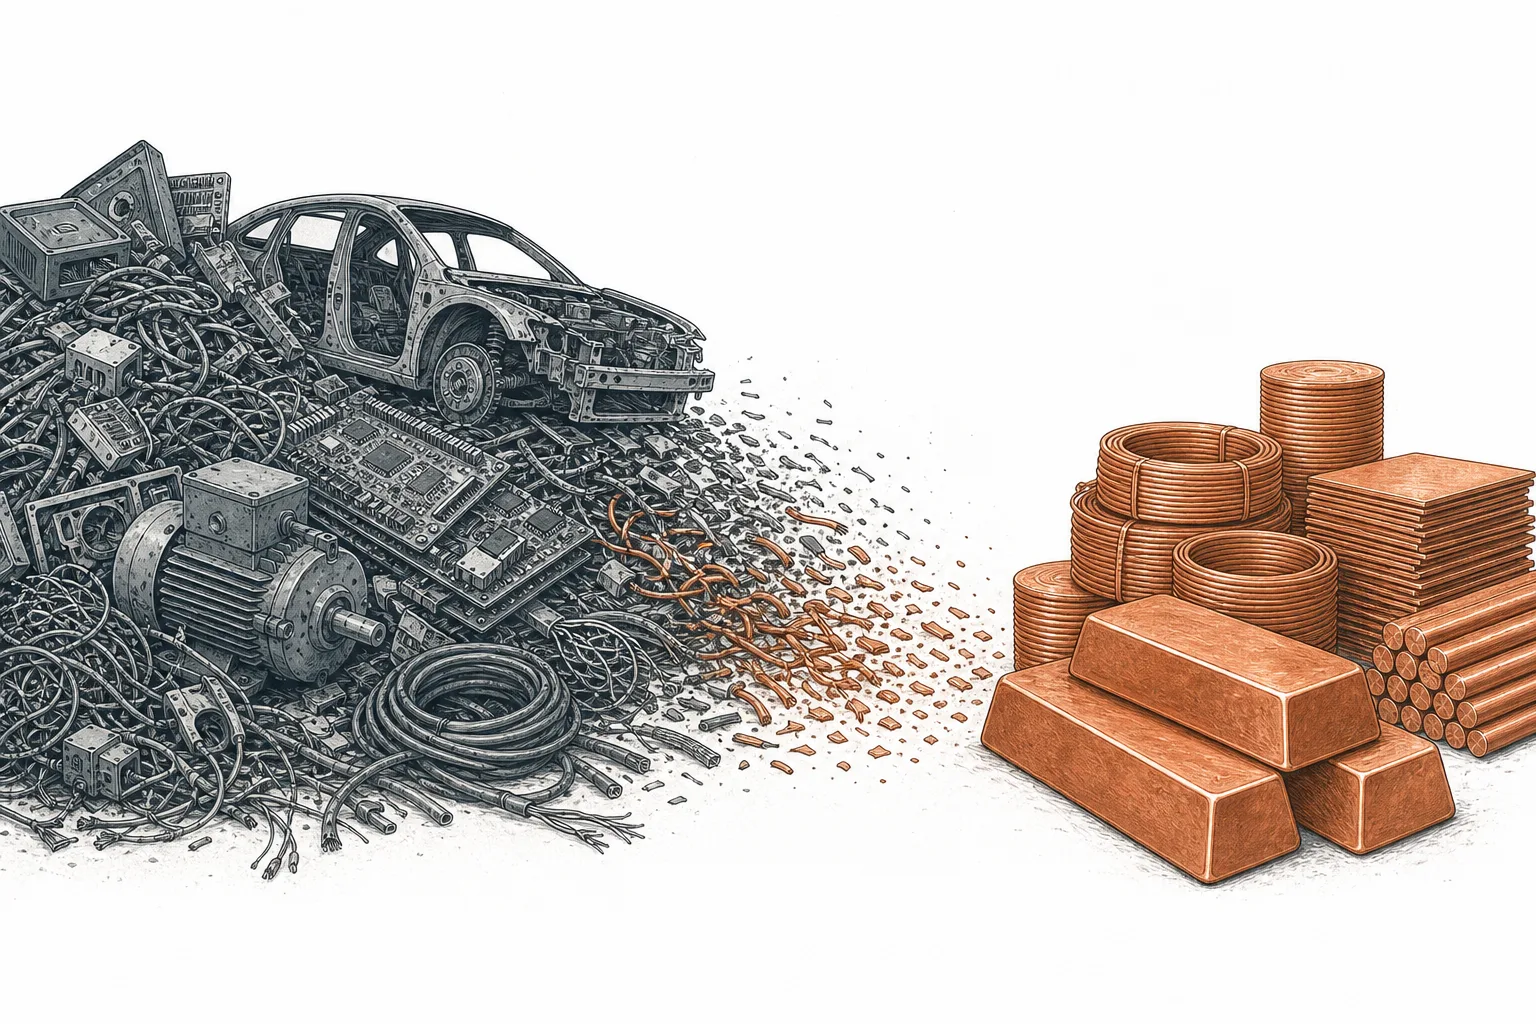
01セカンダリー銅とは何か
古い充電ケーブル、壊れた扇風機のモーター、退役した変圧器、あるいは引き出しの中の古いスマホの回路基板を思い浮かべてください。どれも中に銅が入っています。そしてここが銅の魔法です——銅は品質を落とさず100%リサイクルできるんです。溶かし直した銅は、鉱山から掘りたての銅と同じくらい良い——リサイクルするほど劣化する紙やプラスチックとは違います。
この章で話すビジネスが「セカンダリー銅(secondary copper)」です——銅スクラップを集め、選別し、加工することで、実際に使える金属に戻して稼ぐ会社たち。地面から鉱石を掘るのではなく(それはCopper Mining & Concentrate)、人間がすでに作ったものから「掘る」のです。こうした金属のゴミの山を、業界では「urban mine(都市鉱山)」と呼びます。
New scrap(新スクラップ)=まだ使われていない工場の端材。切り落とした線の端など——きれいでリサイクルしやすい · Old scrap(旧スクラップ)=本当に寿命を迎えたものからの銅。家から剥がした配線やEVのモーターなど——混ざって汚れ、選別が難しい · Secondary refined(セカンダリー精錬銅)=鉱石ではなくスクラップから作った純粋な銅カソード · Urban mine(都市鉱山)=まだ使われているモノの中に眠り、寿命を迎える日を待つ銅の「鉱山」
私たちのメガトレンドマップでは、この工程はCopperのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります——でも、きょうだいのように「上流」や「中流」にいるわけではありません。チェーン全体と並走する「近道」です。銅スクラップはループの多くの地点から入り、新しい原料として何度でも、果てしなく戻ってこられるからです。
02なぜ重要なのか(鉱山では埋められないギャップ)
セカンダリー銅がなぜこれほど重要になろうとしているのかを見るには、より大きな問題から始めましょう——世界は銅不足に向かっているのです。銅需要は2035年までに約50%伸び、年間約4,900万トンに達すると見られています——EV(ガソリン車の3〜4倍の銅を使う)、AIデータセンター、送電線、再生可能エネルギーが牽引します。でも、発表済みの新規鉱山プロジェクトをすべて合わせても、2035年の需要の約70%しかカバーできません。
新しい鉱山ではこれを間に合わせられません。良い品位の銅鉱床はますます見つかりにくく、鉱山1つは生産にこぎつけるまで10年かかります。ここでセカンダリー銅の出番です——より速く増やせて、鉱山を待たない「第二の供給」なんです。今日、リサイクル銅は世界が年に使う銅の約3分の1(~32%)を占めます——脇役ではなく、すでに第二の柱です。
そしてカーボンを気にする時代に、リサイクルがずっと魅力的になるもう一つの理由があります——銅スクラップの再溶解は、鉱石からの製錬より約85%も少ないエネルギーで済むのです。スクラップの中の銅は「すでに純粋」なので、生の精鉱のように硫黄や岩を追い出す必要がないから——エネルギーを節約でき、カーボンの排出も少なく、しかもたいてい安いんです。
03どう動くのか(スクラップから99.99%の金属へ戻す)
このビジネスの核心は「クローズドループ(closed loop)」です——1つの銅が「古い」から「新しい」へと果てしなく旅できる。1本の古い電線が、純粋な銅に戻るまでの旅をたどってみましょう。
いちばん難しい段階は溶解ではなく、第2段階の回収と選別です。工場からの新スクラップ(new scrap)はきれいで簡単ですが、本当に寿命を迎えたものからの「旧スクラップ(old scrap)」はたいてい汚れています——プラスチックで覆われた配線、鉄と磁石が混ざったモーター、銅が金・銀・スズ・鉛と混ざった回路基板。溶かせるほど純粋な銅を取り出すには、粉砕機、磁力選別機、そして化学プロセスが必要です。
そしてここが、製錬所と同じく、このビジネスの利益の秘密です——本当の稼ぎはたいてい「おまけ」から来る。特に、銅・金・銀・パラジウムが混ざった電子回路基板(e-scrap)から。電子ゴミから貴金属を精製するのが上手な会社ほど有利になります——スマホ1台の中の金は、その中の銅より価値があることさえあるからなんです。
04何とつながっているのか
セカンダリー銅は、銅のメインチェーンと並走する「近道」です。Copper Mining & Concentrateと正面から競うのではなく、鉱山が追いつかないところで供給を補います。そしてCopper Smelting & Refiningとしっかり結びついています——現代の製錬所の多くは精鉱もスクラップも食べるから(AurubisやGlencoreのような会社は、製錬所とリサイクル所を一つにまとめた存在です)。出てくるカソードはCopper Fabrication & Productsへ流れて電線やパイプに加工され、鉱山の銅と見分けがつかないほど混ざります。
より重要なのは、銅を「待っている」川下の需要です——鉱山から来ようとスクラップから来ようと、同じ時代のメガトレンドに供給します——Energy Transition & Power Demand(送電線、風力タービン、太陽光)、Electrification & Mobility(EVのモーターと充電ケーブル)、そしてArtificial Intelligence(データセンターの配線と冷却に何トンもの銅)。簡単に言えば、リサイクルできる1トンは、新しい鉱山を待たなくていい1トンなんです。
05いま、どこまで来たのか
2025年、銅スクラップは誰もが欲しがるものになりました。鉱石からの製錬手数料がマイナスまで急落したとき(この話はCopper Smelting & Refiningの章で)、世界中の製錬所がスクラップをより激しく奪い合うようになりました。スクラップを溶かせばまだ利益が出たからです。その結果、世界中でスクラップがひっ迫し、値上がりしました。
そこへ政治が追い打ちをかけました。2025年、米国は銅を直接対象とするSection 232の措置を打ち出しました——高品位の銅スクラップの少なくとも25%を国内で販売すること(輸出ではなく)を義務づけ、精錬銅の輸入に段階的な関税——2027年に15%、2028年に30%——を計画しました。効果はすぐに表れました——米国から中国への銅スクラップ輸出は、2025年1〜5月に53%超も減少。銅スクラップは、各国が自国で使いたい「戦略資源」になったのです。
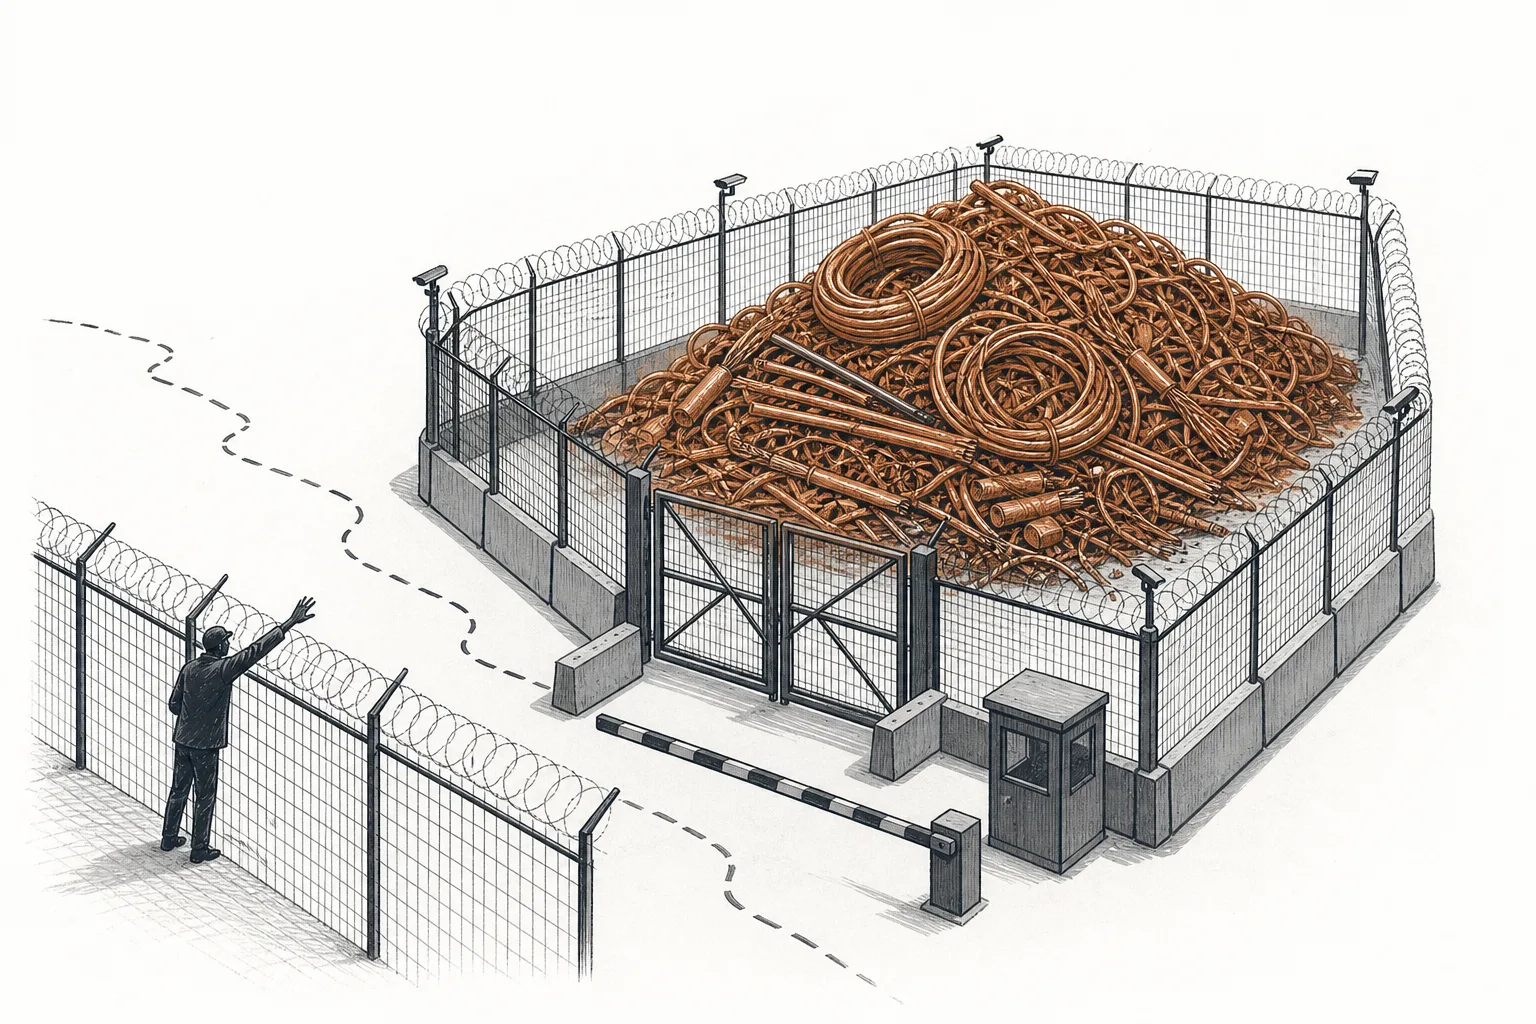
この流れに乗って、西側は投資を加速しています。いちばんはっきりした例がAurubisで、米国初のmultimetalリサイクル工場をジョージア州に開きました(Aurubis Richmond)。約8億ドルの投資で、2025年9月に初溶解(First Melt)を実施。回路基板やケーブルのような複雑なリサイクル原料を年18万トンまで受け入れる設計です。一方カナダでは、政府がGlencoreのHorne製錬所——年10万トン超の電子ゴミをリサイクルする——を閉鎖させないよう支えに動いています。北米では希少な銅リサイクルの能力だからです。
この舞台のプレーヤーは世界中に散らばり、姿もさまざまです——西側の一貫ジャイアントから、電子ゴミから貴金属を取り出すのが上手な中国やアジアのpure-playリサイクラーまで。
06これからの展開
このビジネスのいちばん大きな話は、まだ到来していません——それが「寿命切れの波(end-of-life wave)」です。銅は寿命が長い——家の配線、変圧器、モーターは20〜40年もちます。つまり、中国の成長ブームや世界の都市拡大の時代に設置された膨大な銅が、これからの10年で次々と「寿命」を迎えようとしているのです。そして新しい波も形になりつつあります——今日売られているEV、バッテリー、AIサーバーが、2035年ごろからリサイクル用のスクラップになります。
多くの研究が、2035年ごろに、寿命切れ(end-of-life)のスクラップが工場からのスクラップを追い抜き、最大のスクラップ源になると指摘しています。だからこそAurubisやGlencoreのような会社は、今のうちからリサイクル能力に前倒しで投資しているのです——まだ来ていない波を受け止めるために、パイプを敷いているわけです。
でも、はっきり言っておくべき事実があります——リサイクルだけでギャップ全部は埋められません。ほぼすべてのスクラップを集めても、毎年寿命を迎える銅の量は、これほど速く伸びる需要にはやはり追いつけません。世界は新しい鉱山とリサイクルの両方を必要とします。リサイクルは鉱山の「代わり」ではなく、欠かせない「味方」——しかも、よりクリーンで、より速く、地政学リスクの少ない味方なのです。
07課題とリスク
スクラップの回収は散らばっている。 集中している鉱山と違い、銅スクラップの供給源はどこにでもあります——どの家にも、どの工場にも、どのクルマにも。十分な量と質になるよう集めて選別するのは、多数の小さなスクラップ業者のネットワークに頼る重労働です。スクラップの品質のばらつきと汚染は、業界全体の慢性的な問題です。
スクラップ価格は銅価格とともに変動する。 銅価格が下がると、人々は古いものをわざわざ剥がして売ろうとしなくなり、スクラップの量が縮みます。だからリサイクラーの利益は、世界の金属価格とともに避けようもなく揺れます。マクロには逆説もあります——リサイクル供給が増えて銅価格を押し下げると、その安値が新しい鉱山を開くのを割に合わなくし、結局は長期の供給ギャップをかえって広げかねないのです。
環境と地政学のコスト。 鉱石からの製錬よりクリーンとはいえ、スクラップ——特に電子ゴミ——の溶解も、厳しく管理すべき汚染を出します。Glencoreが環境アップグレードのコストを理由にHorne工場の閉鎖をちらつかせた件が、その好例です。そしてスクラップが、各国が輸出を管理する「戦略資源」になると(2025年に米国がやったように)、国境を越えるスクラップの流れはますます政治に絡め取られます——かつてただの「ゴミ」だったものが、エネルギー移行時代の新しい戦場になったのです。