Megatrend · Electrification & Mobility
バッテリーの電気を、タイヤを回す力に変える
みんなバッテリーのことばかり話します——まるでそれがEVのすべてであるかのように。でもバッテリーが蓄えているのは「エネルギー」だけ。その電気を実際にタイヤの回転に変えているのは、外の人がほとんど名前すら聞いたことのない部品の集まりなんです:電気モーターと、それをパワー半導体で駆動する「インバーター」。この記事では、ボンネットを開けて、エネルギーがバッテリーからタイヤまでどう旅をするのかを見ていきます。チップを普通のシリコンから「炭化ケイ素(SiC)」へ替えることが、なぜバッテリーに次いでEVで最も高価で最も成長の速い戦場になったのか。そして、なぜそれを回すモーターと磁石を、中国が押さえているのか。
01これは何?(3つの部品)
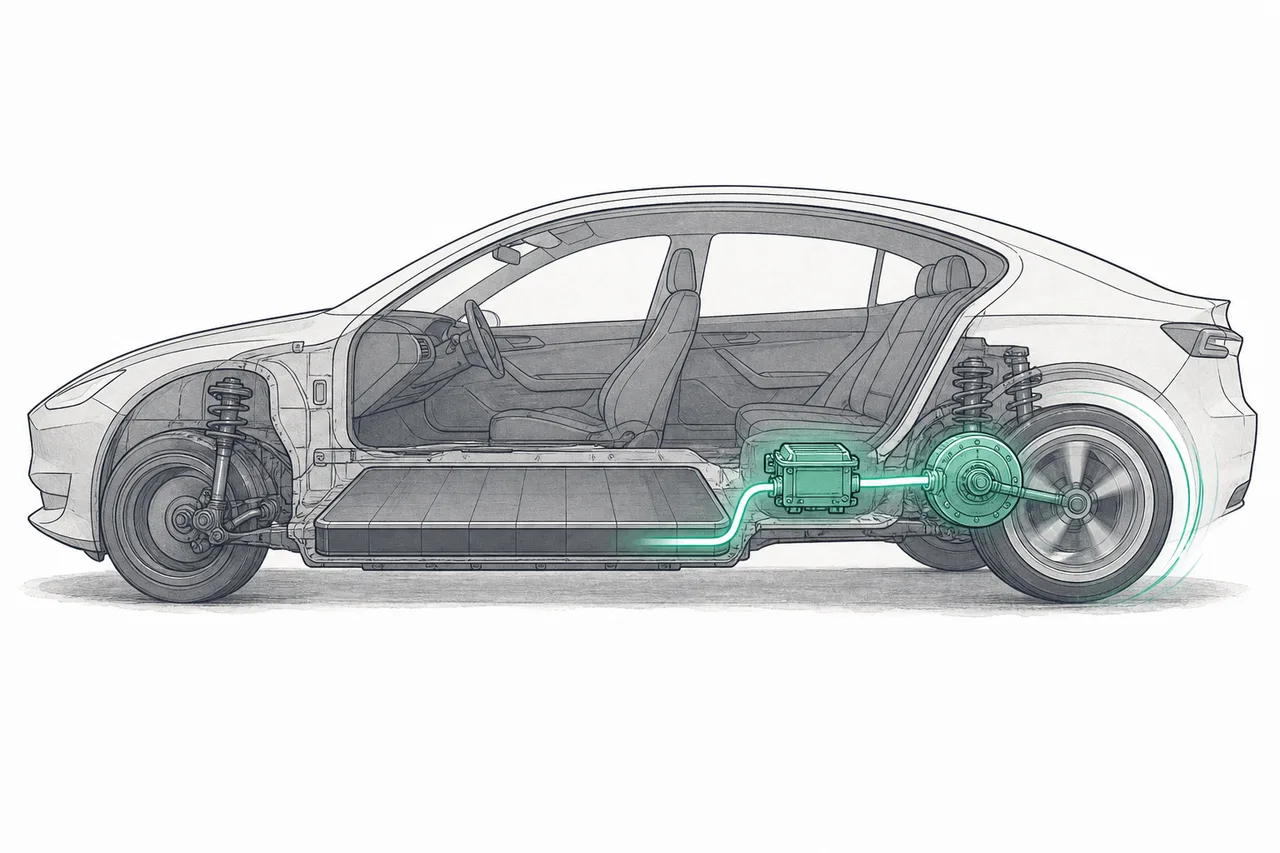
EVを人の体だと思ってみてください。バッテリーは胃袋——エネルギーを蓄える場所です。でも胃袋だけでは体は動けません。力を出す「筋肉」と、その筋肉にいつ・どれだけ力を出すか指令する「神経」が要ります。その役目を担うのが、いままさに話しているnode——EV Powertrain & Power Electronics、つまりEVの「パワートレインとパワーエレクトロニクス」です。
これは、リレーのようにつながって働く3つの主要部品でできています:
- 電気モーター(筋肉): 電気を実際の回転力に変える部品——電気を受け取り、タイヤにつながる軸を回す。その心臓は「磁石」と「コイル」です
- インバーター(筋肉への指令を出す頭脳): 「パワー半導体」がぎっしり詰まった箱で、バッテリーの直流(DC)を、モーターが使える交流(AC)に変換し、どれだけの電気を流すかを制御する——クルマがなめらかに発進するか、ガクッと出るか、電気を節約するか浪費するかを決めるのがこの部品です
- 車載充電器(クルマの中の充電器): 充電プラグから来る家庭の交流(AC)を、バッテリーに蓄えられる直流(DC)に変える部品
メガトレンドの地図では、このnodeはElectrification & Mobilityの下にあるサブテーマで、2つのサブ分野に分かれます——この記事では両方をしっかり掘り下げます。なぜなら、この2つは同じコインの裏表だからです:
- EV Power Semiconductors (SiC / IGBT) —— インバーターの中にある「パワー半導体」、高電圧の電気の流れを制御する側
- E-motors, Inverters & Drivetrain —— モーター本体、インバーターの箱、そしてそれらすべてを一つにまとめた「e-axle」
DC(直流) = 一定の一方向に流れる電気。バッテリーはこの形で電気を蓄え、供給する · AC(交流) = 向きをリズミカルに行き来する電気で、モーターをうまく回せるのはこの形 · 問題は、バッテリーはDCを出すのに、モーターはACを欲しがること——だから「インバーター」が、DCをACに毎秒何千回も切り替える橋渡し役になる。そしてここで「パワー半導体」が主役として登場します。
02なぜ重要か — バッテリーに次いで高価なもの
EVのコストを計算するとき、たいていバッテリー(車両価格の約30〜40%)しか思い浮かびません。でも「バッテリーに次いで成長が速く、1台あたりの価値が高い」部品こそ、このパワートレインの中のパワー半導体なんです。理由はとても単純:EVはガソリン車(ICE)の2〜3倍の価値のチップを使う——そして増える分のほとんどが、バッテリーからモーターへ数百ボルトの電気をさばく「パワー半導体」です。ガソリン車が一度も扱ったことのない、強い電気です。
市場規模が、それをはっきり物語ります。EVのインバーター市場だけで2025年に約78億ドル、そして2035年には約300億ドルに達すると見られています。EVのパワーエレクトロニクス全体では2025年に約330億ドル、2030年代前半には約590億ドルへ向かいます。
でも、いちばん胸に刺さる数字は1台あたりのチップの価値です。普通のガソリン車のチップは1台あたり約500〜600ドル。EVは約1,500ドル以上を超えていきます。その大きな差がパワー半導体です——半導体メーカーがEVを格好の「需要の吸い込み口」と見るのはこのため。世界が電動化に向かうほど、工場から出るクルマ1台ごとに、パワー半導体がもう一式売れるということなんです。
03どう動くのか(バッテリーからタイヤまで)
エネルギーが実際にたどる道を見てみましょう。バッテリーを出てタイヤを回すまで——ステップは数えるほどですが、どれも欠かせません:
ステップ1 — バッテリーがDCを出す 高電圧(いまどきは400または800ボルト)で一方向に流れる電気です。でも問題は、モーターはDCのままでは回せないこと。
ステップ2 — インバーターがすべての心臓 その中身は「パワー半導体」(電気のスイッチ)の集まりで、毎秒数千〜数万回というすさまじい速さでオン・オフを繰り返し、DCを三相のAC波に「成形」し、どれだけの力を流すかを制御します——アクセルを深く踏めば、チップはより速く・より強く電気を流す。ここに「頭脳」があり、チップが良くなければエネルギーが最も多く失われる場所でもあります。
ステップ3 — モーターが電気をトルクに変える 入ってきたACがコイルの中に回転する磁界を作り、ローターの磁石を引っ張って一緒に回す。軸が回り、減速ギアを介してタイヤに力が伝わる——クルマが飛び出します。
押さえるべき鍵はこれです:「チップはオン・オフするたびに、少しのエネルギーを熱として失う」。そして毎秒何万回もオン・オフするので、その小さなロスが積み重なって大問題になる——タイヤを回すはずだった電気が、ただの熱になって捨てられてしまうんです。ここで「チップの材料」が、ゲームを変えにきます。
04SiC — 800ボルト時代を解き放つチップ
これが私たちの最初のサブ分野——EV Power Semiconductors。そして物語はすべて、チップの材料を「普通のシリコン」から炭化ケイ素(SiC)へ替えることを軸に回ります。
長年、インバーターのパワー半導体はシリコン製のIGBTというトランジスタでした。よく働くし安い。でも800ボルト級の高電圧をさばこうとすると、スイッチング時のエネルギーロスが大きく、「熱くて電気を食う」ようになる。SiCはまさにそこを解決します——より高い電圧に耐え、熱に強く、しかもずっと少ないロスで速くスイッチできるんです。
研究のデータははっきりしています。800ボルト系では、SiCを使ったインバーターの総エネルギーロスはIGBT方式より約50〜70%少ない。現実の効果は、同じバッテリーで航続距離が約5%伸びること——逆に見れば、同じ距離を走るのにバッテリーを小さく・安く・軽くできる。1キロメートル、バッテリーコストの1円を争う自動車メーカーにとって、これは大きな話です。
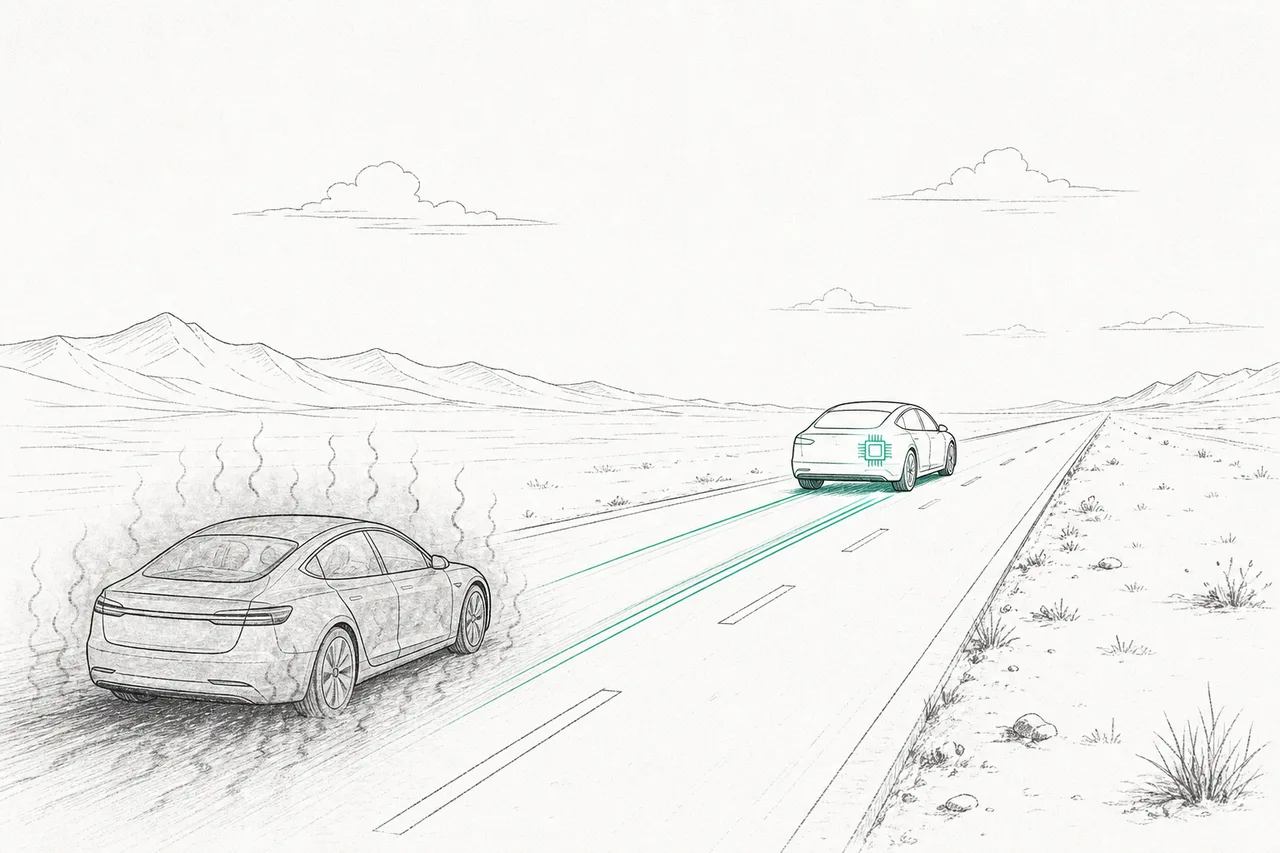
SiCが「800ボルト」というトレンドと切り離せないのはこのためです。800Vシステム(従来の400Vに対して)は充電をぐっと速くし、出せる力も高める。でも800VではIGBTほど熱く・電気を食うようになる——だからSiCはほぼ「必須の選択肢」になる。そしてこれが、2024年に自動車がSiC需要全体の約62%を占めた理由です。
IGBT = 従来のシリコン製パワートランジスタ。安く、丈夫で、長く使われてきた。2025年もインバーター市場の約60%以上を握る · SiC(炭化ケイ素) = 「ワイドバンドギャップ」系のチップ材料で、電圧・熱への耐性がずっと高く、スイッチが速く、ロスが少ない。ただし高い · ひとことで言えば、IGBTは「安くてそこそこ」、SiCは「高いが高電圧の仕事では報われる」——そしてクルマが800V時代へ進むほど、世界はSiCへ傾いていきます。
でもSiC市場も負けず劣らず過酷です——シェアはごく少数の手に集中しています。2024年、STMicroelectronicsが1位(約29〜33%)、onsemiがそれに続き(約22%)、Infineonが3位(約16%)。上位5社(WolfspeedとROHMを加える)で市場の90%超を握ります。いちばんドラマチックなのはWolfspeed——SiC材料を切り開いたアメリカの先駆者で、巨額の工場を先行投資したものの、EV需要が想定より鈍り、米連邦破産法第11章の申請に追い込まれました。負債を約70%圧縮し、2025年9月にようやく手続きを抜けたばかり——トレンドが正しくても、投資のタイミングを誤れば深く傷つきうるという、生々しい教訓です。
05モーター&磁石 — 中国が握るゲーム
これが2つめのサブ分野——E-motors, Inverters & Drivetrain。もしSiCチップが西側(米欧)の戦場なら、モーター側はうって変わって、中国がほぼ完全に押さえるゲームです。
モーター側で最大のトレンドは、モーター+インバーター+ギアを一つの箱にまとめた「e-axle」(3-in-1)です——小さく、約20%軽く、効率は約95%。e-axle市場は2035年までに約1,100億ドルへ(2025年の約220億ドルから)向かいます。最も安く・うまくまとめられる者が、コストでも性能でも有利になる(詳しく →)。
EVのモーターは大半がpermanent magnet(永久磁石)式です。トルクが高く、最も電気効率がいいから。その心臓は、NdFeB(ネオジム・鉄・ボロン)という「強力磁石」——そしてここで、ゲームが中国の手に転がり込みます。なぜなら中国は世界のNdFeB磁石生産の90%超を握っているから。2025年でも、新しいEVモーターの約95%がこのレアアース磁石に依存しています——モーター1台でNdFeB磁石を約1〜2キログラム使います。
モーター市場そのものも大きく、成長が速い——2024年で約110億ドル、2025年には約170億ドルへ。そしてアジア(中国が先導)が明確に市場を握ります。中国側で最も攻めているのはBYD(e-axleを自前で一貫生産)とInovance。BorgWarnerやVitesco/Schaefflerといった西側の選手は技術レベルではまだ戦えますが、大量生産のコストでは中国のサプライチェーンに勝つのが難しい——生々しい教訓がNidec(日本)です。かつて世界のe-axleリーダーを目指したのに、大きな赤字(2025年度上半期で約877億円)の末にe-axle事業から撤退。経営陣はそれを「レッドオーシャン」と呼び、中国(GAC)と欧州(Stellantis)両方のJVを段階的に閉じました——リーダーになりたかった者でさえ、退いたんです。
そして2025年4月、中国はこの力を実際に使いました——レアアースと磁石の輸出規制を打ち出したのです(dysprosium、terbiumを含む)。結果、欧州でのdysprosium/terbium価格は中国国内の6倍にまで跳ね上がり、米欧の一部の自動車メーカーは磁石不足のため数週間のうちに減産を迫られました。一見「ありふれた機械部品」に見えるところが、実はEVで最も危うい地政学的ボトルネックだという教訓です。
自動車メーカーが急いで進めている出口は、レアアース磁石を使わないモーターです。たとえばBorgWarnerやVitescoが開発したEESM(磁石の代わりにコイルでローターを励磁するモーター)——Tesla自身も、次世代モーターはレアアースを使わないと表明しています。ただ、この移行にはまだ何年もかかります。
06エコシステムの中でのつながり
このnodeは、自動車の世界と半導体の世界が出会う「合流点」です——互いに供給し合ういくつものトレンドの真ん中に座っています:
- Electrification & Mobility(EVまるごと)の一部: これはバッテリー(Battery Cells)と組んで働く「パワートレイン」——バッテリーがエネルギーを蓄え、こちらが使う。どちらが欠けてもクルマは走れない
- Passenger EV OEMsへ直接供給: 自動車メーカーはこの層のサプライヤーからインバーター・モーター・e-axleを買う(または自製する)——バッテリーに次いで最も重要なコストと性能の差別化要因だ
- Analog, Power & Discreteの固有の顔: ここでのSiC/IGBTパワー半導体は、パワー半導体カテゴリー全体の「最大のアプリケーション」——EVトレンドこそ、そのチップ群の主要な需要エンジンだ
- Critical Materials & Supply Chainに直接依存: SiCウエハーもNdFeBレアアース磁石も、重要原料のサプライチェーンから来る——そしてここがnode全体で最も地政学的に脆い点だ
- Robotics & Physical AIとつながる: これと同じモーターとインバーターが、ロボットを動かすものでもある——駆動技術は産業をまたいで共有される
07いま、どこまで来たか + 主役たち
2024〜2025年は、このカテゴリーにとって「振れ」の時期でした。EV需要が多くのメーカーの予想より鈍り、先行投資の重かったSiCチップメーカー(とくにWolfspeed)が痛手を負い、生産能力が逼迫したり緩んだりを行き来しました。でも長期の方向ははっきりしています——電動化するクルマ1台ごとに、パワー半導体とモーターの新たな需要が生まれる。そして800Vアーキテクチャへの移行が、1台あたりのSiC比率をじわじわ押し上げていきます。
この戦場は2つの陣営にくっきり分かれます:パワー半導体側——リーダーは西側・日本の半導体企業——と、モーター/駆動系側——大手自動車サプライヤーと、自前で一貫生産する中国の巨人が入り混じる。
08これからの展開&リスク
第一の方向ははっきりしています:SiCがIGBTからシェアを奪い続ける。800Vアーキテクチャへの移行に沿って、です。そして業界全体が300mmウエハーでの生産へ移れば、チップあたりのSiCコストは下がり、プレミアム車だけでなく中・低価格帯のクルマにも降りてくる——今日約80億ドルのEVインバーター市場は、次の10年で300億ドルへ向かいます。
第二の方向は統合(integration)です。モーター+インバーター+減速ギアが、「e-axle」と呼ばれる一つの部品にまとめられつつある。重量・コスト・スペースを減らすためです——最も安く・うまくe-axleを作れる者が有利になる。そしてここは、BYDやInovanceといった中国の選手が最も激しく攻める戦場——かつて市場の王を狙ったNidecでさえ退かざるをえなかった(§05参照)ほど熾烈で、マージンの薄さとコスト競争の激しさを物語っています。
でもリスクも根深い。第一のリスクは、読みづらいEVサイクルです。Wolfspeedの件が生々しい教訓——SiCトレンドは長期的に正しい。でもEV需要がまだ想定どおり来ていないときに工場を先行して建てすぎれば、破産に追い込まれるほど傷つきうる。EV移行の速さは、最も読みにくい変数なんです。
第二のリスクは、レアアースと中国依存です。EVモーターの約95%がNdFeB磁石に頼り、中国が90%超の生産を握る限り、輸出規制が一度かかるたび(2025年のように)に業界全体が一瞬で圧迫されうる——中国が出す輸出ライセンスが短期しか効かないため、このリスクは常に綱渡りの上にあります。レアアースを使わないモーターは、まだ何年もかかる出口です。
第三のリスクは、中国発の価格戦争です。中国はモーターを握り、パワートレインを自前で一貫生産する(BYD式)ので、西側のライバルよりずっとコストが低い。汎用部品しか売れない選手は、利益をいっそう削られる——価格決定力は「最も作るのが難しい技術」、つまり高性能なSiCチップと、最もうまく統合できるe-axleを握る者だけに残ります。
ひとことで言えば:誰もがバッテリーをEVの主役だと見ます。でも「バッテリーの電気を、タイヤを回す力に変える」部品こそが、本当に熱い技術の戦場なんです——一方は西側が握るSiCチップの戦い、もう一方は中国が握るモーターと磁石のゲーム。次の10年で勝つのは、この両面が同じコインの裏表だと理解している人です。