Megatrend · Electrification & Mobility
EVがどこまで走れるかを決める、小さなチップ
バッテリーは「電気」をただ蓄えているだけ——その電気を毎秒何千回も切り替えて、モーターの回転力に変えているのは、インバーターの箱の中にいる、外の人がほとんど名前すら聞いたことのないパワー半導体です。この記事は、そのチップそのものに踏み込みます——なぜIGBT(長く使われてきた主役のシリコンチップ)からSiC(炭化ケイ素)へ替えると、クルマがより遠くまで走り、より速く充電できるのか。なぜ「800ボルト」が戦場になったのか。この市場を握るのは誰か。トレンドが正しかったのに、先駆者のWolfspeedはなぜ破産したのか。そして、なぜ中国が業界全体を揺るがす価格戦争に火をつけているのか。
01これは何?——モーターに電気を配るチップ
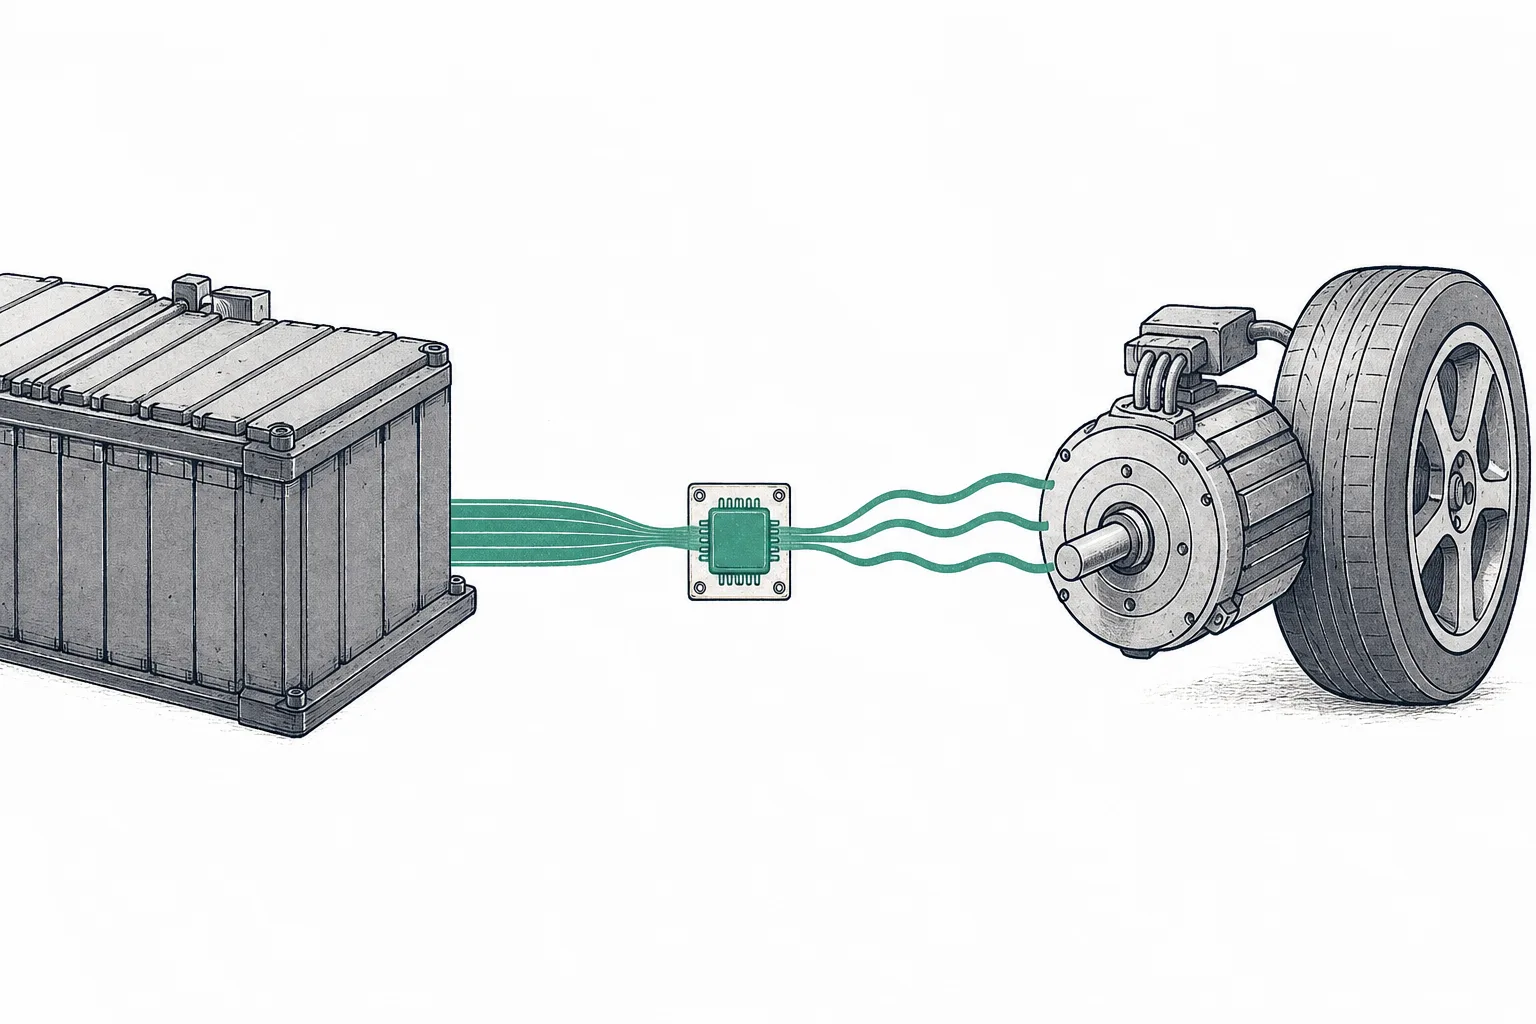
シンプルに思い浮かべてみてください。EVのバッテリーは、エネルギーがぎっしり詰まった「貯水池」。モーターは、水が流れてくると回る「水車」です。問いはこうです——誰が「バルブ」を開け閉めして、ちょうどいい強さ・ちょうどいい速さで水を流し、私たちがアクセルを踏んだとおりに水車を回すのか?その答えがパワー半導体(power semiconductor)——インバーターと呼ばれる箱の中にいる小さなチップ群です。そしていま話しているnodeは、その箱でもモーターでもなく、まさにこのチップそのものです。
その役目はたった一つ、でもとても大事です:毎秒数千から1万回もの速さでオン・オフを繰り返す電気のスイッチになること。バッテリーの直流(DC)を、モーターが回せる交流(AC)へと「成形」するためです。コンピューターのチップのように複雑な「計算」をするわけではありません——ただ、オン、オフ、オン、オフを、ものすごい速さと正確さで繰り返す。しかも、ガソリン車が一度も扱ったことのない数百ボルトという高電圧の下で、です。
メガトレンドの地図では、このnodeは大きなトレンドElectrification & Mobilityの中のEV Powertrain & Power Electronicsの下にあるleaf(個別トピック)です。きょうだいにE-motors, Inverters & Drivetrainがいます——あちらが「モーターと、すべてを包む箱」だとすれば、このnodeは「箱の中にある心臓」、実際に電気をオン・オフするチップそのものです。
この章の話はぜんぶ、2種類のチップ材料の競争を軸に回ります——IGBT(従来のシリコンチップ。安く、丈夫で、長く使われてきた)と、SiC(炭化ケイ素。高いけれど、高電圧の仕事ではより優れた新顔)。この2つのポジション争いこそ、いまの自動車向けチップ業界で最も高くつき、最も速く伸びている戦場です。
IGBT(Insulated-Gate Bipolar Transistor)= 普通のシリコンで作るパワートランジスタ。安く、丈夫で、作りやすい——EVのインバーターを長く支えてきた「働き者」 · SiC(Silicon Carbide/炭化ケイ素)= 「ワイドバンドギャップ」系の材料で作るチップ。電圧と熱への耐性がずっと高く、スイッチが速く、エネルギーロスも少ない——ただし高くて作りにくい · ひとことで言えば、IGBTは「安くてそこそこ」、SiCは「高いが高電圧の仕事では報われる」。
02なぜ重要か——熱として捨てられない電気
このチップ群を、見た目以上に重要にしている鉄則が一つあります:チップはオン・オフするたびに、少しのエネルギーを熱として失う。ささいなことに聞こえます——でも、クルマが走るあいだじゅう、毎秒1万回もオン・オフするので、その小さなロスが積み重なって大問題になる。タイヤを回すはずだった電気が、ただの熱として捨てられてしまうんです。そしてここが、「チップの材料」がゲームをまるごと変えにくる場所です。
工学研究の数字ははっきりしています:800ボルト系では、SiCチップを使ったインバーターの総エネルギーロスはIGBT方式より約50〜70%少ない。現実の効果はこうです——400V/IGBTから、800V+SiCのフルセットへ替えると、同じバッテリーで航続距離が約5%伸びる(800VにしてもまだIGBTのままなら、わずか〜1.2%)。逆に見れば、同じ距離を走るのにバッテリーを小さく・軽く・安くできるということ。1キロメートルを争い、バッテリーコストの1円を争う自動車メーカーにとって、これは死活問題なんです。
だからこそSiCは、「800ボルト」というトレンドと切り離せません。800Vシステム(従来の400Vに対して)は充電をぐっと速くし、出せる力も高める。でもその高電圧では、IGBTほど熱く・電気を食うようになる——だからSiCはほぼ「必須の選択肢」になるんです。800Vプラットフォームを打ち出した各社(Hyundai、Porsche、Xpeng、BYDの上位モデル)は、どこもSiCへ切り替えています。
市場の規模が、それをはっきり映します。EV向けの半導体全体の市場は2025年で約240億ドル、そして2032年には約570億ドルに達すると見られています。なかでもSiCチップ部分の伸びがいちばん速い——SiCパワーデバイス市場は2025年で約27〜58億ドルで、2030年まで年率〜19〜27%で伸びます。主な原動力はEVです。
03どう動くのか(DC → スイッチ → 三相AC)
このチップ群が実際にどう働くのか、見てみましょう。その核心はたった一語:スイッチ。電気がバッテリーからチップを通ってモーターまで、どう旅をするのか、一歩ずつ追ってみます。
ステップ1 — バッテリーが高電圧のDCを出す 一方向に流れる直流(いまどきは400または800ボルト)です。でもモーターはDCのままでは回せません。リズムよく上下に切り替わる三相のACが要るんです。
ステップ2 — パワー半導体が主役 インバーターの中には6つのスイッチチップがあります(3組のペアで、3つの相を制御)。これが毎秒1万回もの速さでオン・オフを繰り返し、各相にプラスとマイナスの電気を交互につないで、AC波を「成形」する。アクセルを深く踏めば=チップはより速く・より強く電気を流す。チップが良くなければ、ここがエネルギーを最も多く失う場所——そして、SiCがIGBTに勝つ場所でもあります。
ステップ3 — 三相ACがモーターへ 回転する磁界を作り、ローターを引っ張って一緒に回す。軸が回り、力がタイヤへ伝わって、クルマが飛び出します。
SiCが勝つ理由は、純粋に物理です——オン・オフが「鋭く、速い」。状態が切り替わる瞬間(エネルギーが熱として漏れるところ)が、IGBTよりずっと短い。しかも熱に強いので、冷却システムも小さく・軽くできる。その総合で、より小さく・軽く・省エネなインバーターになる——ただし高い。SiCの材料は、普通のシリコンよりはるかに結晶を育てにくいからです。
04エコシステムのどこにいるのか
このnodeは、自動車の世界とチップの世界が「出会う点」です——たまたま最大の顧客がEV産業になった、一つのパワー半導体。周りのトレンドとは、こうつながっています:
- Semiconductorsのパワー半導体の一種: SiC/IGBTは、チップ業界の「パワー半導体」ファミリーの一員——でもロジックやメモリのチップと違って、「いちばん小さい」を競うのではなく、「いちばん強い電気に耐え、いちばん少ないエネルギーで済む」を競う。EVは、このチップ群にとって最大のアプリケーションだ
- E-motors, Inverters & Drivetrainへ直接供給: このチップ群は、モーターを駆動するインバーターの箱の「中身」——あちらのnodeは箱とモーター、このnodeは中にいるチップ。良いチップがなければ、モーターは性能を絞り出せない
- Electrification & Mobilityでは、クルマ一台分のコストと差別化点: これはバッテリーと組んで働く——バッテリーがエネルギーを蓄え、このチップが供給を制御する。どちらが欠けてもクルマは走れない
- Critical Materials & Supply Chainに依存: 主原料は、育てにくく大量のエネルギーを使うSiC結晶。良質なSiCウエハーを安く作れる者を握るのが、このnodeの川上を握る者だ
- China NEVが追い風: 急成長し、誰よりも速く800Vへ振れる中国の新エネルギー車市場は、SiC需要を吸い込む最大の口——そして、中国がこのチップ群を自前で急いで作る理由でもある
05いま、どこまで来たのか
まず先に理解しておきたいのは——ニュースの主役はSiCでも、インバーター市場の大半はまだIGBTが握っているということ。安くて、ふつうの400Vのクルマには十分だからです。SiCはプレミアム車と、急成長する800V車の分を取っていく。だから全体像は「IGBTが土台、SiCがいちばん速く伸びる頂」——そして、いちばん激しい戦いはSiC側にあります。
SiC側の市場は極端に集中しています。2024年、上位5社で売上の90%超を握りました。先頭はSTMicroelectronics(〜29〜33%。数年連続のトップで、2018年からTesla Model 3にSiCを供給してきた相棒)、続いてonsemi(〜22%)、Infineon(パワー半導体全体では世界1位、2025年シェア〜19.5%)、そしてWolfspeedと日本のROHMです。
でも、業界を最も揺さぶったのはWolfspeedのドラマです——SiC材料を黎明期から切り開いたアメリカの会社で、「結晶を育てるところから完成チップまで、ぜんぶ自前でやる」という賭けに出ました。ニューヨークに200mmウエハーの工場を、巨額を投じて先行して建てた——でもEV需要が想定より鈍り、製造の遅れと、価格を切り下げる中国勢が重なって、2025年6月30日に米連邦破産法第11章を申請。負債を約70%圧縮し(〜67億ドルから〜20億ドルへ)、2025年9月29日にようやく手続きを抜けたばかりです——トレンドが正しくても、投資のタイミングを誤れば破産まで傷つきうるという、生々しい教訓です。
もう一つ、盤面を揺らしているのが中国の台頭です。世界最大の国内NEV市場という追い風のもと、中国メーカーが一気に這い上がってきました。先頭はStarPower——中国のNEV向けパワーモジュール市場を約28%握り、実際の自動車にSiCモジュールを供給した中国初の会社です(Xpeng G9)。いっぽうBYDはパワー半導体を自前で作り(BYD Semiconductor)、自社のクルマに一貫供給。長沙ですでに8インチのSiCウエハーの生産ラインを動かしています。
06未来——8インチウエハー、価格下落、中国の進撃
第一の方向は8インチ(200mm)ウエハーへの移行です。いまSiCの多くはまだ6インチウエハーで作られています。8インチに上げると、一枚から取れるチップがぐっと増え、チップあたりのコストが下がる——SiCをプレミアム車から、中・低価格帯のクルマへと降ろす鍵です。大手はどこも(ST、Infineon、Wolfspeed、そして中国のBYDも)、誰より速く8インチのラインを立ち上げようと競っています。
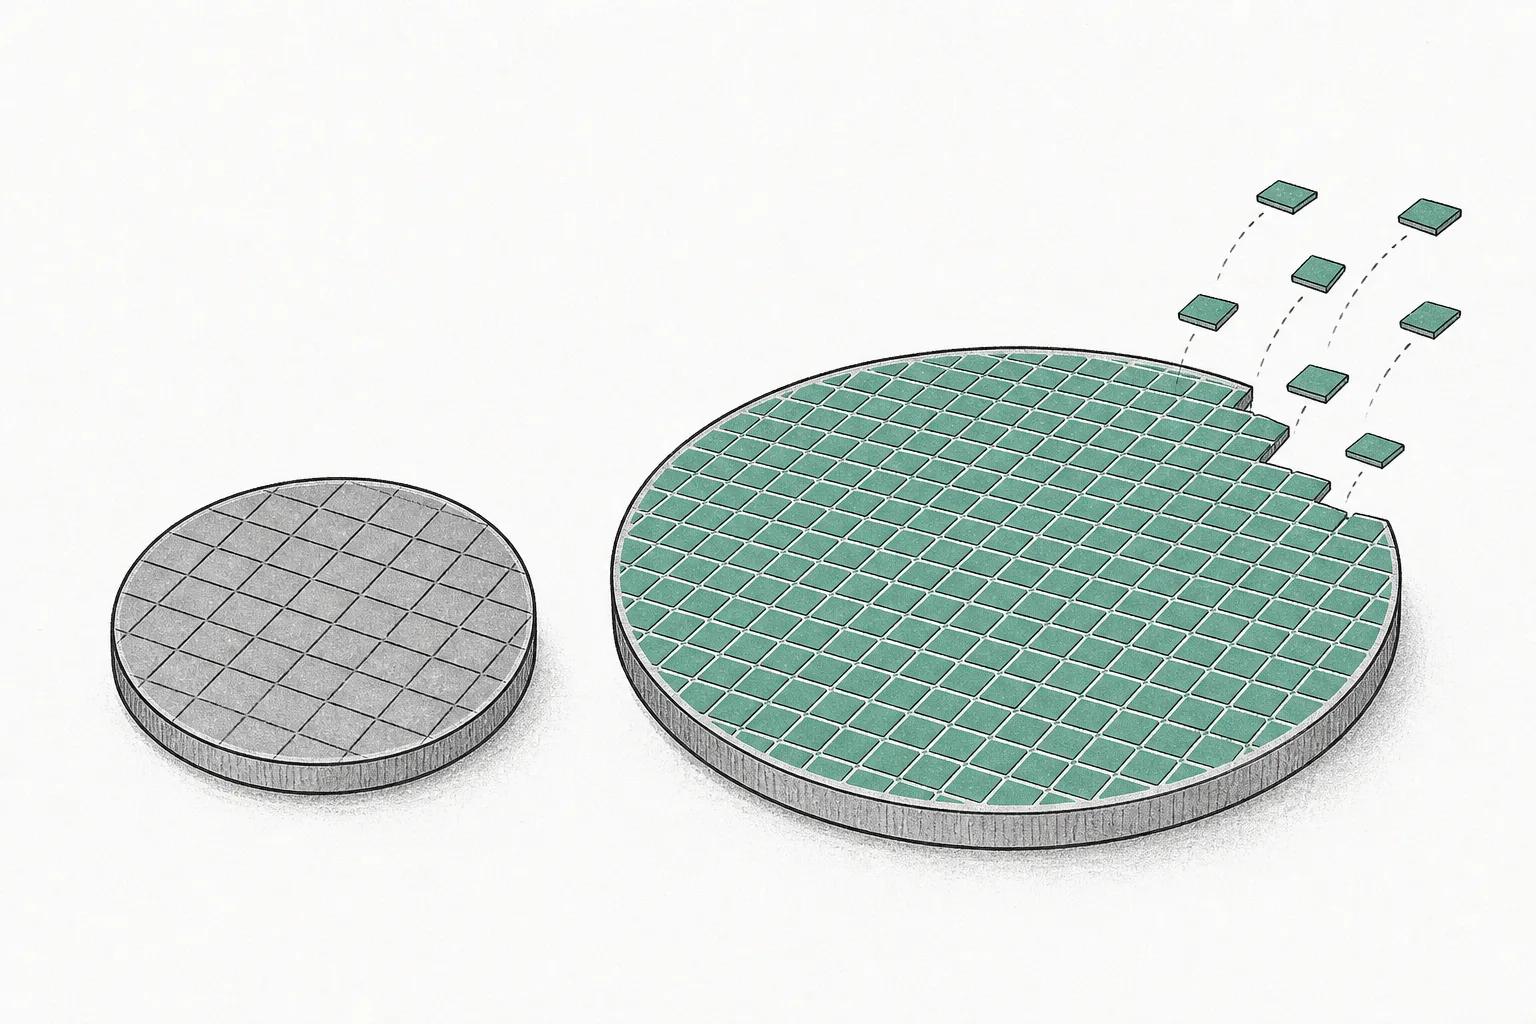
第二の方向は急落する価格です。2年前、Wolfspeedの6インチSiCウエハーは1枚あたり約1,500ドルでした。でもいま、中国メーカーは〜500ドル、あるいはそれ以下まで提示できる。アナリストは、SiCチップのコストが今後1〜2年で40〜50%下がりうると見ています。良いニュースは、SiCがずっと速く普及すること。悪いニュースは、メーカーのマージンが厳しく締め上げられること——とくに、先に高く投資した会社が、です。
第三の方向はSiCを、より賢く使うことです。SiCは良いけれど高い。だから各社は、SiCを必要な分だけ使う設計を始めています。たとえば「ハイブリッド」の発想——SiCとIGBTを一つのセットに入れ、SiCには得意な低負荷域を、IGBTには高電流域を担わせる。Teslaにいたっては、次世代のパワートレインでSiCトランジスタの数を〜75%減らす(48個から約12個へ)と表明しました。性能をあまり落とさずにコストを削るためです——次のゲームは「SiCをできるだけ多く積む」ではなく、「SiCをいちばん上手に使う」ことだ、というサインです。
07課題とリスク
第一のリスクは読みづらいEVサイクルです。Wolfspeedの件が、いちばん生々しい教訓——SiCトレンドは長期的に正しい。でも、EV需要がまだ想定どおり来ていないときに工場を先行して建てすぎれば、破産にまで至りうる。パワー半導体ビジネスは何年も先行して重く投資しなければならないので、EV移行の速さこそ、いちばん危うい変数なんです。
第二のリスクは中国発の価格戦争とoversupply(供給過剰)です。中国がSiCのサプライチェーンを丸ごと自前で作り(ウエハーからモジュールまで)、需要より速く生産能力を増やすと、価格は急落する——1,500ドルだったウエハーが〜500ドルに。使う側には良いことですが、業界全体のメーカーのマージンを押し下げる。とくにコストの高い西側勢にこたえます。これは、かつて太陽光パネルやバッテリーで起きたのと同じ「China shock」です。
第三のリスクは自分の市場で中国に取って代わられることです。中国のNEV市場は最大のSiC需要——でも中国は、ますます自前でチップを供給しています(StarPower、BYD)。従来の市場リーダーは、いちばん速く伸びる市場を失い、長期の価格決定力も失うリスクを負う。ST/Infineon/onsemiがかつて握っていたシェアは、世界最大の市場で少しずつ食われていくかもしれません。
ひとことで言えば:このnodeは、EVの電気のひと滴ひと滴が必ず通り抜ける小さなチップです——静かだけれど、クルマがどこまで走り、どれだけ速く充電し、いくらかかるかを決める存在。IGBTとSiCの戦い、急落する価格、そして中国メーカーの波——この3つの力が、これから10年の電気自動車の時代を動かす「バルブ」を、誰が握るのかを決めます。