メガトレンド · エネルギー転換と電力需要
足元に眠る熱——それを、AIが急に24時間ほしがり始めた
地面のほんの数キロ下には、昼も夜も、晴れでも無風でも、けっして消えない巨大な「かまど」があります。だから地熱はクリーンな電気でありながら「24時間動きっぱなし」——太陽光や風力とはそこが違うんです。唯一の弱点は、これまで火山地帯でしかできなかったこと。でも、石油・ガス業界の掘削技術がそれを解き放ち、「地球上のほぼどこでも」できるようにしようとしています——ちょうど、AIデータセンターが24時間クリーンな電気をかつてないほど渇望しているこのタイミングで。
01これは何?
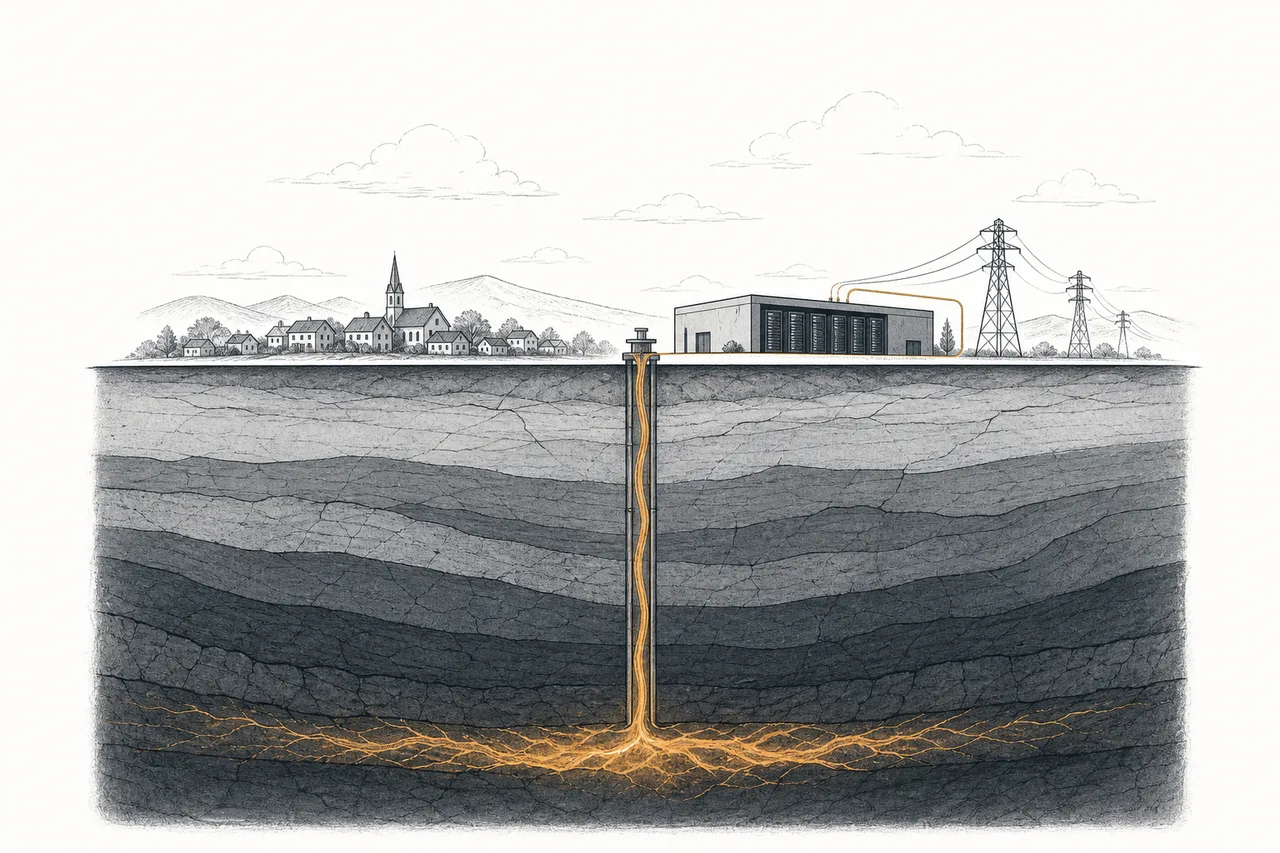
イメージしてみてください。地球は大きなゆで卵のようなもの——私たちが暮らす薄い殻が、何千度にも熱せられた中心部を包んでいます。その熱は休みなく、一秒も止まらずに少しずつ外へ滲み出している。地熱(geothermal)とは、その熱のかたまりを「吸い上げて」発電に使うことです。
この電源を特別にしているのが「firm(確実に供給できる電気)」という言葉です。太陽光は日が出ているときだけ、風力は風が吹いているときだけ電気を生みます。でも地下の熱は24時間365日、空模様に関係なく存在する。だから地熱発電所はほぼフル稼働できます(設備利用率はたいてい90%超——太陽光や風力のほぼ2倍です)——つまり「石炭・ガス火力のようにふるまうクリーン電源」、いつでも頼れるのに、炭素を出さない電気なんです。
Firm power = いつでも好きなときに供給を指示できる電気で、天候に左右されない · Baseload = システムの最低限の需要を支えるために、常時動きつづける基盤の電気。地熱はこの両方をこなせる——蓄電池の助けがなければ太陽光や風力にはできないことです。だからこそ地熱は「firm renewables(確実に供給できる再エネ)」に分類され、「intermittent(供給がムラだらけ)」な太陽光・風力とは区別されます。
メガトレンドの地図では、このnodeはEnergy Transition & Power Demandの下にあるサブテーマで、Nuclear、Hydropower、Firm Power & Transition Fuelsといった他のfirm電源の直接の兄弟にあたります。ゲームを変え、この章をワクワクさせているのがEGS — Enhanced Geothermal Systemsという言葉——次の章でじっくり掘り下げます。
02なぜいま「けっして消えない電気」が大事なのか
地熱は何百年ものあいだ「優れているのに天井がある」クリーン電源でした——世界全体の発電能力は2025年でわずか16〜17ギガワット(GW)ほど、年間の発電量は約95億単位(TWh)で、世界の電力のごく小さな割合にすぎません。なぜなら、熱がちょうど地表近くまで顔を出す場所——アイスランド、ケニア、インドネシアといった火山地帯でしかできなかったから。世界のほかの場所では「掘っても届かない」か、掘っても割に合わなかったんです。
では、なぜ2026年に突然これが熱い話題になったのか? 答えは、ちょうど二つの流れがぶつかったところにあります。一つは需要——AIデータセンターが膨大な電気を渇望し、しかも夜に止まる太陽光ではなく24時間クリーンな電気を必要としている。だからGoogleやMetaのような会社が、必死でクリーンなfirm電源を探しています。もう一つは技術——新しい掘削手法(EGS)が、地熱を火山地帯だけでなく「ほぼどこでも」できるものに変えつつあります。
エネルギー業界全体の目を見開かせた数字は、IEA(国際エネルギー機関)の報告から来ています。8キロメートルまで深く掘れば、EGS方式の地熱は世界全体で約600テラワット(TW)という技術的ポテンシャルを持つ——従来型の地熱のおよそ2,000倍で、地球上のほぼすべての国に、使えるだけ深い高温の岩盤があります。要するに、資源はそもそも問題ではなかった。問題は「そこまで掘れて、しかも十分安くできるか」なんです。
資源があり余り、クリーンな24時間電力の需要が急増しているいま、唯一立ちはだかるのは掘削コストです——そしてそれが今、ものすごい勢いで下がっている。これこそが、地熱を「ご当地エネルギー」から「世界規模の挑戦者」へと、ほんの数年で変えつつあるものなんです。
03どう動くのか(熱を求めて掘り下げる)
基本の原理は驚くほどシンプルです:高温の岩盤まで掘る → 熱・蒸気を取り出す → タービンを回す → 電気を得る。従来型(conventional)では、ほとんど自然が仕事をしてくれます——高温の岩、水、そして水が通る割れ目がすでにそろっていて、私たちはただ掘って蒸気を吸い上げるだけ。でも弱点は、その三つがちょうどそろっていないといけないこと。それが地球上のほんの数か所にしかないんです。
ゲームを一変させた新しいものがEGS(Enhanced Geothermal Systems)です——自然が「割れ目も水もない、乾いた高温の岩」しか与えてくれないなら、私たちが自分で作ってしまう。高圧の水を注入して岩を細かい網目状に割り(石油・ガス業界のfrackingと同じ要領)、一方の穴に冷たい水を注いで高温の岩を通過させて熱を吸わせ、もう一方の穴から熱い水を吸い上げる。つまり自然が与えてくれなかった場所に「人工の地熱源を作る」わけです——だから「ほぼどこでも」できるんです。
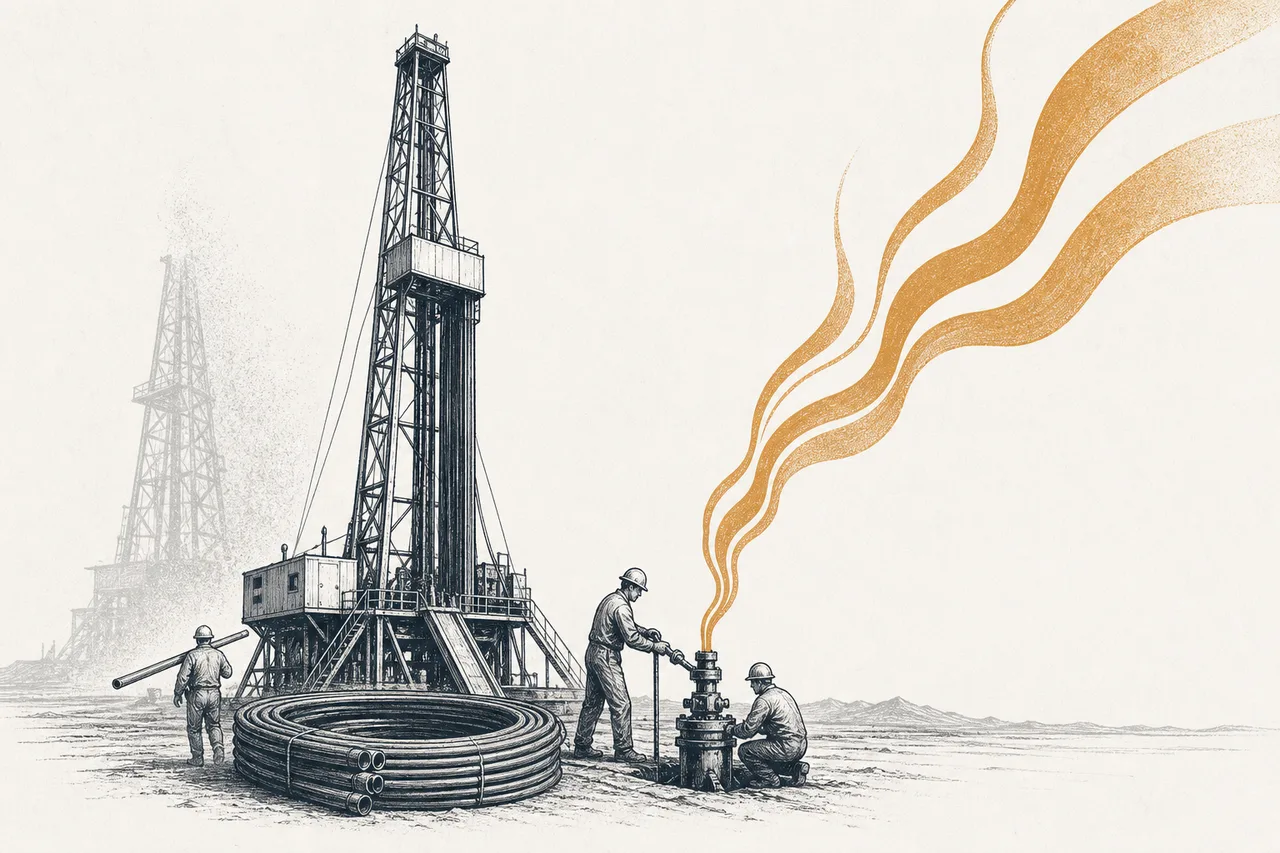
EGSがこれほど速く安くなった秘密は、ゼロから発明されたわけではなく、シェールオイル・ガス(shale)業界が10年以上かけて磨いてきた技術を「借りた」ことにあります——水平掘削(directional drilling)も、岩を割る水圧破砕(hydraulic fracturing)も。IEAの試算では、新時代の地熱プロジェクトへの投資の最大80%が、石油・ガス業界と同じスキル・道具・サプライチェーンを使う。転換先を探している産業に、移っていける新しい家ができたわけです。
地熱を「強化した」もの——岩は高温なのに乾いていて割れ目がないとき、高圧の水を注入して割れ目の網目を自分で作り、そこに水を循環させて熱を吸い上げます。その結果、従来型ではできなかった場所でも地熱ができる。これこそが、地熱を「ご当地エネルギー」から「ほぼどこでもできるエネルギー」へと変えるポイントです。
掘削コストはゲーム全体の心臓です——プロジェクト総コストの60〜80%を占めます。だから、より速く・より安く掘れる者こそが、新時代の地熱が割に合うかどうかを決める人になるんです。
04それはエネルギーの世界のどこに位置するのか
このnodeを理解するいちばんいい方法は、エネルギーの生態系の中で「誰とつながっているか」を見ることです:
- NuclearやFirm Powerと並ぶ「firm clean power」一家の兄弟: すべてが同じ課題を解く——太陽光・風力と違い、24時間クリーンな電気を供給する。原子力は最も大きくスケールできる主力の選択肢、いっぽう地熱はより速く・より小さく作れて、放射性廃棄物も出さない
- AIデータセンターに直接電気を送る: これがいま、このトレンド最大の顧客だ——AIはクリーンなfirm電源を求め、長期の電力購入契約を結んでプロジェクトの資金を引き出す
- Grid & Transmissionに頼る: 電気を作れても、負荷まで運ぶ送電線がなければならない——送電網は、あらゆるクリーン電源に共通のボトルネックだ
- 同じ一家の仲間と競い、補い合う: Solar、Wind、Energy Storage、Hydropowerの兄弟だ——太陽光・風力は単価が安いがfirmではなく、地熱はちょうどその弱点を補える
いちばん面白い角度は、新たな投資先を探している石油・ガス業界とのつながりです——彼らの掘削スキルは、EGSにぴったり合う資産。だから新時代の地熱は石油会社の敵ではなく、むしろ同じ人々・同じ道具を使う「続編」なのかもしれません。ただ吸い上げるものが、炭化水素から熱に変わるだけ。
05いま、どこまで来たのか
2026年は、新時代の地熱が本当に「自らを証明した」年でした。いちばんはっきりした合図は2026年5月、Fervo Energy——Bill Gatesが支援するEGSスタートアップ——がNasdaqに上場し(ティッカーFRVO)、約18.9億ドルを調達したこと。初日の始値は33%超も跳ね上がり、企業価値は約100億ドルに達しました。資本市場が「純粋なEGS」を独立した一つの事業カテゴリーとして値づけしたのは、これが初めてです。
でも株価より大事なのは掘削コストの目を見張る急落です。2022〜2025年のあいだに、Fervoは掘削時間をおよそ75%、1フィートあたりのコストをおよそ70%削減し、1本あたりのコストを半分の約480万ドルにまで下げました。これは、かつて太陽光を世界を変えるほど安くした「learning curve(習熟曲線)」とまったく同じもの——そしていま、それが高温の岩の掘削で起きているんです。
業界全体を動かすもう一つの足は、お金を出してプロジェクトを実現させる巨大テックとのディールです:
- Google × Fervo: 115メガワットの電力購入契約(PPA)。ネバダ州のGoogleのデータセンターに、24時間のEGS電力を供給する——EGSが実際のスケールでfirm電源を供給できることの証明だ
- Meta × Sage Geosystems: 150メガワットの契約。2027年からMetaのデータセンターにクリーン電力を供給しはじめる(MetaはさらにFervoにも約4.62億ドルを出資)
実際の建設の側では、Fervoの旗艦プロジェクトCape Stationがユタ州で第一フェーズの500メガワットを建設中で、2026年末の初送電を見込み、同じ場所でさらに1.5ギガワットまで拡張する許可も得ています。注目なのは2026年3月、Fervoが一流銀行団(RBC、Barclays、HSBC、J.P. Morgan)から4.21億ドルのプロジェクト融資をまとめたこと、しかも政府保証に頼らずに——金融市場がEGSを「本当に投資できる」対象として見はじめた合図です。
06これからの展開
第一の方向は「本当に競争できる」ところまでコストが下がることです。IEAは、掘削が今の道筋どおりに安くなれば、EGSの電力コストは1メガワット時あたり約50ドルまで下がりうると見ています——これは原子力や水力より安く、太陽光・風力と互角。しかも24時間供給できるという強みがあります。本当にそこへ到達すれば、ゲームは一気に変わります。
第二の方向は世界規模へのスケールです。IEAは遠い未来を見て、コストがこの通りに下がれば、新時代の地熱は今世紀半ばまでに約800ギガワット——世界の発電量の約15%——まで設置されうると見ています。このトレンドへの累積投資は2035年までに1兆ドル、2050年までに2.5兆ドルに達するかもしれません——今日はまだごく小さい土台からです。うまく走れば、これは非常に大きな成長の余地です。
第三の方向は石油・ガス業界の変身です。スキルとサプライチェーンの80%が重なるとき、Baker HughesやSLBのような掘削サービス会社には、この技術を後押しする巨大な動機があります——それは、彼らの既存の資産をそのまま使える新しい市場だから。こうした巨人が飛び込んでくることこそ、コスト低下をさらに加速させるものになります。
07課題とリスク
明るい未来図には、大きな条件がいくつもついてきます。そして正直に言えば、これらすべてはまだ始まったばかりだと認めなければなりません。
第一のリスクはこれからも証明しつづけねばならない掘削コストです。Fervoの-70%という数字はワクワクしますが、それはわずかなパイロット案件から来たもの。問いは、地質の異なる世界中のあらゆる場所で、それが安くなりつづけるのかということ。高温の硬い岩を7〜8 km掘るのは過酷な仕事で、道具もまだ壊れやすい——掘削はプロジェクトの60〜80%を食うので、ここが期待どおりに下がらなければ、経済性は丸ごと揺らぎます。
第二のリスクは人為的に誘発される地震(induced seismicity)です。EGSは岩を割るために高圧の水を注入するので、この過程が小さな地震を引き起こすことがあります。過去には、ヨーロッパのEGSプロジェクト(スイスのバーゼルや韓国の浦項など)が地震を起こし、中止に追い込まれたこともありました。このリスクを地域社会が受け入れられる水準に抑えることは、拡大に欠かせない条件です。
第三のリスクはまだ若く、集中している産業であることです。主要プレーヤーの多くは、まだモデルを証明したばかりの非公開企業。売上の大半はわずかな顧客(とくにGoogle/MetaのAIデータセンター案件)に結びついています。もしAI投資が減速したり、クリーンエネルギー支援策が変わったりすれば、この脆さがはっきり表に出る。しかもエネルギープロジェクトは、回収まで何年もかかる重い投資です。
ひとことで言えば、地熱は古くからあるクリーン電源が、突然その「瞬間」を迎えたものです——石油業界の技術がほぼどこでもできるようにし、ちょうどAIが24時間クリーンな電気を必要とするタイミングと重なったから。まだ小さく、まだ証明が必要で、まだリスクもある。でも、かつてないほどの速さで「リスクを下げて」いる——だからこそ、これまで静かだったこの小さなnodeが、エネルギー転換のなかで最も目が離せない一角になったんです。