メガトレンド · エネルギー
AIが電気に飢えて、世界はまた天然ガスを頼り始めた
太陽光と風力はどんどん安くなっています——でも発電できるのは「お天気しだい」。いっぽうAIのデータセンターは「24時間、一瞬も止まらない電気」を必要とします。その結果、天然ガスとガスタービンの需要がもう一度爆発しました。タービンの注文待ちの列は2030年まで埋まり、ガスはクリーンエネルギーの世界へ渡る「橋(bridge fuel)」と呼ばれています——あるいは、私たちをこの先30年も化石燃料につなぎとめる「罠」になるのかもしれません。
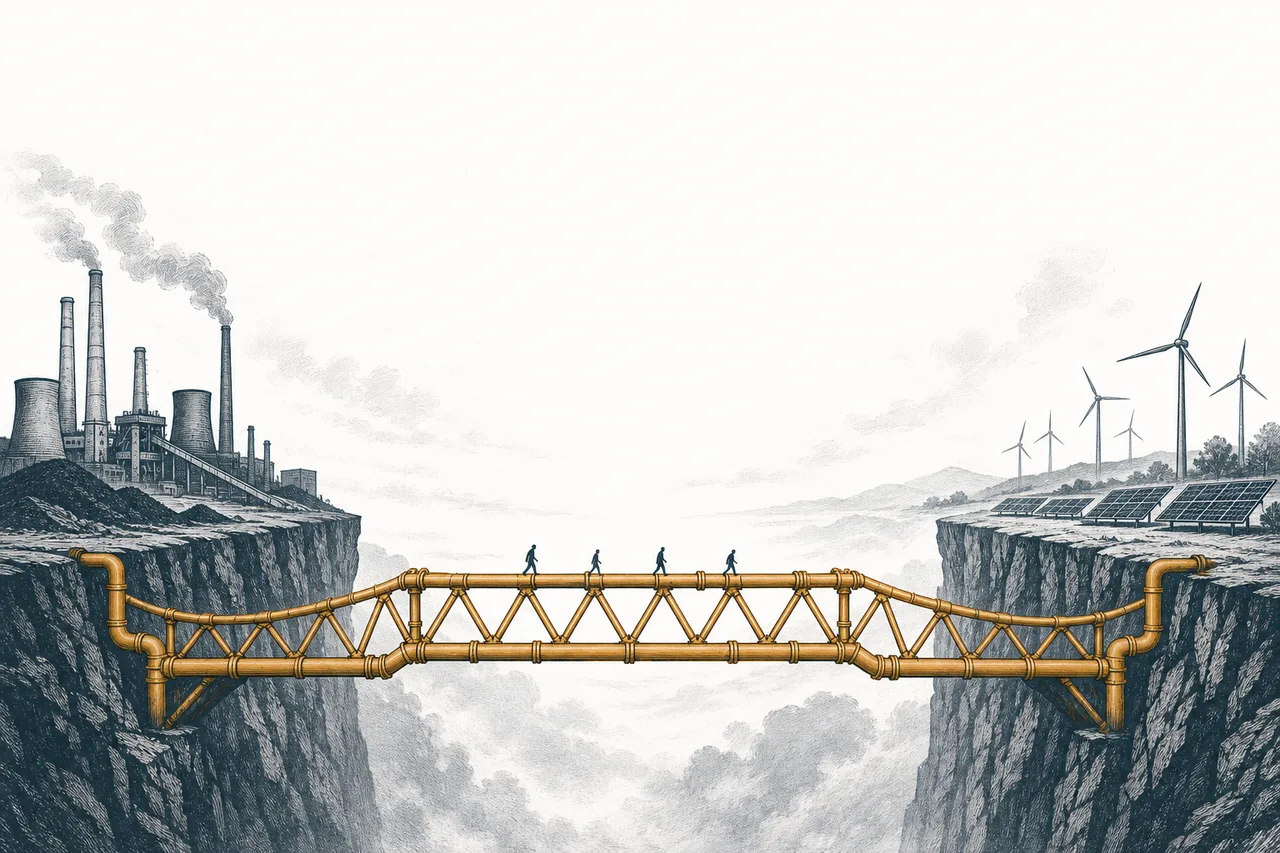
01これは何?「指示できる電気」vs「空しだいの電気」
想像してみてください。真っ暗で風も止まった夜中の2時に、あなたがスイッチを入れる——それでも電気はつかないと困りますよね。実は私たちは無意識のうちに、電力システムにこう求めているんです。電気はこちらが必要なときに来てほしい、自然が出してくれる気になったときではなく。そしてこれこそが、このnodeの核心です。
エネルギー業界は、発電する電源を大きく二つに分けます。
- 指示できる電気(firm / dispatchable): 空がどうであれ、こちらの都合で「入れる・切る・上げる・下げる」ができる電気——天然ガス、原子力、水力がこのグループ。電力網(grid)を落とさない背骨です
- 空しだいの電気(intermittent): 太陽光(ソーラー)と風力(ウインド)——年々安くなってクリーンだけど、発電するのは日が照り、風が吹くときだけ。夜には日がなく、風の止んだ日には風もありません
このnode——Firm Power & Transition Fuels——は前者、つまり「指示できる電気」の話です。とくに天然ガスが、太陽光と風力が少しずつ広がっていくあいだ、システムの信頼性を支える「橋となる燃料(bridge fuel)」としての役割。そして最近、AIデータセンターの途方もない電力需要から、新しい息を吹き返したのです。
Dispatchable(指示できる) = 電力網の管制が、一日じゅう上下する需要に合わせて、数分のうちに発電所の出力を上げ下げさせられる · Intermittent(ムラがある) = 天候しだいで発電し、タイミングを制御できない。だから必ず何かが「後ろで支える」必要がある——そして今その支え役をしているのは、多くがガスなんです。
メガトレンドの地図では、このnodeはEnergy Transition & Power Demandの下のサブテーマで、同じコインの裏表のような二つの子トピックを持ちます——天然ガスのバリューチェーン(掘る井戸からタービンまで)と、メーターの裏側で発電する電気(behind-the-meter)、つまり顧客が工場のすぐ隣に自前の発電所を建てる話。この記事では、その両面をひもといていきます。
02なぜ重要なのか:電力網が越えられない「信頼性」の壁
話は、地味に聞こえて業界全体をひっくり返した一つの数字から始まります。米国の電力消費は、20年近くほとんど伸びていませんでした——機器がどんどん省エネになり、経済が工場からサービス業へ移ったからです。ところがAIがやってきた——AIモデルを訓練するデータセンターが、これまで見たこともない規模で電気を食うようになったのです。
EIA(米エネルギー情報局)は、2024〜2027年が2000年以降で最も力強い、4年連続の電力需要の伸びになると予測しています——20年近く眠っていた需要が、いっせいに目を覚ましたわけです。
問題は、需要が急に現れて、しかも「ずっと続く」こと——データセンターは24時間動き、太陽や風に合わせて止まってはくれません。だから、この負荷を太陽光と風力だけで賄うのは難しい。空が暗いときや風が止んだときの予備の電気が要るからです。そして今いちばん速く建てられて、いちばん大きく増やせて、いちばん確実に指示できるのが天然ガスなのです。
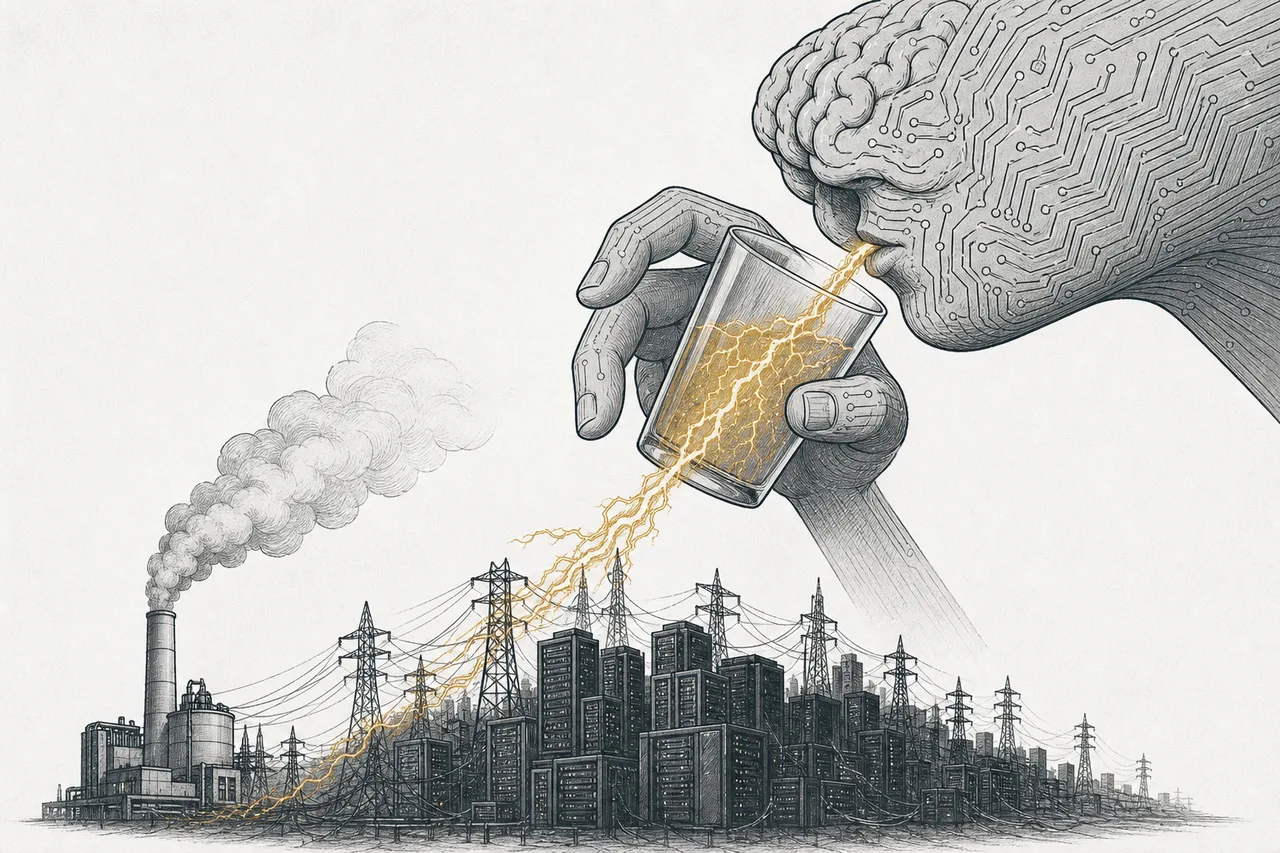
だからこそ、「時代遅れ」に聞こえる天然ガスというnodeが、2025〜2026年のエネルギー業界で最も熱い話題の一つになったのです。これは過去の話ではありません——数十兆円規模のAIデータセンター建設計画が「本当に実現できるかどうか」を左右する話なんです。
03どう動くのか:ガスタービンが入り込んで埋める空白
なぜガスが欠かせないのかを理解するには、電力網のエンジニアが「the gap(ギャップ=空白)」と呼ぶものを見る必要があります。一日のうち、電力需要はずっと上下します。ピークは夕方(人が帰宅し、エアコンや電気をつける)——ところが日没とともに、ちょうど太陽光は消えてしまう。風もあてになりません。その結果、太陽光と風力が出せる電気と、人が実際に必要とする電気のあいだに「空白」が生まれます。
ガスタービン(gas turbine)は、その空白を指示どおりに埋める役を果たします——日が陰れば数分のうちに出力を上げ、日が戻れば下げる。太陽光と風力だらけのシステムを、それでも安定させて落とさない「バランス調整役」です。下の図を見てください。
工学的に、ガスタービンには主に二種類あります。重量級タービン(heavy-duty / combined-cycle)は大きく、燃費がよく、主力発電所として使う。もう一つはaeroderivativeタービンで、ジェット機のエンジンを転用したもの——小型で、起動が速く、設置も簡単。データセンターのすぐ隣に置くのにぴったりです(この点は、あとで話す「メーターの裏側の電気」でとても重要になります)。
Combined-cycle(コンバインドサイクル) = ガスタービンの排熱で水を沸かし、もう一段、蒸気タービンを回す方式。最高の効率が出る——基幹発電所の働き者 · Aeroderivative = 飛行機のエンジンを転用したタービン。ゼロから全出力まで数分で立ち上がり、設置が速く、運べる——データセンターのメーター裏側の発電所で、いま引っ張りだこです。
04この話の二つの側面:ガスのチェーン + メーター裏側の電気
このnodeは、同じ物語を別々の角度から語る二つの子トピックでできています——一方は「誰がガスを作って送るか」、もう一方は「誰がガスを新しい形の電気にするか」。
側面その1 — 天然ガスのバリューチェーン(Natural Gas Value Chain)
これはベルトコンベア一本ぜんぶです。掘る井戸(E&P) → パイプライン輸送(midstream) → ガスを燃やして電気にするタービン → そして輸出の終点であるLNG(液化天然ガス)。このチェーンで今いちばん熱いのがガスタービンで、深刻な品薄です。大型タービンは、GE Vernova、Siemens Energy、Mitsubishi Powerのわずか3社が世界市場の75%超を握り、その3社とも注文待ちの列が2028〜2030年まで埋まっています。
チェーンのもう一方の端がLNG——ガスを極低温まで冷やして液体にし、海を越えてヨーロッパやアジアへ運んで売るものです。米国はわずか数年で世界有数のLNG輸出国になり、輸出能力を急ピッチで拡大中。そのぶん国内のガス需要はいっそうタイトになっています。
側面その2 — メーター裏側 & 現地発電(Behind-the-Meter & On-site Power)
これはAIが生んだ新しい発想です。公共の電力網につなぐのを待つ代わりに、データセンター企業が工場のすぐ隣に自前のガス発電所を建ててしまう(aeroderivativeタービンや fuel cell)。そしてその電気を、電力会社のメーターを通さずに直接使う——これを「behind-the-meter(メーターの裏側)」と呼びます。
なぜそんなことをするのか? それは公共の電力網につなぐのに、とても長い時間がかかるから。2025年に送電を始める予定の計画でも、電力網への接続待ちの列に平均で2,100日(およそ6年)並ぶ必要があり、結局その約80%は待ちきれずに取り下げられます。いっぽうメーター裏側のガス発電所なら、わずか〜15か月で完成できる。AIセンターを競合より早く開こうと競う企業にとって、時間がすべてなんです。
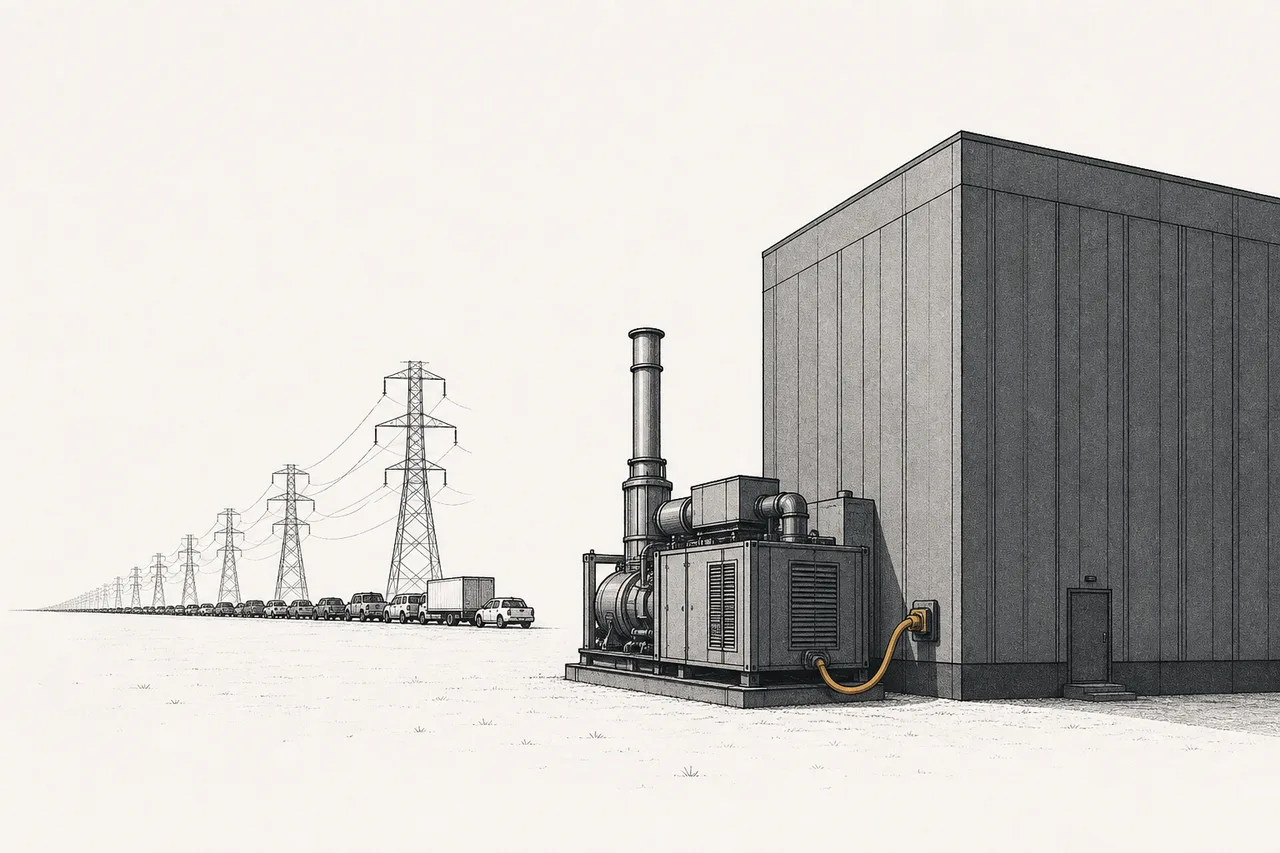
2026年のデータセンター開発者への調査では、56%が現地での自家発電を主要戦略として検討中という結果でした。さらに2026年2月には、PJM/FERCといった規制当局が、発電所をデータセンターのすぐ隣に置くこと(colocation)を認める規則を整え始めました——これが一時しのぎの抜け道ではなく、業界の恒久的な構造になりつつある、というサインです。
05エネルギーの地図の、どこに位置するのか
このnodeは単独で存在するわけではありません。Energy Transition & Power Demandという大きなパズルの「信頼性」のピースであり、兄弟分のnodeと深く結びついています。
- Nuclear Generationと競い、補い合う: 原子力も同じく、クリーンで24時間動く「指示できる電気」。多くのデータセンターのディールが原子力を基幹電源に選んでいる——ただし原子力は新設に十数年かかり、ガスは数年で建つ。短期ではスピードでガスが勝つ
- Grid & Transmissionに頼る: 発電できた電気は「送電線」で運ばなければならない——そして、この送電のボトルネックこそが、データセンターをメーター裏側の自家発電へ追いやっている
- AI Data Centerを養う: これがトレンド全体に火をつけた本物の顧客だ——AIデータセンターの電力需要こそ、ガスが主役に返り咲いた最大の理由
- Hydrogen & Fuel Cellsへの橋になる: 新世代のガスタービンの多くは、将来「水素を混ぜて燃やせる」よう設計されている——今日のガス設備が、世界が水素に移っても無駄にならない、とメーカーが弁明する切り札だ
いちばん興味深い緊張がここにあります。ガスは太陽光と風力の相棒であり競争相手でもあるんです。空白を埋めてくれるから太陽光と風力の拡大を後押しする——いっぽうで、新しく建てるガス発電所はどれも、この先30〜50年も炭素を出し続ける化石燃料でもある。これこそが「橋となる燃料をめぐる論争」の核心で、リスクの章でじっくり掘り下げます。
06いま、どこまで来たか + 主役は誰か
2025〜2026年の状況は、一言で言えば品薄。ガスタービンの需要が強すぎて、メーカーは何年も先まで売り切れています。
市場の王者GE Vernovaは、2025年末をガスタービンのbacklog約83ギガワットで締め、2026年第1四半期には100ギガワットに達しました——いっぽう実際の生産能力は年に約10ギガワットほど。つまりこのbacklogは「十年がかりの仕事」です。CEOは、注文の列はおそらく2030年まで埋まると話しています。2026年末までに、新規注文のタービン価格はキロワットあたり、2025年末比で10〜20%上がりました。
同じことがどの社にも起きています。Siemens Energyはオーダーブックが過去最高の€1,540億に達し、2025年のガスタービン注文の約60%がデータセンター案件に紐づいています。Mitsubishi Powerは、今日注文したタービンが手に入るのは2028〜2030年だと率直に認めています。全体として、ガスタービンの待ち時間は機種によっては5〜7年にまで延びています。
チェーンのもう一方、LNG側も負けず劣らず急成長しています。大手輸出企業のCheniere Energyは2025年に新記録を達成しました(ガス〜LNGのチェーン全体はGas Value Chainで深掘りできます)。
そしてこのnodeのもう一つの極——メーター裏側の電気——も負けずに爆発しています。2025年の一年だけで、現地発電プロジェクトの発表は合計50ギガワット超。注目株はBloom Energyのような fuel cellで、100メガワットの電気を〜90日で届けられます。注文の列が2028年まで延びるタービンよりずっと速い(→ Behind-the-Meterを参照)。
07これからの展開
第一の方向は「品薄」のサイクルです。タービンメーカー3社はそろって、2026年から生産能力を年25〜35%増やすと表明しました。でもそれが全部実現しても、合計の生産能力は約20〜25%しか増えません——需要にはまだ遠く及ばない。つまり、backlogと高い価格はこの先何年も続きそうです。これはタービンメーカーの利益率には朗報ですが、ものを奪い合うデータセンター企業には重い課題です。
第二の方向はメーター裏側の電気が主流になることです。PJM/FERCのcolocation規則がはっきりし、aeroderivativeタービンや fuel cellが手に入りやすくなれば、「自前で発電所を建てる」のは緊急の選択肢ではなく、大型データセンターの当たり前のやり方になる——世界の発電と送電のあり方を、大きく変えていきます。
第三の方向は水素への賭けです。新世代のタービンは、ガスに水素を混ぜて燃やせるよう設計されています(将来は水素だけで燃やせるかもしれない)。これはメーカーが炭素問題に弁明するための切り札——もし本当に実現すれば、今日のガス発電所は壊して建て直さなくても将来「よりクリーン」になります。でも、安い水素が間に合わなければ、その約束はただの約束で終わります。
08課題 & リスク
「橋となる燃料」の魅力には、根深いリスクがついてきます。そして、そこは正直に話さなければなりません。
第一のリスクは「橋」か「罠」か?です。気候の専門家は、ガスの設備——パイプライン、発電所、LNG工場——は使用年数が30〜50年あると指摘します。今日建てるどの施設も、この先何十年も縛り続ける炭素です。これを「carbon lock-in(炭素のロックイン)」と呼びます——クリーンエネルギーへの短い橋になるどころか、ガスは私たちを必要以上に長く化石燃料につなぎとめる道になりかねません。しかもガスには、採掘と輸送のあいだのメタン漏れ(methane)という問題もあります。これは強力な温室効果ガスで、ライフサイクル全体で考えると「石炭よりクリーン」という利点が薄れてしまいます。
Carbon lock-in = 化石燃料の設備に大金を投じると、すでに使ったお金が惜しくて、経済システムが長くそれに「縛られて」しまうこと · Stranded asset(座礁資産) = その逆——もし世界が思ったより速くクリーンエネルギーに移れば、建てたばかりのガス発電所やパイプラインが元を取る前に閉鎖を迫られ、巨額のお金が宙に浮く——ちょうど正反対に向き合う、二つのリスクです。
第二のリスクは政策とルールです。ガスは政治や環境規制に大きく左右されます。発電所、パイプライン、LNG工場を建てる許認可は、政権が変われば止められたり、逆に加速されたりする——この不確実さが、長期の投資計画を難しくしています。
第三のリスクはガス価格と競争です。チェーン全体の利益は、変動するガス価格に紐づいています。LNGを輸出しすぎて国内のガスが値上がりすれば、発電コストも上がる。そして長い目で見れば、もしバッテリー(Energy Storage)が「太陽光と風力を貯めて夜に使う」のが採算に合うほど速く安くなれば、空白を埋めるガスの必要性は薄れていきます——これこそが「指示できる電気」の、本当の長期の競争相手です。
ひとことで言えば、Firm Power & Transition Fuels は、世界がいったんは少しずつ手放そうとしていた燃料が、AIがかつてないほど電気に飢えたせいで、急に呼び戻された物語です。今日それは欠かせない「橋」——でも、それが本当に渡りきれる橋なのか、途中で私たちを足止めする罠なのか。その問いが、投資のリターンと、地球の気候の未来を、同時に決めていきます。