メガトレンド · 電動化とモビリティ
電池界の「聖杯」——いつも「あと5年」と言われ続けて、もう15年
今日のリチウムイオン電池は、世界中のEVを走らせるだけの実力があります。でも物理の壁にぶつかっている——中の液体は燃えるし、詰め込めるエネルギーにも限りがある。その壁を突き破ろうとしているのが、二つの新しい波です。液体を固体に変える solid-state(より安全で、より多くのエネルギーを詰められる)と、グラファイトより10倍もリチウムを蓄えられる silicon-anode。どちらも「あと数年」と約束され続けてきました——でも2026年、競争はいよいよ本物になってきた。試作ラインはもう動き出し、Toyota と VW の期限はすぐそこまで来ています。
01これは何?——二つの聖杯
電池界にはこんな言い回しがあります。solid-state は「いつも“あと5年先”にある」技術だ、と——2010年からずっと言われ続け、いまだに言われている。それなのに、Toyota から VW まで業界をあげて、何十億ドルも投じて追いかけ続けるのはなぜか?それは、もし成功すれば、それが電池というゲームを盤面ごとリセットすることだからです。
この node は、メガトレンドElectrification & Mobilityの下にあるBattery Cells & Pack Manufacturingの、いちばん深いところにある枝です。その兄弟——Incumbent Li-ion Cell Makers——が「いまの世界を走らせるセル」だとすれば、この node はまだ本格的には生まれていない次世代セル。従来のリチウムイオンの限界を、二つの道で乗り越えようとしています。
- Solid-state(全固体): 燃えやすい「液体の電解質」を固体に変える——より多くのエネルギーを詰められる「リチウムメタル」の負極を使えるようにし、発火リスクを断ち切る
- Silicon-anode(シリコン負極): 負極の素材を「グラファイト」からシリコンへ変える。1グラムあたり約10倍のリチウムを蓄えられ——システム全体を変えずに、より多くのエネルギーを詰められる
違いは「どこまで思い切るか」の度合いです——silicon-anode は従来のリチウムイオンセルを強くするアップグレード(だから早く来て、すでに実車に載り始めている)。いっぽう solid-state はアーキテクチャをまるごと変えてしまう(だから難しく、遅いけれど、見返りは大きい)。おもしろいのは、この二つはよく合体すること——次世代セルの多くは、固体電解質とシリコン/リチウムメタル負極を同時に使っています。
電池1セルには三つの主要部分があります。Cathode(正極)=プラス極、Anode(負極)=マイナス極(今日はグラファイト製)、そしてElectrolyte(電解質)=二つの極のあいだをリチウムイオンが行き来するための「仲立ち」です。今日の電解質は液体。次世代セルは、この後ろ二つで勝負します——電解質を固体にする(solid-state)か、負極をシリコンにする(silicon-anode)か。
02なぜ重要か——エネルギーが増え、しかも燃えない
今日いちばん優秀なリチウムイオンセルでも、蓄えられるエネルギーは約250〜300 Wh/kg(ワット時/キロ——高いほど、重い電池を背負わずに遠くまで走れる)。この数字の伸びはだんだん鈍ってきました。従来素材の物理の壁にぶつかっているからです。次世代セルが狙うのは〜450〜500 Wh/kg——ほぼ倍。同じ車・同じ重さで、ずっと遠くまで走れる。あるいは同じ距離を、もっと小さくて安い電池でこなせるということです。
でも「遠くまで走れる」ことは、いちばん強い理由ではないかもしれません。二つめの理由は安全性です。リチウムイオン電池が発火しうる核心は、揮発性で燃えやすい液体の電解質。セルが短絡したり熱くなりすぎたりすると「thermal runaway」が起きます——連鎖反応で燃え広がり、消すのが難しい。solid-state の固体電解質は燃えないから、このリスクをほぼ断ち切れる。EV火災のニュースが消費者の信頼を揺るがす世界では、これは自動車メーカーが高い金を払ってでも欲しい売りです。
三つめの理由は充電が速いこと。QuantumScape の QSE-5 セルは、10%から80%までを約12分で充電できると主張しています。Toyota は10分未満を目標に——ガソリンを入れる時間に近い。これは、まだEVに乗り換える勇気が出ない人にとって、大きな心理的な壁です。
市場の面では、これが莫大な資金が流れ込む理由です。まだ実物の販売は少ないのに、です。solid-state の世界市場の規模は2025年で約16億ドル。多くの調査機関は、2030年に120億ドルを超え、2035年には〜480億ドルに達すると見ています——年平均でほぼ40%の成長。silicon-anode 側も似たペースで伸びていて、数十兆円規模の産業の「次世代」への賭けになっています。
03どう動くのか(液体 → 固体 / グラファイト → シリコン)
この二つの道は、セルの別々の場所を解決します。一つずつ見ていきましょう。
第一の道——solid-state:仲立ちを液体から固体へ 従来のセルでは、リチウムイオンは液体の電解質を通って行き来します。でもこの液体には二つの問題がある——燃えること、そしてグラファイト負極を使わざるをえないこと(リチウムメタルだけを使うと「デンドライト」——とがったリチウムのヒゲが成長してセルを短絡させる)。これを固体の電解質で十分に丈夫なものに変えると、それが「壁」として働き、デンドライトが突き抜けられなくなる。だからリチウムメタルの負極を使えるようになる——これがずっと多くのエネルギーを蓄える。これが、エネルギー密度を上げつつ安全性も上げる、その仕組みなんです。
第二の道——silicon-anode:負極にもっとリチウムを詰め込む 長らく負極に使われてきたグラファイトが蓄えられるリチウムは約372 mAh/g。いっぽうシリコンは〜3,579 mAh/gまで蓄えられる——ほぼ10倍。タダで手に入る得な話に聞こえますが、大きな落とし穴があります。シリコンはリチウムを目いっぱい吸い込むと300%以上膨らみ、放電で縮む。膨らんで縮んでを繰り返すうちに、ひび割れて早く劣化してしまう。
解決策は、シリコンを単体で使わずシリコン・カーボン複合材(Si-C composite)にすること——膨張を受け止める穴のあいたカーボンの骨格に、ごく小さなシリコンを埋め込む。そこにpre-lithiation(最初の一回で失われる分を補うため、あらかじめリチウムを入れておく)の技を組み合わせる。結果として、潜在力の「一部」だけだがエネルギーを増やしつつ、実用に耐える。これが、silicon-anode が solid-state より先に実車に来ている理由です——システムをまるごと作り直すのではなく、一段ずつのアップグレードだから。
Dendrite(デンドライト)=負極の上に伸びて突き抜け、短絡させる、とがったリチウムのヒゲ——リチウムメタル負極の天敵その1 · Si-C composite=膨張・破壊を防ぐため、カーボンの骨格にシリコンを混ぜたもの · Pre-lithiation=最初の充電で失われるリチウムを補うため、あらかじめリチウムを入れておくこと。シリコンセルの寿命を延ばす。
04エコシステムの何の上に積み上がっているのか
次世代セルは真空のなかで生まれるわけではありません。メガトレンドの隣人たちと、切っても切れないかたちで支え合っています。
- Incumbent Li-ion Cell Makersの肩の上に立つ: 次世代の生き残る者は、既存の巨人の生産基盤と規模に頼らざるをえない——CATL、Samsung SDI、SK On はみな自前の solid-state チームを持つ。いっぽう QuantumScape のようなスタートアップは、大手にライセンスを売って代わりに作ってもらう「工場を借りる」やり方を選んだ
- 新しい品種のBattery Components & Materialsが要る: ここがいちばん大事な点——solid-state には固体電解質(硫化物/酸化物)が、silicon-anode にはシリコン・カーボンの粉末が要る。どちらも従来とは別物の素材。この戦場の勝者の多くは、実は「セル」の会社ではなく「素材」の会社なんです
- プレミアム側のPassenger EV OEMsに力を注ぐ: 高くて新しいものは、いつも高級車から載る——Toyota、VW、BMW、Mercedes が最初の客だ。高コストを受け止められ、「遠くまで+速い充電+安全」を売りにできるから
- 今日の電池が届かない戦場への扉を開く: 大幅に高いエネルギー密度は、Advanced Air Mobility (eVTOL)——垂直に離着陸する電動航空機——にとってとりわけ重要だ。1グラムの重さが生死を分ける世界だから(Amprius はすでにドローン/航空市場にシリコンセルを売っている)
05いま、どこまで来たのか
10年ものあいだ約束にすぎなかったあとで、2026年は多くのものが「手に取れる」ようになり始めた年です——各社が、それぞれ別の道を歩んでいます。
solid-state側でいちばん注目されているのはQuantumScape。Volkswagen の電池子会社 PowerCo と組み、2025年末から QSE-5 セル(エネルギー 844 Wh/L、つまり301 Wh/kg、10〜80%の充電を〜12分)の試作品を顧客テスト向けに出荷し始め、2026年2月には試作ライン「Eagle」を立ち上げる予定です。核心はCobraという新しい工程で、層を分けて焼く(アニール)速度が前世代の約25倍——solid-state の大問題は「作れるか」ではなく「百万個を作れるほど速く・安くできるか」だからです。ライセンス契約のもと、PowerCo は年40 GWh(80 GWhまで拡張可能)を生産できます。
別の戦略をとるのがToyota。自前の solid-state ロードマップを描き、実際の生産を2027〜2028年ごろに据える。航続約1,000km、充電10分未満を主張し、Idemitsu(日本の石油精製会社)が固体電解質の工場を2027年末までに完成させる。いっぽうSamsung SDIは試作ライン S-Line で密度900 Wh/L のセルを生産し、2027年の量産を目指す。そしてSolid Power(BMW と SK On が支援)は、セルメーカーであることから退き、技術と硫化物電解質を売る側へ回った——2025年は技術移転の契約で約2,170万ドルの売上を上げた。
silicon-anode側は「実物を出している」道です。Ampriusは SiCore セル(315 Wh/kg)を、軽量EVと航空の顧客向けに出荷。Enovixはスマートグラス向けに100%シリコンの電池を生産し始め、2026年後半に大手スマートフォンメーカーとの契約を狙う。いっぽうSilaとGroup14(どちらも非公開企業)はシリコン粉末の工場を急ピッチで建てている——Sila の Moses Lake 工場は2026年中に材料10 GWh分の生産能力を目指す。そしてシリコンはすでに実車に入り込み始めていて、たとえば Mercedes-AMG は600 kW級の速い充電を実現するシリコン負極を使っています。
いちばん教訓に富む話は中国で起きました。NIOはかつて、WeLion 製の150 kWh の半固体(semi-solid)電池パック(セルレベルで密度360 Wh/kg)を出し、航続1,000kmを超えました——でも2025年末、わずか数百パックしか作れず、高すぎて需要も足りずに生産を打ち切った。これがこの産業の現実です——ラボで成功させることはできる。でも、人が買えるほど採算が合うようにすることは、まだ誰も胸を張って答えられていない宿題なんです。
06未来——本物の期限と、「近道」としての半固体
問いは「来るかどうか」ではなく「いつ、どんなかたちで来るか」です。いちばん現実的な答えはこう——それは一気のビッグバンではなく、階段状にやって来る。
第一段は「半固体(semi-solid)」が近道になること。固体だけを使う完全な solid-state に達する前に、業界は semi-solid を通っていきます——液体を減らすが、まだ全部は捨てない。既存の設備で作れるようにするためです。この分野では中国が明らかに先行(WeLion、そして CATL が自前の「condensed」電池で)。NIO の教訓は「価格はまだ壁だ」と警告しますが、semi-solid は完全な solid-state へ業界を渡らせる橋になります。
第二段は高いものと小さいものから始めること。次世代セルはいきなり大衆車には載らず、高い金を払える三つの戦場から始まります——プレミアム車、携帯機器(メガネ/スマホ——Enovix の戦場)、そして1グラムが大事な電動航空/ドローン(Amprius の戦場)。そこから、規模とともにコストが下がるにつれ、一般の車へ流れ落ちていく。
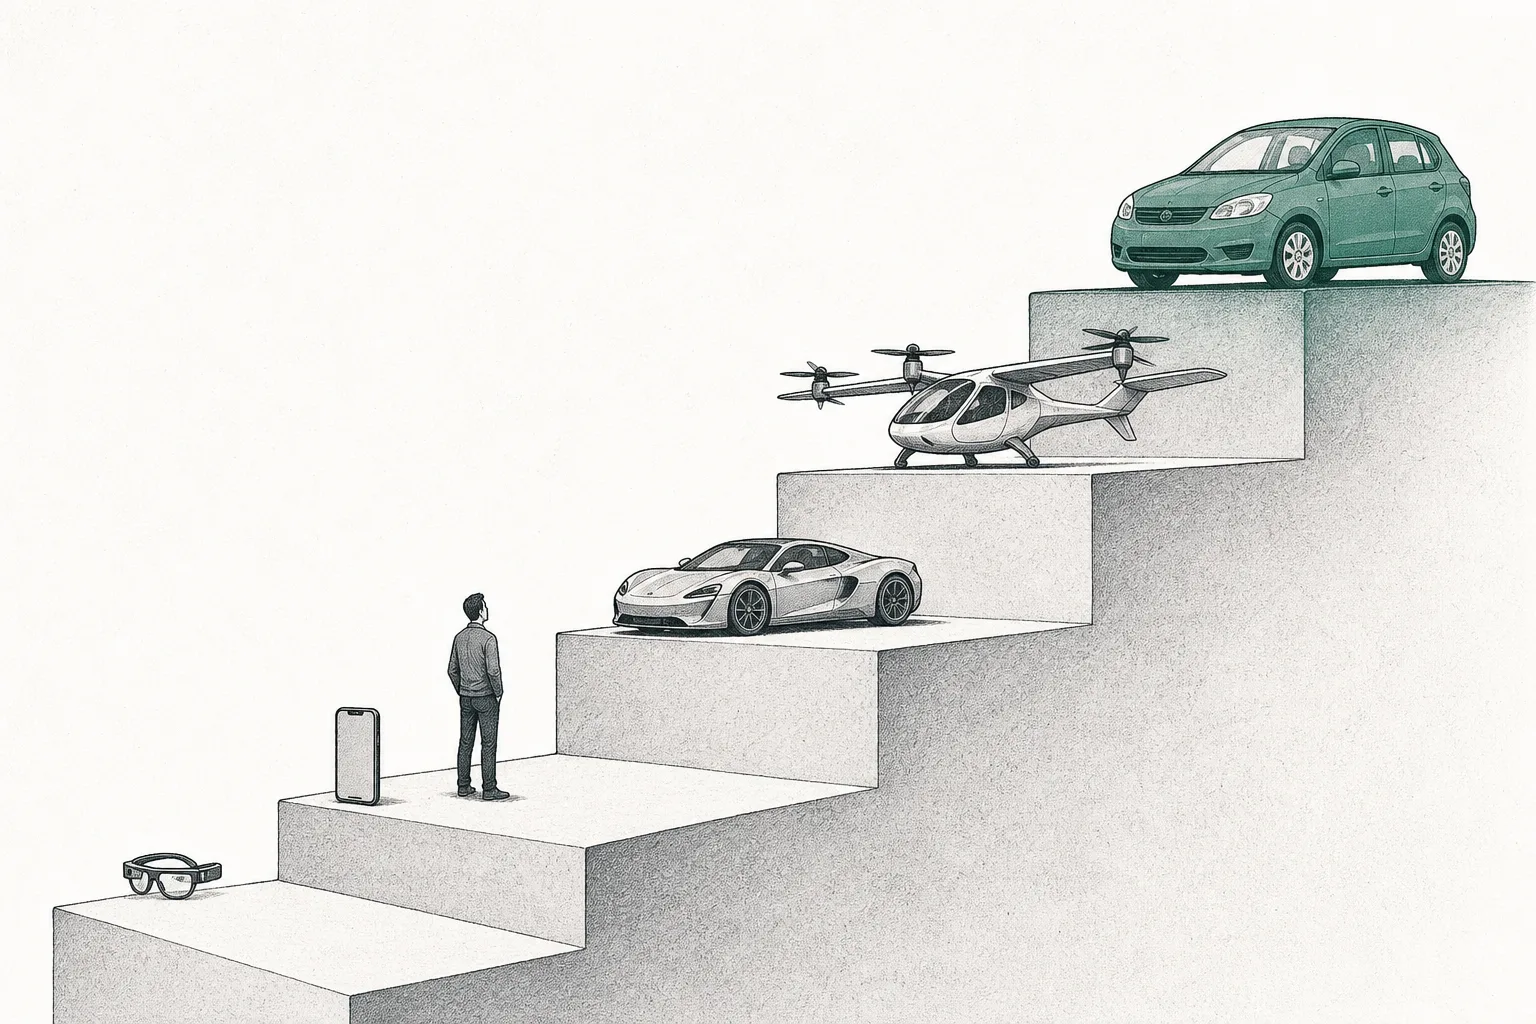
第三段は2027〜2028年の期限が本当のテストであること。Toyota、Samsung SDI、PowerCo はそろってこの時期に旗を立てています。約束どおりに実際に生産できれば——たとえ少量・高価から始まるとしても——「あと5年」が「今年」に変わる初めての瞬間になり、この道が続けられることを証明する。でももしまた延びれば(過去に何度も起きたことです)、小さな企業の信頼と資金は厳しく試されます。
忘れてはいけない大きな絵:silicon-anode は実際に市場へ入る点で「早く勝つ」だろう。従来のものを土台にしているからです。いっぽう solid-state は、より遠いがよりゲームを変える大きな見返り。この二つは死ぬまで争うわけではありません——最後にいちばん優れたセルは、固体電解質とシリコン負極を同時に使うものかもしれない。
07課題とリスク
ここは「技術は安いが、ビジネスはまだ証明されていない」戦場です——だからリスクはとりわけ高い。
一つめのリスクは生産規模の拡大こそが本物の地獄であること。ラボでセル1個をきれいに作るのはできても、百万個をどれも同じに作るのはまったく別の話です。固体電解質は固くて脆い素材で、割れも穴もなくミクロン単位の薄いシートに延ばさなければならない。今日の solid-state の製造コストは、普通の電池よりまだ約3〜5倍高い。特殊な素材と、からからに乾いた製造室が要るからです——この壁こそ、NIO が semi-solid パックを打ち切った原因でした。
二つめのリスクは「あと5年」が延び続けられること。この業界の歴史は、先送りされた期限であふれています。延びるたびに、燃やした資金は増え、投資家の忍耐は減っていく。まだ実際の売上がない小さな企業にとって、一回の先送りは生き残りを左右するリスクです。
三つめのリスクは動かない的が、速く動いていること。みんなが次世代セルを追いかけているあいだにも、従来のリチウムイオンセル(とくに中国のLFP)は毎年安くなり、良くなっています。「古い的」が速く動くほど、新しいものが採算を証明しなければならない隙間は狭くなる。もし silicon-anode と solid-state が遅すぎたり高すぎたりすれば、市場はどんどん安くなるリチウムイオンで「満足」してしまい、次世代のものが居場所を見つけにくくなるかもしれません。
ひとことでまとめると:この node は、2026年に以前よりずっと「手に取れる」ようになった「聖杯」です——試作ラインはもう動き、巨人たちの期限はすぐそこ、シリコンは実車に入り始めている。でも、試作から採算の合う大衆生産までの「最後のひと区間」は、まだいちばん過酷な関門——そして、次の10年の電池を誰が制するかを決める関門なんです。