メガトレンド · Electrification & Mobility
EVの“レンガ”を巻く人たち——そして、いちばん大きな工場だけがいまも黒字でいられる理由
リチウムイオン電池の「セル」は、EVのなかでいちばん高い部品です。そして今、それを競争できるほど安く量産できる会社は、世界でほんの一握りしかいません。このレッスンでは、セル1個がどうやって生まれるのか、たった2種類の化学(LFPとNMC)がなぜ「誰が儲かり、誰が潰れるか」を決めてしまうのか、そして作りすぎで価格が崩れている市場のなかで、なぜCATL1社だけが年に100億ドルもの利益を出し続け、いっぽうで韓国の巨人たちが大赤字に沈んでいるのか——そこを見ていきます。
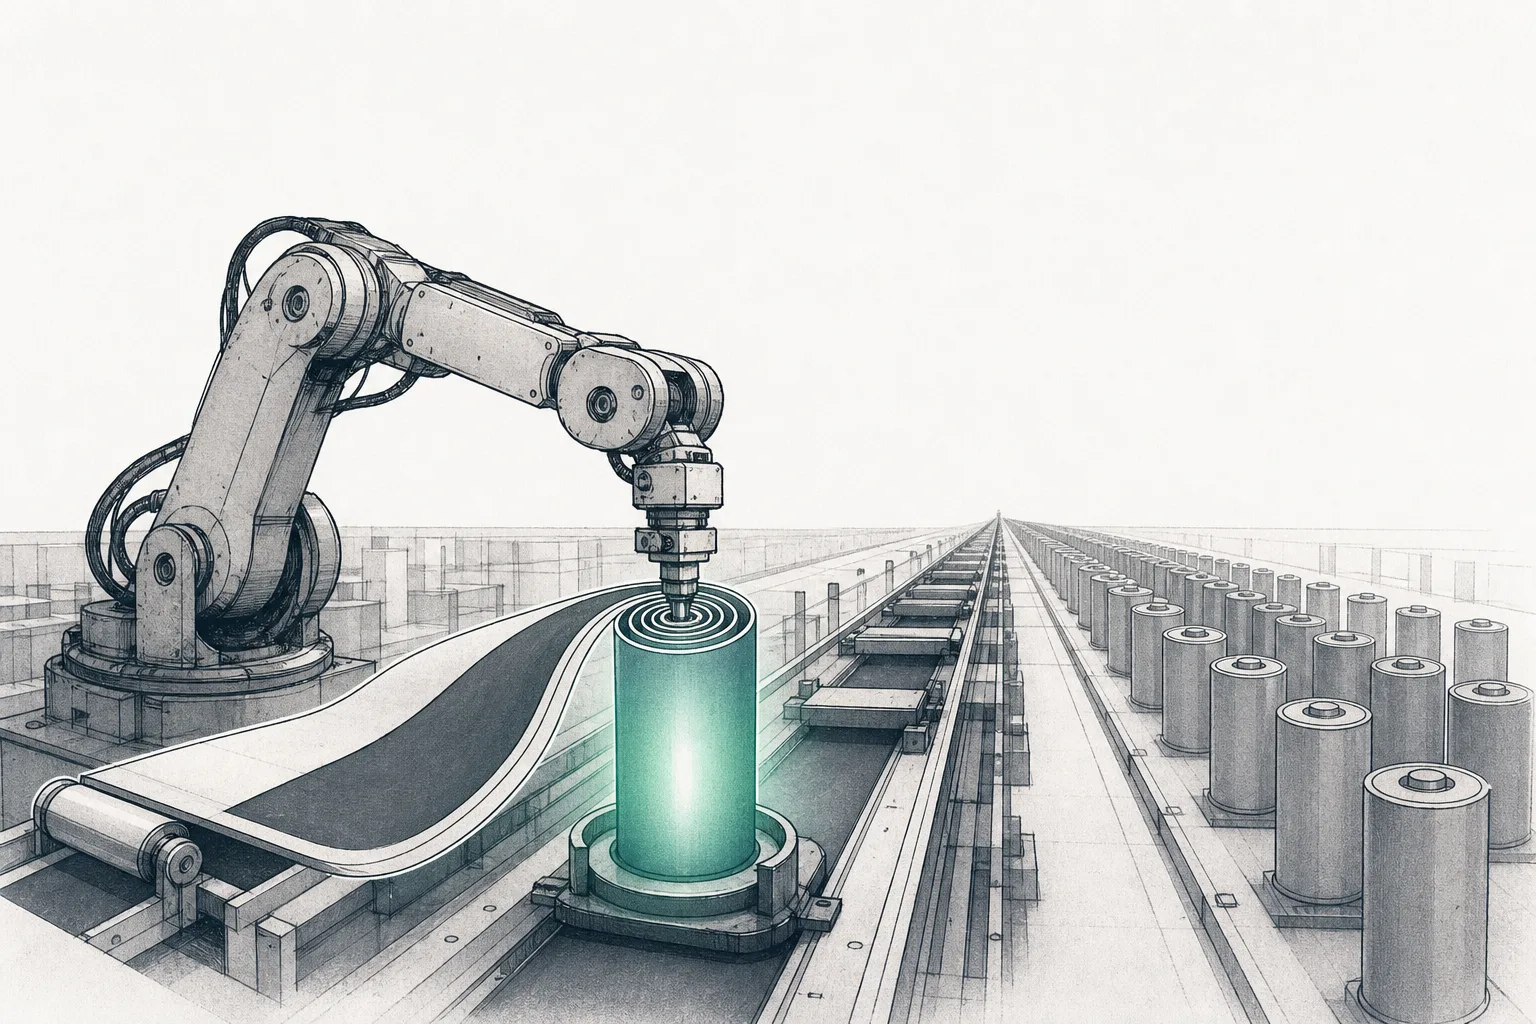
01これは何?——セルはEVの心臓で、いちばんの高額品
「EVのバッテリー」と言うと、ひとつの大きな塊のように聞こえます。でも実際には、セル(cell)と呼ばれる小さな塊が何千個も集まってできたもの。セルは、実際に電気をためて出せる最小の単位です——太ったAA電池のような円筒形、平たいパウチ型、箱型のprismaticなどの形があります。このnode——Incumbent Li-ion Cell Makers——は、いま市場で実際に使われている「リチウムイオンセル」を、巨大工場のスケールで作っている会社のグループです。
ここでincumbent(既存の市場リーダー)という言葉が効いてきます——いま実際にこの分野を支配しているのは、「液体の電解液」を使う、すでに実証ずみで何十億個も量産できるリチウムイオン技術であって、研究室の中の技術ではない。その「いまの王者たち」を指す言葉だからです。solid-state(全固体)やsilicon-anode(シリコン負極)のように、次の10年でゲームをひっくり返すかもしれない次世代セルは、隣の兄弟ぶんのNext-gen Cellsの話——このレッスンは「いまお金を稼いでいる人たち」に焦点をあてます。
メガトレンドの地図のなかで、このnodeは大トレンドElectrification & Mobilityのなか、Battery Cells & Pack Manufacturingの下にぶら下がる枝です。電池工場が「EVのなかでいちばん価値を握る層」だとすれば、このnodeはその層のなかでいちばん難しくて高い部分を、実際に手を動かして作る人たち——なぜなら、電池パックまるごとのなかで「セル」だけで原価の約77%を占めるからです。残りは箱、配線、冷却システム、そしてバッテリー管理システム(BMS)にすぎません。
1個のセルには4つの主要パーツがあります:正極(cathode)=プラス極。リチウムをためる場所で、高価な鉱物を使うのでセル原価の約半分を占める · 負極(anode)=マイナス極。ほとんどがグラファイト製 · 電解液(electrolyte)=電荷を行き来させる液体 · separator=両極が触れないようにする薄い仕切り。充電するとリチウムイオンが正極から負極へ移って入り込み、使うときは逆に戻る——これだけが、電気をためて出すしくみです。
02なぜ重要か——車の30〜40%、そして中国が支配
みんながセルを取り合う理由は、ひとことで言えます:EVのなかでいちばん高い部品だから。電池パックは車1台の価格の約30〜40%を占めます——ガソリン車のエンジンよりも高いのです。そしてそのパックのなかで、セルがいちばん大きな原価。つまり、いちばん安く良いセルを握れる人が、車1台ぶんの原価を握り、自動車メーカーに対してものすごい交渉力を持つことになります。
この市場はとても大きく、とても速く伸びています。世界で搭載されたEV電池の量は、2024年の901 GWhから2025年には1,187 GWhへと急増しました(+32%)。つまり需要が年に約3分の1ずつ伸びている——しかもこれは車だけの数字で、さらに速く伸びるエネルギー貯蔵(ESS)市場はまだ含んでいません。
でもこのnodeでいちばん衝撃的なのはメーカーの一極集中です。世界中がほんの数社のセルに頼っていて、そのほぼ全部が東アジアにある——大きい順に中国 > 韓国 > 日本。2025年、中国企業を合わせると世界のEVセル市場の約69%を握り、なかでもCATLとBYDの2社だけで世界の半分を超えます。残りが韓国(LG、Samsung SDI、SK On)と日本(Panasonic)。これはもう単なるビジネスの話ではなく、世界経済の戦略上の急所になっています——EVへの全面的な転換が、「誰がセルを作れるか」にかかっているからです。
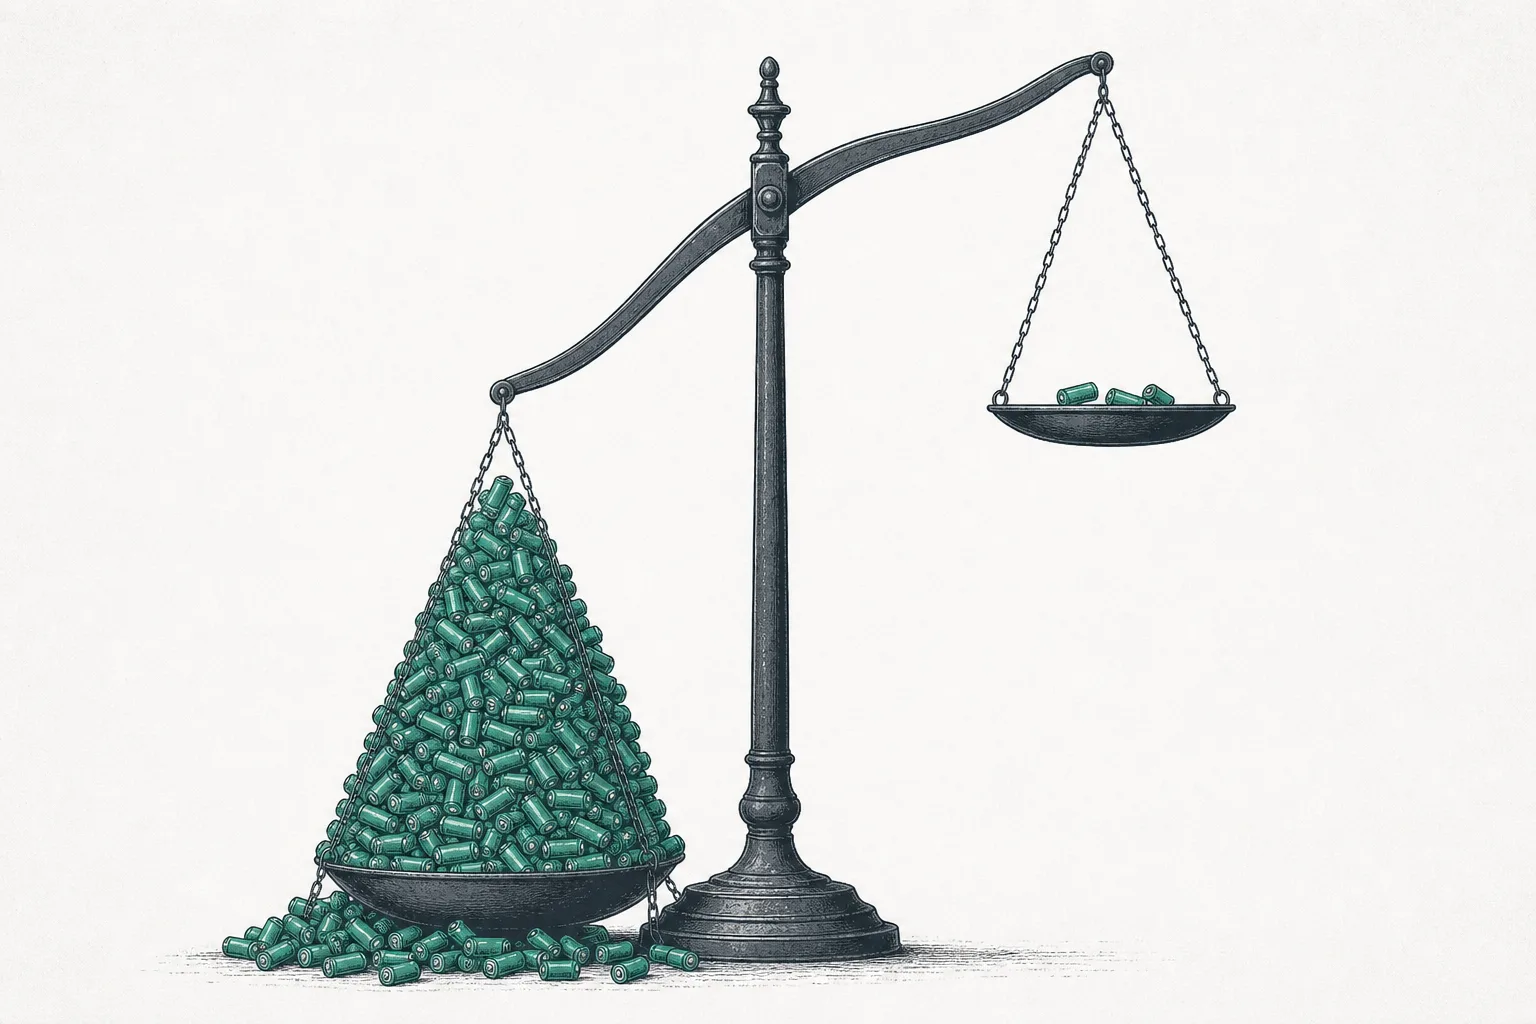
03どう動くのか——セル1個はどうやって生まれるのか
セルづくりは、一発で「鋳造」して出てくるものではありません。連続した生産ラインで、しかもチップ工場なみの清浄度が求められます。化学の粉が、どうやって電気をためる塊になるのか——一歩ずつ追ってみましょう。
セルの「形」を決めるのが3つ目のステップです:紙を丸めるように巻く(winding)と、TeslaやPanasonicが使う円筒形(cylindrical)のセルになる。巻いたものを平たく潰して金属の箱に入れると、CATLやBYDが得意なprismaticになる。サンドイッチのように板を層状に積む(stacking)と、LGが好んで使う柔らかいpouch型になる。どの形も、放熱・エネルギー密度・製造コストでそれぞれ強みが違います。
最後のステップformation(初回充電)は、驚くほど時間もお金もかかる工程です——新しいセルは1個残らず、丁寧に充電・放電をくり返して、セルのなかに薄い保護膜(SEIと呼びます)を作る必要があります。ここを失敗すると、セルは早く劣化したり、危険になったりする。この工程は工場の床面積も投資も莫大で、メーカーがコスト削減を競うポイントのひとつ。だから「セルを作る」のは、化学の配合さえあればいいわけではなく、新規参入者がまねしにくい高度な製造エンジニアリングの勝負なんです。
04エコシステム——材料を食べ、自動車メーカーへ供給し、次世代へ渡す
セルメーカーは、EVのサプライチェーンまるごとの真ん中に座っています——入ってくる流れと、出ていく流れがはっきりしています。
- Battery Components & Materialsから材料を仕入れる: 正極・負極・電解液・separatorが「川上」で、セル原価の半分を決める。さらにその先は、Critical Materials & Supply Chainのリチウム・ニッケル・コバルトといった原鉱まで続く。鉱物の価格が動けば、セルの原価はすぐに揺れる
- 自動車メーカー(OEM)にセルを供給する: EVメーカーが主な顧客。電池が車の30〜40%を占めるので、セルを握る人ほど交渉力が高い。一部のメーカー(Tesla、BYD)は、この大きな利益を手放さないよう自分でセルを作るほどだ
- Energy Storageとは兄弟ぶん: 同じセル(とくにLFP)が、電力網やデータセンターの電気をためる用途(BESS)にも使われる——そしてこの市場が、EVが減速したときに販売を支える「第2の足」になりつつある
- Next-gen Cellsへバトンを渡す: このnodeが戦う土俵は、実証ずみの「液体電解液」リチウムイオン。solid-stateのような次世代セルは、将来それを置き換えるかもしれない先の話だ——incumbentのリーダーの多くも、追い抜かれないよう自ら次世代に投資している
さらに重要なのは、このnodeがElectrification & Mobilityというトレンド全体と双方向につながっていること:セルが安くならなければ、EVはガソリン車を置き換えられるほど安くならない。だからセルは、この転換まるごとの「扉を開ける鍵」なんです——そして1 kWhあたりの価格が毎年下がっていくことが、世界のEV販売を動かすエンジンになっています。
05いま、どこまで来たか——CATL vs LG vs Panasonic
2025年の景色は、衝撃的なほどはっきりしています:中国がセルのゲームを完全に支配。CATLは世界のEVセル市場で39.2%のシェアを握り、続くBYDが16.4%——中国の2社だけで、もう世界の半分を超えています。韓国トップのLG Energy Solutionは約9%で3位。これほど大きな産業でこれだけの一極集中は、めったに見られません。
CATLは、ただ大きいだけではありません——ほかの会社が血を流すなかで、莫大な利益を出しています。2025年の売上は約610億ドル、純利益は105億ドル(+42%)、バッテリーの出荷は661 GWh。しかも価格戦争のただ中で、粗利率はむしろ26.3%へと上昇しました。その秘密は、世界一のスケールと世界一低いコスト。だから、ほかの会社が赤字になる価格でも、まだ利益を出せるのです。
コインのもう一方の面が、韓国勢の痛みです。かつてNMC技術のリーダーだった大手3社——LG Energy Solution、Samsung SDI、SK On——は、2025年に合計で約22億ドルの赤字(米国の税額控除を除く)。稼働率は初めて50%を割り込みました:LGは47.6%、SK Onは48.7%、Samsung SDIも約50%。原因は賭ける方向を間違えたこと——プレミアムなNMC電池(長く走れるが高い)を土台に事業を築いたのに、市場は中国の方が得意な安いLFPへ流れていった。Teslaと組み、円筒形セルを得意とする日本のPanasonicも、同じ圧力にさらされています。
LFP(リン酸鉄リチウム)はニッケル/コバルトを使わないので、安くて、安全で、長持ち——ただし重さあたりにためられるエネルギーは少ない · NMC(ニッケル・マンガン・コバルト)は長く走れて軽いが、高くて熱を持ちやすい。2025年、LFPは世界で初めてNMCを追い抜き(EVセルの55%超)、中国国内では80%超にも達しました——LFPパックは平均$81/kWh、いっぽうNMCは$128/kWh。「十分使える」が「ずっと安い」に出会えば、市場は安い方へ流れます。
この物語の核心は価格の数字です。2025年、世界のリチウムイオンパックの平均価格は$108/kWhまで下がりました(前年の〜$117から8%減)——鉱物の価格はむしろ上がったのに。理由は生産能力の過剰、価格競争、そしてLFPへのシフトです。中国が最も安く$84/kWh、EV専用のパックは$99/kWhに到達——「EVがガソリン車と同じくらい安くなる分岐点」とされてきた「$100/kWh」の線を、ついに割り込みました。
06未来——ESS、低価格化、生産拠点の移転
1つ目の方向はESS(エネルギー貯蔵)という第2の足。EVの生産ラインが空くと、セルメーカーは電力網やデータセンターの電気をためる市場へ供給を振り向けます。この市場はEVよりずっと速く伸びていて——LFPがESS市場の電池の90%超を占め、ESS向けセルの価格はさらに速く下がっています(据え置き型の貯蔵パックは2025年に〜$70/kWhまで低下)。生産ラインが空いた韓国勢にとって、これは新しい命綱。そしてCATLにとっては、すでに世界1位を握っている事業です(ESSシェア〜30%)。
2つ目の方向は価格がどんどん下がって市場を広げること。$/kWhが下がるたびに、EVはガソリン車の価格へ近づき、これまで成り立たなかった低価格な大衆車の市場が開きます。これは構造的な追い風です——1個あたりの価格が下がっても、需要の量は伸び続ける。勝つのは、いちばん高く売る人ではなく、価格が落ちるより速くコストを下げられる人です。
3つ目の方向は生産拠点の移転と「2つの世界への分裂」。米国と欧州は、中国に頼らず自国でセルを作らせるために関税や補助金(IRAなど)の壁を築いています。だから中国・韓国のメーカーは、税額控除を取りこみ壁を避けるために、北米や欧州に工場を建てるのを急いでいる。短期的には、これは工場建設という新しい需要の塊です。でも長期的には、中国より40〜56%もコストの高い、もう一本のサプライチェーンになる——中国からの「切り離し」は、高くつくし、時間もかかるのです。
solid-stateのような次世代技術は、まさにNext-gen Cellsの領域です。incumbentにとっては、機会(材料の専門性を伸ばせる)であると同時に、脅威(もし早く来れば、莫大に投資したリチウムイオンの生産能力が時代遅れになる)でもある——だからCATLやSamsung SDIのようなリーダーは、自分が遊んでいないゲームで追い抜かれないよう、次世代にも並行して投資しているのです。
07課題とリスク
バッテリーセルは「確実に伸びる」けれど「利益を出しにくい」トレンドです——そして、これが主な3つのリスクです。
1つ目のリスクは生産能力の過剰と価格戦争。世界中がいっせいに巨大工場(gigafactory)を建てた結果、生産能力が実際の需要を何倍も上回っています——中国一国だけでも、看板上の生産能力は世界中の自動車メーカーの需要を何倍も超える。モノが余れば、価格はどんどん押し下げられる。車を買う人にはいいけれど、メーカーには過酷です。中国のLFPリーダーですら赤字すれすれ、韓国は実際に赤字。教訓は、「速く伸びる」ことは利益を保証しない——いちばんコストが低く、いちばんスケールが大きい人でないかぎりは、ということ。
2つ目のリスクは中国への一極集中と地政学。世界のセルの〜69%が1つの国から出てくると、世界中がたったひとつのサプライチェーンに頼ることになる。だから米国と欧州は、自前のサプライチェーンを作ろうと関税と補助金の壁を立てている。でも中国より40〜56%高いコストが、その切り離しを高く、遅くしている。リスクは両方向です:もし中国が技術や原料の輸出を制限すれば、世界のEV産業まるごとが揺れる——逆に、もし保護策が変われば(たとえば米国の税額控除が削られれば)、中国の外に工場を建ててしまった人もまたリスクを負う。
3つ目のリスクは化学とタイミングの選択ミス。市場がLFPへ流れるなかNMCに賭けた韓国の教訓は、このビジネスで「化学を選び間違える」と莫大な代償を払うという警告です。そしてこのリスクは、次世代セルでもう一度回ってくる——solid-stateへ早く飛び移りすぎれば、まだ準備の整っていない技術にお金を燃やすリスク、遅すぎれば追い抜かれるリスク。だから生き残るには、ただ作るのが上手いだけでは足りず、「化学とタイミングのゲームを正しく読む」ことが必要なんです。
短くまとめると:このnodeは、EVのなかでいちばん難しくて高い部分——巨大工場で1個ずつ巻かれ積まれていくセル——を実際に作る人たちです。今日そのゲームは、安いLFPと誰にも勝てないスケールで中国が大きくリードしています。だから次の10年の大きな問いは「EVは来るのか」ではなく、「その心臓から、誰が利益を得るのか」——そしてsolid-stateのような新しい波が、その答えを変えられるのか、です。