Megatrend · Electrification & Mobility
世界最大のEV革命は、四輪ではない
みんながTeslaやBYDの話をしています。でも「台数」で測れば、いちばん大きくて、いちばん静かで、いちばん本当に儲かっているEV革命は、二輪の話なんです——アジアの電動スクーターとバイク。EVより何倍も売れていて、安く、すぐ元が取れて、世界でいちばん「電動化」が進んだセグメントです。この記事は、西側がほとんど見落としている革命の話です。
01そもそも何なのか
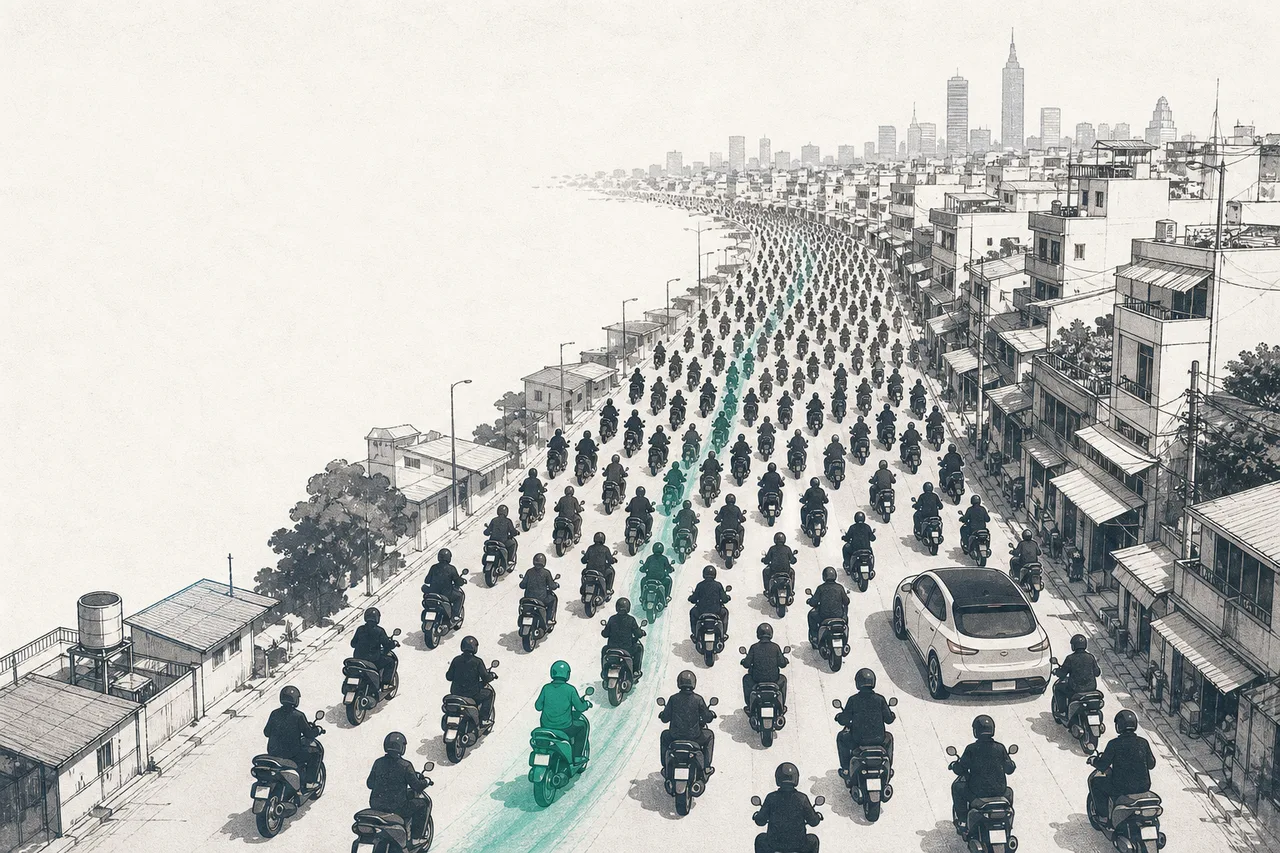
バンコク、ハノイ、デリー、ジャカルタの朝の道路を思い浮かべてください。道を埋め尽くしているのはクルマではなく、バイクとスクーター——何百万台もです。これがアジアの「大多数の人の乗り物」。そしてこのノードは、その乗り物がガソリンから電気へ切り替わっていく話です。
「Two-wheeler & Micromobility(二輪車と近距離モビリティ)」は、メガトレンドElectrification & Mobilityの下にあるサブ分野で、小型の電動車をいくつも含みます:
- 電動スクーター & バイク(e-2W): この話の主役——アジアのマス市場、安く、混雑した街なかを走る。このノードを大きくしている「台数の話」
- 電動自転車(e-bike): 欧州と米国で急成長——自転車と乗り物のあいだ、運動にも通勤にも使う
- シェア型電動スクーター(shared e-scooter): 5年前に西側でいちばん話題になった——そして「バブルがいちばん派手に弾けた」ものでもある(あとで詳しく)
- バッテリー交換ネットワーク(battery swapping): 二輪EVを混雑した街で実用にした、重要なイノベーション
最初に押さえておきたいのは——このノードは非対称だということ。物語の90%はアジアのマス市場(中国、インド、ベトナム)にあり、西側(e-bike、shared scooter)はごく一部にすぎません。これは偏りではなく、市場の事実です。二輪は発展途上国の何十億もの人の主要な乗り物であり、電動化が本当にマス規模で起きているのはそこなんです。
02なぜ最大のEV革命なのか
業界の外の人がいつも驚く事実があります:「路上の台数」で測ると、二輪EVは乗用EVを含む、ほかのすべてのタイプのEVを合わせたよりも多い。2024年、世界の電動二輪・三輪のストックは、ほかのEVをすべて合わせたよりも多くなりました——そして「電動化」がいちばん進んだ乗り物のセグメントで、新車販売のうちおよそ15%が電気です(乗用車より高い)。
では、これほど大きな話がなぜ見落とされるのか?それはアジアに集中しているうえに、電動スポーツカーほど「セクシー」ではない「安いもの」だからです。二輪EVの販売の95%超が中国、インド、ベトナムだけに集まり、中国一国で世界販売の半分以上を占めます。
アジアがこれほど先行する理由には、はっきりした理屈があります。街は混雑し、一日の移動距離は短く、もともと膨大な人数が二輪を主な乗り物として使っている。そして何より——安い。インドのスクーターの平均価格はおよそ$1,000で、それより十倍も高い乗用EVと比べものになりません。安くて、ガソリン代の元がすぐ取れるなら、電動化は乗用車にはできない広がり方で起きるんです。
そして、いまだ赤字の西側EV企業が多いのとは違い、アジアの二輪リーダーは実際に黒字です。中国のリーダーYadeaは2025年に売上およそ$54.4億、純利益およそ$4.35億で、129%もの伸び——これは「未来」を待つ必要のないEV革命です。だってもう今日、お金を生んでいるんですから。
03なぜ二輪はいちばん速く電動化できるのか
短い答えはバッテリーの大きさにあります。そしてこれが、乗用EVがまだコストに苦しむ一方で、なぜ二輪が勝つのかを説明する鍵です。
乗用EVは巨大なバッテリー(50〜80 kWh)を積まなければなりません。重くて、遠くまで走り、強く加速する必要があるからです。一方、街なかを一日数十キロ走るだけのスクーターに必要なのは、わずか2.5 kWhほど——クルマのバッテリーのおよそ8分の1です。EVのコストの核がバッテリー(コストの30〜40%を占める)である以上、二輪がずっと小さなバッテリーで済むということは、安く、軽く、電動化する価値がずっと高い、ということなんです。
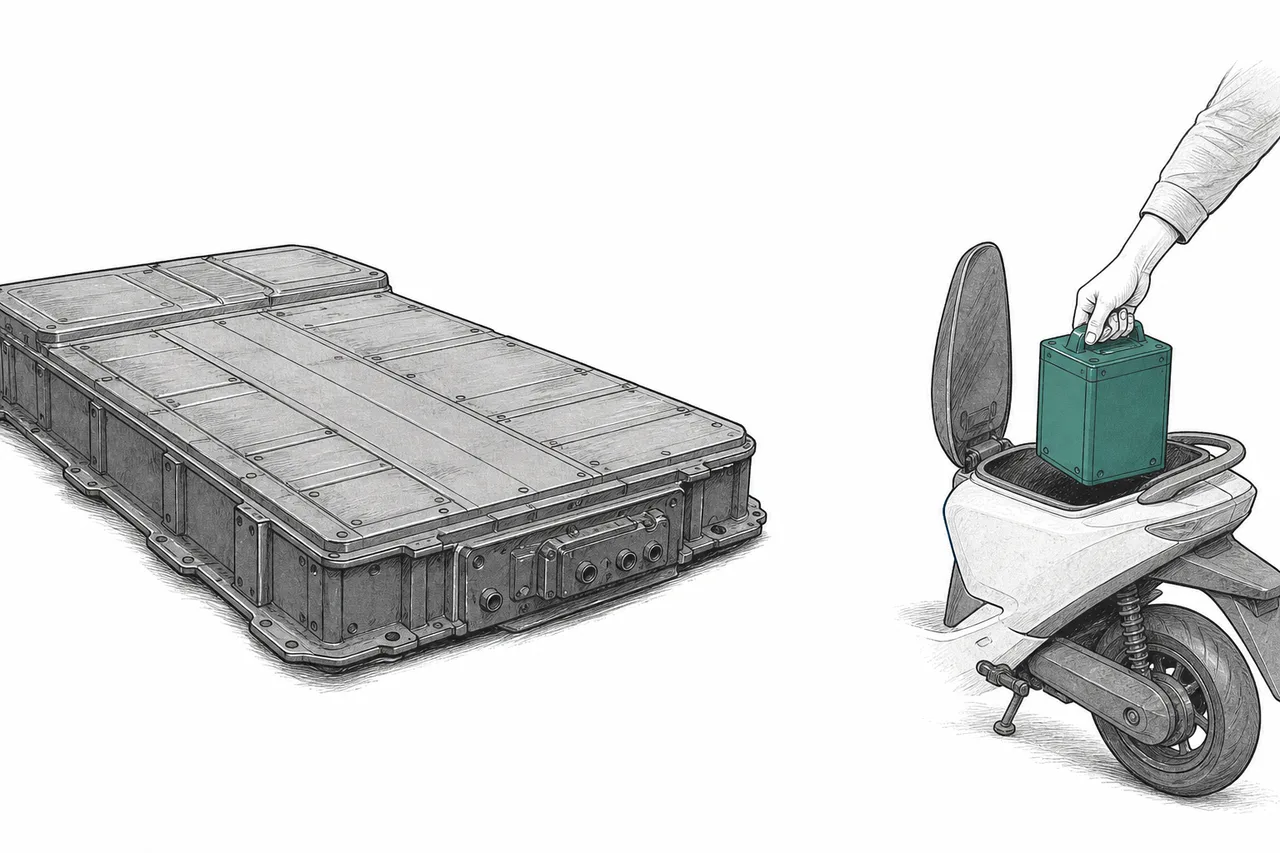
でも小さなバッテリーには、それなりの問題があります:遠くまで走れない。そしてマンションや長屋に住み、コンセントのない街での充電も大変です。流れを変えた答えは、シンプルなアイデアでした——充電しない。バッテリーを交換する。
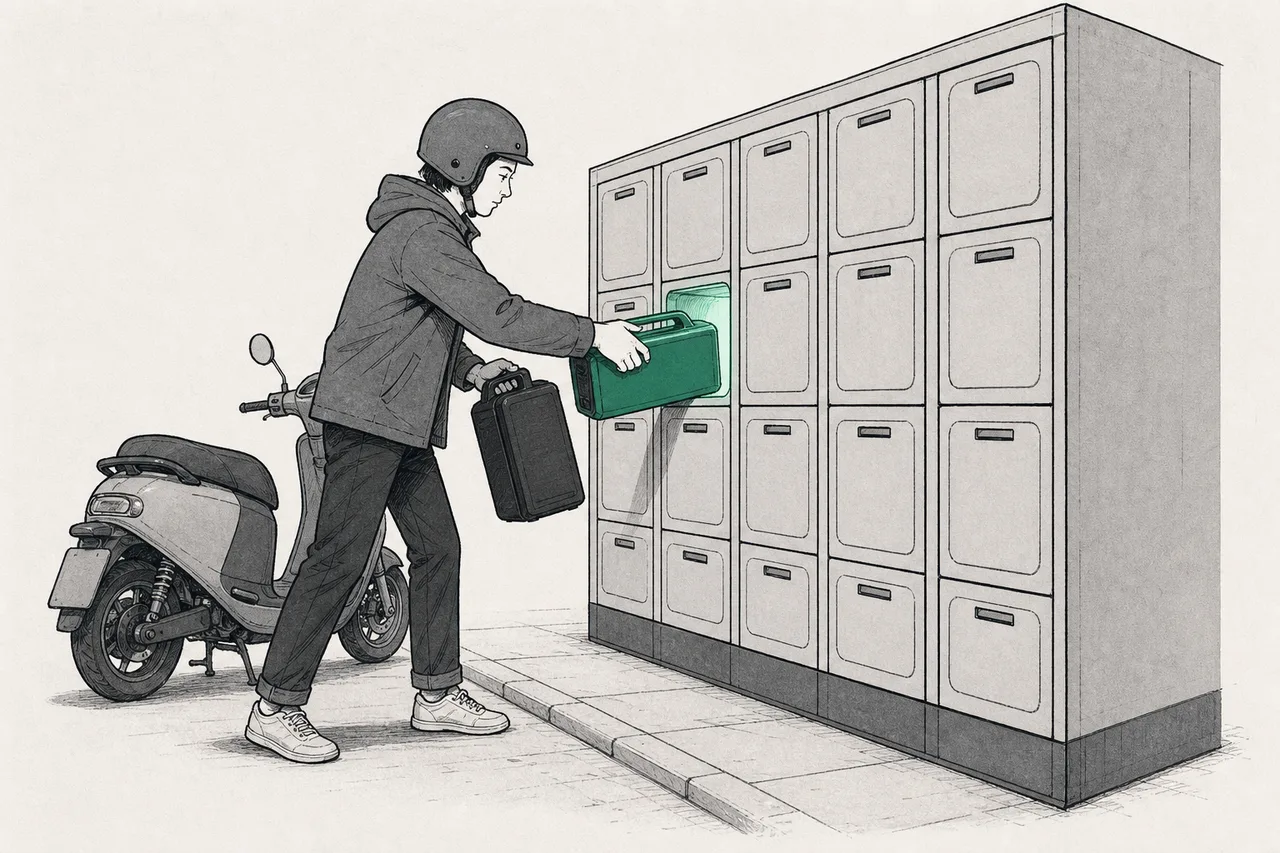
バッテリーが片手で持てるほど小さければ、何時間も充電を待つ必要はありません。交換ステーション(swap station)に乗り入れて、空の一個を抜き、満タンの一個を差し込み、支払って、また走り出す——ほんの数秒、ガスボンベを取り替えるような感覚です。これこそ、台湾のGogoroが切り拓き、世界最大のバッテリー交換ネットワークにまで育てたものなんです。
車体の中でバッテリーを充電するかわりに、ユーザーはステーションに乗り入れ、空のバッテリーを抜いて、満タンに充電された一個をすぐ差し込みます——ガスボンベを取り替えるように。このモデルは二つの問題を同時に解きます:(1) 充電を待たなくていい、(2) ユーザーがバッテリー(いちばん高いもの)を買わずに、月額会員として「使う分だけ借りる」。だから車体価格は安くなり、事業者には継続収入が生まれます。
04EVメガトレンドの中でのつながり
このノードは、メガトレンドElectrification & Mobilityのほかの分野と「兄弟」であり、深くつながっています:
- Battery Cellsと同じバッテリーを使う: 電動スクーターは乗用EVと同じリチウムセルを、ずっと少ない数だけ使う——乗用車の大量生産でセル価格が下がれば、二輪もその恩恵で安くなる
- Charging Infrastructureとは違う「補給の選択肢」を持つ: 乗用車は充電ステーションに頼るしかないが、二輪には「バッテリー交換」という選択肢が加わる——混雑した街により向いた、別種のインフラだ
- Passenger EV OEMsの親戚だが、別のゲームを戦う: 乗用EVは航続距離と技術で競うが、二輪はマス市場で「いちばん安く、いちばん良いサービス網」を競う
- EV Powertrainのモーターとインバーターを使う: ただし乗用車よりずっと小さくシンプルな版だ
面白いのは——二輪EVが、人々を誰よりも先にEVの世界へ導く「入口」になりうる、という点です。大多数の人がまだ乗用車を買えない国では、$1,000の電動スクーターが彼らの最初のEVであり、ガソリン依存からの脱却がマス規模で本当に起きる場所なんです。それらの国で乗用車にできるよりも、速く、広く。
05いま、どこまで来たのか + 本当の主役は誰か
2025年は、数字がいちばん雄弁に語った年でした——伸びる側も、崩れる側も、両方を。
中国側(台数の話): Yadeaは2025年を、電動スクーター販売およそ482万台(22.6%増)で締めくくり、中国市場の半分超を握りました。一方NIUは約120万台(30%増)で過去最高を記録。この「年間100万台級」の数字こそ、二輪が台数の面で最大のEV革命であることを物語っています。
インド側(成長の話——そして教訓): 2025年、インドの二輪EV販売は過去最高の約128万台(11%増)で、二輪販売全体のおよそ6%。まだ伸びしろは膨大です。でもいちばんドラマチックだったのは、かつての市場の覇者Ola Electricの失速。販売はピークの約40.7万台(2024年)から約20万台(約51%減)まで落ち込みました。品質、サービス、車両火災の問題が原因です。一方、全国に販売網を持つ老舗のTVSが約29.9万台で首位に躍り出ました。
バッテリー交換側: 台湾のGogoroは交換ステーション(GoStation)を約2,500カ所、会員を約64.4万人持ち、彼らが払う月額の交換料が継続収入になります——そしてHero MotoCorpと組んでインドへ拡大中。これは「クルマを売る」を「エネルギーのサービスを売り続ける」に変えるモデルなんです。
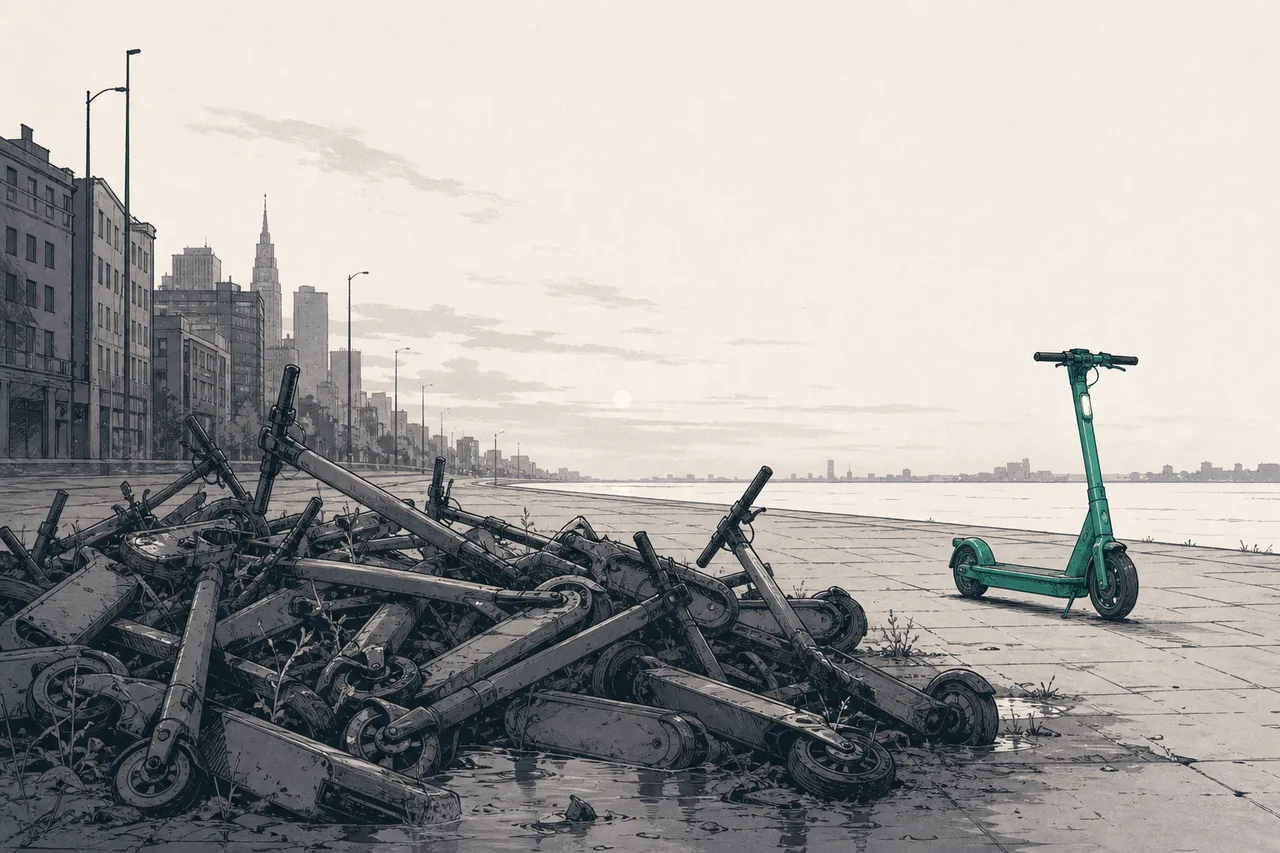
e-bikeとシェア型スクーター側(西側): 世界の電動自転車市場は2025年に約$570〜700億の規模で、伸び続けています。でも、かつて大流行した「シェア型公共スクーター」事業は、高くついた教訓になりました——かつて時価$25億あったBirdは、累積赤字およそ$16億で破産。TierやSuperpedestrianも深手を負い、生き残って黒字化し始めたのはLimeだけです。
06これからの展開
第一の方向はインドと東南アジアが次の戦場であること。インドの二輪EVは販売のわずか約6%——つまり伸びしろがまだ膨大です。数年で8〜10%に届くと見る向きも多く、ベトナムは1年で約10%から20%超へ跳ね上がりました。アジアはなお成長の主エンジンです。
第二の方向はバッテリー交換の規格戦争です。もし「バッテリー交換」が主要インフラになるなら、問題は誰が規格を握るか——Gogoro、Honda(日本で共通規格を推進)、あるいはインドのSun Mobilityといったプレーヤー。交換規格を握ることは、乗用車の世界で充電プラグを握ることと同じくらい重要になりうるんです。
第三の方向は「クルマを売る」から「サービスを売る」への転換です。Gogoroの月額バッテリーレンタルは、収入をrecurring(継続収入)に変えます——このモデルが広まれば、事業の価値は、一回きりのハードウェア販売から、毎月エネルギー料を払う会員基盤へと移っていく。そちらのほうが安定し、マージンも高い事業です。
07課題とリスク
台数の面では最大のEV革命でも、二輪EVには投資家が理解しておくべき固有のリスクがあります。
第一のリスクは薄いマージン、激しい競争です。マス市場とは価格で競うということ。中国の数百ものメーカーが互いに値を削り合い、一台あたりの利益はとても薄くなります。Yadeaのようなリーダーは利益が出ていても、無数の小さな会社はほとんど利益が残りません——マス市場の安いもので儲けるには、ただただ巨大な規模が要るんです。
第二のリスクは品質とサービスが、マーケティングより大事だということ。Ola Electricの件は痛烈な教訓です——マーケティングと価格で速く伸びたが、品質、車両火災、追いつかないアフターサービスで崩れました。毎日の主な乗り物として使われる事業では、信頼性がすべて。そして(TVSのような老舗が持つ)サービス拠点の網は、スタートアップには真似しにくい強みになるんです。
第三のリスクはシェア型スクーターのバブルの教訓です。西側のshared scooter事業は、美しい物語で巨額を集めましたが、economics(採算)が合わなかった(スクーターは早く壊れ、回収・充電のコストが高い)——結局Birdは$16億の赤字で破産しました。「micromobility」のすべてのモデルが儲かるわけではない、という警告です。アジアの「所有」モデルはもう実証されましたが、西側の都市での「シェア」モデルはまだ疑問符のままです。
第四のリスクはアジアへの集中です。市場のほぼ全部が中国、インド、ベトナムにある——つまりこの事業は、政府の政策(インドのFAME補助金、中国の規制)と、わずかな国の経済に強く結びついています。補助金政策がたった一度変わっただけで、市場全体の販売が揺れることもありうるんです。
短くまとめると:世界がTeslaやBYDに注目するあいだ、人々の暮らしをいちばん変えたEV革命は、アジアの混雑した道路で、静かに、二輪の上で起きていました——安く、すぐ元が取れて、実際に黒字で、いちばん電動化が進んだセグメント。「世界の大多数の人にとっての本当のEVは、四輪ではなく二輪だ」と理解することは、エネルギー転換が実際にどこで真っ先に起きているかを理解することなんです。