メガトレンド · Critical Materials
鉱石はどこでも掘れる。でも「煮て」バッテリー金属に変えられるのは、ほんの数カ所だけです
鉱山から出てきたばかりのニッケルやコバルトは、まだ金属ではありません——ニッケルがほんの1〜2%しか含まれていない、湿ったラテライトの岩なんです。これをEVバッテリーに入れるには、まず巨大な工場で溶かしたり、高圧の酸で煮たりして、純粋な金属に変えなければなりません。そして世界が見落とすこの「中流」の工程は、驚くほど一極に集中しています——インドネシアが世界のニッケルの60%超を精錬し、中国がコバルト精錬のほぼ80%を握っています。ここがバッテリー金属サプライチェーンの本当のチョークポイント——しかもそれは石炭で動き、山のような有毒廃棄物を残していきます。
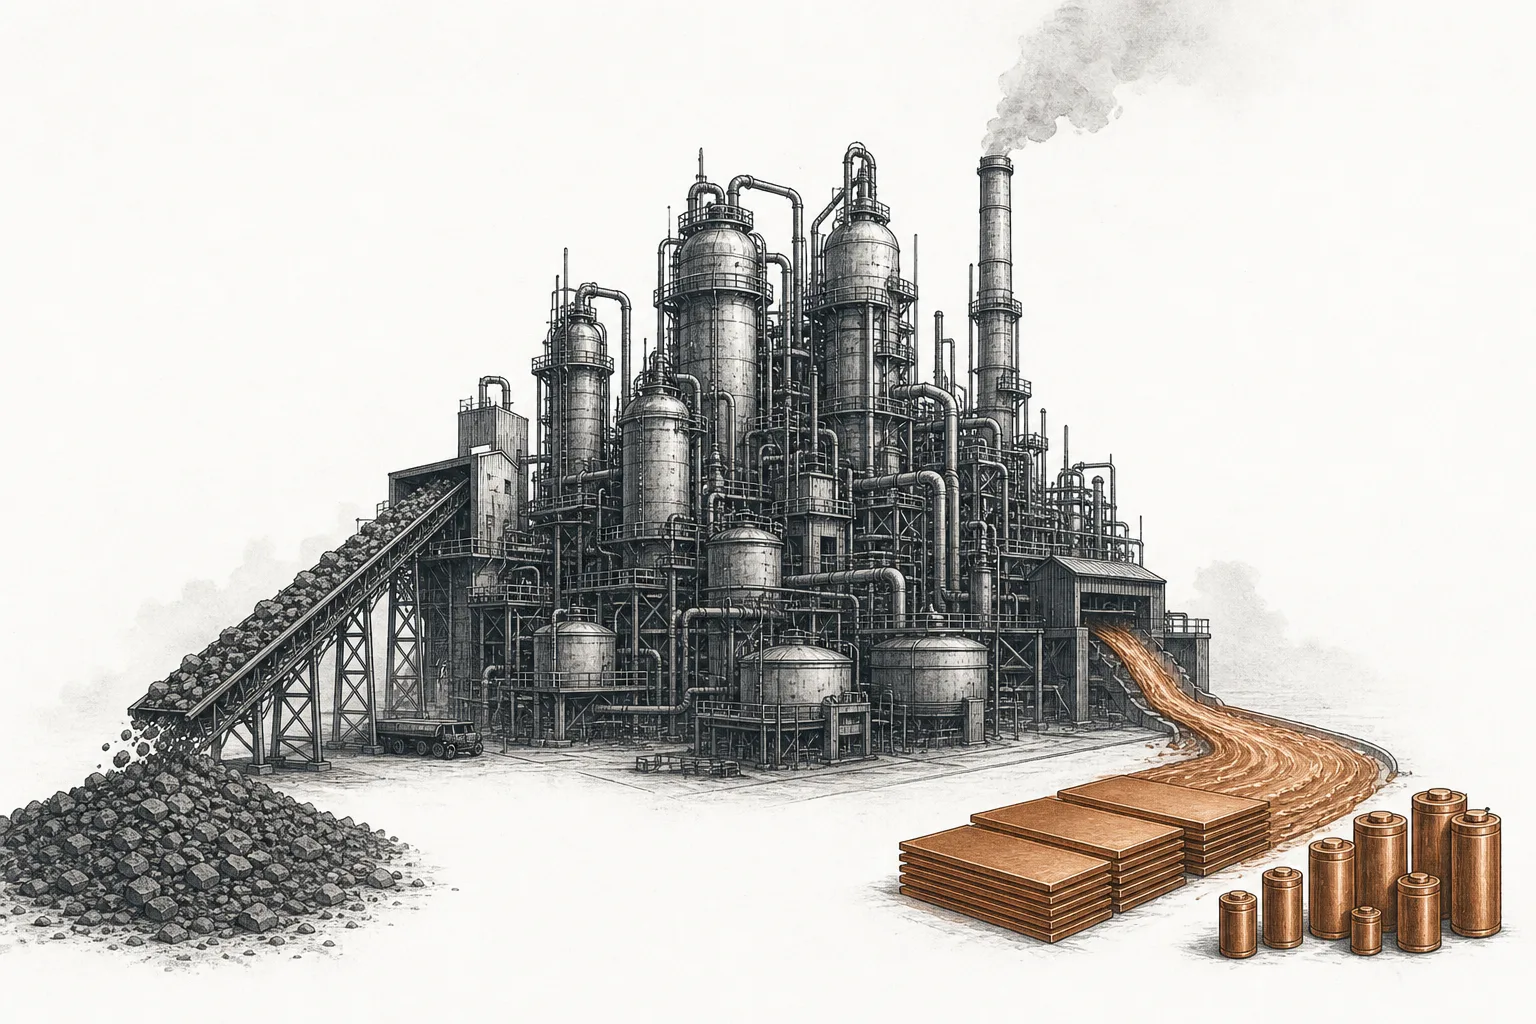
01ニッケル・コバルトの製錬と精錬とは
ニッケルと聞くと、インドネシアやフィリピンの赤い露天掘りの鉱山を思い浮かべますよね。でも、その鉱山から出てくるものはまだ何にも使えません——ニッケルがたった1〜2%しか含まれていない、湿った「ラテライト」の岩です。残りは鉄やマグネシウム、その他の土。そのままバッテリーに入れることも、ステンレスをつくることもできません。
この岩を「本物の金属」に変えるのが製錬所と精錬所(smelter & refinery)——鉱山から鉱石を受け取り、高熱で溶かしたり高圧の酸で煮たりして不純物を追い出し、バッテリー工場や製鉄所が実際に使える製品まで精製する中流のビジネスです。純ニッケル(class 1)から、MHPやニッケル硫酸塩といったバッテリー原料まで幅広く手がけます。ニッケルによく混ざってくるコバルトも、この同じ工程で分離されます。
Laterite(ラテライト) = 熱帯産の低品位ニッケル鉱石、ニッケル約1〜2% · RKEF = ロータリーキルン+電気炉で鉱石を「ニッケル銑鉄」(NPI)/フェロニッケルに溶かし、ステンレスに供給 · HPAL = 鉱石を高圧下で硫酸で煮てMHP(mixed hydroxide precipitate)を得る = 濃縮されたニッケル・コバルトの沈殿物で、さらに加工してバッテリー原料にできる · Class 1 = 純度99.8%超の純ニッケル(バッテリー・合金用)· Class 2 = NPI/フェロニッケルのような低品位ニッケル(ステンレス用)
私たちのメガトレンドマップでは、この工程はCritical Materials & Supply Chainメガトレンドの下、Nickel & Cobaltのサブ分野にあたります——鉱山を出たあと、バッテリー化学品(前駆体)、そして最終的にバッテリーセルになる前に、素材が通る「二つ目の関門」です。そしてこれから見ていくように、ここはチェーン全体でいちばん「力」を持つ関門なんです。
02本当のチョークポイントが鉱山ではなく加工工場である理由
ここが多くの人が見落とす事実です。ニッケル鉱石は複数の国に散らばっています——インドネシア、フィリピン、ニューカレドニア、オーストラリア、カナダ。コバルトはコンゴ(DRC)に集中しています。でも加工——岩を金属に変える工程——は鉱山よりずっと強く一極に集中していて、ほんの数カ国の手に握られています。
ニッケルの話はインドネシアの話です。わずか数年で40カ所超のニッケル加工工場(合計生産能力は年約270万トン)を建て、2025年には世界のニッケルの60%超を精錬する国になりました——10年前はほぼゼロだったのに、です。コバルトの話は中国の話。自国ではコバルトをほとんど掘っていないのに、世界のコバルトのほぼ80%を精錬し、コンゴから鉱石を輸入して自国で精製までしています。
でも、その下にもう一枚の事実が重なっています。工場の多くはインドネシアにありますが、インドネシアのニッケル精錬能力の約80%は中国企業が保有しているんです——中国が資金、技術、エンジニアを持ち込み、インドネシアの鉱石の上に工場を建てました。要するに、工場の「旗」を見ればインドネシアですが、「所有者」を見ればほぼすべて中国。だから世界のバッテリー金属加工の力は、インドネシア–中国という一本の軸に本当に集中しているのです。
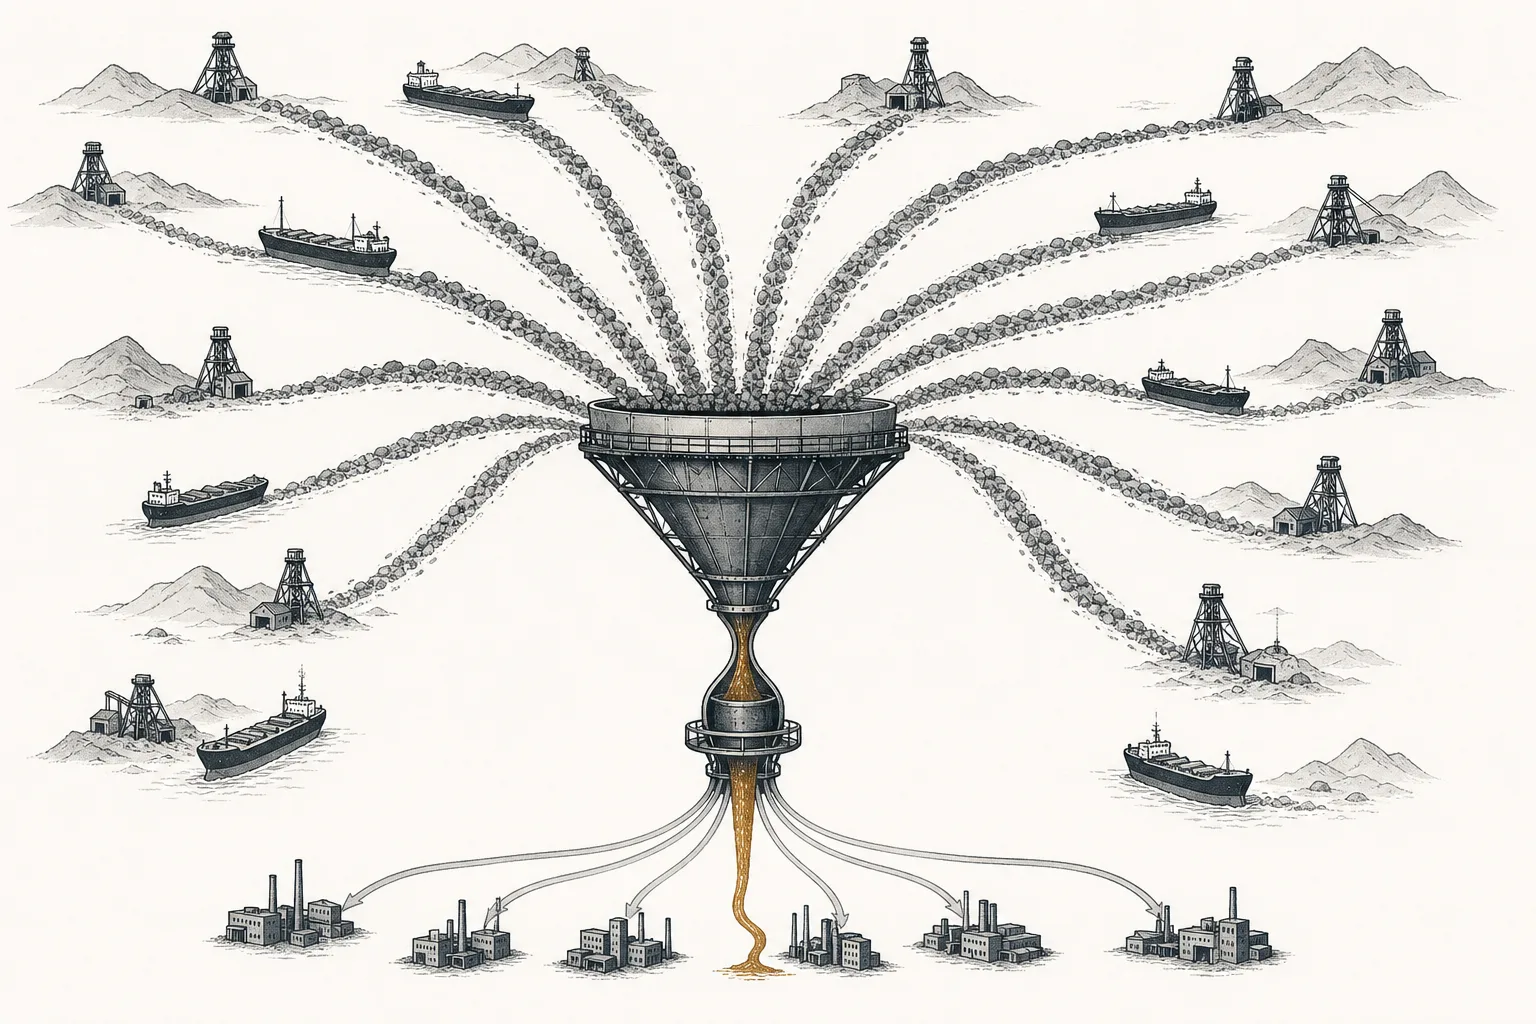
なぜこれが重要なのか? ニッケルとコバルトは、高ニッケルEVバッテリー(NMC/NCA)と、ステンレス産業全体の心臓だからです。これらの金属を使いたいなら、ほぼすべての道は加工工場を通ります——そしてその工場の多くはインドネシア–中国の軸にあります。だから「地味」な中流の工程が、エネルギー転換の時代の戦略カードになったわけです。
03どう動くのか:岩から金属への三つのルート
このビジネスが複雑なのは、同じラテライトの岩でも、行き先が何を欲しがるか——安いステンレスか、高品位のバッテリー金属か——でいくつものルートを通れる点です。ルートごとに技術もコストも、出る汚染も、まったく違います。
最初で最も古いルートがRKEF——鉱石を高熱で溶かして「ニッケル銑鉄」(NPI)やフェロニッケルにし、ステンレス産業に供給します。これがいちばん大きなルートです。というのもステンレスはいまだに世界のニッケル需要の約68%を消費しているから。そしてNPIは製鉄所の主要ニッケル原料として一気に伸び、2018年の約40%から2024年には約70%になりました。
二つ目のルートがHPAL——ラテライト鉱石を高圧・高温の硫酸で煮て、MHPという濃縮した沈殿物を得ます。これをさらに加工すると、バッテリー原料そのものであるニッケル硫酸塩になります。ポイントは、インドネシアにはラテライト鉱石しかなく、class 1を簡単につくれる高品位の硫化鉱がないこと——だからHPALは、インドネシアをステンレス供給者から世界のバッテリー金属供給者へと飛躍させた「鍵」なんです。しかもMHPはそのまま正極材料に加工できるので、「鉱山→バッテリー」のチェーンを一カ所で結びつけます。
三つ目がmatteの近道——Tsingshanのような中国企業が、(もともとステンレス用の)NPIを「ニッケルmatte」に変えてバッテリーに供給し、ゲームをひっくり返しました。利点は既存の工場を使えること、欠点はニッケル1単位あたりの炭素排出がHPALの約3倍なこと。だからこのルートは主にバッテリー価格が急騰したときに使われ、加工技術が市場価格に応じて柔軟に動くことを示す好例です。
04何とつながっているのか
加工工場はニッケル・コバルトチェーンの「真ん中」なので、周りのすべての関門とつながります。上流はニッケル・コバルト鉱山で、ラテライトを供給。下流はバッテリー化学品と前駆体で、MHP/硫酸塩を受け取って正極材料に変えます。そして並走する「並行ルート」がニッケル・コバルトのリサイクル——これらの金属は古いバッテリーから回収できるので、現代の工場の多くは鉱石とリサイクル原料の両方を食べられるように設計されています。
もっと大事なのは、下流で「口を開けて待っている」需要です。加工工場から出るバッテリー金属は、この時代のメガトレンドの血液なんです。Electrification & Mobility(EVのバッテリー)へ行き、Energy Transition & Power Demand(系統用の蓄電池)を支え、高密度・高エネルギーのバッテリーを必要とするRobotics & Physical AIにも使われます。要するに、加工工場が止まれば、バッテリーチェーン全体が止まるということです。
05いま、どこまで来たのか
2025〜2026年は、このビジネスが二つの力に同時にぶつかった時期です。インドネシアの巨大な生産能力拡大で市場が供給過剰になり、同時に高品位バッテリー金属への急速なシフトが進みました。
量の面では、インドネシアがあまりに速く工場を建てたため、供給が市場を飲み込みました。世界のニッケル市場は2025年に約20万9,000トンの供給過剰となり、2026年も約26万1,000トンの過剰が続く見込みで、ニッケル価格を底に押しつけています——結果として高コストの西側生産者はゲームから押し出され、(最低コストの)インドネシアの工場は稼働を続けています。
コバルトの面では話が逆に動きます——インドネシアのHPALは、ニッケルにくっついてくる「おまけ」としてコバルトを得ます。おかげでインドネシアは世界2位のコバルト生産国になりました(2024年に約2万8,000トン、2023年の1万9,000トンから増加)。まだ世界の約70%を生産するコンゴ(DRC)には及びませんが。このコバルトがニッケルと一緒にあふれ出たことが、コバルト価格を押し下げ、コンゴが2025年に輸出規制を打ち出す一因になりました。
とはいえ、加工工場も楽ではありません——2025年にはHuayou、Lygend、Tsingshanといった大手HPAL生産者の多くが、硫黄(HPALの主原料)の価格急騰でマージンを圧迫され、生産を少なくとも10%削減しました。このビジネスが原料コストと価格サイクルにいかに敏感かを物語っています。
この舞台では、プレーヤーがはっきり二つの陣営に分かれます。量とHPAL技術を握るインドネシア–中国軸の加工業者と、品質と一貫体制を重んじる日本・ロシア・西側の伝統的なclass 1精錬業者です。
06これからの展開
三つの力がこのビジネスの方向を決めます。一つ目——西側は中流を取り戻したいが、それはとても難しい。インドネシア–中国軸に頼りすぎていると気づいた米国と欧州は、自前のチェーンを築こうとしています。でもいちばん痛い例が、BASF(ドイツ)とEramet(フランス)によるSonic Bay計画——インドネシア唯一の100%西側資本の工場になるはずだった26億ドルのニッケル・コバルト精錬所が、EV需要の鈍化と中国とのコスト競争に勝てず2024年に中止されました。インドネシア–中国軸が積み上げたシェアを追うのが、簡単ではないという合図です。
二つ目——バッテリーの化学戦争が、HPALルートの伸びしろを決める。高ニッケルのNMCバッテリーが長距離車とプレミアム市場を握っているうちは、HPAL/MHPにも居場所があります。でもLFPバッテリー(ニッケルもコバルトも使わない)がシェアを取り続ければ、バッテリー金属の需要は伸びが鈍ります——ステンレス系とバッテリー系を切り替えられる柔軟な工場が有利になります。
三つ目——炭素が貿易の条件になる。欧州が輸入炭素への課税(CBAM)を始め、自動車メーカーがチェーン全体の炭素を報告しなければならなくなると、石炭で動く工場(インドネシアのほぼすべて)のニッケルは、クリーンエネルギーで精錬したニッケルに対して不利になりかねません——日本やカナダのような低炭素の精錬業者が、プレミアム市場で「グリーンニッケル」の価値を取り戻す余地が開きます。
07課題とリスク
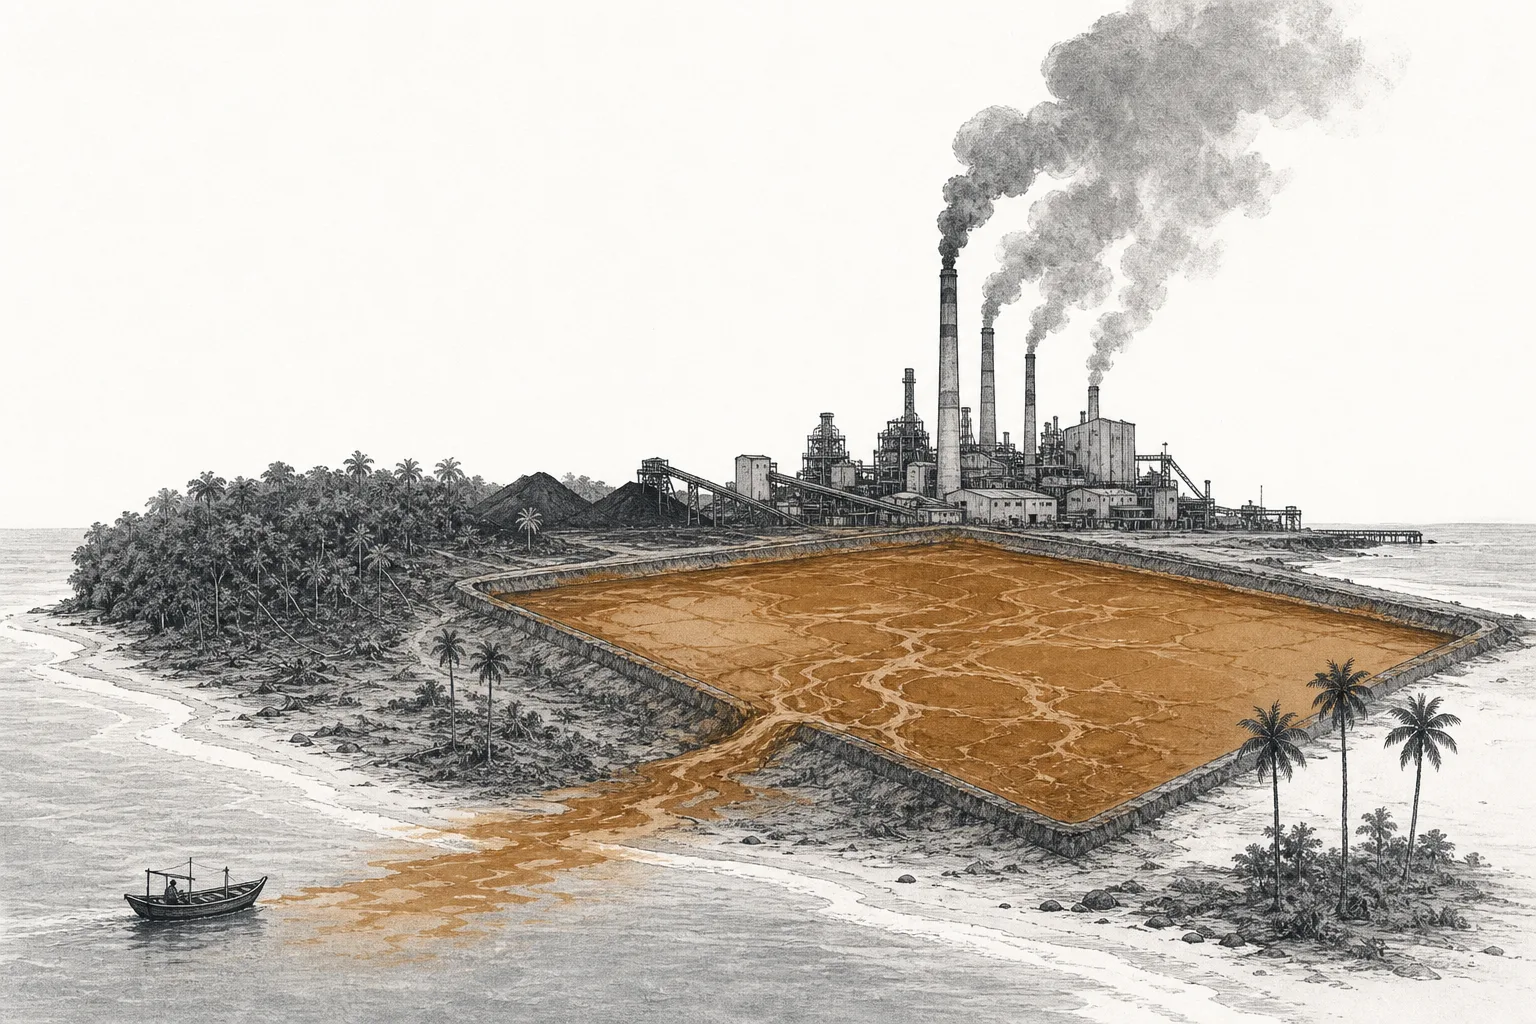
莫大な環境コスト。 これがニッケル加工の最大の弱点です。HPALはニッケル金属1トンあたり約100トンの廃棄物を生みます——重金属と酸を含んだ泥で、巨大な貯留池にためる必要があり、インドネシアでは貯留ダムの決壊が報告されたこともあります。もともと複数の計画は廃棄物を深海に捨てる予定でした(政府が認めませんでしたが)。さらに、インドネシアのHPAL工場はほぼすべてが石炭火力の電気で動いています。だからEV向けの「クリーンな金属」が、出発点では実は高い炭素と汚染の足跡を背負っているのです。
過酷な価格サイクル。 インドネシアの速すぎる能力拡大で市場は何年も供給過剰が続き、ニッケル価格は沈み、高コストの加工業者は消え、低コストのHPAL生産者ですら硫黄価格の急騰時には減産を迫られました。だからこのグループへの投資は、EVトレンドだけを見るより、「誰が最低コストの加工業者か」「サイクルのどこにいるか」を見ることが大切です。
地政学リスク。 バッテリー金属の加工がインドネシア–中国軸に集中すると、中流はかつてのレアアースのように戦略「カード」になり得ます——輸出規制や割当、貿易摩擦が、世界のバッテリーチェーン全体を一夜で揺るがしかねません。だからこそ、この「岩を金属に煮る」という地味な工程が、EV時代の本当の戦略的な戦場になったのです。