メガトレンド · Critical Materials
古いバッテリーでいちばん高価な金属は、鉱山にはありません——「ブラックマス」と呼ばれる黒い粉の中にあります
EVのバッテリーが1つ寿命を迎えるたびに、その中にはまだニッケルとコバルトが残っています——かつてインドネシアやコンゴから掘り出す必要があった、バッテリーの中で最も高価で、最も地政学的にやっかいな2つの金属です。このビジネスは、古いバッテリーを「黒い粉」(ブラックマス)に砕き、それを酸で溶かして、ニッケルとコバルトを純粋な「硫酸塩」として取り戻し、そのまま新しいバッテリー工場に供給します。これは「都市鉱山」のバッテリー版の物語——この2つの金属の第二の供給ラインになりつつあり、西側が少数の国の鉱山への依存をやめる助けになる近道です。
01ニッケル・コバルトのリサイクルとは
EVの中のバッテリー、あるいはバッテリーセル工場で切り落とされた端材を思い浮かべてください。その中には高価な金属がぎっしり詰まっています。特にこのレッスンの主役の2つ:ニッケルとコバルト——バッテリーがたくさんのエネルギーを蓄え、遠くまで走れるようにする金属コンビです(Nickel & Cobaltのレッスンで詳しく語っています)。今日話すビジネスは、この金属を地面から掘るのではなく、寿命を終えたバッテリーから「採掘」して取り戻すことです。
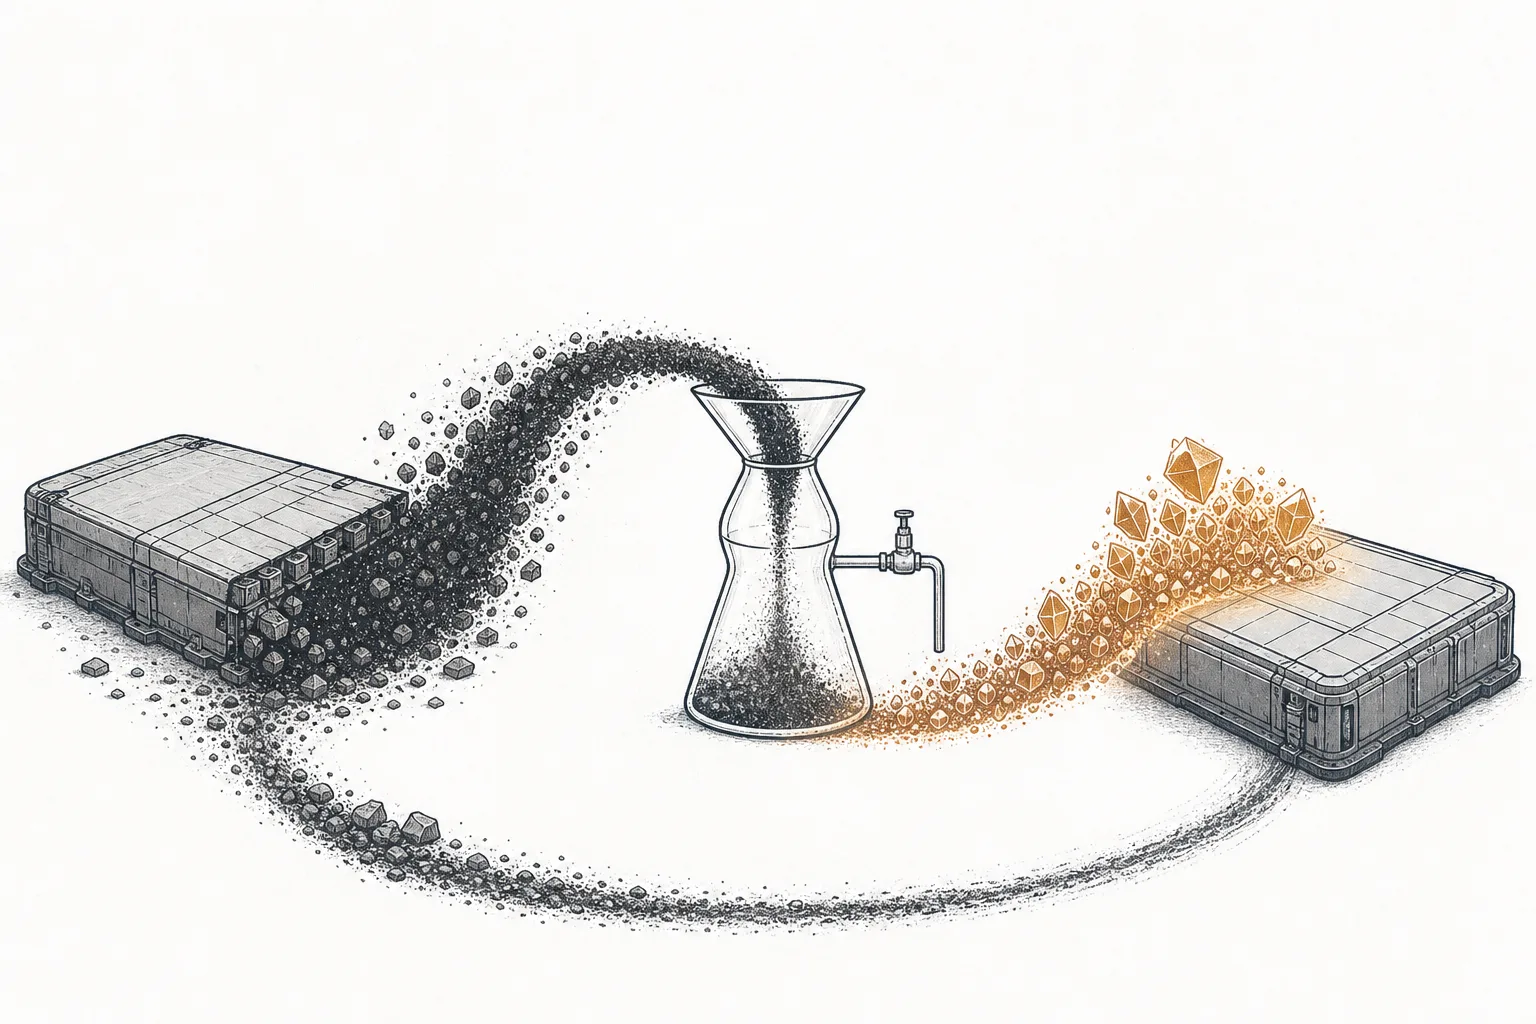
その核心が「ブラックマス」(黒い粉)と呼ばれるものです。古いバッテリーを放電し、砕き、プラスチックの外装や構造金属(鉄、アルミ、銅)をふるい分けて取り除くと、残るのは電極の貴重な金属をほぼすべて含んだ細かい黒い粉——ニッケル、コバルト、リチウム、マンガン、グラファイトです。この粉こそが、リサイクル業者が欲しがる「高品位の鉱石」であり、業界全体の出発原料なんです。
ブラックマス = バッテリーを砕いてできる黒い粉。ニッケル、コバルト、リチウム、マンガン、グラファイトをまとめて含む · Nickel/Cobalt sulfate(ニッケル/コバルト硫酸塩)= ブラックマスから取り戻される純粋な化学品で、バッテリー工場が実際に使う形 · Precursor (pCAM) = 「正極前駆体」。ニッケル-コバルト-マンガンを正確な比率で混ぜ、バッテリーの正極材になる前の段階 · Urban mine = 人間がすでに作り、寿命を迎えつつあるものの中に埋まった金属の「鉱山」
メガトレンドマップでは、この工程はCritical Materials & Supply Chainメガトレンドの下、Nickel & Cobaltのサブ分野にあたります——でも、採掘や製錬をする兄弟たちのように「上流」にあるわけではありません。すでにチェーン全体を通った金属を、システムに引き戻す「円環の近道」です。近い親戚のLithium Battery Recyclingがバッテリー全体のリサイクル(特に「リチウム」の回収)を見るのに対して、このレッスンはニッケルとコバルトの回収に絞ります。最も高価で、業界全体の経済性を動かす2つの金属です。
02なぜ重要なのか(ニッケルとコバルトは黒い粉の中の「お金」)
一つ目の理由は、純粋にお金の話です。ブラックマス1山の中で、ニッケルとコバルトは最も価値の高い金属です。重量比で、ブラックマスはニッケル約10〜30%、コバルト約5〜20%——リチウム(2〜7%)の何倍もあります。しかもコバルトとニッケルはキロ単価が高いので、この2つがそもそもバッテリーリサイクルのビジネスを「割に合う」ものにしているんです。簡単に言えば、ニッケルとコバルトがなければ、バッテリーリサイクルの経済性はほとんど成り立ちません。
二つ目の理由は、お金より大きい——地政学です。今日、世界のニッケルの半分超がインドネシアから、コバルトの約76%がコンゴ民主共和国(DRC)の1国から来ています。ここまで集中すると、価格は少数の政府の判断で振れます(コンゴは2025年にコバルトの輸出を禁止し、価格は倍になりました)。だからリサイクルは、西側が制御できない地域の鉱山に頼らず、ニッケル・コバルトの供給を「自国内」で築ける唯一の道なのです。
そして三つ目の理由:市場がこれからとても速く大きくなること。世界のブラックマスリサイクル市場は2025年に約170億ドルで、多くの調査会社は2035年までに約840億ドルに成長すると見ています——平均で年ほぼ18%です。押し上げているのは、すでに販売された数百万台のEVが順に寿命を迎えていくことと、新しいバッテリーに一定割合の「リサイクル材料」を含めることを義務づける欧州のルールです。
03どう動くのか(ブラックマスから硫酸塩へ戻る)
このビジネスの核心は「クローズドループ(閉じた輪)」——まったく同じニッケルとコバルトの原子が、古いバッテリーから新しいバッテリーへと旅します。1つのEVバッテリーが、バッテリー工場が実際に使える「硫酸塩」に戻るまでの道のりを追ってみましょう。
本当の核心となる段が3段目「ハイドロメット(湿式製錬)」です——黒い粉を硫酸に少量の過酸化水素を混ぜて約60〜80°Cで溶かし、化学の力(溶媒抽出)で金属を一つずつ分離して、純粋なニッケル硫酸塩とコバルト硫酸塩を別々に得ます。この方法は、古い「燃やす」やり方(乾式製錬)より精密で、回収できる金属も多く、研究や大手プレーヤーはニッケルを約96%、コバルトを約94%以上回収できると報告しています——一方でリチウムの回収はまだ難しく、失われる分も多いです。
そして、これが利益の秘密です:いちばん上手いリサイクル業者は、ただの「硫酸塩」を売るだけでなく、それをさらに「前駆体」(pCAM)——ニッケル-コバルト-マンガンを正確な比率で混ぜ、そのままバッテリーセル工場に送れる正極前駆体——に加工します。最終製品に近づくほど、付加価値は大きくなります。GEMのような中国のジャイアントがリサイクルと前駆体の製造を一社で行うのは、これが理由です。
04何とつながっているのか
ニッケル・コバルトのリサイクルは、主要な鉱石チェーンと並走する「円環の近道」です。Nickel & Cobalt Miningと直接は競合せず、新規の採掘が遅く一極集中している場所で供給を補います。そしてNickel & Cobalt Smelting & Refiningと強く結びついています。リサイクルされた硫酸塩は、鉱山からの金属と合流してからBattery Chemicals & Precursors——ニッケル・コバルトを本物の正極前駆体に変える終点——に入るからです(大手リサイクル業者の多くは、この工程も自社内で行います)。
いちばん近い親戚は、別のメガトレンドの中にあります:Lithium Battery Recycling——実はこの2つの工程は「同じ工場で起きる」ことが多いんです。1つのバッテリーを砕くと、リチウムとニッケル・コバルトが一緒に出てくるからです。違うのは視点だけ:あちらはリチウムの回収とバッテリーリサイクルの全体像を語り、こちらはお金を生むニッケルとコバルトに絞ります。
そして、これらのリサイクル金属を「口を開けて待つ」終点は、どれも時代のメガトレンドです:Electrification & Mobility(EVのバッテリーが最大の需要の塊)、Energy Transition & Power Demand(電力網向けの蓄電池)、さらにはArtificial Intelligence(データセンターのバックアップ電源)まで——リサイクルできるニッケル・コバルト1つ1つが、新しい鉱山を待たなくていい1つ1つです。
05いま、どこまで来たのか
2025年、ブラックマスの価格は業界全体が注目するものになりました——NCM523の粉は約1キロ6.37ドル(2025年4月)で取引され、コンゴの輸出規制後に急騰したコバルト価格につれて上がる傾向です。バッテリーの端材は、誰もが欲しがる「戦略的原材料」になりました。でも正直に言うべき事実は、いま中国が大きく引き離してリードしていること——生産能力でも技術でも、です。
本当のリーダーは中国のGEMで、世界の「都市鉱山の王」を自任しています。年間数十万トン規模のリサイクル能力を持ち、年に数万トンのニッケルと数千トンのコバルトを回収し、同じライン上で前駆体に加工してバッテリー工場に送り込みます。その後ろには、リサイクルをバッテリー材料の製造に直結させた中国のプレーヤーが何社も控えています。
西側は、中国とDRCへの依存を減らしたい政策に押されて追い上げています。米国には、自前のハイドロメットのリサイクル工場を建ててニッケル/コバルト硫酸塩を回収するAmerican Battery Technologyがあります。カナダには、北米初のコバルト硫酸塩精製所を建設中のElectra Battery Materials。トレーディングの巨人Glencoreは2025年にLi-Cycleを買収し、大陸をまたぐバッテリーリサイクルのネットワークを握りました。日本には、Mitsubishi Materialsと組んだEnviproがあります——全体として、本物のプレーヤーの多くがまだ非公開企業か、利益が出始めたばかりの舞台です。でも、資金と政策がどっと流れ込んでいます。
06これからの展開
このビジネスの最大の物語は、まだ来ていません——「寿命末期の波(end-of-life wave)」です。EVバッテリーの寿命は約10〜15年。つまり2010年代初頭に売られた最初期のEVが、順に寿命を迎えつつあります。2030年までに世界で約318 GWhのバッテリーが寿命を迎えると見られ、その量は2040年まで二桁の伸びで増え続け、年に数百万トン規模に達するかもしれません。だからプレーヤーは、いまのうちからリサイクル工場を前もって建て急いでいます——まだ来ていない波を受け止めるパイプを敷いているんです。
でも、正直に言うべき事実が二つあります。一つ目:短期では、リサイクルはギャップを埋められない。「今日」寿命を迎えるバッテリーは、「今日」つくられるバッテリーよりずっと少ないからです。IEAは、2040年になってもリサイクルされたニッケルはニッケル供給全体の約7%、コバルトは約12%にすぎないと見ています——伸びてはいますが、まだ少数派です。世界は新しい鉱山とリサイクルの両方を並行して必要とします。
二つ目:「バッテリーの化学戦争」が、明日のごみの姿を変えつつある。ニッケルもコバルトもまったく使わないLFPバッテリー(リチウム-鉄-リン酸)が、EV市場のシェアを急速に取っています(Nickel & Cobaltのレッスンで語っています)。つまりあと10年で、寿命を迎えるバッテリーの多くが、回収する「価値あるもの」のないLFPになるかもしれません——だからリサイクルの経済性は適応を迫られ、いまも主にNMCを使うプレミアム車や西側市場の高ニッケルバッテリーに寄せていくことになります。
07課題とリスク
原料がまだ足りない(供給がまだ来ない)。 これが最大の矛盾です——まだ来ていない「寿命末期の波」を待って、リサイクル工場がたくさん建てられ、その結果、多くの工場が限られた「製造端材(production scrap)」をめぐって奪い合うことになります。短期では生産能力が需要を上回り、多くの企業が赤字か、プロジェクトの遅延を迫られています(Li-CycleはGlencoreに買収される前に、破産にまで至りました)。
収益が変動の激しい世界の金属価格に連動する。 リサイクル業者の収益は、ニッケルとコバルトの価格に直接左右されます。インドネシアの供給過剰でニッケル価格が沈むと(Nickel & Cobaltのレッスン参照)、リサイクルの経済性はすぐに圧迫されます。だからこのビジネスは、金属の価格サイクルに避けようもなく揺れます——多くの人が思うような「安定して儲かる」ビジネスではないんです。
LFPの影。 EVがニッケルバッテリーからLFPに切り替わるたびに、明日のバッテリーごみに回収できる「価値ある」金属が減ります。長い目で見れば、これは構造的な圧力です——LFPが市場を握るほど、システムに流れ込むブラックマスの平均価値は薄まっていきます。
中国への一極集中と貿易の壁。 世界のリサイクル能力とブラックマス加工の大半は中国にあります。ブラックマスが「戦略的原材料」になると、いくつもの国が輸出を規制し始めます(米国とEUは、国内の工場に回すためにバッテリー端材の輸出を制限することを検討しています)。だから黒い粉の国境をまたぐ流れは、ますます政治に絡め取られています——かつては単なる「ごみ」だったものが、バッテリーチェーンの新しい戦場になったのです。