メガトレンド · Critical Materials
ほとんど「狙って」掘られることのない、二つの金属
ニッケルとコバルトは、長距離を走るEVバッテリーの心臓です。でも、それを地面から掘り出す工程には、不思議なことが詰まっています——ニッケルには掘り方の違う二つの鉱種があり、コバルトに至っては、ほとんど誰も「直接掘って」いない。銅鉱山に付いてくるおまけにすぎないんです。これは、バッテリーチェーンの「いちばん上流」の物語。世界の供給のほぼ全部が、たった二か国——インドネシアとコンゴ——に集中しています。
01ニッケルとコバルトの採掘とは何か
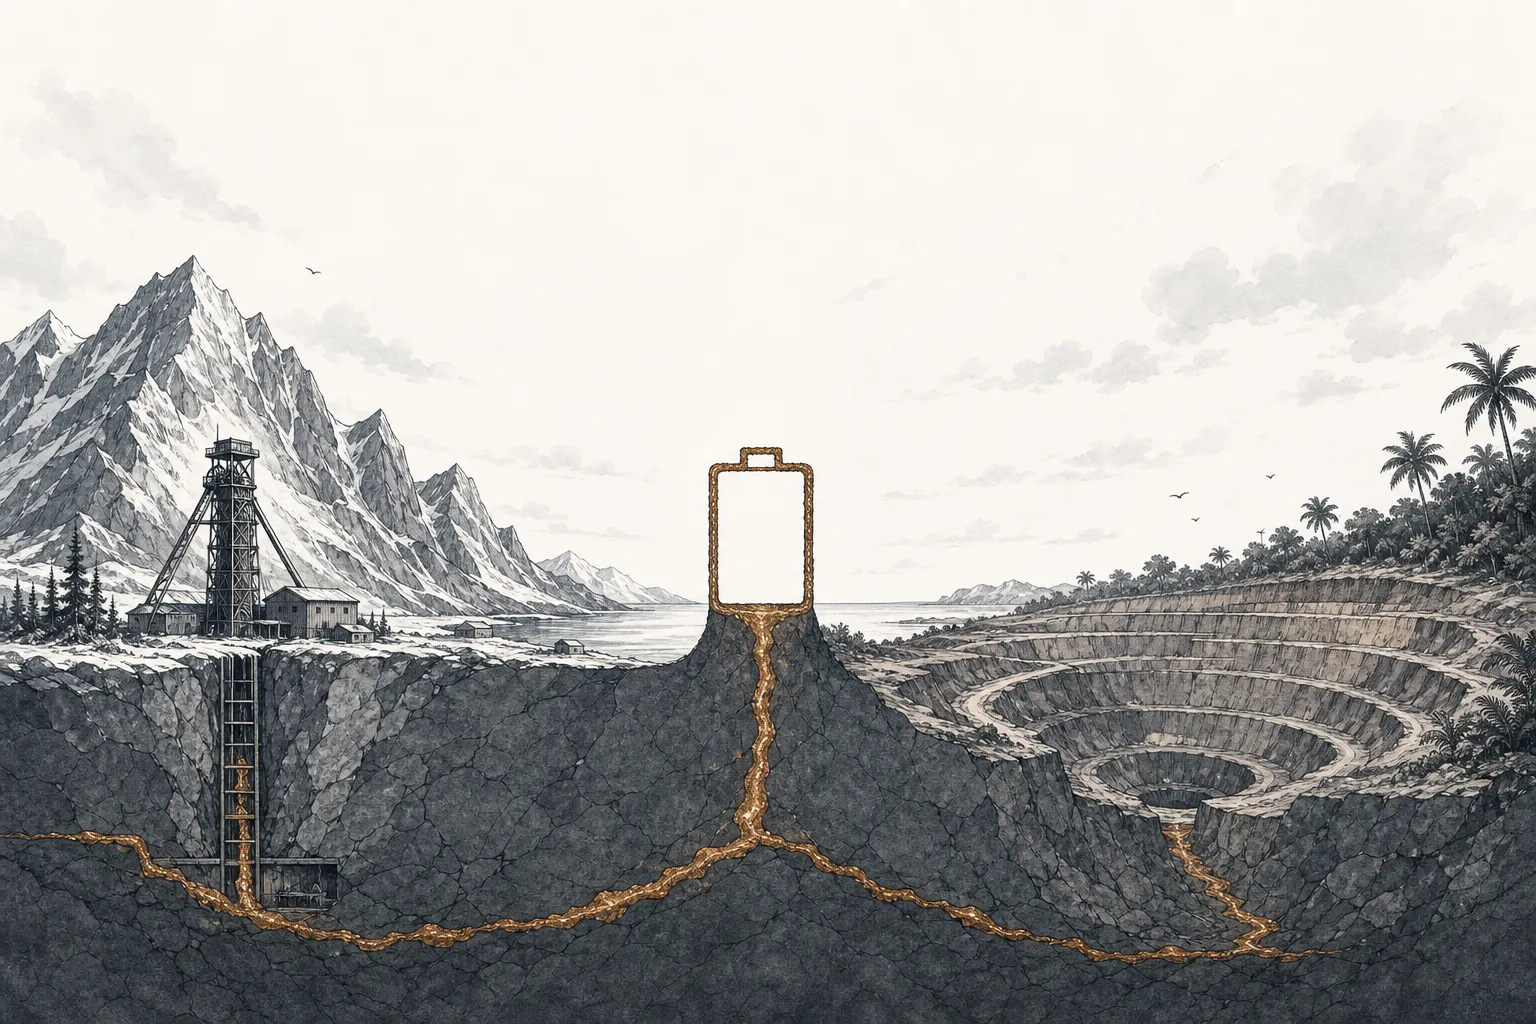
両極端の二つの場所を思い浮かべてください——一つはロシア北極圏のNorilskの深い地下鉱山で、ほぼ一年中氷点下。もう一つはインドネシアの熱帯林の中の赤い地表鉱山です。両方が掘るのは同じ金属、ニッケル——でも、違う岩から、違う方法で、まるで品質の違う産物を得ます。これがこのビジネスの一つ目の不思議です。
二つ目の不思議がコバルトです——バッテリーをより丈夫で安全にする青灰色の金属。世界で「コバルト鉱山を狙って掘る」人はほとんどいません。世界で作られるコバルトの約98%が、銅やニッケルの採掘に付いてくるおまけ(by-product)にすぎないからです。直接コバルトを掘るのは、わずか ~2% だけ。
だからニッケル・コバルトチェーンの「いちばん上流」のビジネスとは、「まだ地中にある鉱石」から価値が生まれる会社のこと——鉱床を探し、金属を含む岩や土を掘り出し、送り出せるだけの濃さに砕いて濃縮するところまでです。鉱山から出てくるのは、ピカピカの金属棒ではなく、精製へ送られるのを待つ精鉱や、湿った中間物なんです。
私たちのメガトレンドマップでは、この工程はNickel & Cobaltのサブ分野で、Critical Materials & Supply Chainというメガトレンドの下にあります。すべてが始まる「最初の関門」で、鉱石はここから製錬・精製(Smelting & Refining)へ流れ、バッテリー用の化学品(Battery Chemicals & Precursors)へと変わっていきます。上流の鉱山がつまずけば、その先の全部がつまずきます。
02なぜバッテリー時代の土台なのか
単純な理由は、ニッケルとコバルトが、バッテリーに「エネルギーを高密度で蓄えさせる」数少ない金属の二つだからです——ニッケルを多く入れるほど、同じ大きさのバッテリーが遠くまで走り、コバルトは正極の構造が壊れにくいように支えます。電気自動車とクリーンエネルギーの蓄電へ移っていく世界は、この二つをますます必要とします。
ただし、スケールは正しくつかんでおく必要があります。2024年の世界のニッケルの鉱山生産は約360万トン。しかも意外なことに、バッテリーはまだ最大の用途ではありません——ステンレス鋼が今もニッケルの約65〜70%を食べています。バッテリーは「いちばん速く伸びている」部分にすぎません。コバルトはずっと小さく、世界全体でも2024年に約290,000トンしか作られず、需要の柱をバッテリーに頼っています。
だから戦略的な重要性は、動くお金の量ではなく、「誰が供給源を握るか」にあります。ニッケルもコバルトも、驚くほど集中して生産されているからです——ニッケルはインドネシアから、コバルトはコンゴ民主共和国(DRC)から。この集中のせいで、価格はほんの数か国の政府の判断で激しく振れ、この二つの金属を、どの大国も手元に置きたがる「戦略的な原材料」に変えています。
03二つの鉱種+コバルトというおまけ(どう動くのか)
このビジネスを理解する鍵は、ニッケルがまったく異なる二つの鉱種から来て、それぞれが違うグレードの産物につながる、ということです。
一つ目は硫化鉱(sulfide)——ニッケルが硫黄と結びついた硬い岩で、ロシア、カナダ、オーストラリアのような寒冷地の地下深くにあることが多い。利点は、昔ながらの「製錬」(mine–smelt–refine)で分離しやすく、そのままバッテリーに使える高純度ニッケルClass-1が得られること。欠点は、こうした鉱床はすでに掘られた分が多く、年々見つかりにくくなっていることです。
二つ目はラテライト鉱(laterite)——インドネシアやフィリピンのような高温多湿の熱帯で風化した赤い土です。ニッケルは塊にならず土の中に散らばっているので、地表にあるぶん掘りやすいものの、ニッケルを取り出すのははるかに難しい。大事なのは、世界の陸上ニッケル鉱床の約60%がラテライトだということ——ニッケルの未来は、寒冷地の硬い岩ではなく熱帯の赤い土にあるんです。
Class-1=純度99.8%以上のニッケル。バッテリーに使える · Class-2=ferronickel/NPIのような低品位ニッケル。ステンレスに使う · HPAL(High-Pressure Acid Leaching)=ラテライトの土を高圧・高温の酸で煮て、ニッケルとコバルトを溶かし出す · MHP=HPALから得られる中間物(mixed hydroxide precipitate)で、バッテリーグレードにアップグレードできる · NPI=nickel pig iron。ステンレス向けの安い低品位ニッケル
これが業界全体をひっくり返した仕組みです。かつては「バッテリーは硫化鉱由来のClass-1しか使えない」と信じられていました。でもHPAL技術のおかげで、インドネシアは赤いラテライトの土をMHPに変え、はるかに低いコストでバッテリーグレードにアップグレードできるようになった——しかもHPALがラテライトを煮ると、土に混じったコバルトもおまけとして溶け出します。だからインドネシアはニッケルを制するだけでなく、同時に、世界でいちばん速く伸びる新しいコバルト供給源にもなったんです。
04何とつながっているのか
鉱山はニッケル・コバルトチェーンの「いちばん上流」——すべてがここで始まり、下へ流れます。鉱山からの精鉱やMHPはSmelting & Refiningへ送られて純粋な金属に精製され、それからBattery Chemicals & Precursorsへ進んで硫酸ニッケルや正極材料になります。そして並走する線がNickel & Cobalt Recyclingで、古いバッテリーから金属を系に戻し、鉱山の負担を分け合います。
面白いのは、下流のメガトレンドとの関係です。この鉱山の鉱石は、電気の時代に直接供給します(supplies)——Electrification & Mobility(EVのバッテリー)へ、Energy Transition & Power Demand(クリーンエネルギーの蓄電池)へ、そしてDefense & Geopolitical Fragmentation(軍用グレードの合金に使うニッケル)へ。逆に、これらのトレンドは需要を引っ張る(drives demand)力で、鉱山に採掘を急がせます。
05いま、どこまで来たのか
2023〜2026年のニッケルとコバルトの物語は、世界全体の運命を握る「二つの国」の物語です——そして両者は、驚くほど正反対の方向へ進みました。
ニッケル:インドネシアが市場を溢れさせ、価格が崩れた
2020年、インドネシアは未加工のニッケル鉱石の輸出をすべて禁止し、鉱石が欲しければ国内に製錬所を建てるよう迫りました。その結果、中国資本がなだれ込んで巨大なRKEFとHPALの工場を建て、インドネシアのニッケル生産シェアは2017年の約16%から2024年には世界の61%超へ跳ね上がりました——一国で、世界360万トンのうち約220万トンのニッケルを生産しています。
市場に溢れる供給が、ニッケル価格を谷へ突き落としました。2023年初めの約1トンあたり$31,000から、2024年末には約1トンあたり$16,000へ——ほぼ47%の下げ、4年超で最安値です。この価格崩れは高コストの西側鉱山を、生き残れないところまで締め上げました。いちばん有名な例がBHPで、オーストラリアのNickel West鉱山を「休止」し、年約90,000トンの生産能力を市場から引き上げました。
コバルト:コンゴがほぼ全部を握る「おまけ」
コバルトは正反対です。散らばるどころか、ニッケルよりさらに集中しています——世界のコバルトの約76%がDRC一国から来て(2024年に過去最高の290,000トン)、そのほぼ全部が銅鉱山のおまけです。大事なのは、首位が入れ替わったこと——中国企業のCMOCが2024年にコバルトを114,165トン生産し(前年からほぼ倍増)、西側のGlencoreを抜いて ~31% のシェアで世界一になりました。
コバルトには、ニッケルにはない結び目があります。それが倫理の問題です。DRCのコバルトの一部は「手掘り鉱山(artisanal mining)」から来ます——つるはしと素手で、非正規の人手で掘るやり方です。2014年、UNICEFはDRC南部の鉱山で約40,000人の子どもが働いていると推計し、その多くがコバルトを掘っていました。危険な労働環境や児童労働の報告は、西側の自動車/バッテリーメーカーに、配合の「コバルトを減らす」ことと、出どころの監査を厳しくすることを迫っています。
この舞台で、本当のプレーヤーは掘る鉱石で分かれます。寒冷地の硫化鉱の陣営、インドネシアのラテライトの陣営、そしてコンゴのコバルト=おまけの陣営です。
06これからの展開
一つ目の方向は「ラテライトが世界を飲み込む」です。良質の硫化鉱床が細り、HPALが赤い土を低コストでバッテリーグレードに変えられると証明したことで、ニッケルの未来はますますインドネシアに傾きます。インドネシアは2025年までにHPALからMHPを年約80万トン(ニッケル換算)生産すると見られ——HPALが伸びれば、インドネシアのコバルト(おまけ)も一緒に伸び(2024年に30,000トンを超え、一年で80%超の増加)、DRCへの依存を少しずつ下げていきます。
二つ目の方向は集中から供給を奪い返す動きです。西側は、法律(米国のEV税額控除の出どころ条件など)と新規プロジェクトの支援を通じて、中国とDRCに頼らないニッケル/コバルトのチェーンを築こうとしています——ただ、インドネシアのコストが最安であるかぎり、対抗するのはとても難しい。
三つ目の方向は「都市鉱山」です。最初のロットのNMCバッテリーが今の10年の終わりごろに寿命を迎えると、リサイクル由来のニッケルとコバルトが、よりきれいで工場に近い新しい供給になります。とくに高価でリサイクルの採算が合うコバルトで——地球には良い一方、新たに掘る鉱石の価格へのもう一つの下押しになります。さらに、TMCのような企業が推す深海の団塊(deep-sea nodules)採掘のような極端な選択肢を問う声もあります。
07課題とリスク
地政学的な集中。 ニッケルの半分超がインドネシアから、コバルトの ~76% がDRC(その加工の多くを中国資本が握る)から来るとき、ほんの数か国の政府の判断——輸出禁止、割当、増税——が、世界の価格を一晩で振り回せます。これは「リスクが財務諸表ではなく、世界地図の上にある」商品なんです。
技術で消えかねない需要。 電気の時代が確実に需要を引っ張る銅と違い、ニッケルとコバルトは、両方を使わないLFPバッテリーに置き換えられるリスクがあります。EVがLFPに切り替わるたび、この二つの需要が一塊ぶん消えていく——だから鉱山は、「EVは伸びるか」だけでなく、「伸びるEVが、この二つをどれだけ使い続けるか」を賭けなければなりません。
過酷な価格サイクルと、そろわないコスト。 これは本格的なコモディティ・ビジネスで、価格は数年で高値から安値へ振れます。しかも鉱種ごとにコストがまるで違う(インドネシアのラテライトは寒冷地の硫化鉱よりずっと安い)ので、価格が低いと高コストの生産者から先に倒れます——BHPやオーストラリアの複数の鉱山が味わったように。この分野への投資は、EVのトレンドだけを見るより「誰が最安の生産者か」を見ることが肝心なんです。
環境と倫理のコスト。 インドネシアのHPALは主に石炭火力を使い、膨大な廃棄物を生みます。DRCのコバルトには、いまも児童労働と危険な手掘り鉱山の影がつきまといます。どちらも、消費者と西側の法律からの本物の圧力になりつつあります——「掘れる」が必ずしも「売れる」を意味しない。出どころの監査が日ごとに厳しくなる世界では、なおさらです。