メガトレンド · Critical Materials
純粋な金属でもまだバッテリーには入れられない——中国がほぼ世界を握る「化学の関門」を通るまでは
ニッケルやコバルトの鉱山をめぐる争いのニュースはよく耳にします。でも、製錬所から出てきた純粋な金属の塊は、まだバッテリーには入れられません。もう一つの関門を通る必要があるんです——金属を「硫酸塩」に変え、それを前駆体と正極材(CAM)の粉末に成形して、ようやくバッテリーのセルに入れられるようになる関門です。ここはニッケル・コバルトチェーンで「バッテリーに最も近い」工程で、セルのコストをいちばん食い、そして中国が世界の約85〜90%を静かに握っている工程でもあります。
01「バッテリー化学品と前駆体」とは
製錬所から出たばかりの純ニッケルの棒とコバルトの塊を思い浮かべてください——ロンドン金属取引所(LME)で商品として売買される高品位の金属です。でも、あまり知られていない事実があります。この金属の塊は、そのままバッテリーに入れることはできません。リチウムイオン電池は金属を塊のまま食べるのではなく、とても特定の「化学的な形」で食べるんです。
金属をバッテリーが食べられるものに変える関門が、バッテリー化学品と前駆体(battery chemicals & precursors)のビジネスです——ニッケルとコバルトを受け取って硫酸塩に溶かし、さらに前駆体と正極材(CAM)の粉末に成形して、バッテリー工場がそのままセルに入れられる状態にします。これがニッケル・コバルトの流れが本物のバッテリー工場に入る前の、最後の関門です。
Nickel/Cobalt sulfate(硫酸塩) = 金属を溶かして「バッテリーグレード」の非常に高純度な塩にしたもの。正極の出発原料です · pCAM(precursor cathode active material)= 「正極前駆体」。ニッケル・マンガン・コバルトの塩を正確な比率で共沈させ、丸い粒の粉末にしたもの · CAM(cathode active material)= pCAMをリチウムと焼いて得られる本物の「正極材の粉末」· NMC / NCA = この2つの金属を主に使う人気の正極配合(ニッケル-マンガン-コバルト / ニッケル-コバルト-アルミニウム)
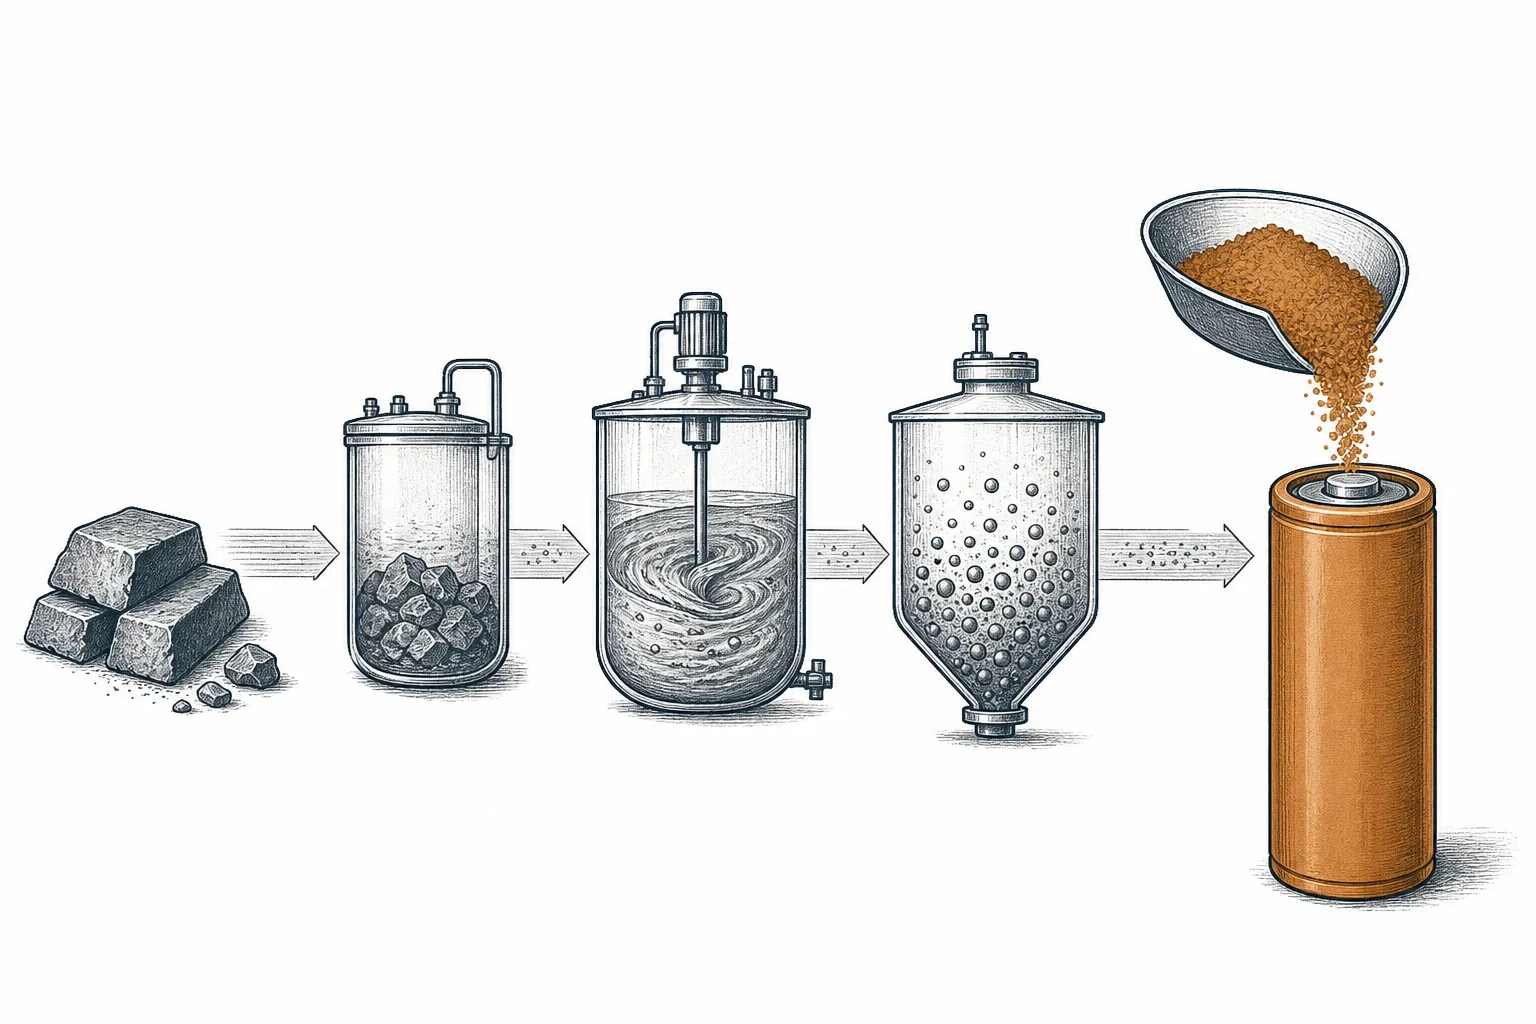
イメージで言うと、このチェーンは短いベルトコンベアのように進みます:金属の塊 → 硫酸塩 → pCAM(前駆体)→ CAM(正極材の粉末)→ バッテリーセルへ。右に一歩進むごとに、素材は「バッテリーに近づき」、付加価値が増え、技術も難しくなります。良い正極材の粉末は、粒の大きさ、純度、金属の比率をナノレベルで制御しなければならないからです。
私たちのメガトレンドマップでは、この工程はCritical Materials & Supply Chainメガトレンドの下、Nickel & Cobaltのサブ分野にあたります——鉱山(Nickel & Cobalt Mining)と製錬所(Nickel & Cobalt Smelting & Refining)を出た金属が、バッテリーの心臓になる前に通る「最終地点」です。
02なぜここが「バッテリーに最も近い」工程なのか
鉱山と製錬所は「上流」の話——金属を商品の塊として売り、価格はLMEで上下します。でも化学品と前駆体はいちばん端、バッテリーの心臓のすぐそばにあります。だからこそ、これがニッケル・コバルトの流れで最も「力」を持つ工程なんです。理由はシンプルで一つだけ:正極はバッテリーセルで最も高価な部品だからです。
正極材(CAM)は、バッテリーセル1個の材料コストの約40%を食います——負極、電解液、セパレータを合わせたよりも多いんです。つまり正極材の粉末をつくる工程を握る者が、バッテリー産業全体で「いちばん大きなコストの塊」を握り——生の金属が本当の付加価値に変わる地点を握ることになります。
しかもこの工程は、鉱山よりも「需要に直結」しています。世界が「EVと蓄電池がニッケル需要を押し上げる」と言うとき、その需要が最初にぶつかるのは、バッテリー工場の注文に間に合うよう硫酸塩と正極材の粉末をつくる工場です。ニッケル硫酸塩の市場だけでも2024年の約84億ドルから、2032年には約186億ドル(年約12%)に達すると予測されています——付加価値がここにあるので、生の金属の市場よりずっと速い成長です。
03どう動くのか(金属の塊から正極材の粉末へ)
この工程の核心は「化学的な変換」を一段ずつ進めること——金属を溶かし、沈殿させ、そして焼いて、電気を蓄えて放出できるほど正確な性質の粉末にします。1本のニッケルの棒が、あなたの車のバッテリーの粉末になるまでの旅を追ってみましょう。
最初の一段は硫酸塩をつくること——ニッケルとコバルトを溶かして溶液にし、「バッテリーグレード」まで精製します(不純物はppmレベルまで下げる必要があります。異物の金属がほんの少しあるだけで、バッテリーは早く劣化するからです)。中国の多くの工場は近道を選び、MHP(mixed hydroxide precipitate——インドネシア産のニッケルの沈殿物)を投入して、純粋な金属を経ずに直接硫酸塩をつくります。そのほうがずっと安いんです。
二段目は前駆体(pCAM)をつくること:ニッケル、マンガン、コバルトの塩を配合の比率で混ぜ、「共沈」させて、三つの金属が均一に埋め込まれた極小の丸い粒の粉末にします。最後の一段がCAMをつくること:pCAMをリチウム化合物と高温で焼成して、本物の正極材の粉末を得ます——そしてまさにここで「上手い工場」と「普通の工場」が分かれます。粒の大きさ、空孔、結晶構造をナノレベルで制御できることが、速く充電でき、遠くまで走り、爆発しないバッテリーを生むからです。
04何とつながっているのか
化学品と前駆体の工程は、ニッケル・コバルトの流れの「中盤から後半」の関門です。上流はNickel & Cobalt Smelting & Refiningからの金属(さらに遡ればNickel & Cobalt Mining)。重要な近道がNickel & Cobalt Recyclingです——古いバッテリーは「ブラックマス」に処理され、ニッケルとコバルトを取り戻して新しい硫酸塩にできるので、多くの化学工場(GEMなど)は新しい金属とリサイクル原料を交互に食べます。
下流には本物の「口を開けて待つ」需要があります:正極材の粉末は主にElectrification & Mobility(EVのバッテリー)とEnergy Transition & Power Demand(蓄電システム)に直接供給されます——そしてAIとデータセンターが巨大なバックアップ電池と蓄電を必要とするので、Artificial IntelligenceやCloud & Digital Infrastructureにも届きます。超高ニッケルの配合は、高密度のバッテリーを必要とするDefense & Geopolitical FragmentationやRobotics & Physical AIにも行きます。
でも、この工程の運命を最も左右するつながりは顧客が選ぶバッテリーの化学です。もし世界がニッケルもコバルトもまったく使わないリチウム-鉄-リン酸(LFP)に向かえば、ニッケル・コバルト前駆体の需要は縮みます——だからこの工程は「高ニッケルのバッテリーで潤い、LFPが来ると痛む」んです。NMC対LFPの全面戦争は、親レッスンのNickel & Cobaltでじっくり読めます。
05いま、どこまで来たのか
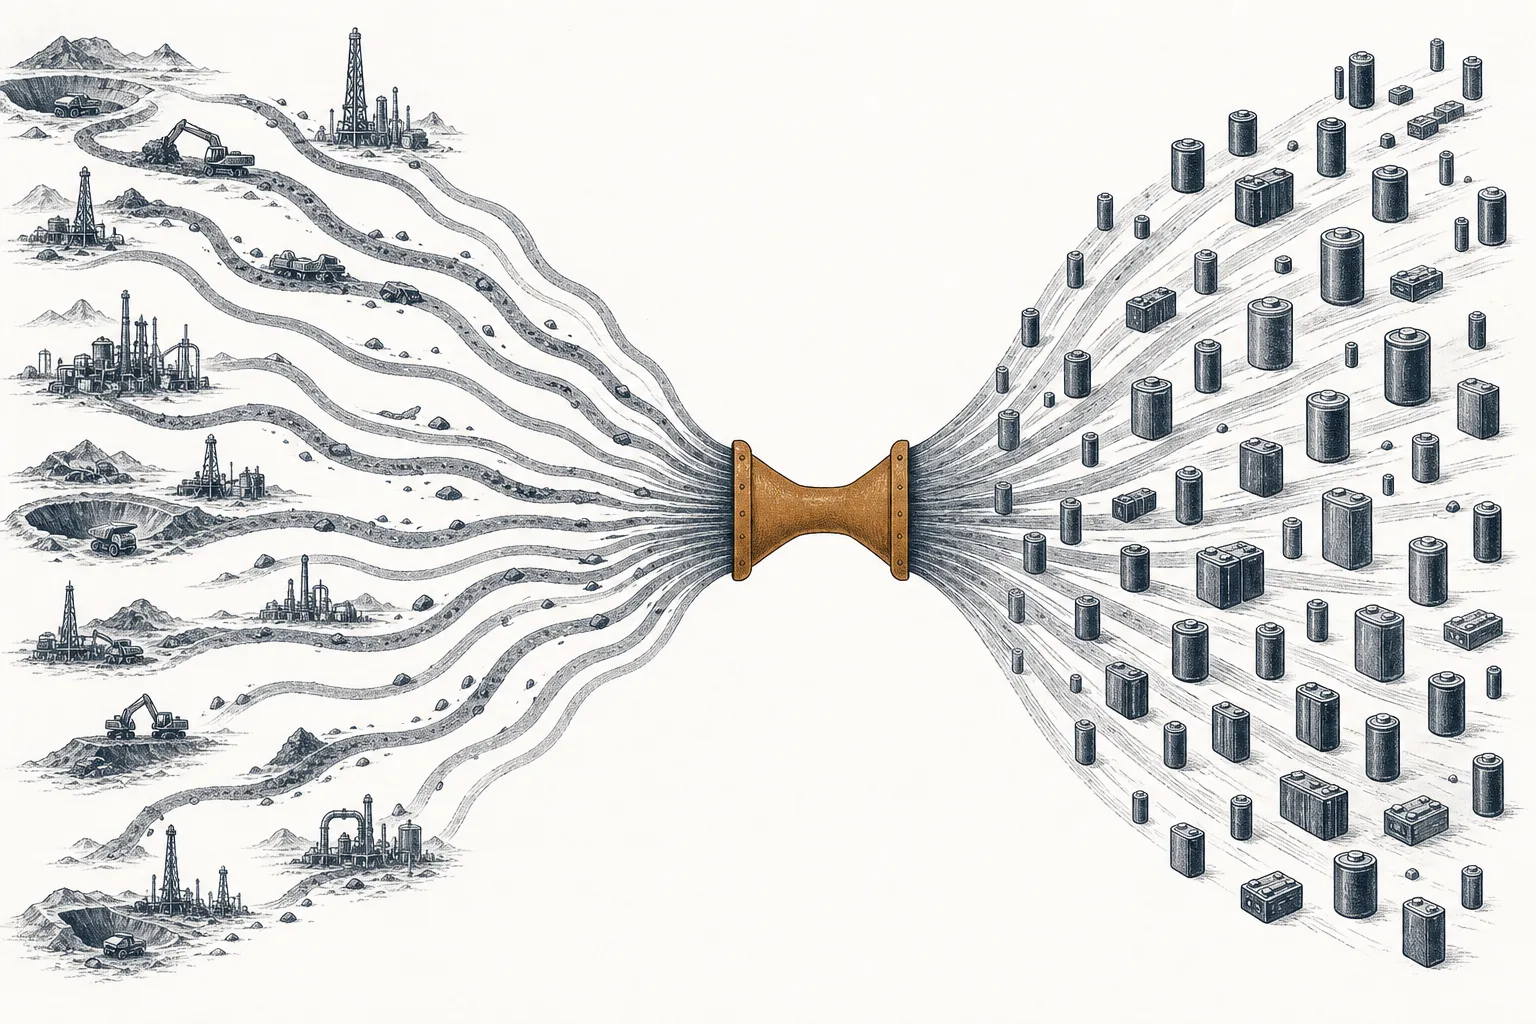
2025〜2026年のこの舞台の全体像には、知っておくべきことが二つあります。一つは中国が化学品と前駆体の工程をほぼ完全に握っていること。鉱山や製錬所を握る以上にです——中国は2024年に世界の正極材(CAM)生産能力の約87%をつくり、三元系前駆体(ternary pCAM)の約86%を握っています。コバルトを化学品に加工する工程も約4分の3が中国の手にあります。これがバッテリーチェーンの本当の「チョークポイント」——鉱石だけでなく、鉱石を使えるものに変える関門なんです。
二つ目は誰がプレミアム市場を取るかを決める「高ニッケル」争いです。LFP(リチウム-鉄-リン酸)がマス市場を取ったので、ニッケル・コバルトの正極材の粉末は「ハイエンド」を守る側に回りました——長距離車、プレミアム車、そして高密度エネルギーを必要とする寒冷地市場です。だからこの舞台は高ニッケル配合(正極の約80%がニッケルのNMC 811など)を競い、コストと倫理リスクを削るために「コバルト減らし」を進めています。高ニッケルの正極材の粉末(NMC 811)市場は2024年の約21億ドルから、2034年には約42億ドルに達すると予測されています。
この舞台では、本物のプレーヤーは三つのグループに分かれます:採掘・リサイクル・化学を一体化し、前駆体と硫酸塩の両方を握る中国の加工ジャイアント、高品質の正極材の粉末でプレミアム市場を握る日本と韓国の中国以外の高ニッケル配合の持ち主、そしてアジアだけに頼らないチェーンを築こうともがく西側のプレーヤーです。
06これからの展開
三つの力がこのビジネスの方向を決めます。一つ目——「ニッケルを増やし、コバルトを減らす」。正極の配合はNMC 811から「超高ニッケル」(ニッケル90%超)へと登っています。より多くのエネルギーを詰め込み、高価で倫理的にも難のあるコバルトを外すためです。つまり高ニッケル配合が得意な工場が主流に残り、コバルトに頼る工場は締めつけられます——バッテリーグレードのニッケル需要には良いですが、コバルト需要は少しずつ削られていきます。
二つ目——西側は戦略的な化学工程を取り戻したい。本当のチョークポイントが鉱山だけでなく前駆体とCAMだと気づいた米国、欧州、韓国は、自国に化学工場を建てることを後押ししています——法律(米国のEV税額控除の調達条件)や、UmicoreがPowerCoと組んで欧州でCAMをつくるJV、Ecopro BMのハンガリー工場開設といったディールを通じてです。でも、中国のコストが最も低く、チェーンが最も一貫している限り、追いつくのはとても難しいのです。
三つ目——「垂直統合」が勝者のゲーム。HuayouやGEMのような中国のプレーヤーは、インドネシアの鉱山(HPAL/MHP)からリサイクル、前駆体、CAMまで、チェーン全体を一社に引き込んでいます。全ラインを握る者が、コストと品質を最もよく握れるからです——かつては単なる「真ん中」だった化学工程が、バッテリーチェーン全体の競争の中心軸になったわけです。
07課題とリスク
LFPに需要を削られる。 最大のリスクは、ニッケル・コバルトの前駆体とCAMが高ニッケルのバッテリーだけに結びついていること。1台の車がNMCからLFPに切り替わるたびに、硫酸塩とニッケル・コバルト前駆体の両方の需要が一塊ぶん消えます——特に、配合の中ですでに「割合を減らされている」コバルトはそうです。これは理論ではなく、実際に起きている需要破壊(demand destruction)です。
供給過剰の戦争で薄いマージン。 中国は前駆体とCAMの生産能力を需要の伸びより速く建て増し、その結果2024〜2025年は供給過剰と価格戦争になりました。加工手数料(conversion fee)は押し下げられ、普通グレードだけをつくる工場にはほとんど利益が残りませんでした。高ニッケル配合も、インドネシア発の低コスト基盤も持たない者から先に痛みます。
地政学的な一極集中。 CAMの約87%、前駆体の約86%が中国にあると、化学の関門は鉱石そのもの以上に強力な戦略「カード」になります——たとえ西側が自分でニッケルとコバルトを掘っても、化学品に変えるにはやはり中国に送らなければならないからです。前駆体技術の輸出規制や、EV/エネルギーのチェーンが中国外でCAMの調達先を探さなければならないことは、リスクでもあり機会でもあります——そして、この「地味」な下流の化学工程が、エネルギー転換の時代で最も熱い戦場の一つになった理由です。