メガトレンド · Semiconductors
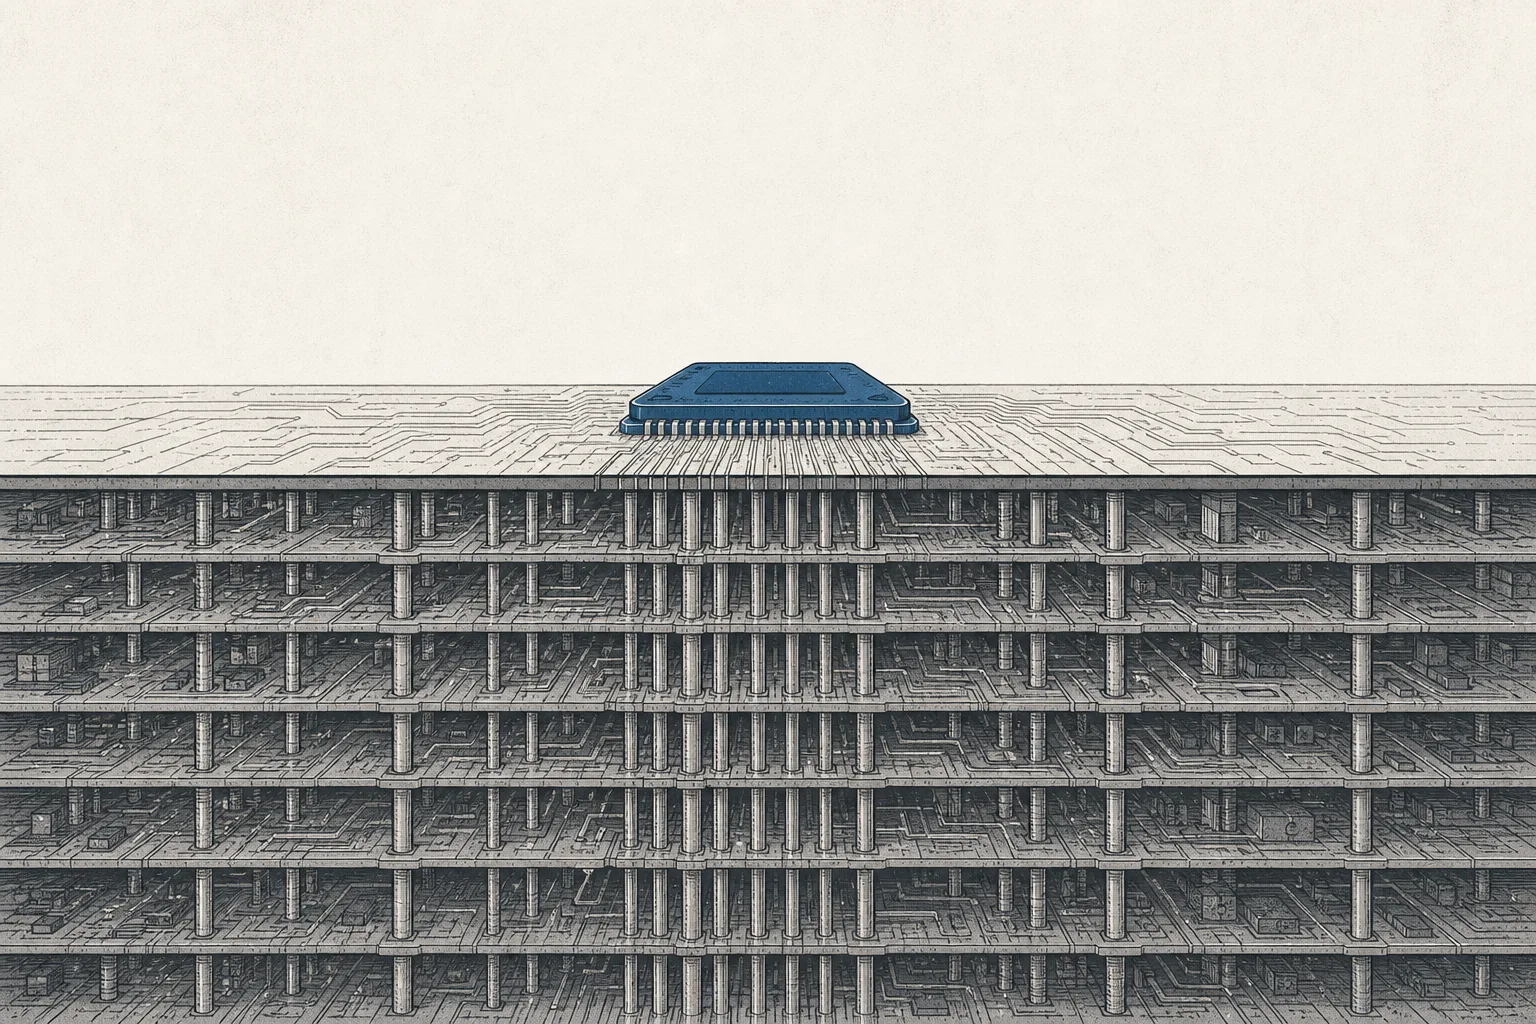
100万円のAIチップが座っているのは、チップ本体と同じくらい作るのが難しい「板」
私たちはNVIDIAのGPUの話ばかりしますが、GPUは1つだけでは動きません。あらゆる部品が挿さっている、あの緑色の板がなければ。プリント基板(PCB)は、1台のAIサーバーに載った何千ものチップの間を、電気と信号が行き来する「道路と橋」なんです。チップが速く、そして熱くなるほど、この板は層を重ねていきます——8層から40〜60層へ。髪の毛より細い穴を開け、これまでより何倍も高い特殊な材料を使う。この市場は年間で1,000億ドル近く、8割以上がアジアで作られ、そしていまAI時代の静かなボトルネックになりつつあります。
01それは何か
パソコンでもスマホでもテレビでも、ふたを開ければ、銅の細い線が縦横に走った「緑色の板」が必ず見つかります。それがプリント基板(Printed Circuit Board、PCB)——あらゆる電子部品を1枚に固定する土台の板です。そして何より大事なのは、それが各チップの間で電気と信号を行き来させる「道路」だということ。チップが脳だとすれば、PCBは脳のすべてをつなぐ血管と神経のようなものです。
この node が扱うのは、とくにPCBそのものを作るメーカーです——パソコンの中にある硬い板(rigid)、スマホの狭い角に折り込まれる曲がる板(flex)、そしていまの主役であるHDI(High-Density Interconnect、高密度基板)。HDIは信号の道をふつうの何倍も詰め込んだ板で、配線も接続穴も152マイクロメートルより細く(細いものでは75マイクロメートル——人間の髪より細い)。これがフラッグシップのスマホやAIサーバーに欠かせない種類です。
メガトレンドの地図のうえでは、この node は大きなトレンドSemiconductorsの中のInterconnect & Passive Componentsの下にある枝です。位置はサプライチェーンの層——つまり、どんな機器にも必ず要る土台の板を作る側です。隣に並ぶ兄弟がPassive Components(PCBに挿さるコンデンサ MLCC)とPCB Laminates & Substrate Materials(PCBの材料になる CCL)。この3つが、すべてのチップを支える「床と骨組み」です。
PCB = 銅の配線で部品をつなぐ土台の板 · HDI = 配線も穴もとくに細い、高密度のPCB · Via(ヴィア)= 層と層の信号をつなぐ、銅メッキした貫通穴——HDIではレーザーで開ける「microvia」を使い、大きさは75〜100マイクロメートルほど · IC Substrate = チップの真下に来る、さらに精密な板——いちばん細かい親戚ですが、独立した node(IC Substrates)に分けてあります。この node が扱うのは、チップのかたまり全体が載る大きな板のほうです。
02なぜ重要か——AIが座る板
私たちはつい、AIの勝負はチップの勝負だと思いがちです——誰が一番速くて強いGPUを作るか。でも見落とされがちな本当の話は、AIチップがどれだけ強くても、データを出し入れする速さが追いつかなければ意味がない、ということ。そして「データを間に合わせて運ぶ」役を担っているのが、チップの下にあるPCBそのものなんです。AIサーバーは1ラックに何千ものチップがあり、それらが毎秒800ギガビット以上の速さで会話します——その速さを受け止められる板を作るのは、とてつもなく難しい。
市場の大きさが、この重要さを映しています。世界のPCB市場は2025年で約958億ドル、2031年には1,270億ドルに届くと見られ、年平均で約4.8%伸びます。でもこの合計値はひとつの事実を隠しています——速く伸び、よく儲かるのはAIや5G向けのハイエンド基板であって、家電に入るふつうの板ではない、ということです。
AIがこの市場を押し上げる理由ははっきりしています。AIサーバー1台は40〜60層も重なった基板を使い(ふつうの機器は数層)、microvia と放熱用の穴でびっしり。そのため1枚あたりの価格は200ドルを超え——旧型のサーバー基板の約4倍です。2025年には世界のクラウド事業者がAIサーバーを約120万台導入し、その1台ごとにハイエンド基板が何枚も入ります。これは、ほんの数年で生まれた新しい需要の波なんです。
そしてAIだけではありません——電気自動車(EV)1台に入っているPCBは約150〜200ドル分、ガソリン車のおよそ2倍です。バッテリー制御システム、センサー、ディスプレイでいっぱいだからです。AI、5G、そしてEVの需要が合わさって、PCBはあらゆるメガトレンドが頼る基礎部品になりました。
03どう動くのか(一層ずつ積む)
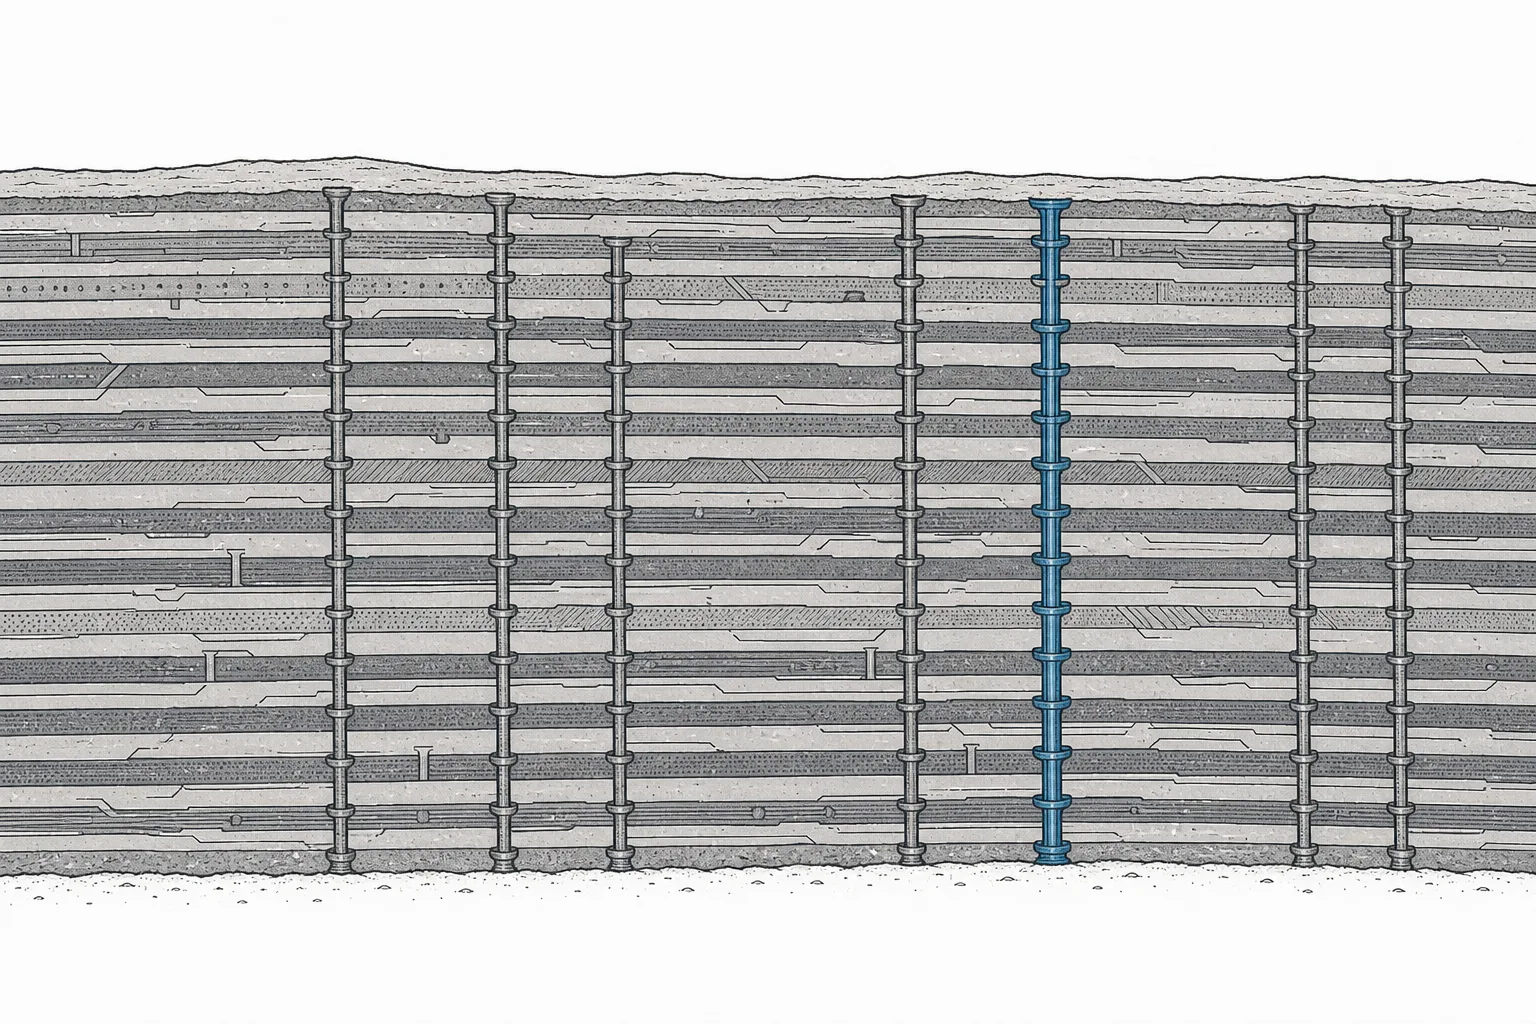
多くの人はPCBを、配線を刷り込んだ1枚の板だと思っています。でも実際には、ハイエンドの板は一層ずつ積み上げて作られます——何層ものケーキのように。各層がそれぞれの銅配線を持ち、それを重ねて圧着していく。1枚の板がどう生まれるのか、一歩ずつ追ってみましょう。
AI向けの板が「難しい」のは、まさにここです。40〜60層を重ねるとなると、すべての層がマイクロメートル単位でぴったり揃っていなければなりません。ほんの少しでもずれれば、via の穴が位置を外し、板まるごとがダメになる。そして信号が毎秒800ギガビットで走るとなると、板の材料は「信号ロスが少ない」(low-loss)ものでなければならない——こうした特殊な材料は高価で、作れる会社もわずか。これがサプライチェーンのもうひとつのボトルネックになっています。
04チップ業界のどこにいるのか
電子システム全体を体にたとえると、チップが脳、PCBはすべてを支え養う骨格と血管です。位置は「材料」と「最終製品」のちょうど真ん中で、いくつもの隣人とつながっています。
- PCB Laminates & Substrate Materials(CCL)の材料が要る: PCBは「銅を貼った絶縁板」(copper-clad laminate)から作られます。高速なAI向けの板では、この材料が信号ロスのとくに少ない特殊グレードでなければならない——材料を握る者は、サプライチェーンのボトルネックのひとつを握ることになります
- Passive Componentsやチップの土台になる: コンデンサ MLCC、抵抗、そしてチップ本体まで、すべてがPCBの上に挿さるか、はんだ付けされる——PCBは、あらゆる部品が出会う舞台です
- IC Substrateとは層が違う: チップの真下には、ふつうのPCBよりさらに精密な「チップ用の板」(substrate)があります。この node のPCBは、チップ+substrate がさらに載る大きな板のほう——substrate が「部屋の床」なら、PCBは「ビルの床」です
- AI · Cloud & Digital Infrastructure · Electrification & Mobility へ直接供給する: AIサーバー、データセンター、そしてすべてのEVにこの板が要ります。さらにRoboticsやQuantum Computingまで、どれもチップを載せる板を必要としています
05いま、どこまで来たのか
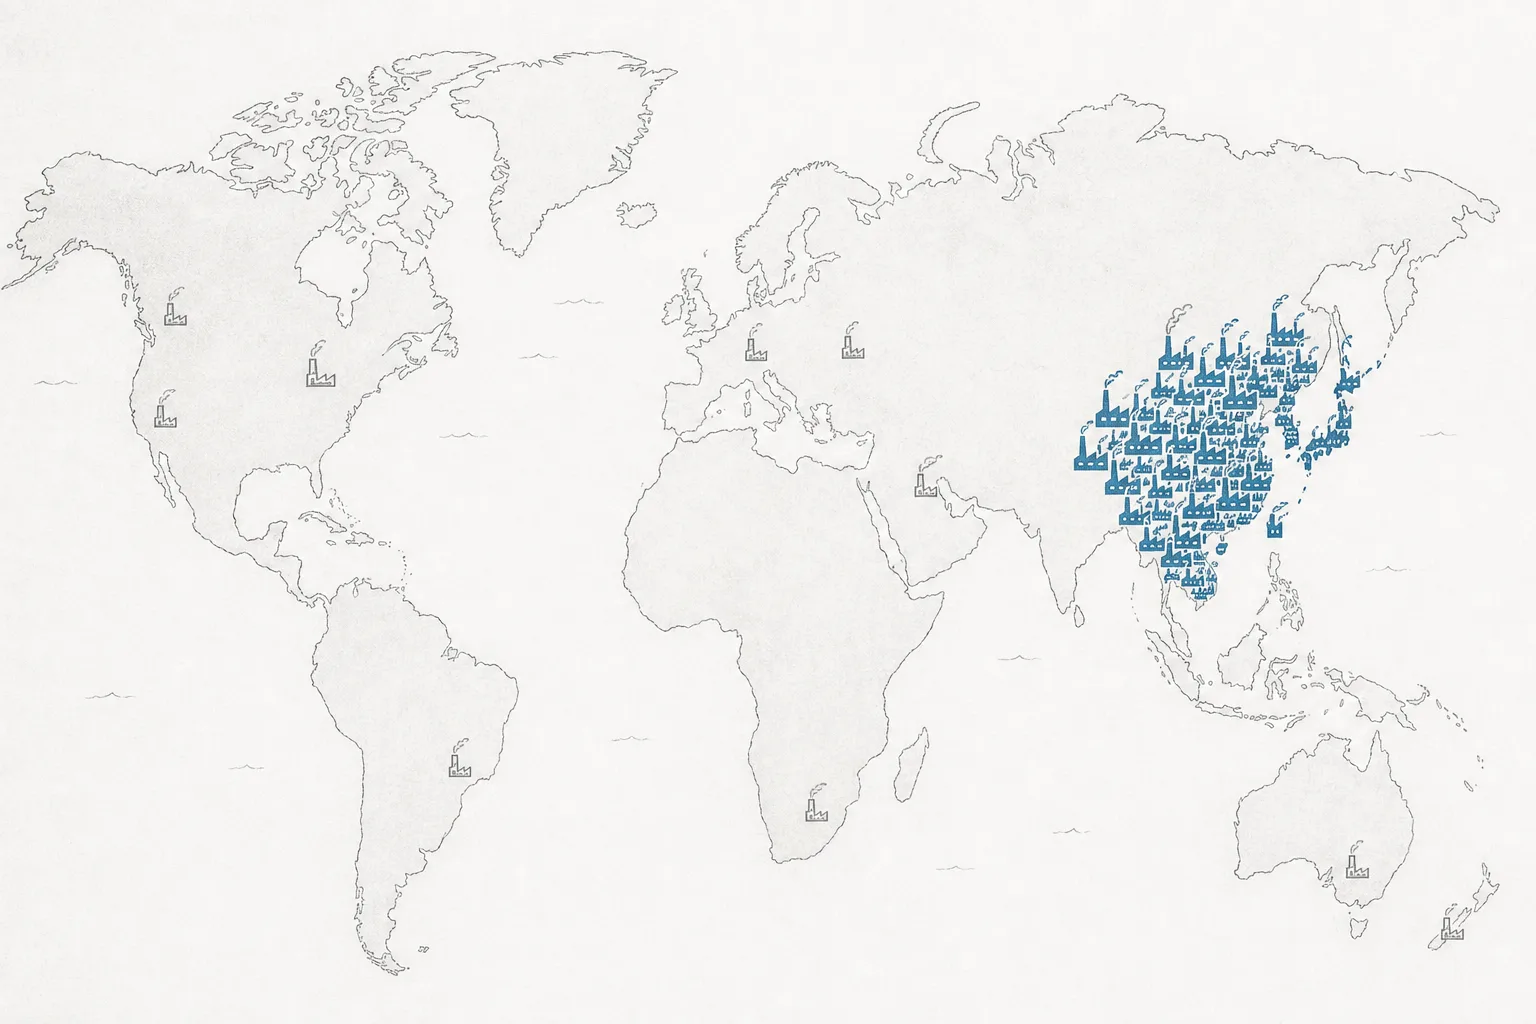
まず知っておきたいのはアジアへの集中です——2025年、アジア太平洋地域は世界のPCBの約82.5%を生産しました。中国が量産の板(スマホ向けHDI、価格競争が激しい)を握り、台湾がハイエンド基板と先端技術を、日本が自動車・産業向けの高信頼性の板を得意とします。西側にはもう、先端PCBを作る力がほとんど残っていません。
2つ目は勝者を並べ替えつつあるAIの波です。AIサーバーのGPUやスイッチ向けの板は、多くの層、特殊な材料、そして世界でも数えるほどの工場しかできない精度を必要とします。この仕事をいち早くつかんだ台湾メーカー——とくにUnimicron、Nan Ya PCB、Gold Circuit——は大口の注文を得て、生産能力を急いで増やしています。いっぽう、世界最大のPCBメーカーであるZhen Ding(Foxconn 傘下、スマホ向けの flex 基板に強い)も、AI市場へと攻め込んでいます。
3つ目は中国の追い上げです。Shennan Circuits、Victory Giant、Avaryといった中国メーカーは、ハイエンド基板の生産ラインに大きく投資し、すでに世界のAI顧客のサプライチェーンに入り始めています——かつて「作りやすくて安い」と見られていた市場が、本格的な技術の主戦場になりつつあります。
06これからの展開
1つ目の方向は層はどんどん増え、材料はどんどん高くなること。新しいAIチップが速くなるたび、それを支える板はより多くの層を重ね、これまでより信号ロスの少ない材料を使うことになります。これは構造的な追い風です。メーカーの売上は「板の枚数」だけでなく、上がっていく「1枚あたりの価値」に沿って伸びる——数十ドルで売っていた板が、1枚数百ドルになっていくのです。
2つ目の方向は材料が主役になること。新しい光通信(optics)で信号が毎秒1.6テラビットまで速くなると、ふつうの銅の板では足りなくなり、信号ロスのとくに少ない材料が要ります。そして一部では、PCBがIC Substrateの技術と融合し始めている——「板」と「チップ用の板」の境界線が薄れていくのです。これは、精密な側へ先に踏み込めるメーカーに、大きな付加価値を取るチャンスを開きます。
3つ目の方向は生産拠点の分散です。地政学的な緊張と中国国内のコスト上昇が、メーカーをタイ、ベトナム、その他の東南アジアへと工場を広げる方向に押しています——アジアが市場を握り続けるとはいえ、アジアの中の地図は描き直されつつあり、タイ自身も多くのPCBメーカーが拠点を構える先のひとつになっています。
07課題とリスク
1つ目のリスクは激しい上下動(cyclicality)です。PCB事業は、消費者向け電子機器のサイクルとデータセンター投資に結びついていて、これが大きな波を打って上下します。2023年にスマホやPCの市場が低迷した時期には、多くのPCBメーカーの売上が縮みました——その後、2024〜2025年にAIの波が支えに来た。好況時は儲かるが、周期的にやってくる低迷を耐えなければならないビジネスです。
2つ目のリスクは地理的な集中です。PCBの8割以上がアジアで作られ、ハイエンドの多くが台湾と中国にある以上、地域の緊張やどんな貿易措置も、世界のサプライチェーンをただちに揺るがしかねません。生産を取り戻したい西側も、先端PCBの生産能力を新たに作るには、膨大な時間とお金がかかると気づくことになります。
3つ目のリスクは価格競争と薄い利益です。ふつうの(ハイエンドでない)PCBは、おもに価格で競う商品で、利益は薄く、たくさんのメーカーが同じ市場を奪い合います。ふつうの仕事に留まり、AI/ハイエンドへ上がりきれなかった会社は、上がる材料コストと下がる価格の両方から利益を絞られる——本当の価値は「誰がいちばんたくさん作れるか」ではなく、「誰が難しい仕事へ上がれるか」にあるのです。
ひとことで言えば:この node は、すべてのチップを固定してつなぐ板です——ありふれた部品に見えて、AIチップが速く、そして熱くなるほど、この板はより難しく、より儲かるエンジニアリングになっていく。そして世界がAI、電気自動車、5Gへ進むほど、「十分に良い板」への需要は増えていくのです。