メガトレンド · Semiconductors
回路パターンを描く前に、まず「下じき」が要る——そしてその一枚が、AIのせいでどんどん高くなっています
あらゆるプリント基板(PCB)は、同じ一枚から始まります:ガラス繊維の布に樹脂を染み込ませ、薄い銅箔と貼り合わせて熱で押し固めた、土台となる材料の板。これを copper-clad laminate、略して CCL と呼びます。エレクトロニクス業界の全員が、その上に回路を描いていく「白紙」です。安い汎用品に聞こえますよね——でもAIが来て、信号が速く走るようになると、その「紙」自体が信号を食って消してしまうようになった。そこで、信号が無事に通り抜ける特殊グレードの土台材料が、通常より30〜50%も高い値段がつく希少品になり、世界でほんの数社しか作れないものになったんです。
01これは何?
スマホやパソコンの基板を裏返してみてください。緑色の板の上を、銅の配線が走り回っているのが見えるはずです。みんな「回路の配線」には目が行くのに、その配線が乗っている板が何でできているかは誰も聞かない。答えが copper-clad laminate(CCL) ——直訳すると「銅で覆われたラミネート板」です。基板メーカーが大きな板で買ってきて、余分な銅を削り落とし、必要な回路パターンだけ残す、出来合いの土台材料です。
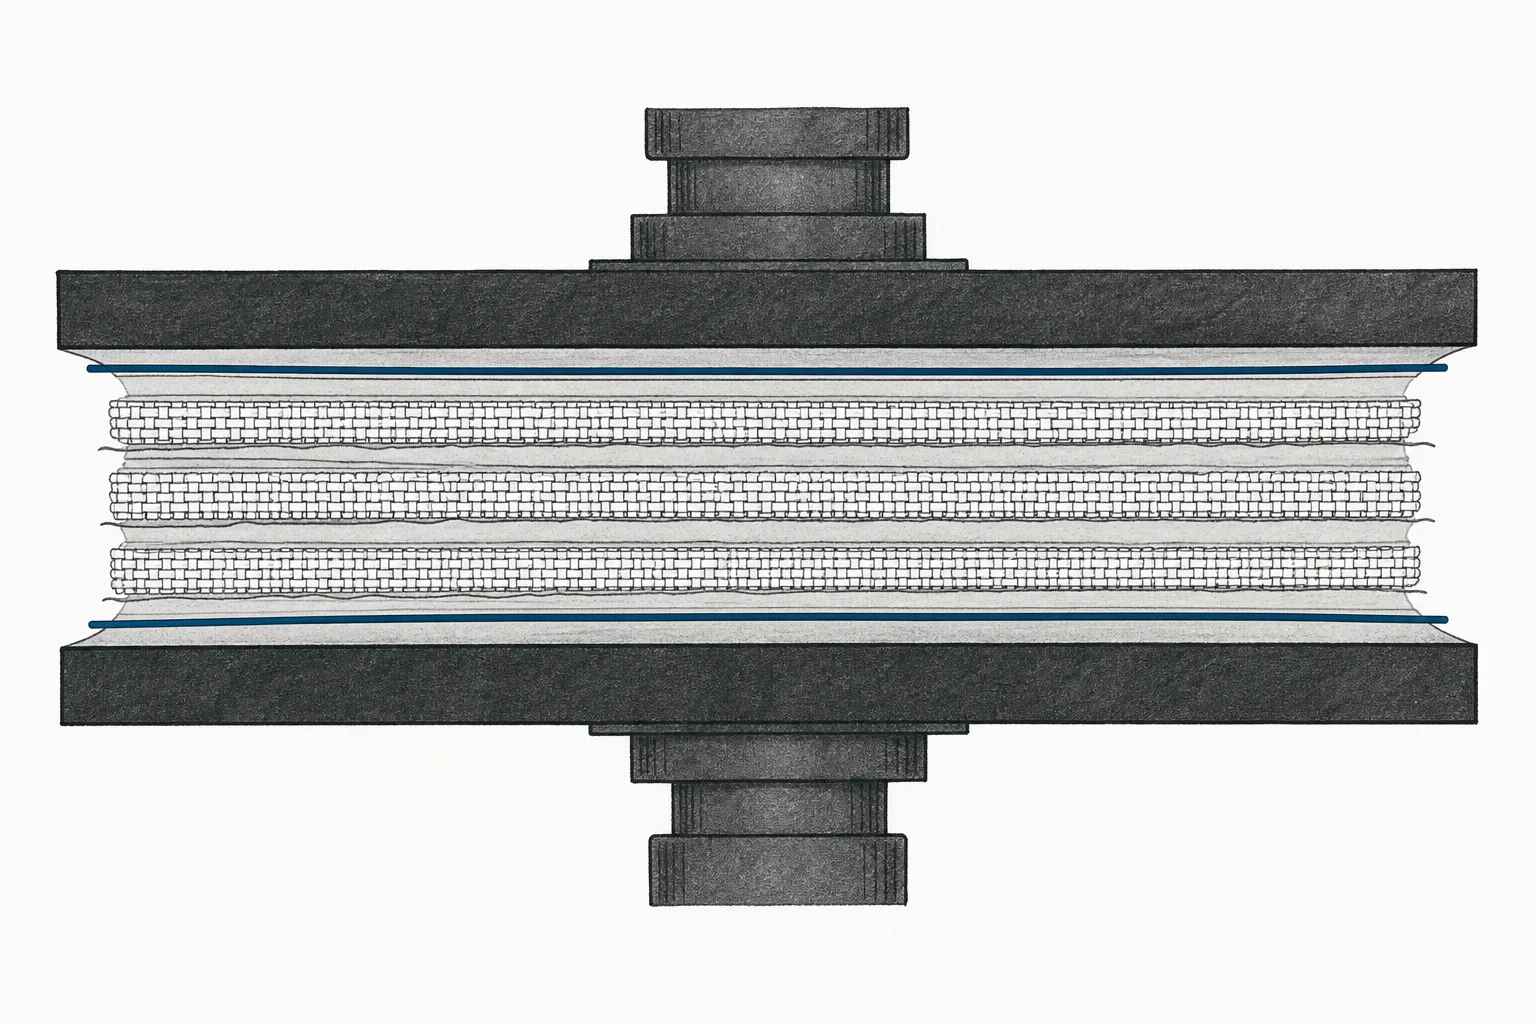
CCLの核は、三つの材料を貼り合わせること:(1) 樹脂 多くはエポキシ(epoxy)で、接着剤と絶縁体の役目 · (2) ガラス繊維の布(glass fabric)は、反ったりしないよう強度を出す骨組み · (3) 薄い銅箔(copper foil)は、あとで配線に削られる導電層。この三つを熱と圧力で押し固め、剥がれない一枚の板にします。いちばんよく使われるグレードが FR-4(エポキシ+ガラス繊維+難燃)——世界のほぼすべての基板の土台材料です。
メガトレンドの地図のうえでは、この node は大きなトレンド Semiconductors の中の Interconnect & Passive Components の下にある、いちばん深い枝です。位置づけは「基板づくりの最上流」——基板(PCB) 工場がさらに加工していくための 材料 を作る側です。かんたんに言えば、PCBが「電気が走る道路」なら、CCLは「道路を造るための地面」——誰も見ないけれど、地面が悪ければ道路は壊れます。
CCL = 銅で覆われた出来合いの土台材料板(core)· Prepreg = 樹脂を染み込ませてまだ「半生」のガラス繊維の布。多層の基板を作るとき、各層をつなぐ接着剤に使う · FR-4 = エポキシ+ガラス繊維の難燃標準グレードで、いちばん広く使われる · Dk/Df(Dielectric constant / Dissipation factor)= 材料が電気信号をどれだけ「遅らせる」「食う」かを表す数字——低いほど高速信号には良い。AIサーバーにどのグレードが使えるかを決めるのが、この数字なんです。
02なぜ重要か——AI時代の白紙
ぱっと見、CCLは退屈な汎用品のよう——トン単位で売られる安い材料の板です。でも、とても重要にしている性質があります:世界中のあらゆる電子機器には基板が要り、あらゆる基板はCCLから始まる。腕時計からスマホ、自動車、そして数百万ドルのAIサーバーまで——これを飛ばす近道はありません。エレクトロニクス業界の全員が、何かを描く前にまず買わなければならない「白紙」なんです。
市場の規模がそれを映しています:世界のCCL市場は2025年で約 168億ドル、2031年には 240億ドル ほどへ伸びると見られています。年平均にすると 〜6% の成長——テック株のような派手な数字ではありませんが、世界のエレクトロニクスにつれて着実に育つ大きな土台です。
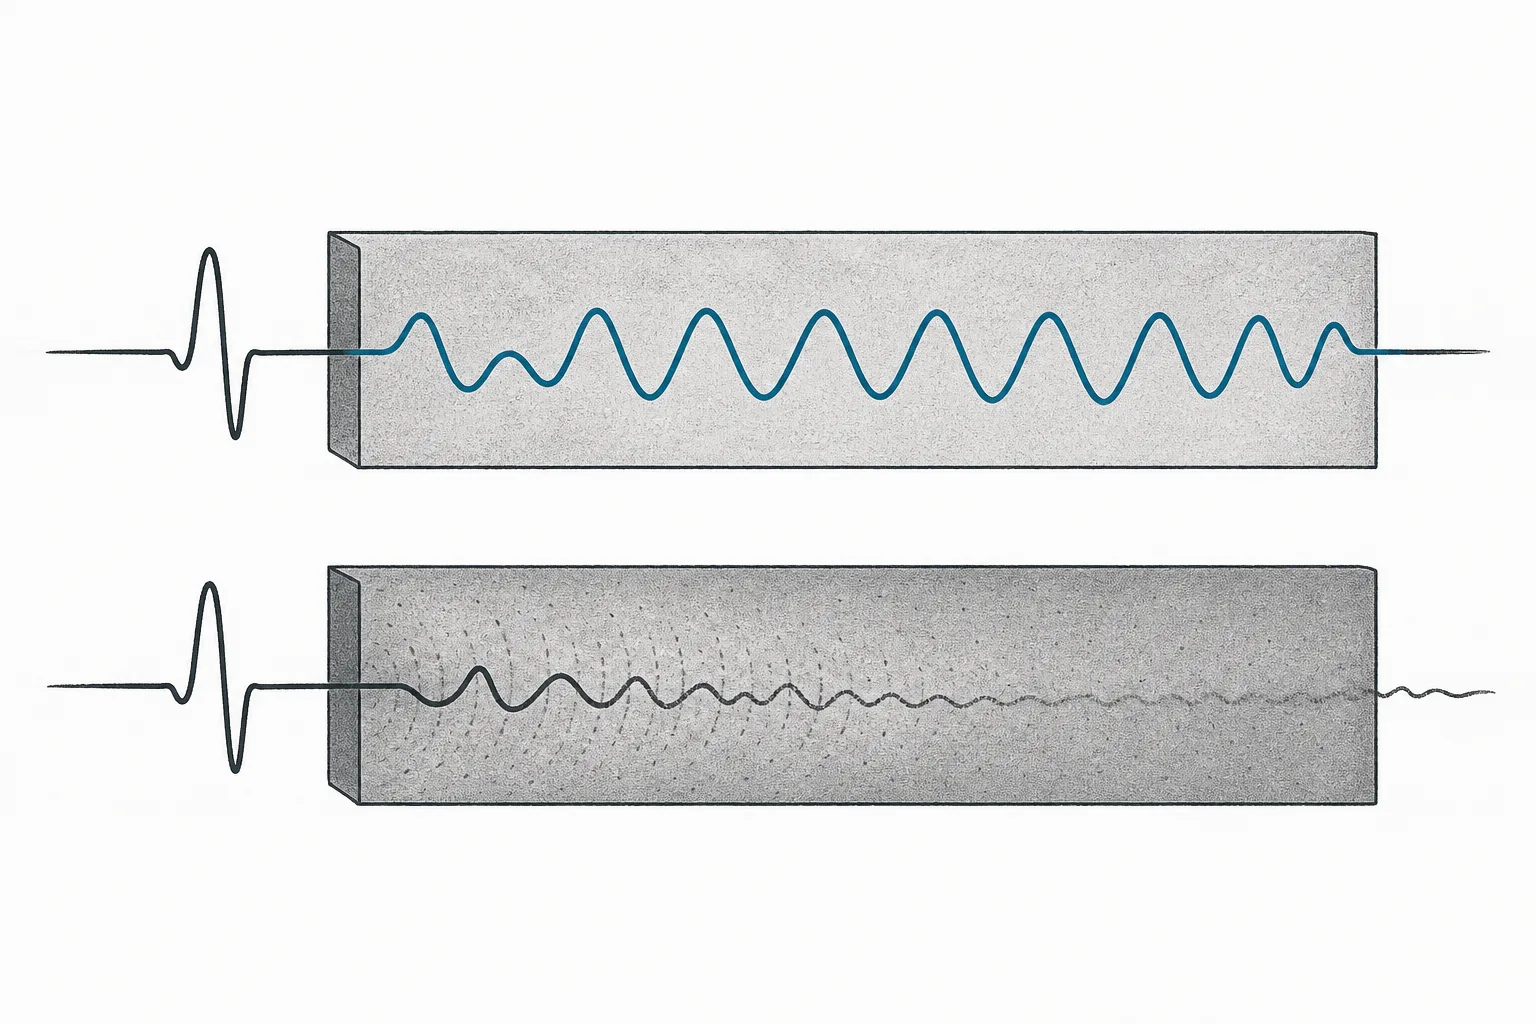
でも本当にゲームを変えたのは AI です。AIサーバーの中では、GPUどうしがものすごい高速信号でやり取りします。その速さになると、土台材料そのものが信号を「食って」、熱になって消えていく。分厚い壁ごしに叫ぶようなもので——材料が粗悪なほど、声は多く失われます。そこでAIサーバーの基板には、「損失がとても小さい」(very-low-loss)特殊グレードの土台材料が必要になります。普通のFR-4より何倍も作りにくい。結果として、AIグレードの材料は一般グレードより30〜50%も高く値づけできる ようになり、作れる会社もほんの数社に限られます。
「退屈」なCCLが、また投資家の視界に戻ってきた理由がこれです——マージンの薄い汎用品から、交渉力と高いマージンを持つ特殊材料(上位グレード)へと姿を変えたから。そして、その上位グレードを作れる者こそが、AIサプライチェーンの本当のボトルネックなんです。
03どう作るのか(3層を重ねて熱で押し固める)
CCLづくりは、三つの材料をサンドイッチに重ね、熱で押し固めて一枚の板にすること。順を追って見ていきましょう。
「難しさ」のすべては 樹脂の配合 にあります。普通の用途なら一般のFR-4で十分。でもAIサーバー級まで信号が速くなると、材料のDk/Dfをごく低くしなければならない——つまり樹脂の配合を変え(PPO/PTFEやセラミックを加えるなど)、ガラス繊維も電気的な値の低い特殊グレードにし、さらに 銅箔の表面 まで特別に滑らかにする必要があります。高い周波数では信号が銅の表面を走るので、表面がざらつくと信号がつまずいて失われるからです。これが上位グレードの作りにくさであり、世界でほんの数社しか作れない理由です。
04どこに位置するのか
CCLは基板づくりの 最上流 にあります。上から原材料を受け取り、下にいる人が加工していく土台材料を渡す。誰とつながっているか見てみましょう。
- 基板(PCB & HDI)へ直接供給する: これが主な顧客。PCB工場はCCLを板で買い、銅を削って配線を残し、穴を開け、prepreg で何層も貼り合わせます——CCLとPCBは、切り離せない上流・下流のペアなんです。AIサーバーの基板がより多くの層を必要とするほど、土台材料の需要も伸びます
- Critical Materials & Supply Chainに依存する: 主な原材料は三つ——エポキシ樹脂(石油化学から)、ガラス繊維、そして 銅箔——いずれも世界の原料市場につれて価格が揺れます。とくに銅と、樹脂づくりに使う天然ガス。だからCCLのコストは商品市況に敏感です
- AI と Cloud & Digital Infrastructureを動かす: AIサーバーやデータセンターの基板には、高価で作りにくい低損失グレードの土台材料が要る——いまのCCL市場でいちばん速く伸び、いちばんマージンの良い部分です
- Electrification & Mobility と Roboticsを後押しする: 車載レーダーや自動運転にも、高周波の特殊グレードの材料が要ります(AIグレードと同じくプレミアムなマージン)。一方、ロボットや一般の電気機器は、標準グレードの需要を底上げします
05いま、どこまで来たのか
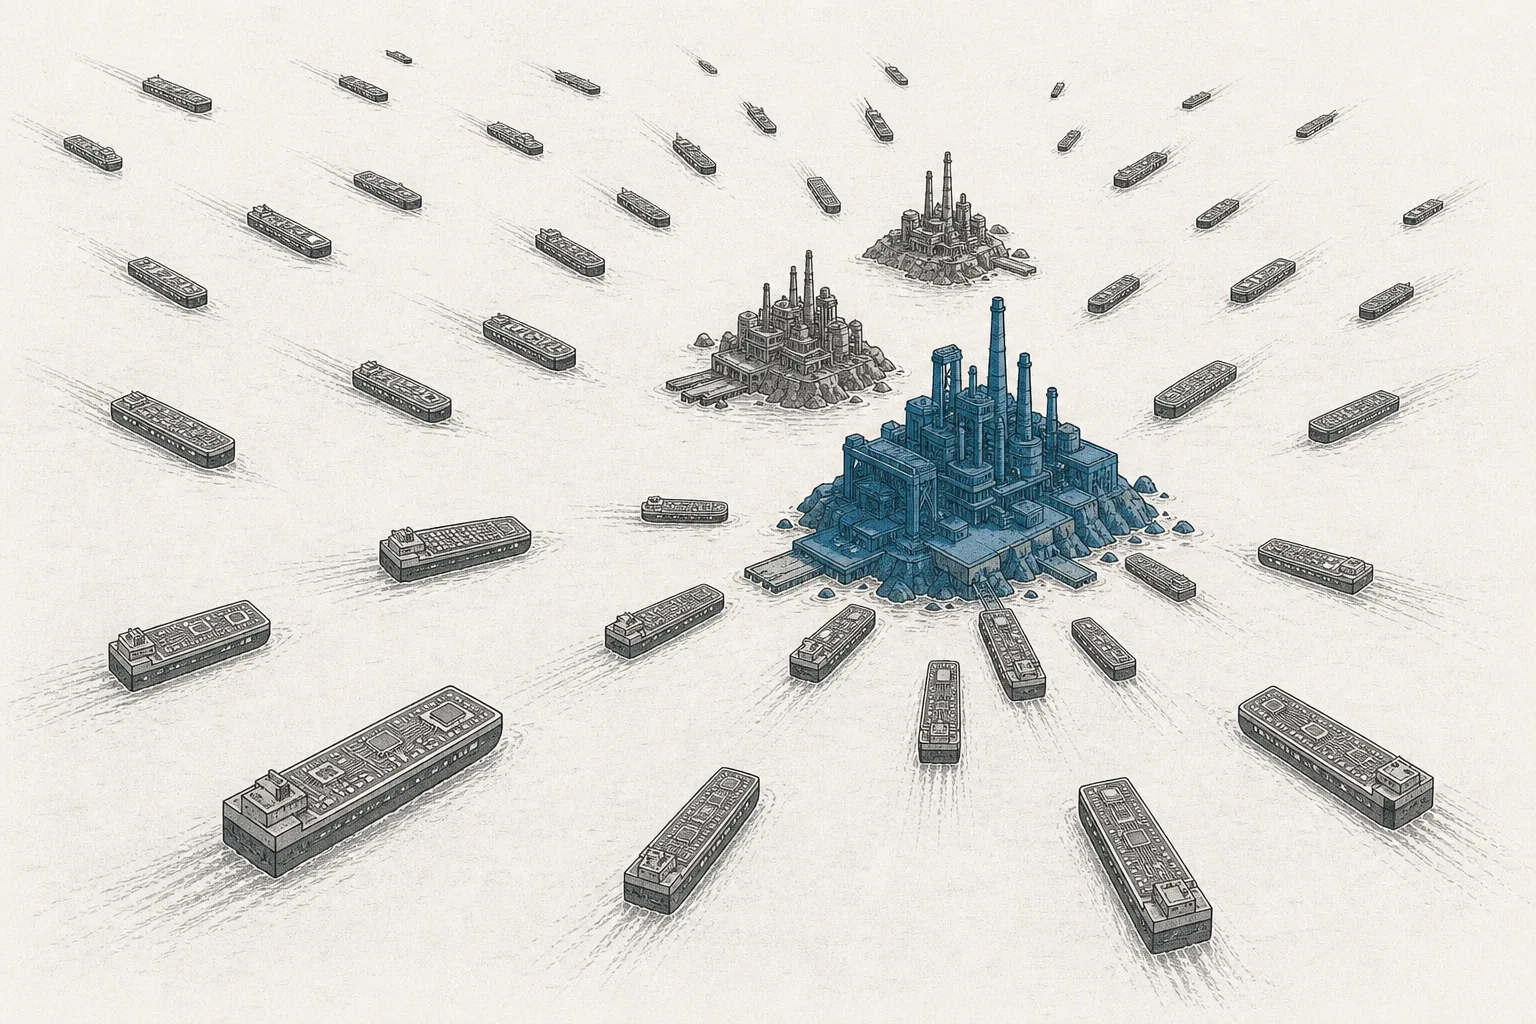
いま、いちばん目立つのは アジアへの集中 です。アジア太平洋地域が世界のCCL市場の約 35% を占め、しかもいちばん速く伸びている(年〜7.8%)。中国が最大の消費地で、台湾と日本 が上位グレードを握る——この三つの土地が、CCLの世界のほぼすべてです。アジア以外の量産メーカーはほとんど残っていません。
材料の構成は、いまも エポキシとガラス繊維 が主役です——エポキシ樹脂が市場の約 66%、硬い(rigid)基板が約 78%、ガラス繊維が骨組みとして約 72%。これがFR-4とその仲間たちで、いまも一般エレクトロニクスの背骨です。でも 成長 は特殊グレードに集中しています:耐熱性のポリイミド(polyimide)材料、PTFE/高周波 材料、そしてAI向けの低損失グレードは、いずれも市場平均よりはっきり速く伸びています。
いまの主な追い風は AIサーバー です。Nvidia 級の顧客が行う「材料の認定」のサイクルが、誰が大口の注文を取るかを決める——認定を通れたほんの数社が大きな取り分を食べる、winner-take-most のゲームです。台湾勢では Elite Material(EMC) と Taiwan Union(TUC) が、上位グレードのGPU基板のサプライチェーンでよく名前の挙がる存在。日本勢は、真似しにくい化学の配合で際立っています。
もう一方が 中国の追い上げ です——中国はかつて一般グレードが得意なだけでしたが、いまは Shengyi Technology(中国最大、世界でも有数のメーカー)が、AI向けの低損失グレードでも追いかけて競っています。一方 Kingboard は一般グレードで膨大な量を握る——こうして土台材料のサプライチェーンも、チップ製造装置と同じ力学を帯び始めました。つまり中国が下の段を取り、少しずつ上へ登っていくという力学です。
06これからの展開
第一の方向は 上位グレードが価値の取り分をますます増やしていくこと。市場全体は年〜6%で伸びますが、低損失/高周波の部分はもっと速く伸び、30〜50%のプレミアム価格をつけます。これは ビジネスの顔つきが変わること ——マージンの薄い汎用材料を売る商売から、利益の良い特殊エンジニアリング材料を売る商売へ。早く上位グレードへポートフォリオを移せた者が、普通のFR-4に留まる競合より良いマージンを得ます。
第二の方向は 周辺の原材料がボトルネックになること。足りなくなるのはCCLだけではなく、CCLを作るための材料も一緒に逼迫します——とくにAIグレードに欠かせない 表面が特別に滑らかな銅箔 と、電気的な値の低いガラス繊維(low-Dk glass)。こうした特殊な原材料のメーカー(たとえば銅箔を作る Anhui Tongguan や Mitsui Kinzoku など)も、それにつれて交渉力が上がります。良いグレードの箔がなければ、どれだけ樹脂の配合が神がかっていても、AIグレードの材料は作れないからです。
第三の方向は チップ・パッケージの substrate との境界線がぼやけ始めること。AIチップが大きく複雑になるにつれ、「チップの真下」を直接受ける材料(たとえば IC substrate 向けの build-up film 系の材料)も、CCLの上位グレードと似た性質を求めるようになります——そこで日本のような高グレード化学の担い手が両側に乗り出し、「基板の材料」と「チップ・パッケージの材料」の中間に、新しい価値の空きが開きます。
07課題とリスク
第一のリスクは 下位グレードの汎用品体質 です。市場の大半はいまも、マージンが薄く価格で勝負する一般のFR-4。エレクトロニクスの循環が冷え込んだり、銅や樹脂の価格が跳ね上がったりすると、下位グレードに留まるメーカーはすぐに利益を絞られます——この商売が安全なのは、上位グレードへ登れた部分だけです。
第二のリスクは 循環と少数の顧客への依存 です。マージンの良いAIグレードは、データセンター投資に結びついていて、巨大クラウド企業の発注サイクルにつれて大きな波で上下します。AIの循環が鈍ったり、大口の顧客が計画を遅らせたりすれば、ブームになったばかりの上位グレードの需要も、すばやくしぼみかねない。注文がひと握りの顧客に集中しているので、たった一社の材料認定を失うだけでも揺らぎます。
第三のリスクは 地政学と、アジアへの集中 です。上位グレードの土台材料がほぼすべて中国・台湾・日本で作られているため、地域の緊張、輸出規制、台湾でのトラブルは、どれもAIサプライチェーン全体を一気に揺らしかねません——そして中国が上位グレードを追い上げることも、もろ刃の剣です:中国自身の安全保障には良いが、台湾/日本の既存リーダーのマージンを圧迫します。
ひとことで言えば:この node は、世界中のエレクトロニクスの、目に見えない土台です——あらゆる基板が必ずそこから始まる土台材料の板。ふだんは静かで退屈ですが、AIが「白紙の品質」を、数百万ドルのサーバーの中で信号が生き残るか消えるかを決めるボトルネックに変えました。そしてそれが、この退屈な一枚に、もう一度交渉力を取り戻させたんです。