メガトレンド · 電動化とモビリティ
EV時代の「ガソリンスタンド」——みんなが思うよりずっと作るのが難しい
EVは「エネルギーを補給する場所」があって初めて走れます。でも充電スポットを作る事業は、実はEVの波のなかで最も儲けにくいビジネスのひとつなんです。理由は「鶏が先か卵が先か」のジレンマ——投資は高くつくのに、使う人はまだ少ない。2024〜2026年の物語は、Teslaの差込口(プラグ)が標準になり、ChargePointのような純粋な専業プレーヤーは赤字続き、いっぽうEVgoがようやく黒字の兆しを見せ——そして中国が、世界のそれ以外を全部合わせたより大きな充電ネットワークを築いた、という話です。
01これは何?
ガソリン車を思い浮かべてください——ガソリンスタンドがなければ、たちまち役に立たなくなります。EVも同じです。このnodeは「電気時代の補給スタンド」の話——充電器そのもの(ハードウェア)と、それを運営するネットワーク(network operator)、つまりEVが家の外でも充電できるようにする仕組みのことです。
ただ、ガソリンスタンドとは違う点があります。充電は必ずしもスタンドで起きるわけではありません。現実の充電のほとんどは家と職場で——差しっぱなしで一晩、という形で起きるからです。だからこのnodeは、まるで性格の違う二つの世界をまたいでいます:家やモールにある安くて遅い充電器と、高速道路沿いにある「ミニ変電所」級に高い高速充電器(DC fast charging)——後者がこのドラマ全部の主役です。
Hardware OEM = 充電器本体を作る会社(例:ABB、Delta)· Network operator(CPO — Charge Point Operator) = 充電ネットワークを設置・所有し、1回ごとに課金して運営する会社(例:ChargePoint、EVgo、Tesla Supercharger)。両方やる会社もあれば、どちらか一方だけの会社もあります。
メガトレンドの地図では、このnodeはElectrification & Mobilityの下のサブテーマで、その定義は立ち位置をはっきり示しています:それは「電気メーターの川下」——電力網から電気を受け取り、それを車に届ける側です。いっぽう川上(発電と送電)はメガトレンドのエネルギーの話。ここが大事な境界線なんです。高速充電の最大の問題は、たいてい充電器そのものではなく「電気をどこから持ってくるか」だからです。
02なぜ重要なのか — EVに欠かせない層
いちばんシンプルな理由:充電する場所がなければ、誰もEVを買う勇気が出ません。「充電場所が間に合わないのでは」という不安(range anxiety)こそ、普通の人をEVに乗り換えさせない最大の壁です。だから充電は車と同時に揃っていなければならないインフラ層であって、後から付いてくるものではありません。
しかもこれは、大きくて伸びの速い市場です。世界の充電インフラ市場は2025年でおよそ400億ドル、多くの調査機関は2030年に1,250億ドルほどまで伸びると見ています——年平均で25%超。エネルギーインフラのなかでも最も高い成長率のひとつです。
でも、いちばんよく物語る数字は「車1台あたりの充電器の数」です。世界全体で今、公共の充電器1基あたりEVは平均約11台。2025年の1年だけで、世界は公共の充電器を約180万基新設しました。これは史上最大級のインフラ建設レース——国じゅうに電線を引いたり、石油パイプラインを敷いたりするのに匹敵します。
03どう動くのか — ACは遅い vs DCは速い + 鶏と卵のジレンマ
この話の技術的な核心は、たった一つの問いです:「交流(AC)を直流(DC)に変換するのはどこか」。車のバッテリーはDCでしか電気を貯められませんが、家庭のコンセントから来る電気はACだからです。誰が変換するのかが、遅い充電と速い充電の境目になります。
- AC充電(遅い — 家/モール): ACのまま車に送り、「車載の変換器」(onboard charger)にDCへ変換させる。この変換器は車に積めるくらい小さくないといけないので、受けられるのは約7〜22キロワット(kW)どまり——満充電には何時間もかかり、一晩停めっぱなしにする使い方に向く
- DC高速充電(速い — 高速道路): 大きな変換器を充電器の側に移し、DCをバッテリーに直接撃ち込む。車載の変換器を飛ばすわけだ。装置が大きく冷却もよく効くので、50〜350 kWまで出力を上げられ、80%まで20〜60分で充電できる——その代わり、ハードウェアがとてつもなく高くつく
その速さは本当に高くつきます。家庭用のAC充電器は数千ドル程度ですが、DC高速充電器は1基あたり、実際の設置コストが$80,000〜$250,000まで跳ね上がります。高圧の配線を引き、ときには変電設備を一式新しく作らなければならないからです——それは単なるコンセントというより「ミニ変電所」なんです。
そしてこれが、この事業を過酷にする問題へとつながります——「鶏と卵」。充電場所がまだ少ないから、人はEVを買う勇気が出ない。でも車がまだ少なく利用も薄いから、誰も(とても高い)充電設備に投資したがらない。この輪がぐるぐる回り続けるのです。
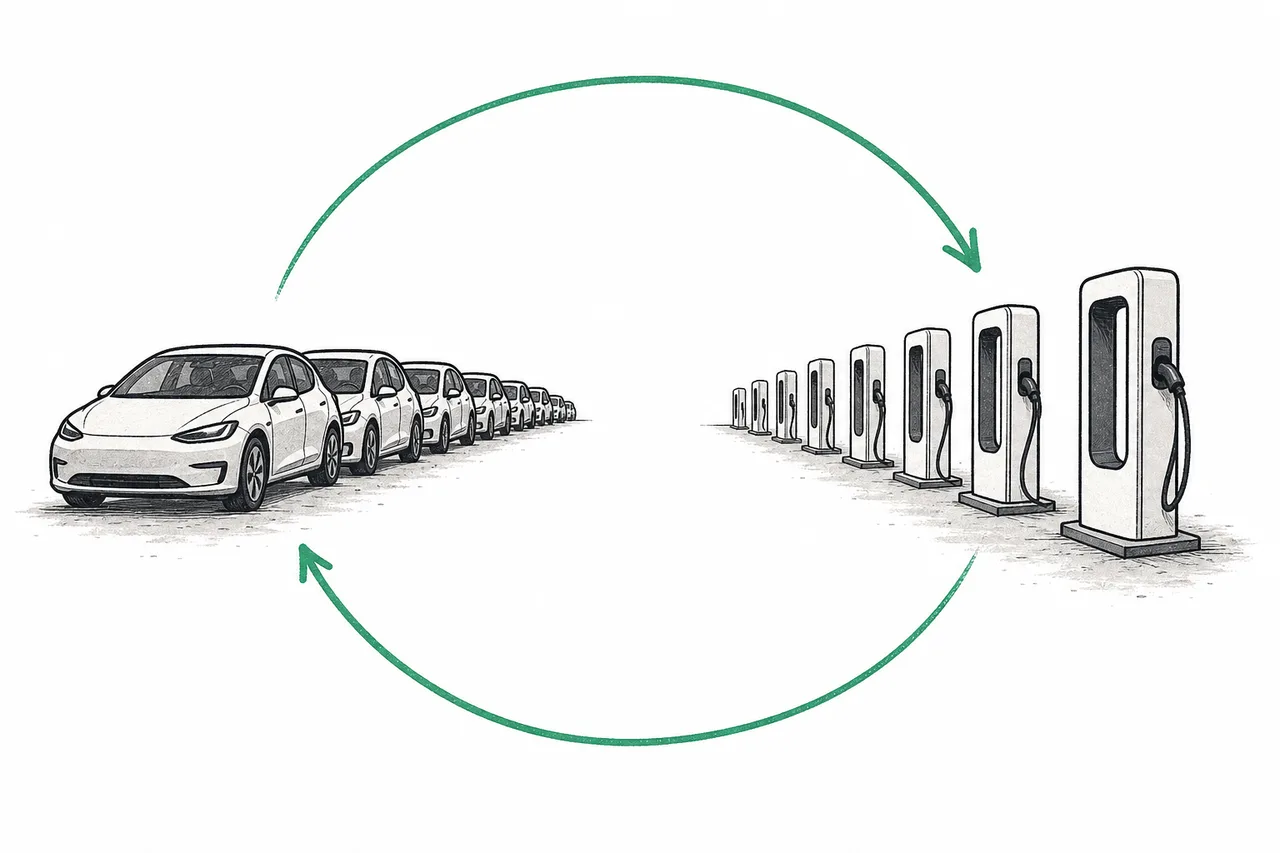
なぜ赤字になりやすいのかを説明する数字が「稼働率(utilization)」です。高速充電器の最大のコストはdemand charge(デマンドチャージ)という電気代——電力会社が「実際に使った電力量」ではなく「予約した最大電力」に応じて課す料金で、運転コストの23〜85%を食うこともあります。だから充電器が一日中空いていれば、1回の充電あたりのコストはとてつもなく高くなる。でも利用がぎっしり詰まってくると、1回あたりのコストは一気に下がっていきます。
これがこの記事全体の核心です:高速充電器は「コストのほとんどが固定費」のビジネス。先に重い投資をして、人が十分に来るのを待つしかない。だから車がまだ少ない初期は定石どおり赤字になる——稼働率が30〜50%に乗る日まで生き残った者だけが、ようやく黒字になり始めます。
04EVの世界のどこにあるのか
このnodeは、二つの世界——車の世界と電気の世界——をつなぐ「補給層」です。上を見て、横を見ると、それが誰に頼り、誰に尽くしているかが見えてきます:
- Electrification & Mobilityの一部: 充電は、EVトレンドの他のすべてのnodeを「実際に使えるもの」にするインフラ層だ——車がどれだけ良くても、充電できなければ無価値になる
- 電気自動車(EV OEMs)と並走する: これこそ本物の鶏-卵のペア。車の販売台数と充電ポイントの数は一緒に伸びなければならない。ときには車メーカー自らが充電ポイントを作りにくることもある(Teslaのように)——自社の車を売るためにだ
- 送電網(Grid & Transmission)の川下に座る: 高速充電器は、突然電線にぶら下がってくる「大きな負荷」だ。拡大の本当のボトルネックは、たいてい充電器そのものではなく、電力会社に電力を申請することと送電網の増強にある
- エネルギー貯蔵(Energy Storage)と手を組む: demand chargeの解決策は、大きなバッテリーを充電ステーションに置くこと。電気代が安いときに貯めておき、人が殺到するときに放出して、送電網からのピーク需要を減らす
- 車載バッテリー(Battery Cells)とつながる: 車がどれだけ速く充電を受けられるかは、バッテリーと車の電気アーキテクチャ(例えば800ボルト方式)しだいだ。車が50 kWしか受けられなければ、350 kWの充電器は意味をなさない
05いま、どこまで来たか + 主役たち
2024〜2026年に、大きな出来事が三つ同時に起きました——標準規格の戦争が決着し、純粋な専業プレーヤーが生き残りをかけてもがき、そして中国が世界を引き離した、という三つです。
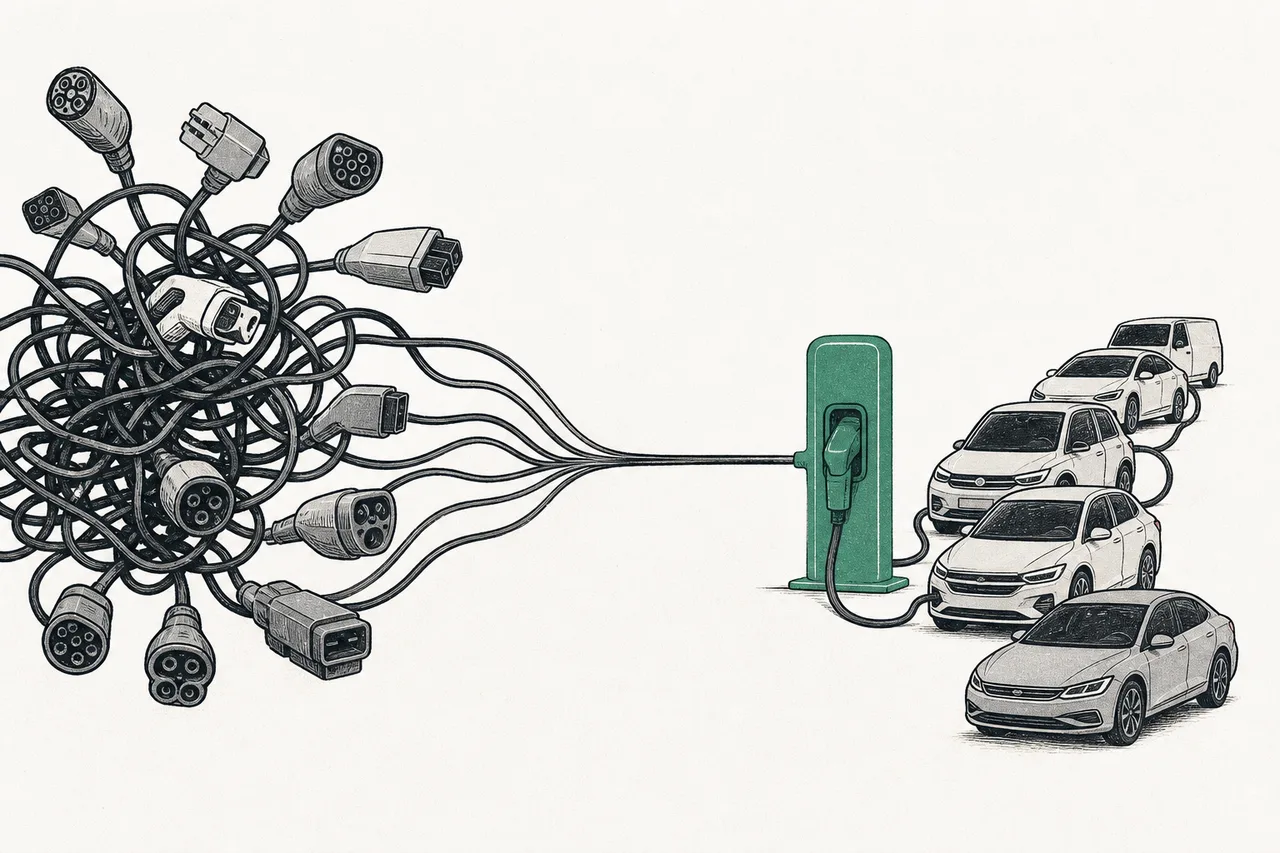
その1 — Teslaの差込口が勝った。 何年ものあいだ、アメリカでは何種類もの充電プラグが入り混じって混乱していました。それが2023年6月、Fordが第一号としてTeslaのNACSプラグへの切り替えを表明。すると、まるでドミノのように——GM、Rivian、Hyundai、Mercedes、Toyotaほぼすべてのメーカーが十数社も続きました。2024年にはこの規格がSAE J3400として正式に認証され、2025年6月29日にはTeslaがSupercharger網を開放して、GMやFordの車が実際に充電できるようになりました。北米のプラグ戦争は、Teslaを勝者として決着したのです。
その2 — 純粋な専業プレーヤーはまだ痛い。 他に支える事業を持たず「充電ネットワーク一本」でやる会社は、鶏-卵の罠の過酷さを最もはっきり映し出すグループです。ChargePointのFY2025の売上は約4億1,700万ドルですが、まだ赤字(第4四半期は純損失6,460万ドル、経費を26%も削ったにもかかわらず)。Blink Chargingはもっと重く、2025年上半期の売上は前年の7,080万ドルから4,940万ドルへ縮みました。
でも、光もあります——EVgoは流れを変えた先頭の一社。2025年に売上が50%伸びて3億8,400万ドル、そして初めて調整後EBITDAが黒字(1,200万ドル)に。ネットワークを通じて供給した電力量(throughput)も32%伸びて366 GWhに達しました——稼働率がある一点まで上がれば、このモデルが本当に黒字になることを証明したのです。
その3 — 中国は別リーグ。 2025年末、中国の公共充電器は470万基超——世界全体の65%以上です。私設の充電器まで含めれば、中国のネットワークは1,600万基を突破します。中国の一社、TELD(約807,000基)やStar Charge(約703,000基)でさえ、米国の公共市場全体(約235,000基)を合わせたよりも大きいのです。
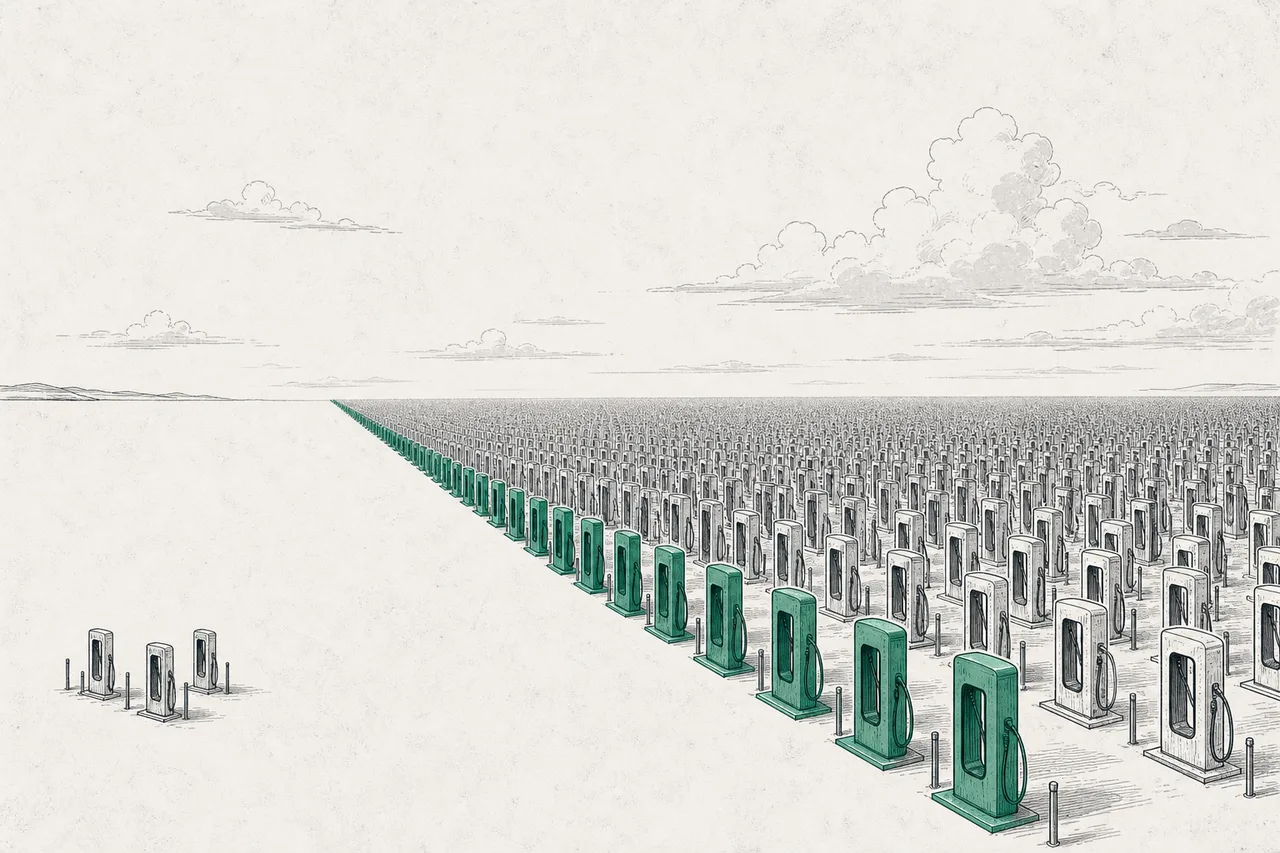
2025年、世界の高速・超高速充電器は150万基から220万基(+40%)へ伸び、その成長のほぼ全部を中国が牽引しました。同じころ、石油メジャーもこれを「未来のガソリンスタンド」と見始めています——Shellは2025年に約70,000基、2030年に200,000基の公共充電器を目標に掲げ、BP Pulseは2030年までに充電へ10億ドルを投じる構えです。
06これからの展開
第一の方向は「赤字から損益分岐へ」。路上のEVが増えれば、すでに設置済みの充電器の稼働率は少しずつ上がっていきます——そしてコストのほぼ全部が固定費なので、追加の充電は一回ごとがほぼ丸ごと利益になる。EBITDA黒字に転じたばかりのEVgoのケースは、生き残った者がこの先数年で順々に黒字ゾーンへ入っていく合図です。
第二の方向は充電がさらに一段速くなること。いま350 kWの水準からメガワット級(1,000 kW以上)へと移りつつあり、とくに電動トラックや商用車向けで進んでいます。中国ではBYDがTELDやStar Chargeと組み、給油に近い速さで充電できるとうたうメガワット級の充電を推進——「待ち時間が長い」という弱点を、もう一段消しにかかっています。
第三の方向は送電網との融合。次世代の充電ステーションはエネルギー貯蔵バッテリーとソーラーを内蔵し、demand chargeを避け、送電網への負担を減らします。一部はvehicle-to-grid(V2G)も始めています——停めて充電中の車に、電力がひっ迫したとき電気を「放出」させて系統へ戻すしくみで、すべての車を送電網の移動式バッテリーに変えるのです。
07課題とリスク
この事業の魅力には、その構造そのものに埋め込まれたリスクがついてきます。
第一のリスクは「稼働率と利益」——これは先に重く投資して、人が来るのを待つビジネスです。EVの伸びが想定より遅かったり、不況で人が乗り換えを先延ばしにしたりすれば、設置済みの充電器は「空っぽ」になり、お金を燃やし続けます。ChargePointやBlinkの脆さは、充電器をたくさん持つことが黒字を意味しないという、生々しい教訓です。
第二のリスクは「標準規格の戦争は終わった、でも敗者がいる」。TeslaのNACSが勝ったことで、従来のプラグ(CCS)に投資したネットワークは改修にお金を払わなければなりません。そして何より、Teslaが自社のSuperchargerを他社に開放したことで、純粋な専業ネットワークは、より大きく、より使いやすく、しかも車販売事業に支えられた相手と戦うことになります——競争はぐっと過酷になりました。
第三のリスクは「ボトルネックは電線にある、充電器ではない」。高速充電器の拡大は、たいてい電力会社への電力申請と送電網の増強で詰まります。これらは何年もかかり、事業者の手の外にあります。車が増え、充電が速くなるほど、送電網にぶつかる負荷も大きくなります。
第四のリスクは「補助金と政策への依存」。公的資金は、一部のプロジェクトで設置費の約80%まで肩代わりしてくれます——これが鶏-卵の罠を叩き割る力になっている。でも裏を返せば、政策が変わったり補助金が縮んだりすれば、多くのプロジェクトの採算がたちまち崩れる、ということでもあります。
ひとことで言えば、充電は「電気時代のガソリンスタンド」として欠かせないのに、誰もが思うより儲けにくいビジネスです。先に莫大な投資をして、人が来るのを待たなければならないからです。プラグ戦争を制したTesla、ようやく黒字が見えてきたEVgo、そしてすでに世界の半分以上を作った中国——この三つは、業界が「お金を燃やす時期」から「お金を稼ぐ時期」へと跨ぎつつある姿です。そしてこの谷を越えられた者が、すべての車が頼るインフラを手にすることになります。