Megatrend · Advanced Air Mobility
เอานักบินออกจากแท็กซี่บินได้ — แล้วจีนก็ขายตั๋วบินจริงไปก่อนใครในโลก
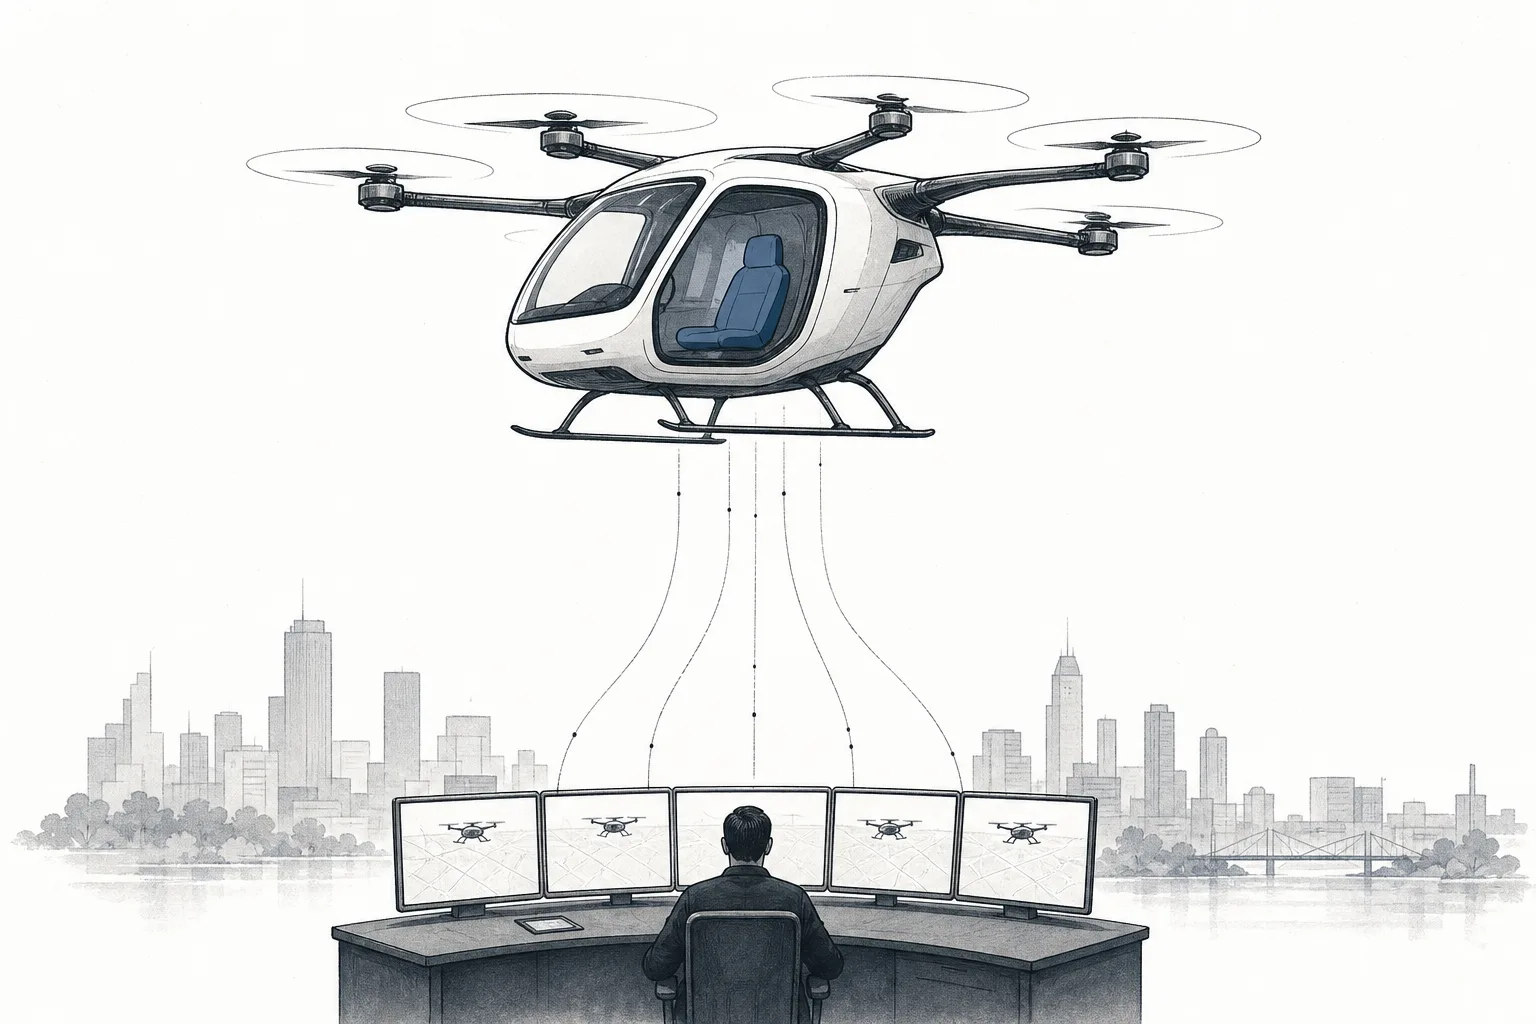
แท็กซี่บินได้ทั่วไปยังต้องมีนักบินนั่งอยู่หน้าเครื่อง แต่มีอีกสายที่คิดกลับด้าน — ถอดนักบินออกตั้งแต่แรก ให้ตัวเครื่องบินเองด้วยสมองกลบนเครื่อง โดยมี “ศูนย์บัญชาการภาคพื้น” คอยดูแลทีละหลายลำจากบนดิน ฟังดูเหมือนหนัง แต่นี่คือจุดที่เศรษฐศาสตร์ของทั้งวงการพลิก — ไม่ต้องจ้างนักบินที่หายาก และได้ที่นั่งขายตั๋วเพิ่มอีกหนึ่ง บทเรียนนี้เล่าว่าทำไม “การไม่มีนักบิน” ถึงเป็นกุญแจ ทำไมจีน (นำโดย EHang) ถึงบินเชิงพาณิชย์ไปก่อนตะวันตกหลายปี และความเสี่ยงที่ซ่อนอยู่หลังเครื่องบินที่ไม่มีคนขับ
01มันคืออะไร — เครื่องบินที่บินเอง
ลองนึกถึงแท็กซี่บินได้ที่คุณเรียกผ่านแอป มันร่อนลงมาจอดข้างหน้า คุณก้าวขึ้นไปนั่ง — แล้วก็พบว่า ไม่มีใครอยู่ในห้องนักบิน ไม่มีแม้แต่พวงมาลัยหรือคันบังคับ เครื่องปิดประตู ไต่ขึ้นฟ้า แล้วพาคุณไปเอง นี่คือ eVTOL ไร้คนขับ (autonomous / pilotless eVTOL) — สาขาที่เลือกตัด “นักบิน” ออกจากสมการตั้งแต่ต้น
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยของ Passenger eVTOL OEMs (ผู้ผลิตแท็กซี่บินได้ขนคน) ภายใต้เทรนด์ใหญ่ Advanced Air Mobility มันคือ “แขนงไร้คนขับ” ที่ยืนตรงข้ามกับพี่น้องอีกแขนงคือ ฝั่งตะวันตกที่ยังมีนักบิน (Joby, Archer ในสหรัฐฯ) สองแขนงนี้สร้างเครื่องคล้ายกัน แต่เดิมพันด้วยปรัชญาที่ต่างกันสุดขั้วว่า “จะผ่านด่านกฎหมายและไปถึงรายได้ยังไง”
คำว่า “ไร้คนขับ” ในที่นี้ ไม่ได้แปลว่าไม่มีมนุษย์ดูแลเลย — มันแปลว่าไม่มีนักบินอยู่ บนเครื่อง ตัวเครื่องบินด้วยสมองกลของมันเอง (onboard autonomy) ส่วนมนุษย์ย้ายไปอยู่ที่ “ศูนย์บัญชาการภาคพื้น” (ground command center) ที่คนหนึ่งคนนั่งดูแลเครื่องได้พร้อมกันหลายลำ คล้ายกับที่ผู้ควบคุมจราจรทางอากาศดูแลเครื่องบินหลายลำจากหอบังคับการ ต่างกันแค่ว่าตอนนี้ “คนคุม” กับ “คนขับ” กลายเป็นคนเดียวกันที่อยู่บนพื้นดิน
Autonomy = ความสามารถของเครื่องในการบินเองตามแผน ตัดสินใจเอง โดยไม่มีคนถือคันบังคับ · Remote supervision = มีมนุษย์คอยเฝ้าดูจากภาคพื้น พร้อมเข้าแทรกถ้าจำเป็น (หนึ่งคนต่อหลายลำ) · Detect-and-Avoid = ระบบที่ใช้เซ็นเซอร์ตรวจจับสิ่งกีดขวาง/เครื่องบินลำอื่น แล้วหลบเอง — เป็นทักษะที่ขาดไม่ได้เมื่อไม่มีสายตานักบินคอยมองออกนอกหน้าต่าง
02ทำไมการเอานักบินออกถึงเปลี่ยนทุกอย่าง
คำถามที่ดีคือ — ทำไมต้องลำบากเอานักบินออก ทั้งที่มันยากกว่าและน่ากลัวกว่าในสายตาคนทั่วไป? คำตอบสั้นๆ คือ เศรษฐศาสตร์ ถ้าแท็กซี่บินได้จะคุ้มค่าพอให้คนทั่วไปใช้จริง (ไม่ใช่แค่เศรษฐีนั่งเฮลิคอปเตอร์) นักบินคือต้นทุนก้อนที่ใหญ่และตัดยากที่สุด
ตัวเลขชี้ชัด — เงินเดือนนักบินคิดเป็นราว 30–40% ของต้นทุนต่อเที่ยวบิน เอานักบินออกได้ ต้นทุนต่อเที่ยวก็หายไปเกือบครึ่ง และยังไม่ต้องปวดหัวกับการ “หานักบิน” ในวงการที่ขาดแคลนนักบินอยู่แล้ว — eVTOL ต้องการนักบินที่ผ่านการฝึกเฉพาะทางหลายพันคนเพื่อขยายฝูงบินให้ครบเมือง ซึ่งโลกยังผลิตไม่ทัน นี่คือ “เพดาน” ที่กั้นไม่ให้โมเดลมีนักบินขยายตัวได้เร็ว
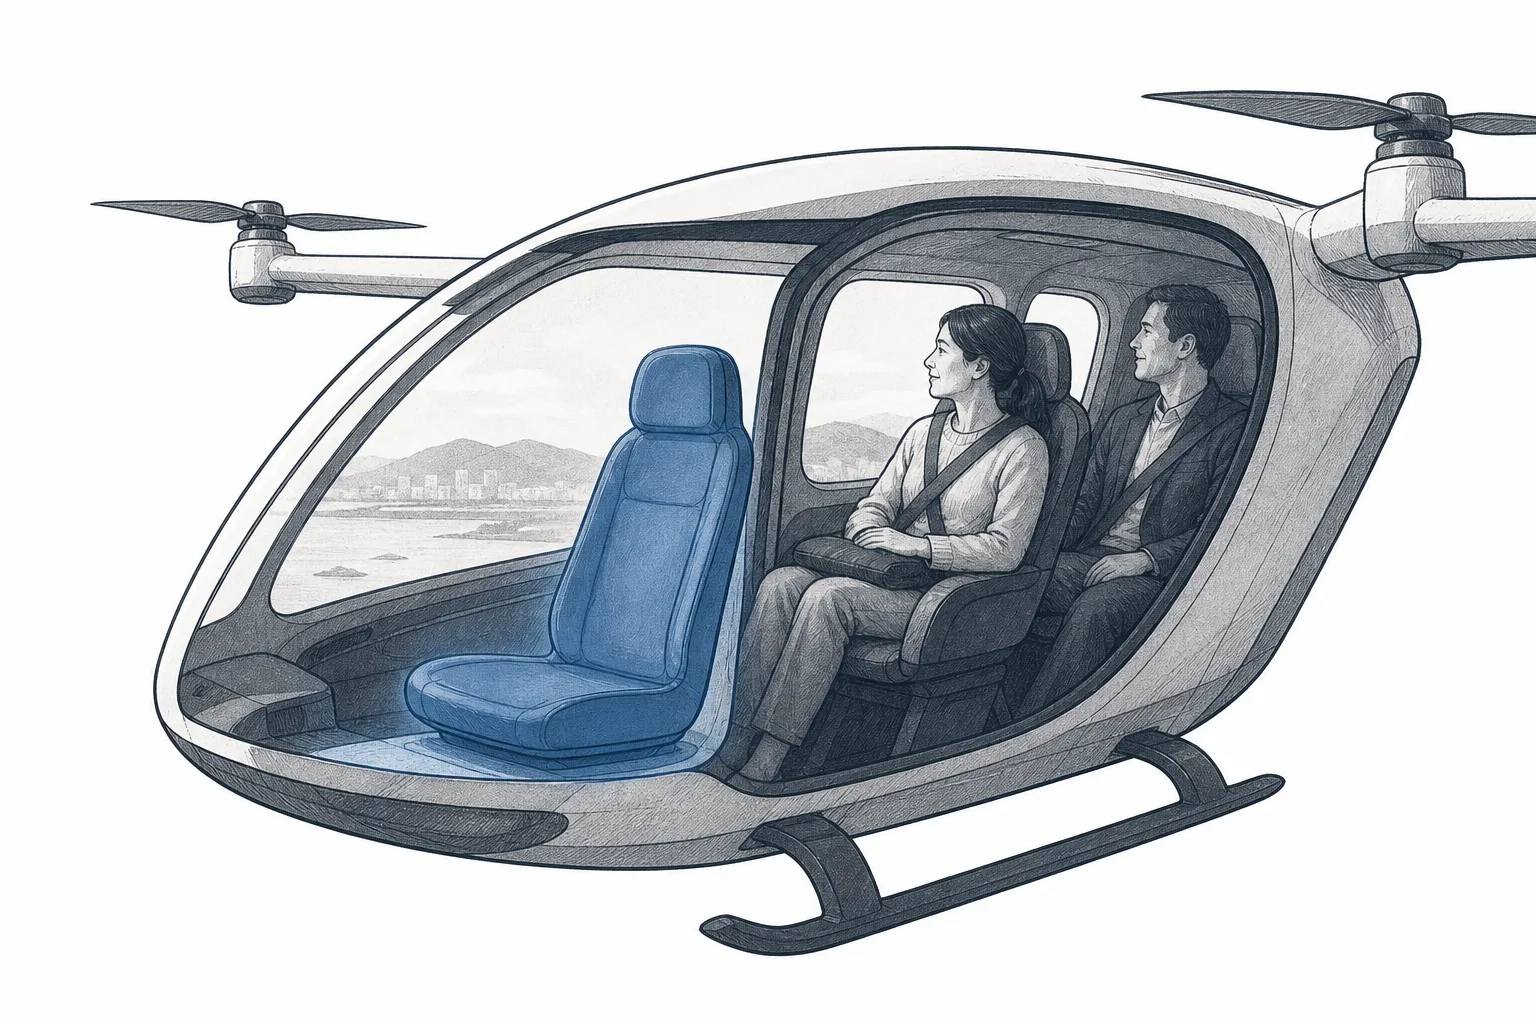
จุดที่คนมักมองข้ามคือ “ที่นั่งที่คืนมา” ในเครื่อง eVTOL ลำเล็กที่นั่งได้แค่ 2 คน ถ้าหนึ่งในนั้นต้องเป็นนักบิน เท่ากับขายตั๋วได้แค่ที่นั่งเดียว แต่พอไม่มีนักบิน ทั้งสองที่นั่งกลายเป็นผู้โดยสารจ่ายเงิน — รายได้ต่อเที่ยวเพิ่มเป็นสองเท่าทันที โดยที่ต้นทุนการบินแทบเท่าเดิม สำหรับธุรกิจที่กำไรต่อเที่ยวบางเฉียบ การได้ที่นั่งเพิ่มหนึ่งบวกกับตัดค่านักบิน คือความต่างระหว่าง “ขาดทุนทุกเที่ยว” กับ “พอมีกำไร”
นี่คือเหตุผลที่แม้แต่ฝั่งตะวันตกที่เริ่มด้วยนักบินก่อน ก็ยอมรับตรงกันว่า ปลายทางคือไร้คนขับ — เพราะถ้าไม่ถอดนักบินออกในที่สุด ตัวเลขมันไม่มีวันสวยพอจะเป็นการเดินทางของคนหมู่มาก คำถามจึงไม่ใช่ “จะไร้คนขับไหม” แต่เป็น “ใครจะไปถึงก่อน”
03มันบินเองได้ยังไง — สมองบนเครื่อง + ศูนย์ภาคพื้น
ถ้าไม่มีนักบินบนเครื่อง แล้วใคร “บิน”? คำตอบคือระบบสามชั้นที่ทำงานประสานกัน ลองไล่ดูทีละก้อนว่าเครื่องที่ไม่มีคนขับพาคุณจากจุด A ไป B ได้ยังไงอย่างปลอดภัย
ชั้นแรกคือสมองบนตัวเครื่อง — กล้อง เรดาร์ และเซ็นเซอร์หลายชุดป้อนข้อมูลให้คอมพิวเตอร์การบินที่รันซอฟต์แวร์ตัดสินใจ มันรู้ตำแหน่งตัวเอง วางเส้นทาง คุมการไต่/ร่อน และที่สำคัญคือ detect-and-avoid — ถ้ามีนก, โดรน หรือเครื่องลำอื่นเข้ามา มันต้องเห็นและหลบเองโดยไม่ต้องรอคำสั่ง เพราะไม่มีสายตานักบินคอยมองออกนอกหน้าต่างอีกแล้ว ทุกอย่างต้องมี ระบบสำรอง (redundancy) ซ้อนกันหลายชั้น เผื่อชิ้นใดชิ้นหนึ่งพัง
ชั้นที่สองคือศูนย์บัญชาการภาคพื้น — มนุษย์ไม่ได้หายไปไหน เขาแค่ย้ายลงมาอยู่บนดิน ที่ศูนย์นี้คนหนึ่งคนเฝ้าจอที่เห็นสถานะของเครื่องหลายลำพร้อมกัน คอยดูว่าทุกลำปกติดี และพร้อม “เข้าแทรก” สั่งให้ลงจอดหรือเปลี่ยนเส้นทางถ้ามีอะไรผิดปกติ นี่คือกุญแจของเศรษฐศาสตร์ — จากเดิมหนึ่งนักบินต่อหนึ่งเครื่อง กลายเป็นหนึ่งคนต่อหลายเครื่อง
ชั้นที่สามคือการผสานเข้ากับจราจรทางอากาศ — เครื่องไร้คนขับหลายสิบลำบินพร้อมกันเหนือเมืองได้ ก็ต่อเมื่อมีระบบกลางที่จัดช่องน่านฟ้าให้ไม่ชนกัน เห็นทุกลำแบบเรียลไทม์ นี่คือเหตุผลที่ node นี้ จะขยายได้จริงต่อเมื่อโครงสร้างพื้นฐานน่านฟ้าตามมาด้วย — ลำพังเครื่องที่ฉลาดยังไม่พอ
04มันเชื่อมกับ AI และหุ่นยนต์ยังไง
เครื่องบินที่ “บินเอง” จริงๆ แล้วคือหุ่นยนต์บินได้ที่ขับเคลื่อนด้วย AI ดังนั้น node นี้จึงไม่ได้ยืนลำพัง — มันพึ่งพาเทรนด์อื่นอย่างแยกไม่ออก
- หัวใจคือ ปัญญาประดิษฐ์ (AI): ความสามารถในการรับรู้สภาพแวดล้อม วางเส้นทาง และตัดสินใจหลบหลีกแบบเรียลไทม์ ล้วนเป็นงานของ AI ทั้งสิ้น ยิ่งโมเดลการรับรู้ (perception) แม่นและเชื่อถือได้มากเท่าไหร่ เครื่องก็ยิ่งบินเองได้อย่างปลอดภัยมากขึ้น — ความก้าวหน้าของ AI ในรถยนต์ไร้คนขับและ AI สายตา ถ่ายโอนมาช่วย node นี้โดยตรง
- ต่อยอดจาก หุ่นยนต์และ Physical AI: ปัญหา “ให้เครื่องจักรรับรู้โลกจริงและเคลื่อนที่เองอย่างปลอดภัย” เป็นโจทย์เดียวกับหุ่นยนต์ — เซ็นเซอร์ฟิวชัน การหลบสิ่งกีดขวาง ระบบสำรองความปลอดภัย eVTOL ไร้คนขับคือหุ่นยนต์ที่บินได้ และยืมเทคโนโลยีหลายอย่างมาจากสายนี้
- ต่างจากพี่น้อง ฝั่งที่มีนักบิน ตรงนี้: ฝั่งตะวันตกเอานักบินมาเป็น “ระบบความปลอดภัยสำเร็จรูป” เพื่อให้ผ่านกฎง่ายก่อน แล้วค่อยถอดออก ส่วน node นี้เลือกให้ ซอฟต์แวร์เป็นตัวพิสูจน์ความปลอดภัยตั้งแต่วันแรก — ยากกว่าในแง่กฎหมาย แต่ถ้าผ่านได้ก็ข้ามไปถึงเศรษฐศาสตร์ที่ดีกว่าทันที
- พึ่ง การใช้ไฟฟ้าแทนน้ำมัน และ วัตถุดิบสำคัญ: เหมือน eVTOL ทุกลำ มันผูกกับแบตเตอรี่ มอเตอร์ไฟฟ้า และห่วงโซ่แร่หายาก แต่ที่พิเศษกว่าคือมันยังกินพลังประมวลผลและเซ็นเซอร์เพิ่ม เพราะต้อง “คิด” แทนนักบินตลอดการบิน
05ตอนนี้ไปถึงไหนแล้ว — จีนนำ vs Wisk/Boeing
เรื่องที่ทำให้คนในวงการการบินตะวันตกต้องนั่งคิด คือ เครื่อง eVTOL ขนคนไร้คนขับ “เชิงพาณิชย์จริง” ลำแรกของโลก ไม่ได้เกิดในสหรัฐฯ หรือยุโรป — แต่เกิดในจีน และมันบินขายตั๋วไปแล้ว ขณะที่ฝั่งตะวันตกยังอยู่ในห้องทดสอบ
ตัวเอกคือ EHang เครื่อง EH216-S ของบริษัทนี้เป็นมัลติคอปเตอร์ไร้คนขับ 2 ที่นั่ง ที่ได้ครบทั้ง ใบรับรองแบบ (type certificate) + ใบอนุญาตผลิต (production certificate) + ใบรับรองความสมควรเดินอากาศ + ใบอนุญาตเดินเครื่อง (AOC) จากหน่วยงานการบินจีน (CAAC) — เป็นรายแรกและรายเดียวในโลกที่ได้ครบชุดสำหรับ eVTOL ไร้คนขับขนคน วันที่ 30 มีนาคม 2025 CAAC ออก AOC ให้ผู้ดำเนินการสองรายในกว่างโจวและเหอเฝย เปิดทางให้ ขายตั๋วบินจริง สำหรับท่องเที่ยวชมวิวระยะสั้น
ที่น่าทึ่งคือความเร็ว — EHang ใช้เวลาเพียงราว 31 เดือน และการทดสอบบินกว่า 40,000 เที่ยว เพื่อได้ใบรับรองแบบ เทียบกับไทม์ไลน์ฝั่งตะวันตกที่มักพูดกันเป็น “หลายปี” ครึ่งแรกของปี 2025 เครื่องตระกูล EH216 บินอย่างปลอดภัยไปแล้วกว่า 10,000 เที่ยว และปลายปี 2025 ยังทำการบินข้ามช่องแคบ Qiongzhou ระยะ 22 กิโลเมตรในเวลา 18 นาที
ฝั่งตะวันตกผู้ท้าชิงตัวจริงคือ Wisk Aero บริษัทลูกของ Boeing ที่เลือกทำ ไร้คนขับตั้งแต่วันแรก เหมือนกัน เครื่อง Generation 6 ของ Wisk นั่งได้ 4 คน ไม่มีแม้แต่ห้องนักบินหรือคันบังคับ ออกแบบมาให้บินเองโดยมี “ผู้ดูแลหลายลำ” (Multi-Vehicle Supervisor) หนึ่งคนคุมได้ถึง 3 ลำ จากภาคพื้น Gen 6 บินครั้งแรกเดือนธันวาคม 2025 และเพิ่มลำที่สองเข้าโปรแกรมทดสอบเดือนพฤษภาคม 2026 — เป็น เครื่องไร้คนขับลำแรกที่ขอใบรับรอง FAA แบบขนผู้โดยสารในสหรัฐฯ แต่เส้นทางยังอีกยาว เพราะ Wisk ขอให้ FAA รับรองโดยให้ “ซอฟต์แวร์อัตโนมัติเป็นหลักฐานความปลอดภัย” ซึ่งเป็นข้อโต้แย้งที่ยากที่สุดในวงการ
นอกจากนี้ฝั่งจีนยังมีกองหนุนหนา — XPeng AeroHT (บริษัทในเครือ XPeng ผู้ผลิตรถ EV) สะสมยอดจองรถบินได้กว่า 7,000 คันทั่วโลก และตั้งเป้าผลิตจริงในปี 2026 ขณะที่ Joby กับ Archer ฝั่งสหรัฐฯ ก็มี “แผนไร้คนขับ” ในมือ (Joby ซื้อทีมออโตโนมี Xwing มาทำระบบ “Superpilot” ส่วน Archer เตรียมเปิดตัวผลิตภัณฑ์ออโตโนมีปลายปี 2026) — แต่ทั้งคู่ยืนยันว่าจะ เริ่มด้วยนักบินก่อน แล้วค่อยถอดออกทีหลัง
06อนาคต — ฝั่งตะวันตกจะตามทันไหม
ภาพอนาคตของ node นี้ขึ้นกับสามแรงที่กำลังดึงไปคนละทาง
แรงแรกคือ ขนาดของตลาดจีนที่หนุนหลังด้วยนโยบายรัฐ รัฐบาลจีนผลักดัน “เศรษฐกิจระดับต่ำ (low-altitude economy)” เป็นเครื่องยนต์เติบโตใหม่ของประเทศ หน่วยงาน CAAC ประเมินมูลค่าอุตสาหกรรมนี้ราว 1.5 ล้านล้านหยวน (~$211 พันล้าน) ในปี 2025 และเกิน 3.5 ล้านล้านหยวนภายในปี 2035 เมื่อมีทั้งดีมานด์ เงินทุน และกฎที่เปิดทาง จีนจึงเร่งสร้างไปก่อนได้ ขณะที่ฝั่งตะวันตกยังติดด่านกฎ
แรงที่สองคือ ฝั่งตะวันตกเดินทาง “อ้อม” Joby และ Archer ตั้งใจเริ่มด้วยนักบินเพื่อผ่าน FAA ให้ได้ก่อน แล้วค่อยอัปเกรดเป็นไร้คนขับเมื่อทั้งเทคโนโลยีและกฎพร้อม ส่วน Wisk เลือกลุยไร้คนขับตรงๆ ตั้งแต่แรกเหมือนจีน คำถามใหญ่คือ — FAA จะยอมรับ “ซอฟต์แวร์แทนนักบิน” เร็วแค่ไหน? นักวิเคราะห์ส่วนใหญ่มองว่า การบินไร้คนขับเชิงพาณิชย์เต็มรูปแบบในตะวันตกน่าจะยังไม่เกิดก่อนช่วงปลายทศวรรษ 2030 ซึ่งทิ้งช่องให้จีนนำอยู่หลายปี
แรงที่สามคือ การพิสูจน์ว่า “บินเองแล้วปลอดภัยจริง” ทุกการบินที่สำเร็จของ EHang และทุกเที่ยวทดสอบของ Wisk คือการสะสมหลักฐานความปลอดภัยทีละน้อย — เพราะสุดท้ายแล้ว ทั้งหน่วยงานกำกับและผู้โดยสารทั่วไปจะยอมขึ้นเครื่องที่ไม่มีคนขับ ก็ต่อเมื่อเห็นสถิติความปลอดภัยมากพอ นี่คือเกมระยะยาวที่ “จำนวนเที่ยวบินปลอดภัย” คือสกุลเงินที่แท้จริง
07ความท้าทาย & ความเสี่ยง
node นี้คือหนึ่งในเดิมพันที่ผลตอบแทนอาจมหาศาล แต่ก็เต็มไปด้วยความเสี่ยงที่เฉพาะตัวกว่าแขนงที่มีนักบินด้วยซ้ำ
ความเสี่ยงข้อแรกคือ กฎและความเชื่อมั่นต่อ “เครื่องที่ไม่มีคนขับ” การโน้มน้าวหน่วยงานกำกับฝั่งตะวันตก (โดยเฉพาะ FAA) ให้ยอมรับว่าซอฟต์แวร์ปลอดภัยพอจะแทนนักบิน เป็นโจทย์ที่ยากที่สุดในวงการ และที่ยากไม่แพ้กันคือ ความเชื่อมั่นของผู้โดยสาร — คนทั่วไปจำนวนมากยังกล้าๆ กลัวๆ ที่จะขึ้นเครื่องบินที่ไม่มีมนุษย์คุมอยู่ข้างหน้า อุบัติเหตุเพียงครั้งเดียวอาจสะเทือนความเชื่อมั่นของทั้งวงการ เพราะมาตรฐานความปลอดภัยที่สังคมเรียกร้องจาก “เครื่องไร้คนขับ” สูงกว่ารถยนต์ไร้คนขับเสียอีก
ความเสี่ยงข้อสองคือ การกระจุกตัวอยู่ที่จีน ความได้เปรียบของ node นี้ตอนนี้แทบทั้งหมดอยู่ฝั่งจีน — ทั้งใบรับรอง ทั้งการบินจริง ทั้งนโยบายหนุนหลัง นี่เป็นดาบสองคม: ในแง่หนึ่งมันคือการนำที่จับต้องได้ แต่อีกแง่ มันแปลว่าชะตาของทั้งแขนงผูกกับ ตลาดเดียวและระบบกำกับเดียว ความตึงเครียดทางภูมิรัฐศาสตร์ การกีดกันทางการค้า หรือการเปลี่ยนนโยบายในจีน ล้วนกระทบ node นี้ได้แรงกว่าเทรนด์ที่กระจายตัวหลายประเทศ
ความเสี่ยงข้อสามคือ การพึ่งผลิตภัณฑ์เดียวและฐานะการเงิน EHang ผู้นำของแขนงนี้ ขายเครื่องได้ 221 ลำในปี 2025 (ในจำนวนนั้น 215 ลำคือ EH216 ตระกูลเดียว) ทำรายได้ราว $73 ล้าน โต 11.7% — แต่ยัง ขาดทุนสุทธิราว RMB231 ล้าน การพึ่งผลิตภัณฑ์หลักตัวเดียวและยังไม่ทำกำไร แปลว่าบริษัทยังต้องพิสูจน์ว่าจะขยายจาก “บินชมวิวระยะสั้น” ไปสู่ “การเดินทางจริงในเมือง” ที่ทำเงินได้ยั่งยืน — เส้นทางนั้นยังไม่มีใครเดินสำเร็จ
สรุปสั้นๆ: node นี้คือการเดิมพันว่า “การเอานักบินออก” จะปลดล็อกเศรษฐศาสตร์ที่ทำให้แท็กซี่บินได้กลายเป็นการเดินทางของคนหมู่มากจริง วันนี้จีนพิสูจน์ไปแล้วว่ามัน เกิดขึ้นได้ ในเชิงพาณิชย์ ส่วนตะวันตกกำลังหาทางไปถึงจุดเดียวกันด้วยเส้นทางที่ปลอดภัยในสายตากฎหมายมากกว่า — และความต่างของจังหวะนั้นเอง คือเรื่องราวที่น่าจับตาที่สุดของทั้งแขนงนี้