Megatrend · Advanced Air Mobility
แท็กซี่บินได้ฝั่งตะวันตกใกล้บินจริงแล้ว — เหลือด่านสุดท้าย กับการแข่งว่าใครเงินไม่หมดก่อน
ปี 2026 คือปีที่ “แท็กซี่บินได้” ของฝั่งตะวันตกขยับจากต้นแบบในวิดีโอ มาสู่เครื่องที่ FAA กำลังจะออกใบรับรองให้จริง — Joby จ่อรับ Type Certificate และเปิดบินที่ดูไบปลายปีนี้ Archer เป็นเจ้าแรกที่ปิด Phase 3 ของ FAA ได้ และถูกเลือกเป็นแท็กซี่อากาศประจำโอลิมปิก LA28 แต่บทเรียนนี้จะเล่าอย่างตรงไปตรงมาว่าทั้งวงการนี้ยัง แทบไม่มีรายได้และเผาเงินหนัก — และทำไม “นักบิน” หนึ่งคนบนเครื่องถึงเป็นกลยุทธ์ที่ฉลาดที่สุด ไม่ใช่จุดอ่อน
01มันคืออะไร
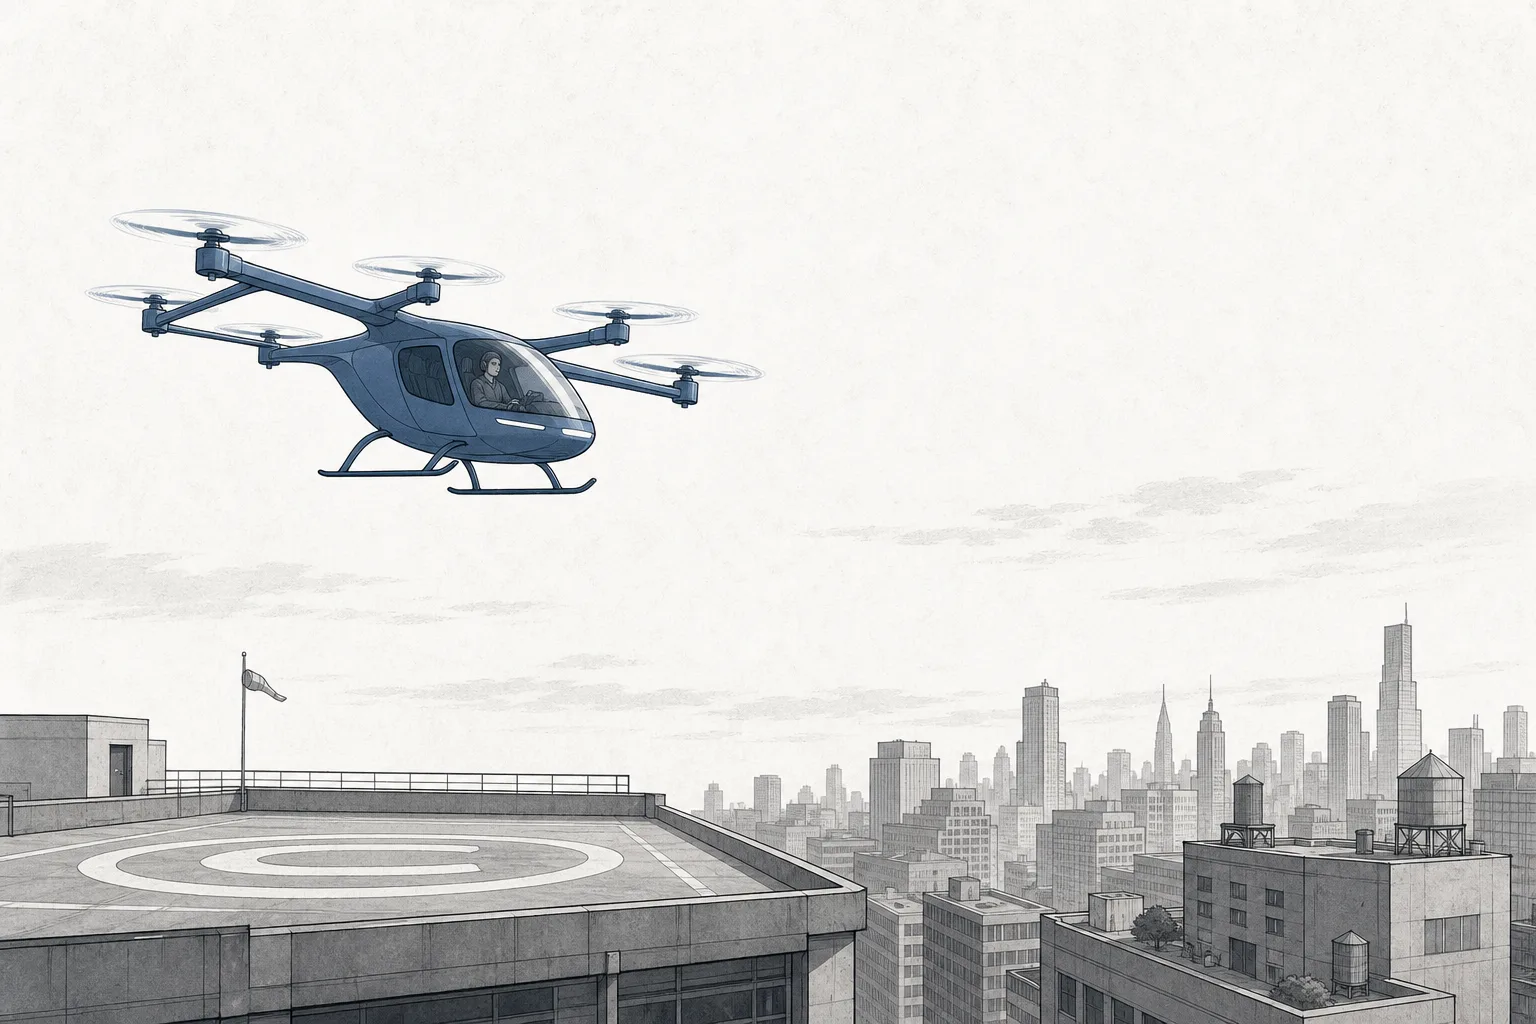
ลองนึกถึงเฮลิคอปเตอร์ที่เงียบจนคุณนั่งคุยกันได้ ไม่มีเสียงเครื่องยนต์สันดาป ไม่มีกลิ่นน้ำมัน — แค่เสียงลมจากใบพัดเล็กๆ หลายตัว นั่นคือ eVTOL (electric Vertical Take-Off and Landing — อากาศยานไฟฟ้าที่ขึ้น-ลงในแนวดิ่ง) บินขึ้นตรงๆ เหมือนเฮลิคอปเตอร์ แล้วพอขึ้นฟ้าก็กางปีกร่อนไปข้างหน้าเหมือนเครื่องบิน node นี้เจาะเฉพาะกลุ่ม บริษัทฝั่งตะวันตกที่สร้างเครื่องแบบ “มีนักบิน” เพื่อทำแท็กซี่อากาศในเมือง — สหรัฐฯ ยุโรป และบราซิล
ในแผนผังเมกะเทรนด์ node นี้เป็นหนึ่งในสองแขนงของ Passenger eVTOL OEMs (ผู้ผลิตตัวเครื่องแท็กซี่อากาศ) ภายใต้เทรนด์ใหญ่ Advanced Air Mobility คำว่า OEM ย่อจาก Original Equipment Manufacturer คือ คนที่สร้างตัวเครื่องบินจริงๆ ไม่ใช่คนทำชิ้นส่วนหรือลานจอด แขนงนี้คือ “พระเอกของเวที” — ตัวเครื่องเอง
คำว่า “ฝั่งตะวันตกมีนักบิน” ฟังดูเหมือนล้าหลัง แต่จริงๆ เป็นกลยุทธ์ บริษัทอย่าง Joby, Archer, Vertical และ Eve เลือกใส่นักบินหนึ่งคนไว้บนเครื่องในรุ่นแรก เพราะกฎความปลอดภัยของหน่วยงานการบินตะวันตก (FAA ของสหรัฐฯ และ EASA ของยุโรป) ถูกสร้างมาบนสมมติฐานว่า “ต้องมีคนคุมเครื่อง” การมีนักบินจึงทำให้ขอใบรับรองได้ เร็วกว่า ส่วนพี่น้องอีกแขนง — eVTOL ไร้คนขับ — เลือกตัดนักบินทิ้งตั้งแต่แรก ซึ่งเป็นคนละปรัชญากันที่เราจะเปรียบเทียบในบทที่ 4
คือตราประทับจากหน่วยงานการบินที่บอกว่า “เครื่องรุ่นนี้ปลอดภัยพอจะขนคนได้” — เป็น ประตูเดียว ที่กั้นระหว่างบริษัทกับรายได้บาทแรก ก่อนผ่านด่านนี้ ทุกบริษัทมีค่าแค่ “ต้นแบบกับคำสัญญา” FAA แบ่งกระบวนการนี้เป็นหลายช่วง (phase/stage) และทุกช่วงมักใช้เวลานานกว่าที่ทุกคนคาด — ความล่าช้านี้คือหัวใจของความเสี่ยงทั้งหมดในบทเรียนนี้
02ทำไมถึงสำคัญ — เดิมพันตลาดหมื่นล้าน
เหตุผลที่นักลงทุนยอมเทเงินใส่บริษัทที่ ยังไม่มีรายได้แม้แต่บาทเดียว คือขนาดของรางวัลปลายทาง ถ้ามันเวิร์ก eVTOL จะแก้ปัญหาที่เก่าแก่ที่สุดของเมือง — รถติด — ด้วยการยกการเดินทางขึ้นไปบนฟ้า เส้นทางจากสนามบินเข้าใจกลางเมืองที่ปกติใช้เวลาชั่วโมงบนถนน อาจเหลือ 10–15 นาทีบนอากาศ ในราคาที่ตั้งเป้าให้ใกล้แท็กซี่หรู ไม่ใช่เฮลิคอปเตอร์ส่วนตัว
ตลาด eVTOL วันนี้ ยังเล็ก — ราว $4–5 พันล้านในปี 2024 แต่หลายสำนักวิจัยคาดว่าจะโตแบบก้าวกระโดดเป็นราว $23–29 พันล้านภายในปี 2030 ด้วยอัตราโตทบต้น (CAGR) ระดับ 30% ขึ้นไป — ตัวเลขนี้เกิดขึ้นได้ก็ต่อเมื่อเครื่องผ่านใบรับรองและเริ่มบินเชิงพาณิชย์จริงในช่วงนี้พอดี ซึ่งคือสิ่งที่กำลังจะเกิดในปี 2026
แต่ที่ทำให้เรื่องนี้เป็น “เดิมพัน” จริงๆ คือสมการเงินสด บริษัทเหล่านี้ต้องใช้เงินหลายพันล้านดอลลาร์ ก่อน จะมีรายได้บาทแรก — ค่าวิจัย ค่าทดสอบบิน ค่าสร้างโรงงาน และค่ากระบวนการขอใบรับรองที่ลากยาวหลายปี นี่คือธุรกิจที่ “ลงทุนก่อน รายได้ทีหลังหลายปี” อย่างแท้จริง ทำให้ เงินสดในมือ สำคัญพอๆ กับเทคโนโลยี — บางรายเทคโนโลยีดีแต่เงินหมดก่อนถึงเส้นชัย แล้วก็จบ
03มันบินได้ยังไง — สามจังหวะที่ต้องเป๊ะ
หัวใจของ eVTOL ทุกลำคือสิ่งที่เรียกว่า “ใบพัดไฟฟ้ากระจายตัว” (distributed electric propulsion) — แทนที่จะมีเครื่องยนต์ใหญ่ตัวเดียว ก็ใช้มอเตอร์ไฟฟ้าเล็กๆ หลายตัวขับใบพัดหลายตัวกระจายไปทั่วลำ ข้อดีมีสามอย่าง: ถ้าตัวหนึ่งเสีย ตัวที่เหลือยังพยุงเครื่องได้ (ปลอดภัยกว่า) · ใบพัดเล็กหมุนช้ากว่าใบพัดยักษ์ตัวเดียว จึง เงียบกว่าเฮลิคอปเตอร์มาก · และไม่มีเครื่องยนต์สันดาปที่ต้องบำรุงรักษาหนัก ทำให้ค่าซ่อมและค่าน้ำมันถูกลง
แต่ความท้าทายจริงๆ ไม่ได้อยู่ที่ “ลอยขึ้น” มันอยู่ที่การ เปลี่ยนจากลอยตัว มาเป็นบินไปข้างหน้าด้วยปีก ลองไล่ดูสามจังหวะของการบินหนึ่งเที่ยว:
จังหวะกลาง — ที่เรียกว่า “ช่วงเปลี่ยนท่า” (transition) — คือสิ่งที่ทำให้ eVTOL ยากกว่าทั้งเฮลิคอปเตอร์และเครื่องบินทั่วไป เพราะมันต้องเป็นทั้งสองอย่างในเครื่องเดียว ขณะที่ใบพัดค่อยๆ เอียง น้ำหนักของเครื่องต้องถ่ายจาก “แรงยกของใบพัด” ไปเป็น “แรงยกของปีก” อย่างราบรื่น ถ้าทำพลาดในวินาทีนั้นเครื่องก็ร่วง นี่คือเหตุผลที่ Joby ภูมิใจมากที่ทำ “ช่วงเปลี่ยนท่าโดยมีนักบินจริงบนเครื่อง” สำเร็จ และเป็นจุดที่ FAA ตรวจหนักที่สุด
ทำไม “ร่อนด้วยปีก” ถึงสำคัญ? เพราะการลอยด้วยใบพัดล้วนๆ กินพลังงานมหาศาล แบตเตอรี่จะหมดเร็ว การกางปีกรับน้ำหนักในช่วงเดินทางคือสิ่งที่ทำให้ eVTOL บินได้ไกลถึง ~100–150 ไมล์ แทนที่จะได้แค่ไม่กี่ไมล์แบบโดรนยักษ์ — แต่ก็แลกมาด้วยกลไกที่ซับซ้อนและขอใบรับรองยากขึ้น
04มันอยู่ตรงไหนในระบบนิเวศ
ตัวเครื่อง eVTOL เป็นแค่ชิ้นเดียวของจิ๊กซอว์ที่ใหญ่กว่ามาก มันพึ่งพาเทรนด์อื่นอย่างแยกไม่ออก และต่างจากพี่น้องอีกแขนงอย่างชัดเจน
- ผูกชะตากับ การใช้ไฟฟ้าแทนน้ำมัน (Electrification): ทั้งเครื่องคือมอเตอร์ไฟฟ้ากับแบตเตอรี่ — เทคโนโลยีเดียวกับที่ขับเคลื่อนรถ EV ถ้าความหนาแน่นพลังงานของแบตเตอรี่ดีขึ้น eVTOL จะบินได้ไกลขึ้นและบรรทุกได้มากขึ้นทันที นี่คือ “กำแพง” ที่จำกัดทั้งวงการอยู่ตอนนี้
- ต้องการชิปและ AI: ระบบควบคุมการบิน (fly-by-wire) ที่คุมใบพัดหลายตัวพร้อมกัน และดูแลช่วงเปลี่ยนท่าที่ละเอียดอ่อน ต้องพึ่งซอฟต์แวร์และเซ็นเซอร์ขั้นสูง
- ใช้วัสดุพิเศษจาก ห่วงโซ่วัตถุดิบสำคัญ: ตัวถังคาร์บอนไฟเบอร์น้ำหนักเบา และแร่หายากในมอเตอร์/แบตเตอรี่ ทำให้อ่อนไหวต่อห่วงโซ่อุปทานโลก
- ขยับเข้าใกล้ หุ่นยนต์และ Physical AI: ทุกบริษัทตั้งเป้าระยะยาวว่าจะ “ถอดนักบินออก” แล้วบินอัตโนมัติ — ซึ่งคือหุ่นยนต์บินได้นั่นเอง
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2026 คือช่วง “พิสูจน์ตัว” ของทั้งวงการฝั่งตะวันตก — บางรายจ่อเส้นชัย บางรายเลื่อนยาว และมีรายที่ล้มไปแล้ว ความต่างระหว่างพวกเขาสอนบทเรียนเดียวกัน: ในเกมนี้ เงินสดในมือสำคัญพอๆ กับเทคโนโลยี
Joby นำห่าง เริ่มเปิดเครื่อง (power-on) ของเครื่องลำแรกที่ผลิตตามมาตรฐานใบรับรองแล้ว และเข้าสู่ขั้นสุดท้ายของ FAA โดยคาดได้ Type Certificate ราวเดือนกันยายน 2026 จุดที่ต่างจากคู่แข่งคือ Joby เลือกเปิดบริการเชิงพาณิชย์ที่ ดูไบ ก่อน — เซ็นสัญญากับ RTA ให้สิทธิเดินเครื่อง 6 ปี และกำลังสร้างลานจอดสี่จุดแรก รวมถึงที่สนามบินดูไบ (DXB) ด้วยสายป่านเงินสด $2.5 พันล้านและแรงหนุนจาก Toyota และ Delta ทำให้ Joby มีเวลาให้รอผ่านด่านได้
Archer ตามมาติดๆ และทำสถิติเป็น บริษัท eVTOL รายแรกที่ปิด Phase 3 ของกระบวนการ Type Certification 4 ขั้นของ FAA ได้ (เมษายน 2026) เครื่องชื่อ Midnight มีพันธมิตรแกร่ง — United Airlines สั่งซื้อล่วงหน้ามูลค่า $1 พันล้าน และ Stellantis (เจ้าของ Jeep/Peugeot) ช่วยผลิต ที่เป็นข่าวใหญ่คือ Archer ถูกเลือกเป็น ผู้ให้บริการแท็กซี่อากาศอย่างเป็นทางการของโอลิมปิก LA28 Archer มีสภาพคล่องราว $1.8 พันล้าน ณ ไตรมาส 1 ปี 2026 แต่ก็ขาดทุนระดับ $170 ล้านต่อไตรมาส — เร็วในการได้ใบรับรองจึงเป็นเรื่องเป็นเรื่องตายของ Archer
ฝั่งยุโรปและบราซิลเดินช้ากว่าแต่มีออเดอร์ยาว Vertical Aerospace (อังกฤษ) เครื่อง VX4 เลื่อนเป้าใบรับรองเต็มรูปแบบไปเป็นราวปี 2028 และต้องการเงินเพิ่มอีกราว $700 ล้าน แต่ก็มีคำสั่งซื้อล่วงหน้าราว 1,450 ลำ (มูลค่าราว $6 พันล้าน) นำโดย American Airlines 350 ลำ ส่วน Eve Air Mobility (บริษัทลูกของ Embraer ยักษ์การบินบราซิล) มีออเดอร์มากที่สุดในวงการ — ราว 2,900 ลำ มูลค่ารวมราว $14.5 พันล้าน เล็งเข้าบริการราวปี 2027 ข้อได้เปรียบของ Eve คือมี “แม่” ที่สร้างเครื่องบินจริงมาทั้งชีวิต
มีรายใหม่ที่ทำให้วงการคึกขึ้น — Beta Technologies เข้าตลาดหุ้นนิวยอร์ก (IPO) เมื่อปลายปี 2025 ระดมทุนได้กว่า $1 พันล้านที่มูลค่าราว $7.4 พันล้าน เครื่อง ALIA ของ Beta โดดเด่นด้วยการบินทดสอบสะสมหลายหมื่นไมล์จริง รวมถึงเที่ยวบินผู้โดยสารไฟฟ้าล้วนเที่ยวแรกเข้าสนามบิน JFK — เป็นสัญญาณว่าเงินทุนยังไหลเข้าวงการนี้แม้จะมีรายที่ล้มไป
06อนาคตข้างหน้า
ทิศทางแรกคือ การปลดล็อกใบรับรองใบแรกของฝั่งตะวันตก ถ้า Joby ได้ Type Certificate และเริ่มบินที่ดูไบในปี 2026 ตามแผน มันจะเป็น “หลักฐานชิ้นแรก” ว่าโมเดล “มีนักบินก่อน” ใช้ได้จริง และจะเปิดทางให้ Archer, Vertical, Eve เดินตาม — เพราะเมื่อหน่วยงานกำกับเคยออกใบรับรอง eVTOL ลำแรกแล้ว ใบที่สองมักเร็วขึ้น
ทิศทางที่สองคือ การค่อยๆ ถอดนักบินออก “นักบินบนเครื่อง” เป็นแค่ก้าวแรก แผนระยะยาวของเกือบทุกรายคือลดบทบาทนักบินจนถึงบินอัตโนมัติเต็มตัว — ซึ่งจะลดต้นทุนต่อเที่ยวมหาศาล (ไม่ต้องจ่ายค่านักบิน) และเพิ่มจำนวนที่นั่งขายได้ ตรงนี้แขนงตะวันตกจะค่อยๆ ขยับเข้าหาสิ่งที่แขนงไร้คนขับทำตั้งแต่แรก
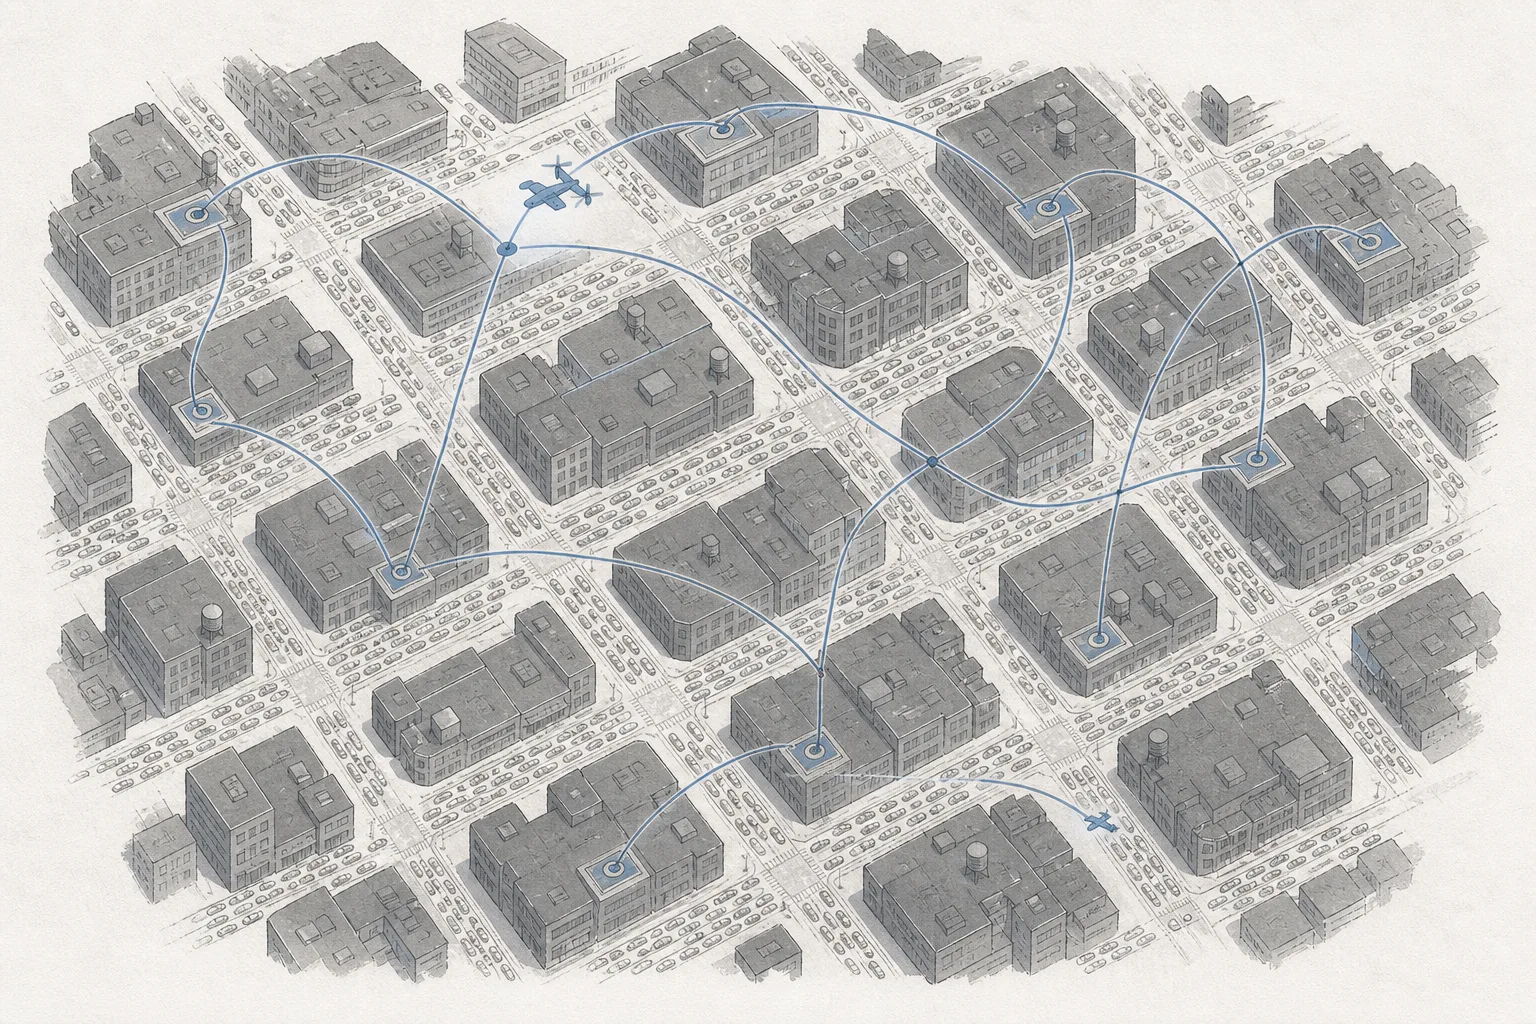
ทิศทางที่สามคือ โครงสร้างพื้นฐานต้องตามให้ทัน ต่อให้มีเครื่องที่ได้รับรองแล้ว ก็บินเป็นเครือข่ายไม่ได้ถ้าไม่มีลานจอด (vertiport) และระบบจัดการน่านฟ้าในเมืองรองรับ — นี่คือเหตุผลที่ Joby ลงมือสร้างลานจอดที่ดูไบเองตั้งแต่ตอนนี้ และทำไม ภาพรวมทั้งเทรนด์ ย้ำเสมอว่า “ลำพังตัวเครื่องบินไม่พอ”
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ เงินหมดก่อนถึงเส้นชัย บทเรียนนี้มีศพให้ดูจริงๆ — Lilium ของเยอรมนีที่เคยเป็นดาวเด่น ล้มละลายถึงสองครั้ง (ตุลาคม 2024 และกุมภาพันธ์ 2025) หลังดีลระดมทุนล่มซ้ำ แม้กลางปี 2025 จะมีกลุ่มทุนใหม่พยายามปลุกชีพด้วยเงินราว €250 ล้าน แต่เรื่องของ Lilium คือเครื่องเตือนใจว่า node นี้ไม่ใช่ “ถ้าสร้างเครื่องได้ก็ชนะ” — เทคโนโลยีดีแต่เงินหมดกลางทางก็จบ และเพราะทุกบริษัทยังเผาเงินก่อนมีรายได้ การระดมทุนรอบใหม่แต่ละครั้งมักทำให้หุ้นเดิม ถูกลดสัดส่วน (dilution)
ความเสี่ยงข้อสองคือ เส้นชัยใบรับรองที่ขยับหนีตลอด เกือบทุกบริษัทในวงการเลื่อนกำหนดได้ใบรับรองออกไปอย่างน้อยหนึ่งครั้ง (Vertical เลื่อนเป็นปี 2028, Eve เล็งปี 2027) ทุกการเลื่อนคือเงินที่ต้องเผาเพิ่มและความเชื่อมั่นของนักลงทุนที่ลดลง — ความล่าช้านี้คือเหตุผลที่นักวิเคราะห์หลายสำนักปรับลดมูลค่าตลาดระยะยาวลง
ความเสี่ยงข้อสามคือ กำแพงของแบตเตอรี่และระยะทาง ความหนาแน่นพลังงานของแบตเตอรี่วันนี้จำกัดให้ eVTOL บินได้แค่ ~100–150 ไมล์และนั่งได้ไม่กี่คน ทำให้โมเดลธุรกิจช่วงแรกแคบ (เส้นทางสั้นๆ จากสนามบินเข้าเมือง) ถ้าแบตเตอรี่ไม่พัฒนาเร็วพอ การขยายไปเส้นทางไกลหรือบรรทุกมากขึ้นก็ทำไม่ได้ — node นี้จึงผูกชะตากับความก้าวหน้าของ เทคโนโลยีแบตเตอรี่ โดยตรง
สรุปสั้นๆ: node นี้คือกลุ่มบริษัทฝั่งตะวันตกที่กำลังจะพา “แท็กซี่บินได้แบบมีนักบิน” ข้ามเส้นจากนิยายวิทยาศาสตร์มาเป็นธุรกิจจริงเป็นครั้งแรกในปี 2026 ผ่านด่านที่ยากที่สุดของวงการการบิน — ใบรับรองความปลอดภัย การมีนักบินไม่ใช่ความล้าหลัง แต่คือทางลัดผ่านกฎหมาย และในสนามนี้ สองสิ่งที่ตัดสินทุกอย่างคือ ใบรับรองกับเงินสด