Megatrend · Critical Materials
ขุดยูเรเนียมขึ้นมาเองได้ แต่ก๊อกที่ทำให้มัน “จุดติด” อยู่ในมือรัสเซีย
ยูเรเนียมที่ขุดขึ้นมาจากดินยังจุดปฏิกิริยาในเตาไม่ได้ มันต้องผ่านโรงงานกลางน้ำที่ “แปลง” แล้ว “เสริมสมรรถนะ” ก่อน — และนี่แหละคือจุดที่ตะวันตกเปราะบางที่สุด เพราะรัสเซียประเทศเดียวคุมกำลังการเสริมสมรรถนะของโลกไว้เกือบครึ่ง สหรัฐฯ และยุโรปจะมีแร่กี่ตันก็ตาม ถ้าไม่มีคนเปลี่ยนมันเป็นเชื้อเพลิงได้ ก็เท่ากับมีน้ำมันดิบแต่ไม่มีโรงกลั่น บทเรียนนี้คือเรื่องของ คอขวดเชิงยุทธศาสตร์ ที่กลายเป็นจุดร้อนที่สุดของความมั่นคงพลังงานนิวเคลียร์
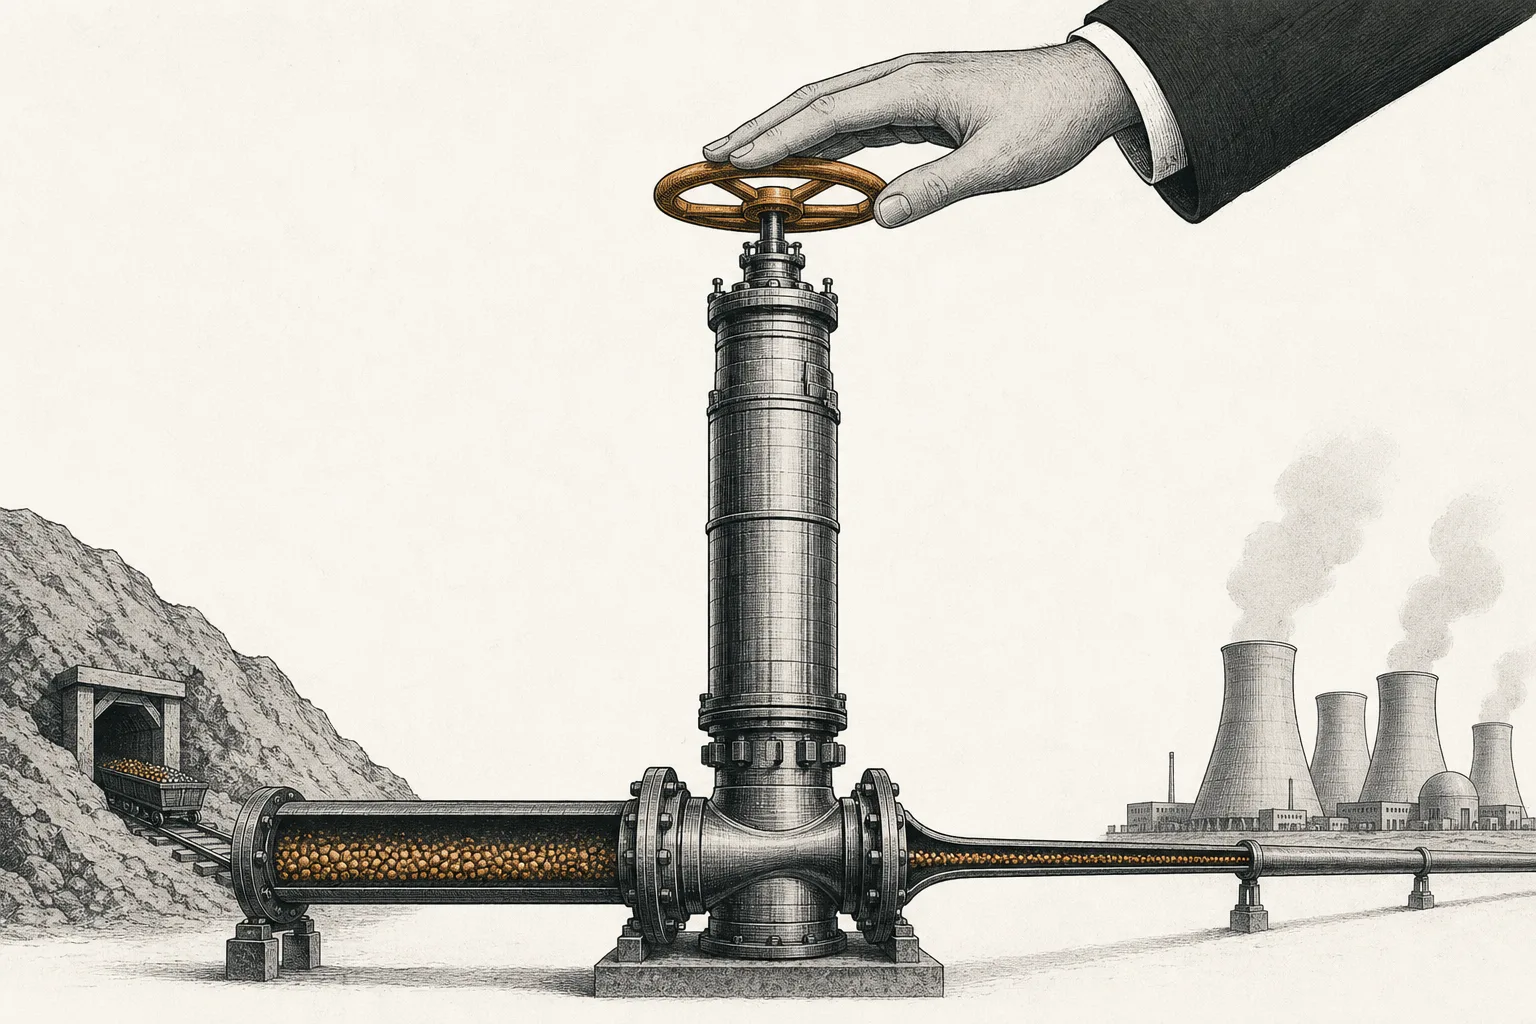
01มันคืออะไร — กลางน้ำของเชื้อเพลิงนิวเคลียร์
ลองนึกถึงน้ำมันสักครู่ น้ำมันดิบที่สูบขึ้นมาจากบ่อ ยังเติมรถไม่ได้ — มันต้องเข้าโรงกลั่นก่อน เชื้อเพลิงนิวเคลียร์ก็เหมือนกันเป๊ะ ยูเรเนียมที่ ขุดขึ้นมาเป็นผงสีเหลือง (yellowcake หรือ U₃O₈) ยังเอาเข้าเตาไม่ได้ทันที มันต้องผ่าน “โรงกลั่น” กลางน้ำเสียก่อน node นี้คือเรื่องของโรงกลั่นนั้น — ขั้นตอนที่อยู่ ตรงกลางระหว่างเหมืองกับเตาปฏิกรณ์
กลางน้ำนี้มีสามขั้นต่อกันเป็นทอด: (1) การแปลง (conversion) เปลี่ยนผง U₃O₈ ให้กลายเป็นก๊าซที่ชื่อ UF₆ เพื่อให้เครื่องจักรขั้นต่อไปทำงานกับมันได้ · (2) การเสริมสมรรถนะ (enrichment) เพิ่มสัดส่วนของไอโซโทปที่ “จุดติด” ได้ในก๊าซนั้น · (3) การขึ้นรูปเชื้อเพลิง (fuel fabrication) อัดยูเรเนียมที่เสริมสมรรถนะแล้วเป็นเม็ดเล็กๆ ใส่ในแท่งเชื้อเพลิงพร้อมเข้าเตา
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Uranium & Nuclear Fuel Cycle ในเทรนด์ใหญ่ Critical Materials & Supply Chain ถ้าพี่น้องอีกฝั่ง — การขุดยูเรเนียม — เล่าเรื่อง “แร่” ในฐานะโภคภัณฑ์ที่ราคาขึ้นลง บทเรียนนี้เล่าอีกมุมหนึ่งล้วนๆ คือมุม “ความมั่นคงของวัตถุดิบ”: ใครคุมเทคโนโลยีการเปลี่ยนแร่ให้เป็นเชื้อเพลิงได้ คนนั้นคือคนคุมก๊อกที่แท้จริง และก๊อกนั้นกระจุกอยู่ในมือไม่กี่ราย
SWU (Separative Work Unit) = หน่วยวัด “งานแยกไอโซโทป” ที่ใช้ในการเสริมสมรรถนะ ราคาเสริมสมรรถนะคิดเป็นดอลลาร์ต่อ SWU · LEU (Low-Enriched Uranium) = ยูเรเนียมเสริมสมรรถนะระดับ ~3–5% ที่เตาปฏิกรณ์ทั่วไปใช้ · HALEU (High-Assay LEU) = เสริมสมรรถนะเข้มข้นกว่า (~5–20%) ที่เตารุ่นใหม่อย่าง SMR ต้องการ — และจนเมื่อไม่นานมานี้ มีแค่รัสเซียประเทศเดียวที่ผลิตเชิงพาณิชย์ได้
02ทำไมถึงสำคัญ — รัสเซียคุมก๊อกที่ตะวันตกขาดไม่ได้
เรื่องนี้มีความย้อนแย้งอยู่ข้อหนึ่งที่คนนอกวงการมักไม่รู้ — สหรัฐฯ มีเหมืองยูเรเนียม แคนาดาและออสเตรเลียก็ขุดได้เหลือเฟือ แต่พอถึงขั้น “เปลี่ยนแร่ให้เป็นเชื้อเพลิง” ตะวันตกกลับพึ่งตัวเองแทบไม่ได้ ตลอดหลายสิบปีที่ยูเรเนียมราคาถูกและไม่มีใครสร้างเตาใหม่ ตะวันตกปล่อยให้ความสามารถด้านการเสริมสมรรถนะของตัวเอง “ฝ่อ” ไปเรื่อยๆ เพราะรัสเซียขายถูกกว่า ผลคือวันนี้โลกตื่นมาพบว่าก๊อกที่สำคัญที่สุดอยู่ในมือคู่แข่งทางภูมิรัฐศาสตร์
ตัวเลขบอกเรื่องนี้ชัดเจน รัสเซีย (ผ่าน Rosatom) คุมกำลัง การเสริมสมรรถนะของโลกไว้ราว 44–46% — เกือบครึ่งโลกจากประเทศเดียว และในขั้นการแปลงก็คุมอีกราว 20% ทั้งโลกมีโรงแปลงที่เดินเครื่องได้จริงแค่ 5 โรง (แคนาดา จีน ฝรั่งเศส รัสเซีย สหรัฐฯ ประเทศละโรง) ขณะที่สหรัฐฯ เองนำเข้ายูเรเนียมเสริมสมรรถนะจากรัสเซียคิดเป็นราว 35% ของที่ต้องใช้ และเตาปฏิกรณ์อเมริกันราว 1 ใน 4 ใช้เชื้อเพลิงจากบริษัทรัสเซีย (TENEX)
จุดที่ทำให้เรื่องนี้กลายเป็นวิกฤตจริงๆ คือสงครามยูเครน หลังรัสเซียบุกยูเครนต้นปี 2022 ราคา “งานเสริมสมรรถนะ” (SWU) ในตลาดสปอตพุ่งขึ้น กว่า 167% จากแถว ~$56 ต่อ SWU ไปแตะ ~$185 ต่อ SWU ภายในสิ้นปี 2024 ราคาการแปลง (UF₆) ก็ทะยานขึ้นไปอยู่ระดับสูงสุดเป็นประวัติการณ์ที่ราว $64–66 ต่อกิโลกรัมยูเรเนียม ในตลาดสปอต ทั้งหมดนี้สะท้อนความตื่นตระหนกอย่างเดียว — โลกตะวันตกอยากเลิกพึ่งรัสเซีย แต่ยังไม่มีกำลังของตัวเองมารองรับ
03มันทำงานยังไง (จากผงเหลืองสู่เชื้อเพลิง)
หัวใจของบทเรียนนี้คือการเข้าใจว่า “ทำไมขั้นเสริมสมรรถนะถึงทำยากนัก” จนทำให้ทั้งโลกพึ่งคนไม่กี่ราย ลองไล่ดูเส้นทางของยูเรเนียมหนึ่งก้อนตั้งแต่ออกจากเหมืองจนกลายเป็นเชื้อเพลิง
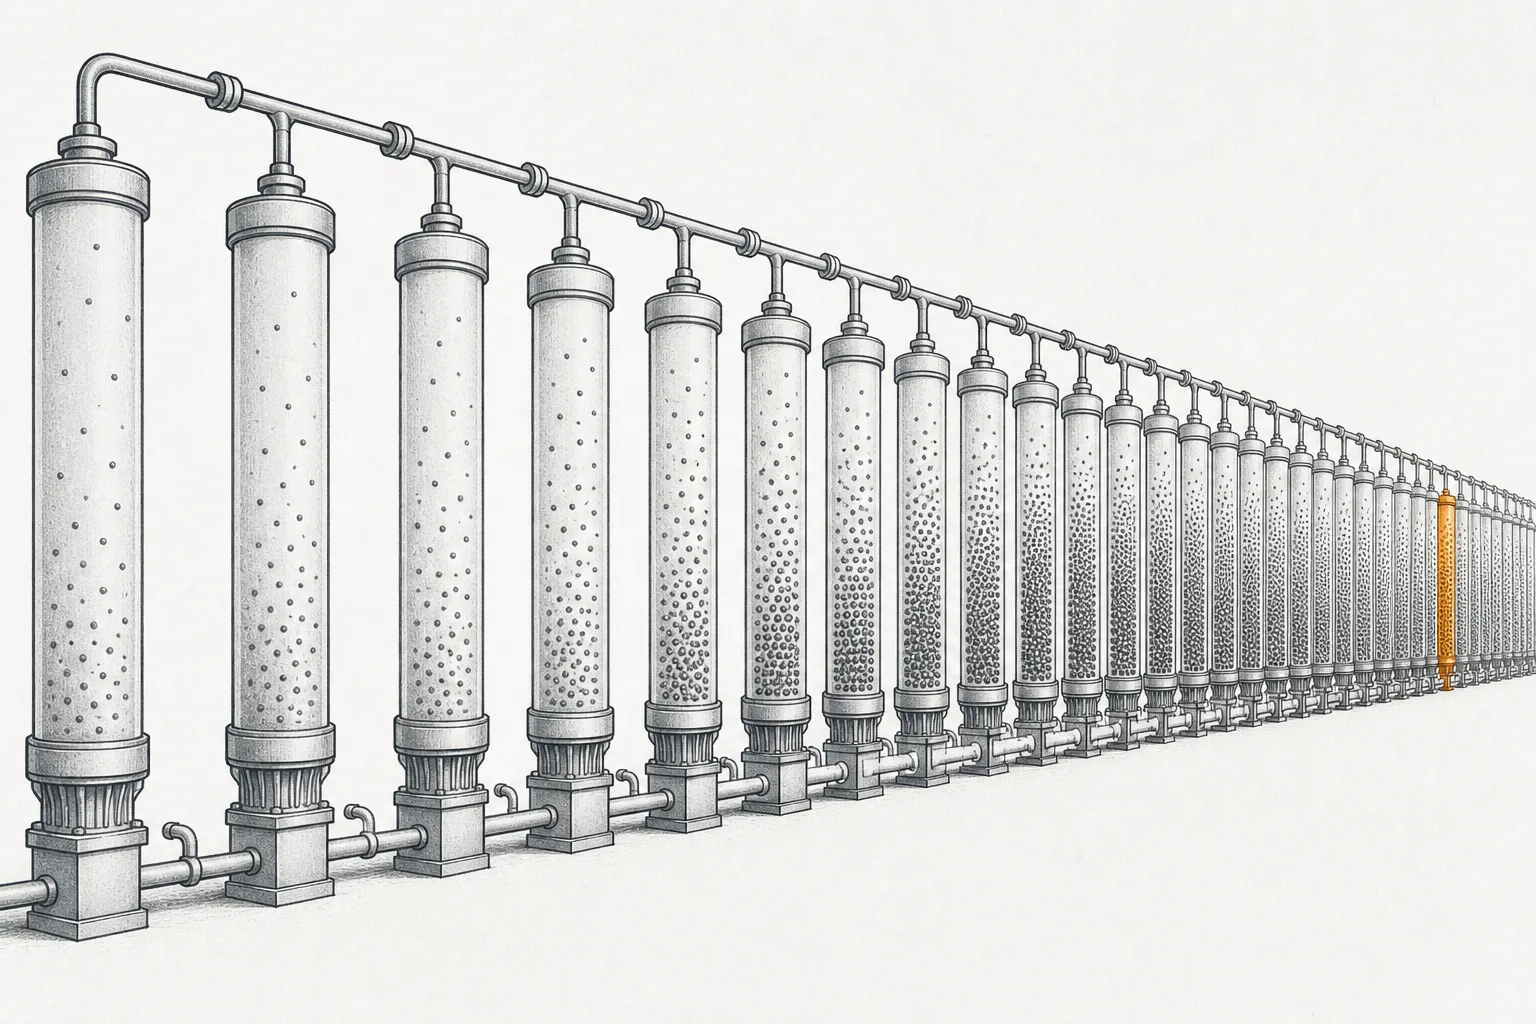
ขั้นที่ยากและสำคัญที่สุดคือ การเสริมสมรรถนะ เหตุผลคือยูเรเนียมธรรมชาติมีไอโซโทปที่ “จุดติด” ได้ (U-235) อยู่แค่ราว 0.7% ที่เหลือเป็น U-238 ที่ไม่จุดติด เตาทั่วไปต้องการ U-235 ที่ราว 3–5% เราจึงต้องค่อยๆ “คัด” อะตอม U-235 ให้เข้มข้นขึ้น วิธีที่ใช้คือ เครื่องหมุนเหวี่ยง (centrifuge) ปั่นก๊าซ UF₆ ด้วยความเร็วสูงมาก อะตอมที่หนักกว่า (U-238) จะถูกเหวี่ยงออกด้านนอก ส่วนที่เบากว่า (U-235) ลอยอยู่ตรงกลาง
แต่เครื่องเดียวคัดได้นิดเดียว เลยต้องต่อเครื่องเป็นพันๆ ตัวเรียงกันเป็น “คาสเคด” (cascade) — แต่ละเครื่องส่งก๊าซที่เข้มข้นขึ้นทีละนิดให้เครื่องถัดไปวนไปเรื่อยๆ จนได้ความเข้มข้นที่ต้องการ เทคโนโลยีนี้ต้องการความแม่นยำทางวิศวกรรมระดับสุดขีด (เครื่องหมุนเร็วกว่าเสียงและต้องเดินตลอด 24 ชั่วโมงนานหลายปี) และยังเป็น “เทคโนโลยีอ่อนไหว” ที่ควบคุมเข้มงวด เพราะถ้าปั่นต่อไปเรื่อยๆ ก็ได้ยูเรเนียมระดับทำอาวุธ — สองเหตุผลนี้รวมกันทำให้มีแค่ไม่กี่ประเทศในโลกที่ทำได้
04มันเชื่อมกับอะไรในระบบนิเวศ
กลางน้ำของเชื้อเพลิงนิวเคลียร์เป็น “คอขวด” ที่ต่อทั้งต้นน้ำและปลายน้ำเข้าด้วยกัน มันจึงเชื่อมโยงทั้งขึ้น ลง และข้าง:
- รับวัตถุดิบจาก การขุดยูเรเนียม: yellowcake (U₃O₈) ที่เหมืองผลิตได้คือ “วัตถุดิบเข้าโรงกลั่น” ของ node นี้ — ถ้าฝั่งขุดเป็นเรื่องของราคาและปริมาณ ฝั่งนี้คือเรื่องของเทคโนโลยีและใครคุมก๊อก สองส่วนนี้ต่อกันเป็นห่วงโซ่เดียว
- ดีมานด์ HALEU/SMR ดูที่ Conversion & Enrichment (HALEU) ฝั่งพลังงาน: มุมเดียวกันนี้ในเทรนด์ Energy Transition & Power Demand เล่าจากด้าน “ดีมานด์” — เตารุ่นใหม่อย่าง SMR และ advanced reactor ต้องการ HALEU จำนวนมาก บทเรียนนี้เล่าจากด้าน “ความมั่นคงวัตถุดิบ” (ใครจะผลิตได้บ้างเมื่อรัสเซียถูกตัดออก) สองมุมประกบกัน
- เป็นเรื่องของ แร่ยุทธศาสตร์ของชาติ: ความสามารถเสริมสมรรถนะคือ “ทรัพย์สินด้านความมั่นคง” ที่รัฐต้องลงมาอุ้ม — เหมือนกับแร่หายากและวัตถุดิบยุทธศาสตร์อื่นใน Defense & Geopolitical Fragmentation ที่กลายเป็นเครื่องมือต่อรองระหว่างมหาอำนาจ
- ปลายทางป้อน โรงไฟฟ้านิวเคลียร์ และ AI: ทุกเตาที่สร้างใหม่เพื่อป้อนไฟให้ดาต้าเซ็นเตอร์ AI ต้องการเชื้อเพลิงที่ผ่านขั้นกลางน้ำนี้ตลอดอายุ 60–80 ปี — ถ้าคอขวดนี้แก้ไม่ได้ แผนสร้างเตาทั้งหมดก็สะดุด
05ตอนนี้ไปถึงไหนแล้ว — ผู้เล่นตัวจริง (2025–2026)
ภาพรวมตอนนี้คือ “ตะวันตกตัดสะพานกับรัสเซีย แล้วเร่งสร้างกำลังของตัวเอง” จุดเปลี่ยนใหญ่คือกฎหมาย Prohibiting Russian Uranium Imports Act ที่สหรัฐฯ ลงนามเดือนพฤษภาคม 2024 และมีผลบังคับ 11 สิงหาคม 2024 — ห้ามนำเข้ายูเรเนียมเสริมสมรรถนะจากรัสเซีย (ยาวถึงปี 2040 โดยให้ขอผ่อนผันได้ถึงต้นปี 2028 เท่านั้น) กฎหมายนี้ยัง ปลดล็อกงบกลาง $2,700 ล้าน เพื่อสร้างห่วงโซ่เชื้อเพลิงในประเทศ รัสเซียตอบโต้ด้วยการสั่งห้ามส่งออกยูเรเนียมเสริมสมรรถนะให้สหรัฐฯ ในเดือนพฤศจิกายน 2024 — เกมตัดก๊อกซึ่งกันและกันเริ่มขึ้นจริง
ฝั่ง Centrus Energy — บริษัทเดียวในสหรัฐฯ ที่เดินเครื่องหมุนเหวี่ยงเชิงพาณิชย์ได้ — กลายเป็นหัวหอก กลางปี 2025 บริษัทผลิตและส่งมอบ HALEU ราว 900 กิโลกรัม แรกของอเมริกาให้กระทรวงพลังงาน (DOE) สำเร็จ และได้ต่อสัญญาเฟส 3 มูลค่าราว $110 ล้าน ถึงกลางปี 2026 นี่เป็นครั้งแรกที่ตะวันตกผลิต HALEU เชิงพาณิชย์ได้เอง หลังจากที่เคยมีแค่รัสเซียทำได้
ฝั่งยุโรปก็เร่งไม่แพ้กัน Urenco (กลุ่มทุนอังกฤษ-เยอรมนี-เนเธอร์แลนด์) ซึ่งเป็นผู้เสริมสมรรถนะรายใหญ่ที่สุดของตะวันตก เริ่มติดตั้งคาสเคดใหม่ที่โรงงานในนิวเม็กซิโกตั้งแต่กลางปี 2025 และประกาศแผนขยายกำลังในสหรัฐฯ ราว 50% ส่วน Orano ของฝรั่งเศสเตรียมสร้างโรงเสริมสมรรถนะใหม่ที่ Oak Ridge รัฐเทนเนสซี กำลังที่ขออนุญาตสูงถึง ~7.4 ล้าน SWU/ปี โดยรวมแล้วฝั่งตะวันตกตั้งเป้าเพิ่มกำลังรวมราว 2.5 ล้าน SWU ภายในปี 2030
06อนาคต — ตะวันตกสร้างกำลังเองเพื่อลดพึ่งรัสเซีย
ทิศทางข้างหน้าชัดเจนแต่ไม่ง่าย ทั้งสามเส้นล้วนพูดเรื่องเดียวกัน — ตะวันตกต้อง “ทวงก๊อกคืน” จากรัสเซียให้ได้
เส้นแรกคือ คลื่นสร้างโรงเสริมสมรรถนะใหม่ ทั้ง Urenco, Orano และ Centrus ต่างเดินหน้าขยาย/สร้างโรงในสหรัฐฯ พร้อมกัน นี่คือดีมานด์ก้อนใหญ่ที่ค่อนข้างแน่นอน เพราะมีทั้งกฎหมายบังคับ (ห้ามนำเข้ารัสเซีย) และเงินรัฐหนุน ($2.7 พันล้าน) แต่กำแพงคือ เวลา — โรงเสริมสมรรถนะใหม่ใช้เวลาหลายปีกว่าจะเดินเครื่องเต็มกำลัง (Orano คาดเริ่มผลิตช่วงทศวรรษ 2030 เท่านั้น) ช่วงรอยต่อนี้ตะวันตกจึงยังต้องพึ่งสต็อกเดิมและการผ่อนผัน
เส้นที่สองคือ การแข่งขันด้าน HALEU เตารุ่นใหม่ (SMR และ advanced reactor) ต้องการเชื้อเพลิงเข้มข้นกว่าเดิม ซึ่งจนถึงตอนนี้แทบไม่มีใครนอกรัสเซียผลิตเชิงพาณิชย์ได้ ใครชิงสร้างกำลัง HALEU ฝั่งตะวันตกได้ก่อน ก็จะได้ตลาดใหม่ทั้งก้อน (ดีมานด์ฝั่งนี้เราเล่าเต็มๆ ใน Conversion & Enrichment — HALEU) — Centrus นำอยู่ ส่วนผู้ท้าชิงอย่าง ASP Isotopes ก็เดิมพันกับเทคโนโลยีเสริมสมรรถนะด้วยเลเซอร์ที่อาจถูกและเร็วกว่า
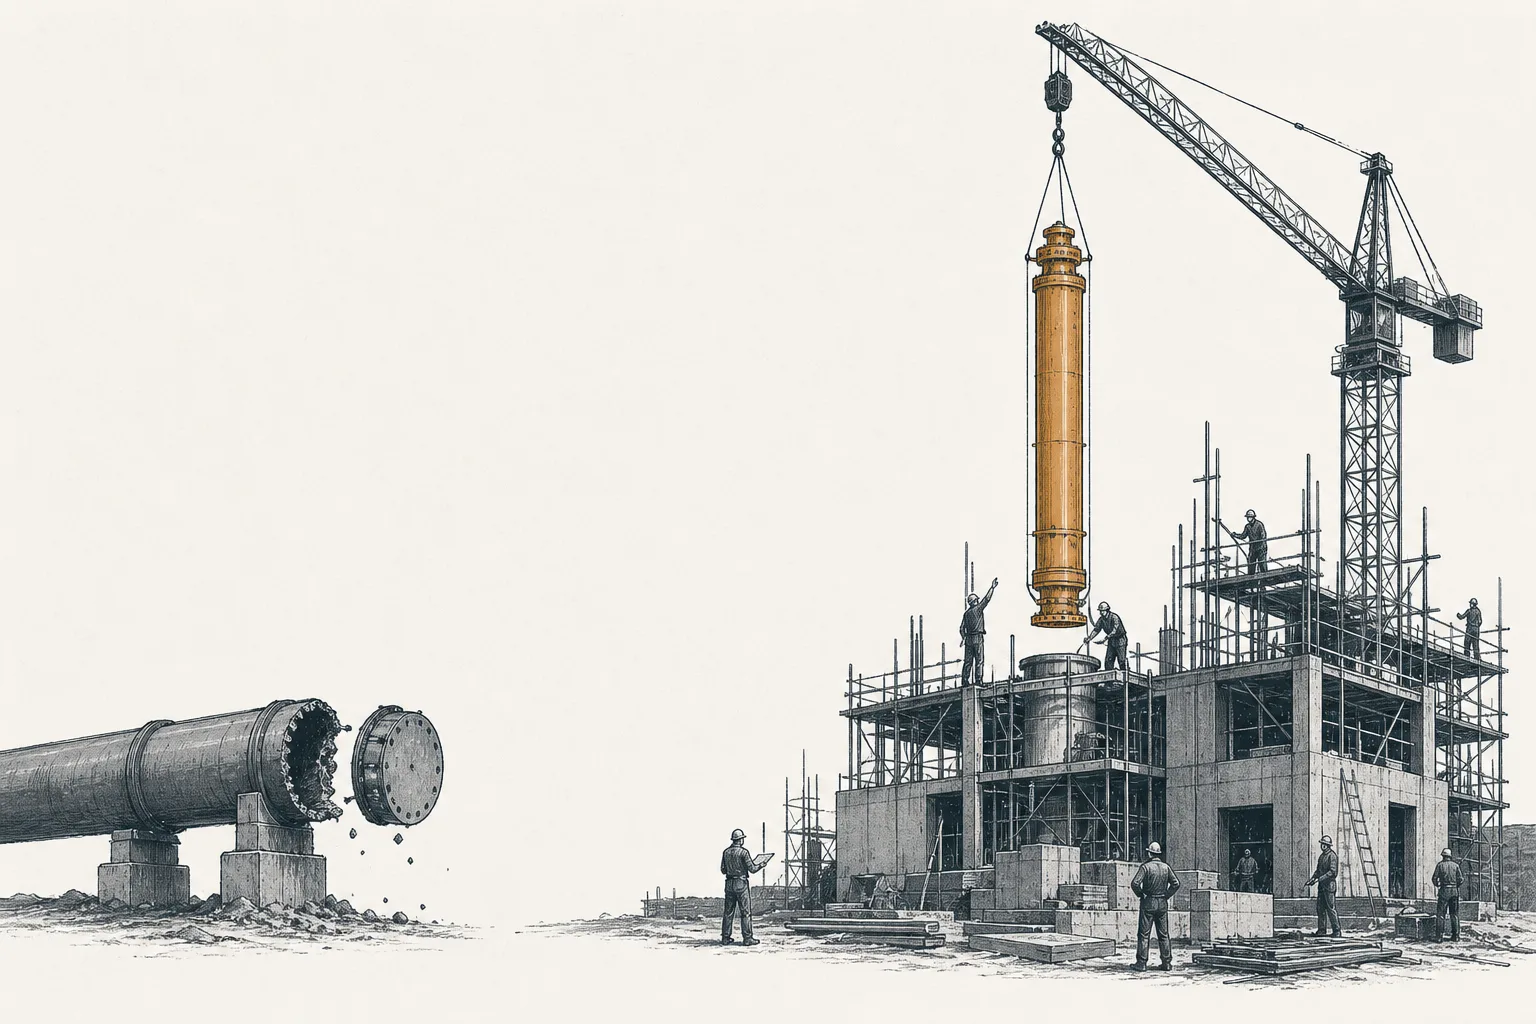
เส้นที่สามคือ การแยกเป็นสองโลก เหมือนที่เกิดในห่วงโซ่ชิป มาตรการแบนของทั้งสองฝั่งกำลังผลักให้ตลาดเชื้อเพลิงนิวเคลียร์แตกเป็นสองระบบ — ตะวันตกสร้างกำลังของตัวเองคู่ขนานกับฝั่งรัสเซีย/จีน ระยะสั้นนี่คือต้นทุนที่สูงขึ้นและของตึง แต่ระยะยาวคือความมั่นคงที่ตะวันตกยอมจ่ายเพื่อไม่ให้คู่แข่งคุมก๊อกอีกต่อไป
07ความท้าทาย & ความเสี่ยง
ความเสี่ยงข้อแรกคือ การพึ่งรัสเซียยังตัดไม่ขาดในระยะสั้น ถึงกฎหมายจะแบนแล้ว แต่ตะวันตกยังต้องขอ “ผ่อนผัน” นำเข้าจากรัสเซียในช่วงรอยต่อ เพราะกำลังของตัวเองยังไม่พอ ตราบใดที่โรงใหม่ยังไม่เดินเครื่องเต็มที่ ก๊อกก็ยังอยู่ในมือคู่แข่งอยู่ดี — และถ้ารัสเซียตัดก่อน (อย่างที่เริ่มทำในปลายปี 2024) ตะวันตกอาจเจอวิกฤตเชื้อเพลิงเฉพาะหน้า
ความเสี่ยงข้อสองคือ เงินทุนและเวลา การสร้างโรงเสริมสมรรถนะใหม่ใช้เงินระดับหลายพันล้านดอลลาร์และกินเวลาหลายปี กว่ากำลังใหม่จะออนไลน์เต็มที่ก็ปาไปทศวรรษ 2030 ระหว่างนั้นบริษัทต้องแบกต้นทุนก้อนใหญ่โดยที่รายได้ยังไม่มา และต้องอาศัยสัญญาระยะยาว + เงินอุดหนุนรัฐเป็นหลักประกัน ถ้าการเมืองพลิกหรือเงินหนุนหด แผนทั้งหมดก็เสี่ยงสะดุด
ความเสี่ยงข้อสามคือ การกระจุกตัวและกำแพงเทคโนโลยี เทคโนโลยีเครื่องหมุนเหวี่ยงเป็นความรู้อ่อนไหวที่ลอกเลียนยากและถูกควบคุมเข้มงวด ผลคือผู้เล่นมีน้อยมาก (Centrus, Urenco, Orano + รัสเซีย/จีน) — ดีต่อผู้ที่อยู่ในวงเพราะกำแพงสูง แต่ก็แปลว่าตลาดเปราะบาง ถ้าโรงใดโรงหนึ่งมีปัญหา ทั้งระบบสะเทือนทันที และผู้ท้าชิงเทคโนโลยีใหม่ (เช่นเลเซอร์) ก็ยังพิสูจน์ไม่ได้ว่าจะทำได้จริงในระดับอุตสาหกรรม
สรุปสั้นๆ: node นี้คือโรงกลั่นกลางน้ำที่เปลี่ยนแร่ยูเรเนียมให้กลายเป็นเชื้อเพลิงจริง — เป็นขั้นที่ทำยากที่สุด ผู้เล่นน้อยที่สุด และเป็นจุดที่ความมั่นคงพลังงานนิวเคลียร์ของตะวันตกแขวนอยู่ เข้าใจว่า “ทำไมการคุมก๊อกเสริมสมรรถนะถึงสำคัญกว่าการมีแร่” คือเข้าใจว่าทำไมเรื่องที่ดูเป็นเทคนิคน่าเบื่อ ถึงกลายเป็นสนามรบเชิงยุทธศาสตร์ที่ร้อนแรงที่สุดเรื่องหนึ่งของยุค