Megatrend · Critical Materials
โลหะที่ราคาตายไป 10 ปี แล้วจู่ๆ AI ก็ปลุกมันขึ้นมา
หลังหายนะฟุกุชิมะปี 2011 ราคายูเรเนียมร่วงเกือบ 90% จากจุดสูงสุด แล้ว “ตาย” อยู่อย่างนั้นเกือบ 10 ปี เหมืองทั่วโลกปิดตัว ไม่มีใครกล้าลงทุนขุดใหม่ แต่ตอนนี้โลกกำลังแห่กลับมาสร้างโรงไฟฟ้านิวเคลียร์เพื่อป้อนไฟให้ AI และความจริงที่โหดร้ายก็โผล่ขึ้นมา: เหมืองขุดได้ไม่พอ และจะสร้างเหมืองใหม่ก็ใช้เวลา 10–15 ปี นี่คือเรื่องของแร่ยุทธศาสตร์ที่ดีมานด์วิ่งเร็วกว่าซัพพลายจนเกิด “ของขาดเชิงโครงสร้าง”
01มันคืออะไร (แร่หนึ่งชนิด + สามส่วนย่อย)
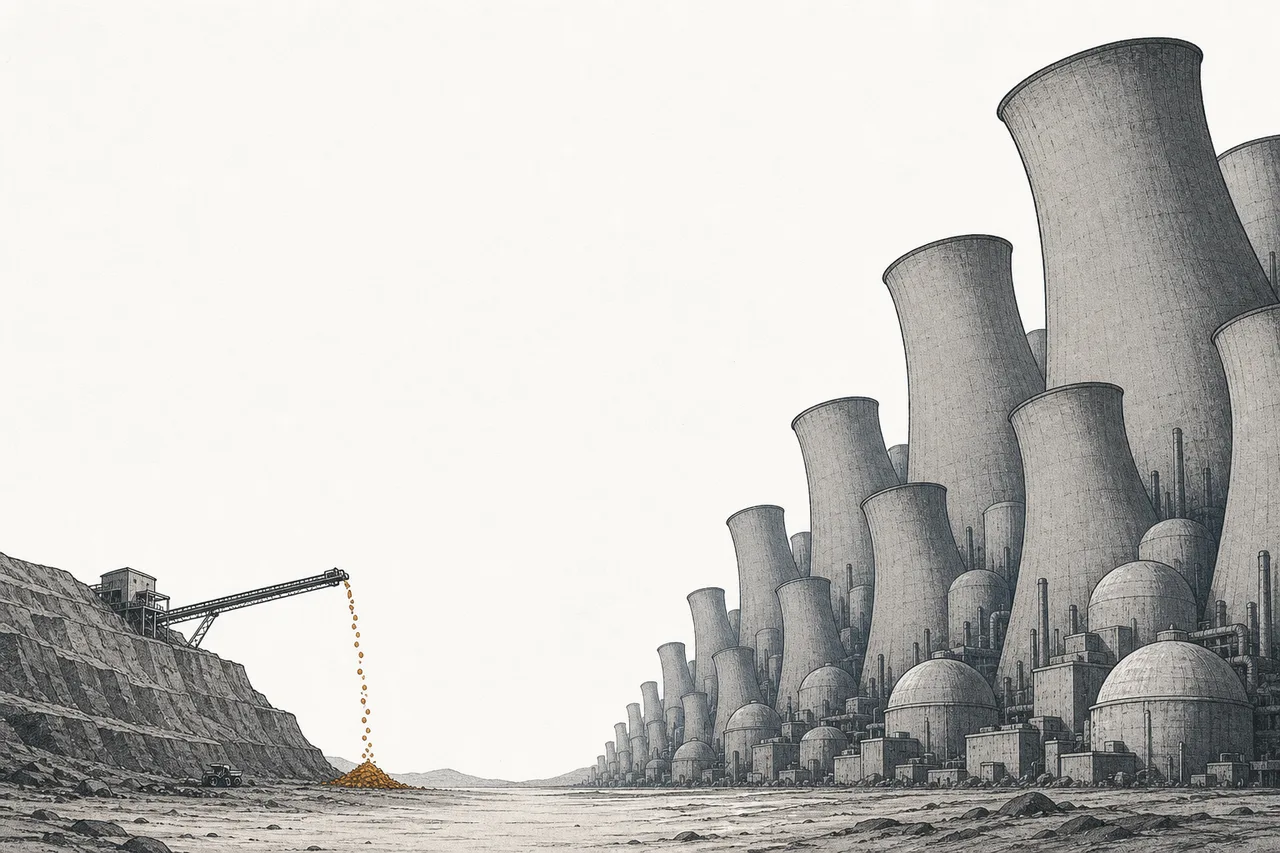
เวลาคนพูดถึง “พลังงานนิวเคลียร์” เรามักนึกถึงเตาปฏิกรณ์กับหอหล่อเย็นยักษ์ๆ แต่ก่อนจะมีไฟสักหน่วยออกมา ต้องมีของอย่างหนึ่งก่อนเสมอ — ยูเรเนียม แร่กัมมันตรังสีที่ขุดขึ้นมาจากดิน node นี้คือเรื่องของยูเรเนียมในฐานะ “วัตถุดิบ” — เป็นแร่ยุทธศาสตร์ตัวหนึ่งใน Critical Materials เหมือนทองแดงหรือลิเทียม เพียงแต่ตัวนี้คือเชื้อเพลิงของเตาปฏิกรณ์
มุมที่บทเรียนนี้เล่าคือมุม “โภคภัณฑ์” (commodity) — มันถูกขุด ถูกซื้อขาย และมีราคาขึ้นลงเป็นวัฏจักรเหมือนแร่อื่นๆ node นี้แตกออกเป็นสามส่วนย่อยที่ต่อกันเป็นห่วงโซ่:
- การขุดยูเรเนียม (Uranium Mining): ขุดแร่ขึ้นมาแล้วสกัดเป็นผงเข้มข้นสีเหลืองที่เรียกว่า “yellowcake” (U₃O₈) — นี่คือสินค้าที่ซื้อขายกันในตลาด และเป็นพระเอกของบทเรียนนี้ เพราะ “ราคายูเรเนียม” ที่เราเห็นในข่าวก็คือราคาของมัน
- แปลง & เสริมสมรรถนะ (Conversion & Enrichment): เอา yellowcake ไป “กลั่น” ต่อให้เข้มข้นพอจะจุดปฏิกิริยาในเตาได้ — ส่วนนี้เป็นเรื่องเทคโนโลยีและภูมิรัฐศาสตร์ล้วนๆ ซึ่งเราเล่าแยกไว้เต็มๆ ใน แปลง·เสริมสมรรถนะ (ฝั่งดีมานด์ของห่วงโซ่นี้ดูเพิ่มได้ที่ Nuclear Fuel Cycle) บทเรียนนี้จะแตะแค่พอให้เห็นภาพ แล้วโฟกัสที่ฝั่ง “แร่”
- ขึ้นรูปเชื้อเพลิง (Fuel Fabrication): ด่านสุดท้าย — เอายูเรเนียมที่เสริมสมรรถนะแล้วมาอัดเป็นเม็ดเซรามิกเล็กจิ๋ว บรรจุลงแท่งโลหะ แล้วมัดเป็น “มัดเชื้อเพลิง” ที่ตัดเย็บมาให้พอดีกับเตาแต่ละรุ่น และรัสเซียยังคุมเชื้อเพลิงของเตาแบบโซเวียต (VVER) ไว้เกือบเบ็ดเสร็จ (เจาะลึก → ขึ้นรูปเชื้อเพลิง)
ฝั่งที่สอง — แปลง·เสริมสมรรถนะ — คือคอขวดที่รัสเซียคุมกำลังโลกไว้เกือบครึ่ง (~45%) ทำให้แม้ตะวันตกมีแร่ ก็ยังเปลี่ยนเป็นเชื้อเพลิงเองแทบไม่ได้ (เจาะลึก → แปลง·เสริมสมรรถนะ)
พูดอีกแบบ: ถ้า node นี้เป็นโรงกลั่นน้ำมัน ฝั่ง “ขุด” ก็คือบ่อน้ำมัน (เรื่องของราคาและปริมาณ) ส่วนฝั่ง “เสริมสมรรถนะ” คือโรงกลั่น (เรื่องของเทคโนโลยีและใครคุมก๊อก) บทเรียนนี้ขอเล่าเรื่องบ่อน้ำมัน
Yellowcake คือผงยูเรเนียมเข้มข้นสีเหลืองที่ได้จากการบดและสกัดแร่ — เป็นรูปแบบที่ตลาดซื้อขายกันจริง หน่วยที่ใช้คือ “ปอนด์ U₃O₈” และราคาที่นักลงทุนจับตา (เช่น “$80 ต่อปอนด์”) ก็คือราคาของผงนี้ ไม่ใช่ราคาเชื้อเพลิงสำเร็จที่เข้าเตา
02ทำไมถึงสำคัญ — “ของขาด” ที่ก่อตัวมาเป็นสิบปี
เรื่องนี้ต้องเริ่มจากบาดแผลเก่า ในปี 2007 ราคายูเรเนียมเคยพุ่งแตะ ~$138 ต่อปอนด์ แล้วในเดือนมีนาคม 2011 ก็เกิดหายนะ ฟุกุชิมะ ญี่ปุ่นและเยอรมนีสั่งปิดเตาปฏิกรณ์ ความเชื่อมั่นในนิวเคลียร์พังทลาย ราคายูเรเนียมร่วงลงเรื่อยๆ จนเหลือต่ำกว่า $20 ต่อปอนด์ ในช่วงปี 2016–2017 — ตกราว 70–85% จากจุดสูงสุด และที่สำคัญคือมัน “ตาย” อยู่แบบนั้น เกือบ 10 ปี
ทศวรรษที่ราคาตายนี้แหละคือต้นตอของปัญหาวันนี้ เมื่อราคาต่ำกว่าต้นทุนนานๆ บริษัทเหมืองก็ ปิดเหมือง หยุดสำรวจ และไม่มีใครกล้าลงทุนสร้างเหมืองใหม่ Cameco ถึงกับปิดเหมือง McArthur River ซึ่งเป็นเหมืองเกรดสูงที่สุดในโลก ส่วน Kazatomprom ก็ลดกำลังผลิตตั้งแต่ปี 2018 ผลที่ตามมาคือกำลังผลิตจากเหมืองทั่วโลกเคยตกลงไปเหลือแค่ราว 60% ของความต้องการเชื้อเพลิงจริง — ส่วนที่ขาดอุดด้วย “สต็อกเก่า” ที่สะสมไว้
แล้วดีมานด์ก็กลับมา — แรงกว่าเดิม ศูนย์ข้อมูล AI กินไฟมหาศาลและต้องการไฟที่ “เสถียร 24 ชั่วโมง” ซึ่งนิวเคลียร์ให้ได้ดีกว่าแดดกับลม โลกจึงแห่กลับมาสร้าง โรงไฟฟ้านิวเคลียร์ และพัฒนา เตาขนาดเล็ก (SMR) ตอนปลายปี 2024 มีเตาปฏิกรณ์อยู่ระหว่างก่อสร้างทั่วโลกถึง 63 เตา (~71 GW) ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 1990
ผลคือเลขที่น่ากลัว ปี 2025 โลกผลิตยูเรเนียมจากเหมืองได้ราว 173 ล้านปอนด์ แต่ความต้องการอยู่ที่ราว 204 ล้านปอนด์ — ขาดดุลกว่า 30 ล้านปอนด์ และนักวิเคราะห์มองว่าดีมานด์อาจพุ่งไปแตะ ~400 ล้านปอนด์ภายในปี 2040 หรือกว่าเท่าตัวของวันนี้
และราคาก็ตอบสนอง สปอตที่เคยอยู่แถว $30 ต่อปอนด์ในปี 2020 ทะลุ $106 ต่อปอนด์ ครั้งแรกในรอบ 16 ปีเมื่อต้นปี 2024 ก่อนย่อลงมาปิดปี 2025 ที่ราว $81.55 (ทั้งปี +12%) แล้วต้นปี 2026 ก็ดีดกลับขึ้นไปแตะ ~$101 อีกครั้ง — ขาขึ้นที่ผันผวนแต่ชัดเจน
03มันทำงานยังไง — ทำไมซัพพลายถึงตามดีมานด์ไม่ทัน
หัวใจของบทเรียนนี้คือ “ความไม่สมมาตร” อย่างหนึ่ง: ฝั่งดีมานด์เพิ่มได้เร็ว แต่ฝั่งซัพพลายเพิ่มได้ช้ามาก เมื่อสองอย่างนี้สวนทางกัน ก็เกิดสิ่งที่เรียกว่า “ขาดดุลเชิงโครงสร้าง” (structural deficit) — ไม่ใช่ของขาดชั่วคราว แต่ขาดเพราะกลไกของตลาดเอง
ทำไมฝั่งซัพพลายถึงช้านัก? มีสามชั้น
ชั้นแรก — เหมืองใหม่สร้างนานและแพง ต่อให้ราคาวันนี้สูงจนน่าลงทุน กว่าจะสำรวจ ขออนุญาต สร้าง และผลิตจริงก็กิน 10–15 ปี ตัวอย่างชัดที่สุดคือ NexGen โครงการ Rook I ในแคนาดา (เหมืองที่มีศักยภาพผลิตได้เกือบ 30 ล้านปอนด์ต่อปี ใหญ่ที่สุดในอเมริกาเหนือ) เพิ่งได้ใบอนุญาตก่อสร้างในเดือนมีนาคม 2026 — เป็นเหมืองยูเรเนียมแคนาดาแห่งแรกที่ได้อนุมัติสร้าง นับตั้งแต่ปี 2004
ชั้นสอง — “ซัพพลายรอง” กำลังหมด ตลอดทศวรรษที่ผ่านมา ช่องว่างถูกอุดด้วยของที่ไม่ได้มาจากเหมืองโดยตรง: สต็อกเก่าของโรงไฟฟ้า สต็อกรัฐบาล และเทคนิคในโรงเสริมสมรรถนะที่เรียกว่า underfeeding (รีดยูเรเนียมออกมาจากวัตถุดิบเดิมได้มากขึ้น) ตอนนี้บัฟเฟอร์พวกนี้กำลังหมดหรือถูกล็อกไว้แล้ว สัญญาณชัดคือ ญี่ปุ่นกลับมาซื้อยูเรเนียม อีกครั้งหลังหายไปกว่าทศวรรษ — แปลว่าสต็อกที่เคยกองไว้กำลังพร่อง
ชั้นสาม — กระจุกตัวในไม่กี่ประเทศ ~40% (เกือบครึ่ง) ของยูเรเนียมโลกมาจากคาซัคสถานประเทศเดียว (~39% ตาม WNA 2024 ผ่าน Kazatomprom) ตามด้วยแคนาดา ออสเตรเลีย และแอฟริกา (นามิเบีย ไนเจอร์) เมื่อซัพพลายกระจุกขนาดนี้ แค่เจ้าใหญ่รายเดียวลดเป้าผลิต ทั้งตลาดก็สะเทือน — และนั่นคือสิ่งที่กำลังเกิด
04ขุดยังไงให้ถูกที่สุด — เหมืองที่ไม่มี “เหมือง”
เวลานึกถึงเหมือง เรามักนึกถึงหลุมยักษ์หรืออุโมงค์ลึก แต่ยูเรเนียมส่วนใหญ่ของโลก ไม่ได้ขุดแบบนั้น — กว่า ~47–50% ของยูเรเนียมโลกผลิตด้วยวิธีที่เรียกว่า ISR (in-situ recovery) หรือ “การชะแร่ใต้ดิน” ซึ่งแทบไม่มีการขุดดินขึ้นมาเลย
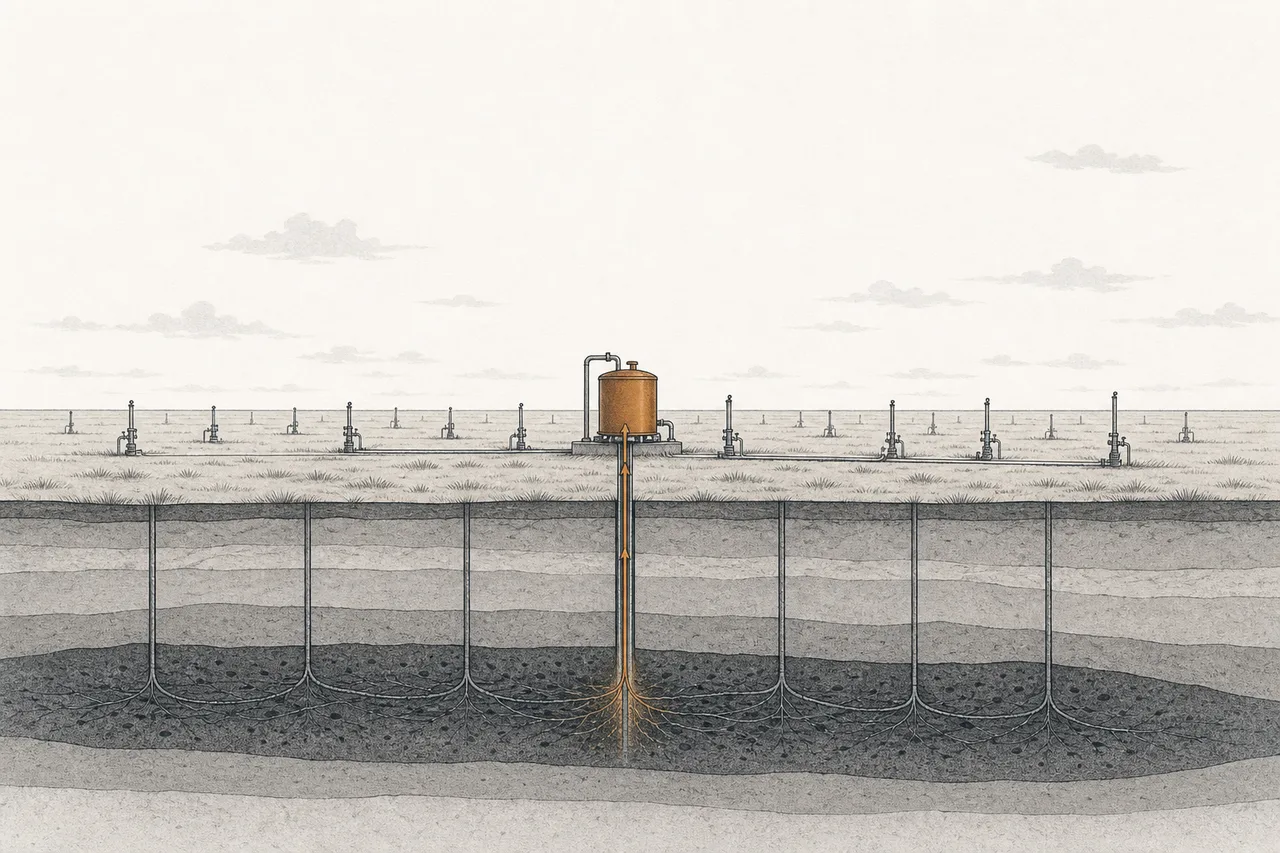
หัวใจที่ต้องจำคือ ISR เป็น วิธีขุดที่ต้นทุนต่ำที่สุด — ไม่ต้องระเบิดหินหรือขนดินมหาศาล จึงเป็นเหตุผลที่ คาซัคสถานครองตลาดยูเรเนียมโลก (Kazatomprom ผลิต 100% ด้วยวิธีนี้ ต้นทุนต่ำจนคู่แข่งสู้ลำบาก) ส่วนกลไกการชะแร่ใต้ดินทีละขั้นและการเทียบกับเหมืองเกรดสูงแบบ Athabasca เราเจาะลึกไว้ในบทลูก → การขุดยูเรเนียม
แต่แม้แต่วิธีที่ถูกที่สุดก็ไม่ใช่ก๊อกที่เปิดปิดง่าย — ปลายปี 2025 Kazatomprom ประกาศ ลด เป้าผลิตปี 2026 ส่วนหนึ่งเพราะ กรดซัลฟิวริกที่ใช้ชะแร่ขาดแคลน เจ้าตลาดเบอร์หนึ่งตัดกำลังผลิตเองทั้งที่ราคากำลังพุ่ง คือสัญญาณ “ของขาด” ที่ตรงไปตรงมาที่สุดของรอบนี้
05มันเชื่อมกับอะไรในระบบนิเวศ
ยูเรเนียมเป็น “ต้นน้ำสุด” ของพลังงานนิวเคลียร์ จึงเชื่อมโยงทั้งขึ้น ลง และข้าง:
- เป็นพี่น้องใน Critical Materials: node นี้นั่งอยู่ข้างๆ ทองแดง, ลิเทียม และ แร่หายาก — ล้วนเป็นแร่ยุทธศาสตร์ที่ดีมานด์พุ่งจากการเปลี่ยนผ่านพลังงาน แต่ยูเรเนียมต่างตรงที่มันคือ “เชื้อเพลิง” ไม่ใช่วัสดุก่อสร้าง
- ต่อกับ การแปลง·เสริมสมรรถนะ & ห่วงโซ่เชื้อเพลิง: yellowcake ที่ขุดได้ ต้องส่งต่อไป “แปลง” และ “เสริมสมรรถนะ” ก่อนเข้าเตา — เป็นขั้นที่รัสเซียคุมอยู่เกือบครึ่งโลกและกลายเป็นเกมภูมิรัฐศาสตร์ (เราเล่าเต็มๆ ในบทนั้น) — ส่วนดีมานด์ฝั่งเตาดูที่ Nuclear Fuel Cycle (พี่น้องฝั่งพลังงาน)
- จบที่ ขึ้นรูปเชื้อเพลิง: ยูเรเนียมที่เสริมสมรรถนะแล้วยังจุดไฟไม่ได้ ต้องผ่านด่านสุดท้าย — อัดเป็นเม็ด บรรจุแท่ง มัดเป็นมัดเชื้อเพลิงที่ตัดเย็บเฉพาะเตาแต่ละรุ่น ก่อนป้อนเข้าเตาจริง เป็นอีกด่านที่รัสเซียคุมเชื้อเพลิงเตา VVER ไว้เกือบทั้งหมด
- ป้อน โรงไฟฟ้านิวเคลียร์ และ SMR โดยตรง: ทุกเตาที่สร้างใหม่ ต้องการยูเรเนียมป้อนตลอดอายุการใช้งาน 60–80 ปี — ออเดอร์ที่ล็อกไว้ล่วงหน้าหลายสิบปี
- ปลายทางคือ AI และดีมานด์ไฟฟ้า: ที่ทุกอย่างเริ่มร้อนแรงก็เพราะ AI กับการใช้ไฟที่โตระเบิด ดันให้โลกต้องการ firm power มากขึ้น
06ตอนนี้ไปถึงไหนแล้ว — ผู้เล่นตัวจริง
ภาพรวมปี 2026 คือ “ขาขึ้นของวัฏจักร พร้อมการเร่งสร้างเหมืองใหม่” ราคาสปอตและราคาสัญญาระยะยาวต่างทำจุดสูงสุดในรอบหลายปี (ราคาสัญญาระยะยาวขยับจาก $80 เป็น ~$86 ต่อปอนด์ ในต้นปี 2026 สูงสุดในรอบ ~18 ปี) และที่สำคัญ กว่า 70% ของดีมานด์หลังปี 2027 ยังไม่ได้ทำสัญญาซื้อ — สูงสุดในรอบ 30 ปี แปลว่ามีแรงซื้อค้างอยู่จำนวนมหาศาลที่รอวันกลับเข้าตลาด
ผู้เล่นแบ่งเป็นสามกลุ่ม: ผู้ผลิตยักษ์ (Kazatomprom, Cameco) ที่ขุดจริงและกำหนดราคา · โครงการรุ่นใหม่ (NexGen, Denison) ที่กำลังจะเปิดผลิตและเป็นเดิมพันกับราคาอนาคต · และ กองทุนถือแร่จริง (Sprott) ที่ดูดซัพพลายออกจากตลาดจนกลายเป็นตัวดันราคาเอง
กลุ่มสุดท้ายน่าสนใจเป็นพิเศษ Sprott Physical Uranium Trust (SPUT) เป็นกองทุนที่เอาเงินนักลงทุนไปซื้อ “ยูเรเนียมจริง” มาเก็บไว้ในคลัง พอถึงสิ้นปี 2025 มันถือยูเรเนียมไว้ราว 72 ล้านปอนด์ และในปี 2025 ปีเดียวมันซื้อเข้าไป 8.67 ล้านปอนด์ — เกือบ 3 เท่าของปีก่อน การที่ใครสักคนซื้อแร่ออกจากตลาดไปดองไว้เฉยๆ ทำให้ของที่หมุนเวียนในตลาดยิ่งตึง และดันราคาสปอตขึ้นโดยตรง
07อนาคต & ความเสี่ยง
ทิศทางข้างหน้ามีสามเส้นที่ต้องจับตา
เส้นแรกคือ คลื่นเหมืองใหม่ที่กำลังจะมา ราคาที่สูงกำลังปลุกโครงการที่หลับไปสิบปีให้ตื่น Rook I, Wheeler River และเหมืองรีสตาร์ตทั่วโลกจะทยอยเข้าตลาดในช่วงปลายทศวรรษนี้ คำถามคือ “ทันไหม” — เพราะดีมานด์ก็โตเร็วเช่นกัน ถ้าเหมืองมาช้ากว่าที่คิด ของก็จะยิ่งขาดและราคายิ่งพุ่ง
เส้นที่สองคือ ดีมานด์จากจีนและ SMR จีนสร้างเตาเร็วที่สุดในโลก (อนุมัติ 8–10 เตาต่อปี) และเตารุ่นใหม่อย่าง SMR ถ้าสร้างจริงเป็นจำนวนมาก จะเพิ่มดีมานด์เชื้อเพลิงอีกชั้น นี่คือแรงหนุนระยะยาวที่ทำให้หลายคนเชื่อว่า “รอบนี้ต่างจากเดิม”
เส้นที่สามคือสิ่งที่ต้องระวังที่สุด — วัฏจักรราคา ยูเรเนียมเป็นโภคภัณฑ์ที่มีประวัติราคา “ขึ้นแรง-ลงแรง” มาตลอด รอบนี้ขาขึ้นมาจากของขาดจริง แต่ถ้าเหมืองทั่วโลกแห่กลับมาเปิดพร้อมกัน (เหมือนทุกครั้งในอดีต) ของก็อาจล้นและราคาดิ่งได้เร็ว — และอย่าลืมว่าฟุกุชิมะเตือนเราแล้วว่า อุบัติเหตุนิวเคลียร์ครั้งเดียวเปลี่ยนทั้งตลาดได้
ความเสี่ยงเฉพาะตัวของหมวดนี้ยังมีอีกสองข้อ: การกระจุกตัวที่คาซัคสถาน (~40% ของโลกมาจากที่เดียว และเส้นทางขนส่งผูกกับรัสเซีย) ทำให้ซัพพลายตะวันตกเปราะบางเชิงภูมิรัฐศาสตร์ และ การพึ่งนโยบายนิวเคลียร์ — ทั้งเทรนด์นี้ตั้งอยู่บนสมมติฐานว่ารัฐบาลทั่วโลกจะหนุนนิวเคลียร์ต่อไป ถ้าการเมืองพลิกหรือเกิดอุบัติเหตุ ดีมานด์ก็หายได้เร็วเหมือนที่เคยหายมาแล้ว
สรุปสั้นๆ: ยูเรเนียมคือเรื่องของแร่ที่ราคา “ตาย” ไปนานจนไม่มีใครเตรียมตัว แล้วจู่ๆ AI กับการฟื้นของนิวเคลียร์ก็ปลุกดีมานด์ขึ้นมาเร็วกว่าที่เหมืองจะตามทัน — เข้าใจว่า “ทำไมซัพพลายถึงช้า และช้านานแค่ไหน” คือเข้าใจว่าทำไมโลหะที่เคยไร้ค่า ถึงกลับมาเป็นหนึ่งในแร่ยุทธศาสตร์ที่ร้อนแรงที่สุดของยุค