Megatrend · Defense & Geopolitical Fragmentation
เมื่อยุโรปเลิกพึ่งอเมริกา และเกาหลีกลายเป็น “คลังอาวุธ” ของโลกเสรี
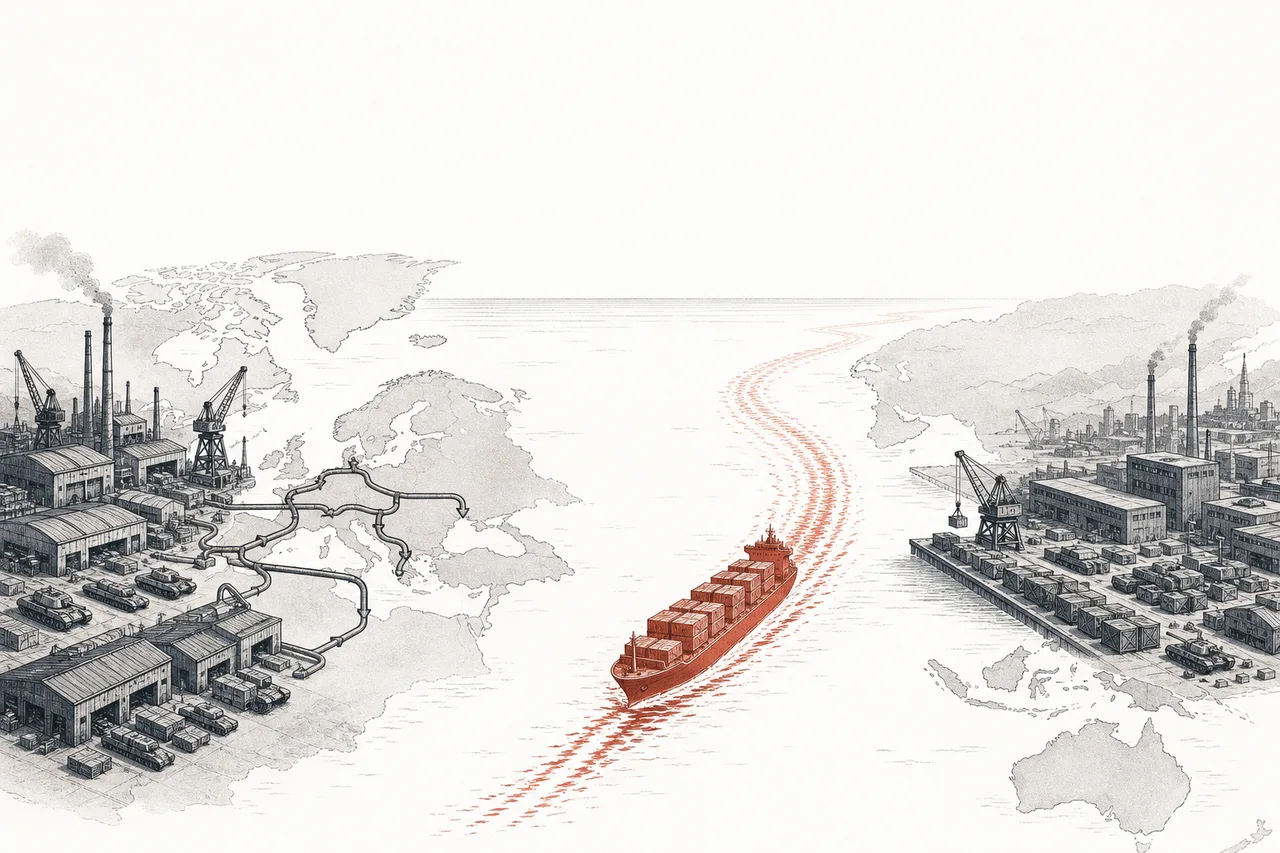
เรื่องของบริษัทกลาโหมรายใหญ่ มักถูกเล่าผ่านสายตาอเมริกัน — แต่ตอนนี้ศูนย์กลางการเติบโตที่ร้อนแรงที่สุดอยู่ “นอกสหรัฐฯ” มันถูกขับด้วยเครื่องยนต์สองตัวที่ต่างกันคนละเรื่อง: ยุโรปที่ตื่นจากหลับใหลแล้วเร่งติดอาวุธให้ตัวเอง กับเอเชีย — โดยเฉพาะเกาหลีใต้ — ที่กลายเป็นผู้ส่งออกอาวุธมาแรงที่สุดในรอบหลายสิบปี นี่คือเรื่องราวของยักษ์กลาโหมที่ไม่ได้พูดภาษาอังกฤษแบบอเมริกัน
01มันคืออะไร
ในบทเรียนพี่น้องเรื่อง บริษัทกลาโหมหลักของสหรัฐฯ เราเล่าถึง “primes” — บริษัทไม่กี่รายที่รับเหมา “ทั้งระบบ” เครื่องบินรบทั้งลำ เรือรบทั้งลำ ให้กับงบกลาโหมก้อนยักษ์ node นี้เล่าเรื่องเดียวกัน แต่เป็น “ฝั่งที่ไม่ใช่อเมริกา” — บริษัทกลาโหมหลักของยุโรปและเอเชีย ที่กำลังโตเร็วกว่าและด้วยเหตุผลที่ต่างออกไป
ทำไมต้องแยก node ออกมาต่างหาก? เพราะ “แรงขับ” ของมันคนละเรื่องกับฝั่งสหรัฐฯ primes อเมริกันโตเพราะงบเพนตากอนก้อนเดิมที่ใหญ่อยู่แล้ว ส่วน primes นอกสหรัฐฯ โตเพราะ เครื่องยนต์สองตัวที่เพิ่งติดเครื่องพร้อมกัน:
- ยุโรป — เครื่องยนต์ “ดีมานด์ในบ้าน”: หลังรัสเซียบุกยูเครนในปี 2022 ยุโรปที่เคยพึ่งสหรัฐฯ ตื่นขึ้นมาเร่งติดอาวุธให้ตัวเอง งบกลาโหมพุ่ง คำสั่งซื้อทะลัก และที่สำคัญคือยุโรปตั้งใจ “ซื้อของยุโรป” มากขึ้น — ดาวเด่นคือ Rheinmetall ของเยอรมนี
- เอเชีย — เครื่องยนต์ “ส่งออก”: เกาหลีใต้กลายเป็นผู้ส่งออกอาวุธที่ส่งของได้ เร็ว ถูก และตรงเวลา จนคว้าดีลใหญ่จากโปแลนด์และตะวันออกกลาง ส่วนญี่ปุ่นเพิ่งเริ่มกลับมาติดอาวุธจริงจังเป็นครั้งแรกในรอบหลายสิบปี
Prime contractor = บริษัทที่เซ็นสัญญาหลักกับรัฐและรับผิดชอบทั้งโครงการ (อ่านเต็มๆ ได้ใน บทเรียน primes สหรัฐฯ) · Strategic autonomy (อิสระเชิงยุทธศาสตร์) = แนวคิดที่ยุโรปอยากผลิตและซื้ออาวุธของตัวเองได้ โดยไม่ต้องพึ่งสหรัฐฯ · Rearmament (การเสริมกำลังอาวุธ) = การกลับมาเพิ่มงบและกำลังการผลิตกลาโหมครั้งใหญ่ หลังปล่อยให้ฝ่อมานานหลังสงครามเย็น
ในแผนผังเมกะเทรนด์ Defense Primes — Europe & Asia เป็นสาขาย่อยภายใต้ Defense & Geopolitical Fragmentation และมันยืนคู่ขนานกับ primes สหรัฐฯ — โมเดลธุรกิจคล้ายกัน (ขายทั้งระบบ มี backlog ยาว) แต่ “ทำไมถึงโตตอนนี้” เป็นคนละเรื่อง และนั่นคือหัวใจของบทเรียนนี้
02ทำไมมันถึงสำคัญ
เริ่มจากภาพใหญ่สุด ปี 2025 งบกลาโหมทั่วโลกทำสถิติใหม่ที่ ~$2.89 ล้านล้าน (SIPRI) — สูงสุดในรอบ 16 ปี และตัวที่ “ดันให้พุ่ง” ไม่ใช่สหรัฐฯ แต่คือ ยุโรป ที่เพิ่มงบขึ้น 14% เป็น ~$864,000 ล้าน ภายในปีเดียว ซึ่งเป็นการโตแรงที่สุดของยุโรปกลางและตะวันตกนับตั้งแต่สงครามเย็นจบ
เหตุการณ์ที่เปลี่ยนทุกอย่างคือมิถุนายน 2025 ที่การประชุมสุดยอด NATO ที่กรุงเฮก ชาติสมาชิกตกลงเป้าหมายใหม่: ใช้จ่ายด้านกลาโหมและความมั่นคงรวม 5% ของ GDP ภายในปี 2035 (แบ่งเป็น 3.5% สำหรับกลาโหมหลัก + 1.5% สำหรับโครงสร้างพื้นฐาน/ความมั่นคง) — กระโดดขึ้นจากเป้าเดิมที่ 2% ซึ่งใช้มาตั้งแต่ปี 2014 สำหรับบริษัทกลาโหมยุโรป นี่แปลว่า “พื้น” ของดีมานด์เพิ่งถูกยกขึ้นไปอีกชั้น และผูกพันยาวเป็นสิบปี
ตัวเลขของแต่ละประเทศก็สะเทือน เยอรมนีเพิ่มงบ 24% เป็น ~$114,000 ล้าน (ทะลุเพดาน 2% ของ GDP เป็นครั้งแรกนับตั้งแต่ปี 1990) สเปนเพิ่มถึง 50% เป็น ~$40,200 ล้าน และทั้ง EU ยังวางแผน “ReArm Europe” ระดมเงินกลาโหมได้ถึง ~€800,000 ล้านภายในปี 2030
ส่วนเครื่องยนต์เอเชียวัดกันที่ “การส่งออก” ปี 2025 เกาหลีใต้ส่งออกอาวุธได้ ~$15,400 ล้าน โต 60% จากปีก่อน และบริษัทกลาโหมรายใหญ่สี่ราย (Big-4) ทำรายได้รวมทำสถิติที่ ~₩40.45 ล้านล้านวอน เกาหลีไต่ขึ้นมาเป็นหนึ่งในผู้ส่งออกอาวุธรายใหญ่ที่สุดของโลก — จากที่เมื่อสิบปีก่อนแทบไม่มีใครพูดถึง
ทำไมเรื่องนี้สำคัญต่อเศรษฐกิจโลก? เพราะมันคือการ “กระจายอำนาจ” ของอุตสาหกรรมกลาโหม จากที่เคยกระจุกอยู่ในสหรัฐฯ เป็นหลัก ตอนนี้เงินและความสามารถในการผลิตกำลังไหลไปยังศูนย์กลางใหม่ในยุโรปและเอเชีย — เปลี่ยนทั้งห่วงโซ่อุปทาน การจ้างงาน และดุลอำนาจทางเทคโนโลยีไปพร้อมกัน
03เครื่องยนต์สองตัวทำงานยังไง
กุญแจของ node นี้คือเข้าใจว่า backlog (คำสั่งซื้อค้างส่ง) ของยักษ์นอกสหรัฐฯ ที่พุ่งทำสถิติ มาจาก “ท่อ” คนละท่อกัน — ฝั่งหนึ่งคือดีมานด์ที่เกิดในบ้านตัวเอง อีกฝั่งคือดีมานด์ที่วิ่งข้ามทวีปมาหา ทั้งสองท่อมาบรรจบที่เดียวกัน: สมุดคำสั่งซื้อที่ยาวขึ้นเรื่อยๆ
เครื่องยนต์ตัวที่ 1 — ยุโรป “ซื้อของตัวเอง” จุดที่ทำให้เครื่องยนต์ยุโรปทรงพลังเป็นพิเศษไม่ใช่แค่ “งบเยอะขึ้น” แต่คือ เงินนั้นถูกบังคับให้ไหลกลับเข้าบริษัทยุโรป ปลายเดือนพฤษภาคม 2025 EU อนุมัติเครื่องมือชื่อ SAFE ปล่อยกู้ดอกเบี้ยต่ำได้ถึง €150,000 ล้าน เพื่อให้ชาติสมาชิกซื้ออาวุธร่วมกัน — แต่มีเงื่อนไขสำคัญว่า อย่างน้อย 65% ของมูลค่า ต้องผลิตในยุโรป (หรือยูเครน/EEA) นี่คือการ “กันที่” ให้ primes ยุโรปโดยตรง และเป็นเหตุผลที่ Rheinmetall, BAE, Leonardo ได้ประโยชน์มากกว่าคู่แข่งอเมริกัน
เครื่องยนต์ตัวที่ 2 — เอเชีย “ส่งของเร็วกว่าใคร” ข้อได้เปรียบของเกาหลีใต้ไม่ใช่ของล้ำที่สุด แต่คือ ความเร็วและความตรงเวลาในการส่งมอบ ขณะที่โรงงานยุโรปและอเมริกาผลิตไม่ทันคำสั่งซื้อ (ดูเรื่องเพดานการผลิตได้ในบทเรียน จรวดและกระสุน) เกาหลีรักษาสายการผลิตขนาดใหญ่ไว้เพราะยังอยู่ในภาวะสงบศึกกับเกาหลีเหนือ จึง “พร้อมส่ง” ทันที ตัวอย่างที่ดังที่สุดคือดีลรถถัง K2 ของ Hyundai Rotem กับโปแลนด์มูลค่า ~$6,500 ล้าน (180 คัน) ที่ส่งล็อตแรกได้ในเวลาไม่กี่เดือน — เร็วจนคู่แข่งตะวันตกตามไม่ทัน
กลไกที่รัฐ “ผูกเงื่อนไข” ว่าเงินงบกลาโหมต้องไปจ้างผลิตในประเทศ/ภูมิภาคของตัวเองเป็นสัดส่วนหนึ่ง (เช่น SAFE ของ EU = อย่างน้อย 65% ในยุโรป) เป้าหมายคือสร้างงาน รักษาความสามารถในการผลิตของชาติ และลดการพึ่งพาซัพพลายเออร์ต่างชาติ — มันคือ “กำแพง” ที่ทำให้ primes ในภูมิภาคได้เปรียบคนนอก
04มันอยู่ตรงไหนในระบบกลาโหม
primes นอกสหรัฐฯ ยืนอยู่ตำแหน่งเดียวกับ primes สหรัฐฯ คือ “ปลายน้ำสุด” ที่เซ็นสัญญากับรัฐบาลโดยตรง แล้วดึงสาขาย่อยที่เหลือมาประกอบเป็นแพลตฟอร์ม ความต่างคือมันรับใช้ลูกค้าและห่วงโซ่คนละชุด ลองดูว่ามันเชื่อมกับใครบ้าง:
- คู่ขนานกับ primes สหรัฐฯ: โมเดลธุรกิจเหมือนกัน (backlog ยาว รายได้มองเห็นล่วงหน้า) แต่แข่งกันชิงตลาดส่งออกของโลก — และในยุโรป กฎ “ซื้อของยุโรป” กำลังเบียดส่วนแบ่งที่อเมริกาเคยครอง
- ดึงงานจาก จรวดและกระสุน: Rheinmetall และ Hanwha เป็นทั้ง prime และเจ้าตลาดกระสุนปืนใหญ่ — เครื่องบิน เรือ รถถังที่ขายไป ต้องมี “กระสุน” ป้อนตามไปเรื่อยๆ เป็นรายได้ซ้ำ
- ทับซ้อนกับ ระบบทางเรือและการต่อเรือ: primes เอเชียหลายรายแข็งเรื่องเรือรบมาก — Mitsubishi Heavy ของญี่ปุ่นเพิ่งชนะสัญญาต่อเรือฟริเกตให้ออสเตรเลีย ซึ่งเป็นความสำเร็จด้านส่งออกที่ไม่เคยมีมาก่อน
- พึ่ง วัตถุดิบและการดึงการผลิตกลับบ้าน และ วัตถุดิบสำคัญ: การ “ซื้อของในภูมิภาค” จะสำเร็จจริงก็ต่อเมื่อมีฐานผลิตวัตถุดิบและชิ้นส่วนของตัวเอง — ไม่งั้นก็แค่ย้ายการพึ่งพาไปอีกที่
- พึ่ง AI และ ความมั่นคงไซเบอร์: เหมือน primes ทุกราย แพลตฟอร์มยุคใหม่ “ฉลาด” แค่ไหนขึ้นกับซอฟต์แวร์ เซนเซอร์ และการป้องกันไซเบอร์ที่เชื่อมเข้าด้วยกัน
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพรวมตอนนี้คือ “สมุดคำสั่งซื้อแน่นเป็นประวัติการณ์ทั้งสองฝั่ง” ฝั่งยุโรป ดาวเด่นที่กลายเป็นสัญลักษณ์ของยุคนี้คือ Rheinmetall ของเยอรมนี — ปี 2025 ยอดขายแตะ €9,940 ล้าน (โต 29%) backlog ทำสถิติที่ €63,800 ล้าน (จาก €46,900 ล้านปีก่อน) และให้ guidance ว่าปี 2026 ยอดขายจะโตอีก 40–45% เป็น €14,000–14,500 ล้าน บริษัทตั้งเป้าไกลถึง ~€50,000 ล้านภายในปี 2030 ราคาหุ้นสะท้อนความคาดหวังนี้ — พุ่งกว่า 1,000% นับตั้งแต่รัสเซียบุกยูเครน
แต่ Rheinmetall ไม่ได้มาคนเดียว ทั้งแถบยุโรปทำสถิติ backlog พร้อมกัน: BAE Systems ของอังกฤษมียอดขายทำสถิติ £30,700 ล้าน และ backlog แตะ £83,600 ล้าน · Saab ของสวีเดนมียอดจองคำสั่งซื้อโต 74% backlog ~SEK 274,500 ล้าน (~$30,000 ล้าน) · Leonardo ของอิตาลีมี backlog ~€44,000 ล้าน · Thales ของฝรั่งเศสก็ทำสถิติ backlog ของตัวเอง — เป็นภาพ “น้ำขึ้นยกเรือทั้งกองเรือ”
ฝั่งเอเชีย เรื่องเด่นคือ การผงาดของเกาหลีในฐานะผู้ส่งออก ปี 2025 ส่งออกได้ ~$15,400 ล้าน (+60%) Hanwha Aerospace มีสัดส่วนรายได้จากการส่งออกเกิน 50% ของธุรกิจกลาโหมเป็นครั้งแรก และกำไรจากการดำเนินงานทะลุ ₩3 ล้านล้านวอน ส่วน Hyundai Rotem เข้าสู่ยุคกำไรจากการดำเนินงานเกินหนึ่งล้านล้านวอนเป็นครั้งแรก จากดีลรถถัง K2 กับโปแลนด์ และปืนใหญ่อัตตาจร K9 ที่ตอนนี้ใช้งานใน 10 ประเทศ — กลายเป็นปืนใหญ่ที่ส่งออกมากที่สุดในโลก
ส่วนญี่ปุ่นคือ “เครื่องยนต์ที่เพิ่งติด” คณะรัฐมนตรีเพิ่งอนุมัติงบกลาโหมทำสถิติ ~¥11 ล้านล้าน (~$70,000 ล้าน) ดันให้ทะลุ 2% ของ GDP ภายในปีงบประมาณ 2027 ทำให้ญี่ปุ่นกลายเป็นชาติที่ใช้จ่ายกลาโหมมากเป็นอันดับ 3 ของโลก และเพิ่งเริ่ม “ส่งออก” ได้จริง — Mitsubishi Heavy ชนะสัญญาต่อเรือฟริเกตคลาส Mogami ให้ออสเตรเลีย ซึ่งเป็นความสำเร็จด้านส่งออกครั้งประวัติศาสตร์ หลังญี่ปุ่นค่อยๆ ผ่อนกฎห้ามส่งออกอาวุธที่ใช้มานานหลายสิบปี
06อนาคตข้างหน้า
ทิศทางแรกคือ “ซูเปอร์ไซเคิลที่ผูกพันยาว” ต่างจากการเร่งงบชั่วคราว เป้า NATO 5% ผูกพันถึงปี 2035 และแผน ReArm Europe €800B วางกรอบยาวเป็นทศวรรษ แปลว่าดีมานด์ของยุโรปไม่ใช่ไฟไหม้ฟาง— มันคือพื้นใหม่ที่ยกขึ้นแล้วยกค้างไว้ โจทย์จึงเปลี่ยนจาก “หาคำสั่งซื้อ” เป็น “ขยายโรงงานให้ทันคำสั่งซื้อ”
ทิศทางที่สองคือ “การรวมตัวและการสร้างแชมป์ยุโรป” ยุโรปมี prime กระจัดกระจายหลายชาติ (ต่างจากสหรัฐฯ ที่เหลือไม่กี่ราย) แรงกดดันให้ “ซื้อของยุโรป” กำลังผลักให้เกิดการควบรวมและโครงการร่วมข้ามชาติ — แม้บางโครงการ เช่น เครื่องบินรบร่วม FCAS จะยังสะดุดเรื่องการแบ่งงานกันก็ตาม ใครรวมตัวเป็น “แชมป์ระดับทวีป” ได้ก่อนจะได้เปรียบ
ทิศทางที่สามคือ “เอเชียไต่ห่วงโซ่มูลค่าขึ้นไป” วันนี้เกาหลีชนะด้วยราคาและความเร็ว แต่เป้าหมายต่อไปคือขายของที่มีเทคโนโลยีสูงขึ้นและมีมาร์จิ้นดีขึ้น (เครื่องบินรบ KF-21, เรือดำน้ำ, ระบบป้องกันภัยทางอากาศ) ส่วนญี่ปุ่นเพิ่งเริ่มออกจากประตูส่งออก ถ้าทำได้ต่อเนื่อง เอเชียจะเลื่อนจาก “ผู้ผลิตราคาถูก” เป็น “คู่แข่งเต็มตัว” ของยักษ์ตะวันตก
07ความท้าทายและความเสี่ยง
เทรนด์ที่ดูร้อนแรงนี้มีเงาที่ต้องมองให้ครบ
ความเสี่ยงข้อแรกคือ “คำสั่งซื้อบนกระดาษ vs ของที่ส่งมอบจริง” backlog ที่ทำสถิติคือ “สัญญาว่าจะจ่าย” ไม่ใช่ “เงินในมือ” การจะแปลง backlog เป็นรายได้และกำไรจริงต้องขยายโรงงาน หาแรงงานมีฝีมือ และคลี่คลายคอขวดซัพพลายเชน — สิ่งที่ใช้เวลาหลายปีและอาจกดดัน margin ระหว่างทาง ช่องว่างนี้คือความเสี่ยงที่ซ่อนอยู่ใต้ตัวเลข backlog สวยๆ
ความเสี่ยงข้อสองคือ “วินัยงบประมาณและวัฏจักรการเมือง” เป้า 5% เป็น “คำมั่น” ไม่ใช่เงินที่อยู่ในมือแล้ว ประเทศยุโรปหลายชาติมีหนี้สูงและการเมืองในประเทศที่อาจเปลี่ยนใจ ถ้าวิกฤตยูเครนคลี่คลายหรือรัฐบาลเปลี่ยนทิศ ความเร่งด่วนในการใช้จ่ายอาจแผ่วลง — ดีมานด์ที่ดูแน่นอนวันนี้ยังขึ้นกับ “เจตจำนงทางการเมือง” ที่อาจสั่นไหวได้
ความเสี่ยงข้อสามคือ “การแข่งขันที่ดุขึ้นและความเปราะของห่วงโซ่” ฝั่งเอเชีย การส่งออกขึ้นกับความสัมพันธ์ทางการทูตและการแข่งราคาที่ดุเดือด ส่วนทั้งสองภูมิภาคยังต้องพึ่งวัตถุดิบและชิ้นส่วนสำคัญจากภายนอก (ดู วัตถุดิบและการดึงการผลิตกลับบ้าน) — การ “ซื้อของในภูมิภาค” จะสำเร็จจริงก็ต่อเมื่อสร้างห่วงโซ่ของตัวเองได้ ไม่ใช่แค่ย้ายการพึ่งพาไปอีกที่หนึ่ง
ความเสี่ยงข้อสี่คือ จริยธรรมและ ESG กองทุนจำนวนมากมีนโยบายไม่ลงทุนในกลุ่มอาวุธ ทำให้ฐานนักลงทุนของหุ้นกลุ่มนี้แคบกว่าปกติ — แม้ในยุโรปช่วงหลังหลายกองทุนเริ่มผ่อนปรนด้วยเหตุผลความมั่นคงของชาติ ซึ่งเป็นปัจจัยที่ช่วยหนุนมูลค่าหุ้นกลุ่มนี้ในรอบนี้โดยเฉพาะ
สรุปสั้นๆ: node นี้คือเรื่องของยักษ์กลาโหมที่ “ไม่ใช่อเมริกัน” ซึ่งกำลังโตเร็วที่สุดในรอบหลายสิบปี ยุโรปตื่นขึ้นมาติดอาวุธให้ตัวเองและกันที่ให้บริษัทของตัวเอง ส่วนเกาหลีและญี่ปุ่นกำลังพิสูจน์ว่าศูนย์กลางการผลิตอาวุธของโลกไม่ได้มีแค่ฝั่งตะวันตกอีกต่อไป จุดแข็งคือดีมานด์ที่ผูกพันยาวและ backlog มหาศาล จุดเปราะคือการแปลงคำสั่งซื้อเป็นของจริง และเจตจำนงทางการเมืองที่ยังต้องพิสูจน์ตัวเองไปอีกหลายปี